Onderstaande tabel geeft een overzicht van de belangrijkste budgettaire kerngegevens tot en met 2031. Deze cijfers zijn gebaseerd op de begrotingen en op de Macro Economische Verkenning (MEV) van het Centraal Planbureau (CPB). Het kabinet verwacht in 2027 481,2 miljard euro aan inkomsten op te halen via belasting- en premieontvangsten. De geraamde rijksuitgaven bedragen 516,8 miljard euro in 2027.
Tabel 1.1 Budgettaire kerngegevens
(in miljarden euro, tenzij anders aangegeven)
2026
2027
2028
2029
2030
2031
Inkomsten (belastingen en sociale premies)
453,7
481,2
503,9
526,3
546,9
564,9
Reguliere netto-uitgaven binnen het uitgavenkader
450,7
488,7
510,6
532,7
548,8
566,1
Overige netto-uitgaven en correcties relevant voor het EMU-saldo
30,5
28,1
25,3
26,8
28,9
31,8
Totale netto-uitgaven relevant voor het EMU-saldo
481,2
516,8
535,9
559,5
577,6
597,9
EMU-saldo centrale overheid
‒ 27,5
‒ 35,6
‒ 32,0
‒ 33,2
‒ 30,8
‒ 33,0
EMU-saldo decentrale overheden
‒ 1,1
‒ 1,1
‒ 1,2
‒ 1,2
‒ 1,3
‒ 1,3
EMU-saldo collectieve sector
‒ 28,6
‒ 36,7
‒ 33,2
‒ 34,4
‒ 32,1
‒ 34,3
EMU-saldo collectieve sector (in procenten bbp)
‒ 2,3%
‒ 2,9%
‒ 2,5%
‒ 2,5%
‒ 2,2%
‒ 2,3%
EMU-schuld collectieve sector
558,1
599,6
631,9
667,4
701,0
734,5
EMU-schuld collectieve sector (in procenten bbp)
45,6%
46,9%
47,4%
48,3%
48,9%
49,6%
Bruto binnenlands product (bbp)
1.224
1.278
1.332
1.382
1.433
1.480
Het geraamde EMU-tekort van de centrale overheid bedraagt 35,6 miljard euro in 2027 en 33,0 miljard euro in 2031. De decentrale overheden - onder andere de gemeenten, provincies en waterschappen - komen naar verwachting uit op een tekort van 1,1 miljard euro in 2027 en 1,3 miljard euro in 2031. Het EMU-saldo van de overheid als geheel (centrale overheid en decentrale overheden) komt daarmee naar verwachting uit op een tekort van 36,7 miljard euro in 2027 en 34,3 miljard euro in 2031. Dit komt overeen met respectievelijk ‒ 2,9% en ‒ 2,3% van het bbp. De schuld bereikt aan het eind van 2031 een niveau van 49,6% van het bbp.
1.2 Aansluiting visuele samenvatting met begrotingen en bijlagen Miljoenennota
De visuele samenvatting bij de Miljoenennota biedt een toegankelijk overzicht van de belangrijkste cijfers voor het Miljoenennotajaar 2027. De presentatie in de visuele samenvatting verschilt echter op een aantal punten van de begrotingssystematiek zoals die wordt gehanteerd in de rest van de Miljoenennota en bijlagen. Deze bijlage behandelt de samenhang tussen de cijfers uit de visuele samenvatting en de rest van de Miljoenennota en geeft deze aansluiting weer in tabel 1.2.
De visuele samenvatting gaat uit van een netto-uitgavenbegrip. Dat wil zeggen, de bruto-uitgaven (tabel 2.2) verminderd met de zogenaamde niet-belastingontvangsten (tabel 2.3). Dit zijn ontvangsten die tot de uitgavenkant van de begroting worden gerekend, zoals boete-opbrengsten, leges en gasbaten.
Een ander verschil in presentatie tussen de visuele samenvatting en de Miljoenennota betreft de individuele begrotingsposten. De visuele samenvatting gaat uit van een thematische indeling die niet exact aansluit bij de afzonderlijke begrotingshoofdstukken. Zo wordt het Btw-compensatiefonds in de visuele samenvatting samengevoegd met het Gemeentefonds en het Provinciefonds, terwijl het begrotingstechnisch wordt verantwoord op de begroting van Financiën.
Tabel 1.2 Aansluiting visuele samenvatting met begrotingen en bijlagen Miljoenennota
(in miljarden euro)
2027
Bron
Inkomsten
481,2
Tabel 3.2.1
Uitgaven
Sociale zekerheid
132,4
H15: Sociale Zaken en Werkgelegenheid
32,0
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H40: Sociale verzekeringen
99,2
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H83: Koppeling uitkeringen
1,1
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
Zorg
125,6
H16: Volksgezondheid, Welzijn en Sport
14,9
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H41: Zorg
110,7
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
Onderwijs, Cultuur en Wetenschap
58,4
H8: Onderwijs, Cultuur en Wetenschap
58,4
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
Gemeentefonds, Provinciefonds en Btw-compensatiefonds
59,7
H50+H60: Gemeentefonds en accres Gemeentefonds
50,4
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H51+H61: Provinciefonds en accres Provinciefonds
4,2
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
Btw-compensatiefonds
5,0
Hoofdstuk 9B artikel 6
Buitenlandse Zaken en Ontwikkelingssamenwerking
19,8
H5: Buitenlandse Zaken
16,0
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H17: Buitenlandse Handel en Ontwikkelinghulp
3,9
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
Justitie en Veiligheid
26,5
H6: Justitie en Veiligheid
18,3
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H20: Asiel en Migratie
8,2
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
Defensie
28,5
H10: Defensie
14,5
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H66: Defensiematerieelbegrotingsfonds
14,0
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
Infrastructuur en Waterstaat
15,4
H12: Infrastructuur en Waterstaat
3,1
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H55: Mobiliteitsfonds
10,4
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H65: Deltafonds
1,9
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
Rentelasten
12,9
Rentelasten staatsschuld
11,6
Hoofdstuk 9A artikel 11
Rentelasten schatkistbankieren
1,3
Hoofdstuk 9A artikel 12
Binnenlandse Zaken en Koninkrijksrelaties
13,0
H7:Binnenlandse Zaken
3,2
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H4: Koninkrijksrelaties
0,1
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H64: BES-fonds
0,1
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H22: Volkshuisvesting en Ruimtelijke Ordening
9,6
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
Economische Zaken en Klimaat
9,2
H13: Economische Zaken
3,1
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H70: Nationaal Groeifonds
0,2
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H23: Klimaat en Groene Groei
5,1
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
H71: Klimaatfonds
0,8
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
Financiën
4,4
H9b: Financiën
9,5
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
af: Btw-compensatiefonds
‒ 5,0
Hoofdstuk 9B artikel 6
Landbouw, Visserij, Voedselzekerheid en Natuur
4,2
H14: Landbouw, Visserij, Voedselzekerheid en Natuur
4,2
Tabel 2.5 + saldorelevante uitgaven uit tabel 2.6 bijlagen MN
Overig
6,7
1. Totaal inkomsten
481,2
Tabel 1.1 Budgetaire kerngegevens
2. Totale netto-uitgaven relevant voor het EMU-saldo
516,8
Tabel 1.1 Budgetaire kerngegevens
3. EMU-saldo centrale overheid (=1-2)
‒ 35,6
Tabel 1.1 Budgetaire kerngegevens
1.3 EMU-saldo
Tabel 1.3.1 geeft het EMU-saldo van de collectieve sector weer. Dit EMU-saldo - ook wel overheidssaldo genoemd - is de optelsom van alle inkomsten en uitgaven van de Rijksoverheid en de decentrale overheden. De inkomsten en uitgaven van de Rijksoverheid zijn in meer detail te vinden in bijlage 2 en 3 van deze Miljoenennota. Om tot het EMU-saldo te komen, moeten wel enkele correcties worden toegepast op de inkomsten en uitgaven, want sommige uitgaven tellen niet mee voor het EMU-saldo, terwijl voor andere posten een ander bedrag meetelt voor het EMU-saldo dan in de Rijksbegroting (op kasbasis) is opgenomen.
Tabel 1.3.1 EMU-saldo
(in miljoenen euro, min = tekort)
2026
2027
2028
2029
2030
2031
Bron
1
Belasting- en premieontvangsten
453.706
481.234
503.887
526.316
546.852
564.912
Tabel 3.1.2
2
Af: Totale netto-uitgaven
530.100
565.803
582.676
613.253
633.895
654.983
Tabel 2.1
3
Af: Niet EMU-saldo relevante uitgaven
‒ 50.041
‒ 51.257
‒ 49.105
‒ 54.005
‒ 56.020
‒ 57.931
Tabel 1.3.2
4
Bij: Kas-transverschillen en overige posten
‒ 1.143
‒ 2.250
‒ 2.298
‒ 253
239
‒ 829
Tabel 1.3.3
5
Bij: EMU-saldo decentrale overheden
‒ 1.102
‒ 1.150
‒ 1.199
‒ 1.244
‒ 1.290
‒ 1.332
6
EMU-saldo collectieve sector (1-2-3+4+5)
‒ 28.598
‒ 36.711
‒ 33.181
‒ 34.429
‒ 32.074
‒ 34.301
De uitgaven die wel op de Rijksbegroting staan maar niet meetellen voor het EMU-saldo staan vermeld in Tabel 1.3.2. Wat er wel en niet meetelt voor het EMU-saldo is vastgesteld door Eurostat. Financiële transacties, zoals het verstrekken van (studie)leningen of het verkopen van staatsbezit, zijn meestal niet relevant voor het EMU-saldo. Ook de rente die is ontvangen op renteswaps en uit de verkoop ervan tellen niet mee. De rijksbijdrage aan de sociale fondsen is niet relevant voor het EMU-saldo omdat dit een transactie vormt tussen twee onderdelen van de collectieve sector: de uitgave van het Rijk is een ontvangst voor de sociale fondsen. Ook de post kasbeheer is een transactie binnen de collectieve sector. Deze bestaat uit de toe- of afname van het geld dat de deelnemers aan het schatkistbankieren bij het Rijk aanhouden.
Tabel 1.3.2 Uitgaven niet-relevant voor het EMU-saldo
(in miljoenen euro, plus = uitgave)
2026
2027
2028
2029
2030
2031
Verstrekking studieleningen
2.254
1.932
1.684
1.615
1.550
1.497
Aflossing studieleningen
‒ 1.748
‒ 2.364
‒ 1.777
‒ 1.792
‒ 1.812
‒ 1.839
Rijksbijdragen aan de sociale fondsen
56.733
58.754
64.167
69.035
73.165
78.064
Lening TenneT
0
0
0
0
0
0
Lening EBN
7.751
249
‒ 8.000
0
0
0
w.v. uitgaven
7.751
8.000
0
0
0
0
w.v. ontvangsten
0
‒ 7.751
‒ 8.000
0
0
0
Rente sociale fondsen
1.714
2.525
2.500
3.167
3.930
4.820
Kasbeheer
‒ 11.548
‒ 12.417
‒ 15.085
‒ 16.394
‒ 19.398
‒ 21.827
Rente-ontvangsten derivaten
0
0
0
0
0
0
Voortijdige beëindigen derivaten
0
0
0
0
0
0
Aan- en verkoop staatsdeelnemingen
‒ 4.519
377
150
‒ 1.500
‒ 750
‒ 2.500
Diverse leningen
‒ 542
‒ 118
‒ 123
‒ 231
‒ 653
‒ 490
Exportkredietverzekering
100
106
75
66
54
54
Oekraïne
0
0
0
0
‒ 67
‒ 100
Reservering Nationale Investeringsinstelling
0
2.150
5.411
0
0
0
Overig
‒ 154
65
103
40
0
253
Totaal
50.041
51.257
49.105
54.005
56.020
57.931
Tabel 1.3.3 geeft de posten weer die wel meetellen voor het EMU-saldo, maar die niet, of niet op dezelfde manier in de Rijksbegroting staan. Voor een deel ervan geldt dat voor het EMU-saldo wordt gerekend met de uitgaven en ontvangsten op transactiebasis, terwijl de Rijksbegroting op kasbasis wordt opgesteld. Om tot het EMU-saldo te komen, moet daarom bovenop de uitgave of ontvangst op kasbasis ook nog het kas-transverschil worden meegeteld. Daarnaast zijn er een aantal posten die niet op de Rijksbegroting staan maar wel meetellen voor het EMU-saldo, zoals bijvoorbeeld het positieve of negatieve saldo van agentschappen en de kosten van zorgverzekeraars (de zogenoemde zorgbemiddelingskosten).
Tabel 1.3.3 Kas-transverschillen en overige posten
Tabel 1.3.4 geeft een uitsplitsing van het EMU-saldo voor de drie verschillende onderdelen van de collectieve sector. In tabel 1.3.5 en tabel 1.3.6 wordt het EMU-saldo van het Rijk en sociale fondsen nader uitgesplitst.
Tabel 1.3.4 Opbouw EMU-saldo collectieve sector
(in miljoenen euro, min = tekort)
2026
2027
2028
2029
2030
2031
EMU-saldo Rijk
‒ 35.247
‒ 50.110
‒ 47.212
‒ 49.869
‒ 50.273
‒ 55.068
EMU-saldo sociale fondsen
7.751
14.549
15.230
16.684
19.489
22.099
EMU-saldo decentrale overheden
‒ 1.102
‒ 1.150
‒ 1.199
‒ 1.244
‒ 1.290
‒ 1.332
EMU-saldo collectieve sector
‒ 28.598
‒ 36.711
‒ 33.181
‒ 34.429
‒ 32.074
‒ 34.301
EMU-saldo collectieve sector (in procenten bbp)
‒ 2,3
‒ 2,9
‒ 2,5
‒ 2,5
‒ 2,2
‒ 2,3
Tabel 1.3.5 EMU-saldo Rijk
(in miljoenen euro, min = uitgave/tekort)
2026
2027
2028
2029
2030
2031
Bron
Belastingontvangsten
305.936
317.654
336.207
352.667
366.314
377.777
Tabel 3.1.2
Netto begrotingsgefinancierde uitgaven
‒ 332.473
‒ 355.870
‒ 364.335
‒ 384.986
‒ 396.696
‒ 408.037
Tabel 2.1
Af: niet EMU-saldo relevante uitgaven
50.041
51.257
49.105
54.005
56.020
57.931
Tabel 1.3.2
Betaalde rijksbijdrage en rente aan sociale fondsen
‒ 58.447
‒ 61.279
‒ 66.667
‒ 72.202
‒ 77.096
‒ 82.884
Tabel 1.3.2
Kas-transverschillen en overige posten Rijk
‒ 305
‒ 1.873
‒ 1.522
647
1.184
144
Tabel 1.3.3
EMU-saldo Rijk (centrale overheid )
‒ 35.247
‒ 50.110
‒ 47.212
‒ 49.869
‒ 50.273
‒ 55.068
Tabel 1.3.6 EMU-saldo sociale fondsen
(in miljoenen euro, min = uitgave/tekort)
2026
2027
2028
2029
2030
2031
Bron
Premie-ontvangsten
147.770
163.580
167.680
173.649
180.538
187.135
Tabel 3.1.2
Ontvangen rijksbijdragen en rente
58.447
61.279
66.667
72.202
77.096
82.884
Tabel 1.3.2
Premiegefinancierde uitgaven
‒ 197.628
‒ 209.933
‒ 218.341
‒ 228.268
‒ 237.199
‒ 246.947
Tabel 2.1
Eigenrisicodragers WGA/ZW
699
720
739
737
735
733
Tabel 1.3.3
Zorgbemiddelingskosten
‒ 1.537
‒ 1.097
‒ 1.515
‒ 1.637
‒ 1.681
‒ 1.706
Tabel 1.3.3
EMU-saldo sociale fondsen
7.751
14.549
15.230
16.684
19.489
22.099
Het overheidssaldo komt in 2027 naar verwachting uit op een tekort van 2,9% van het bbp. Tabel 1.3.7 toont hoe dit saldo zich verhoudt tot het saldo dat is geraamd voor het lopende begrotingsjaar 2026.
Tabel 1.3.7 Horizontale toelichting EMU-saldo
(min = tekort)
Miljarden euro
Procenten bbp
EMU-saldo 2026
‒ 28,6
‒ 2,3%
Noemereffect
0,0
0,1%
Uitgaven aan Rijksbegroting
‒ 38,0
‒ 3,0%
Niet-kaderrelevante uitgaven
3,5
0,3%
Inkomsten
27,5
2,2%
Kastransverschillen
‒ 1,6
‒ 0,1%
Overig
0,4
0,0%
EMU-saldo 2027
‒ 36,7
‒ 2,9%
Ten opzichte van de Voorjaarsnota 2026 van afgelopen voorjaar is het saldo voor 2026 met 0.2 procentpunt bbp bijgesteld naar ‒ 2,3% bbp en het saldo voor 2027 is gelijk gebleven. Dit wordt zichtbaar wanneer de verandering van het saldo niet van jaar op jaar (horizontaal) wordt bekeken, maar als ontwikkeling sinds de Voorjaarsnota (verticaal). Deze verticale ontwikkeling is weergeven in Tabel 1.3.8.
Tabel 1.3.8 Verticale toelichting EMU-saldo
(in procenten bbp, min = tekort)
2026
2027
2028
2029
2030
2031
EMU-saldo Voorjaarsnota 2026
‒ 2,5%
‒ 2,9%
‒ 2,5%
‒ 2,3%
‒ 2,1%
‒ 2,1%
Noemereffect
0,0%
0,0%
0,0%
0,0%
0,0%
0,0%
Belasting- en premieinkomsten
‒ 0,2%
0,0%
‒ 0,1%
0,1%
0,1%
0,0%
Uitgavenkader
0,2%
0,0%
0,0%
‒ 0,3%
‒ 0,2%
‒ 0,1%
Niet-kaderrelevante uitgaven en correcties van EMU-saldo
0,2%
0,0%
0,1%
0,0%
0,0%
‒ 0,1%
EMU-saldo decentrale overheden
0,0%
0,0%
0,0%
0,0%
0,0%
0,0%
EMU-saldo Miljoenennota 2027
‒ 2,3%
‒ 2,9%
‒ 2,5%
‒ 2,5%
‒ 2,2%
‒ 2,3%
Tabel 1.3.9 bevat een overzicht van de gerealiseerde EMU-saldi vanaf 2011 en de verwachte EMU-saldi tot en met het jaar 2031, uitgedrukt in zowel miljarden euro als in procenten van het bbp.
Tabel 1.3.9 Historisch overzicht EMU-saldo
(in miljarden euro, min = tekort)
2011
2012
2013
2014
2015
2016
2017
EMU-saldo
‒ 29,0
‒ 25,2
‒ 19,1
‒ 14,7
‒ 12,8
1,6
10,2
Bruto binnenlands product
656,0
658,2
665,6
678,6
699,2
720,2
750,9
EMU-saldo (in procenten bbp)
‒ 4,4
‒ 3,8
‒ 2,9
‒ 2,2
‒ 1,8
0,2
1,4
2018
2019
2020
2021
2022
2023
2024
EMU-saldo
11,8
15,8
‒ 30,3
‒ 20,1
0,0
‒ 3,9
‒ 8,3
Bruto binnenlands product
787,3
829,8
816,5
891,6
993,8
1.050,1
1.121,5
EMU-saldo (in procenten bbp)
1,5
1,9
‒ 3,7
‒ 2,3
0,0
‒ 0,4
‒ 0,7
2025
2026
2027
2028
2029
2030
2031
EMU-saldo
‒ 18,7
‒ 28,6
‒ 36,7
‒ 33,2
‒ 34,4
‒ 32,1
‒ 34,3
Bruto binnenlands product
1.179,5
1.224,0
1.277,6
1.331,8
1.381,7
1.433,2
1.479,6
EMU-saldo (in procenten bbp)
‒ 1,6
‒ 2,3
‒ 2,9
‒ 2,5
‒ 2,5
‒ 2,2
‒ 2,3
1.4 EMU-schuld
Tabel 1.4.1 geeft het financieringssaldo van het Rijk weer. Het financieringssaldo is het bedrag dat het Rijk op kasbasis in een jaar tekort komt of juist over heeft. Het financieringssaldo is daarmee dus ook het bedrag dat in een jaar extra moet worden geleend of schulden mee kunnen worden afgelost. Waar het EMU-saldo berekend wordt op transactiebasis, wordt het financieringssaldo berekend op kasbasis. Om tot het financieringssaldo te komen, moet er naast het optellen van de belastingontvangsten en de uitgaven ook nog een aantal correcties worden toegepast. Ten eerste zijn de belastingen zoals die meetellen voor het EMU-saldo berekend op transactiebasis. Om tot de belastingen op kasbasis te komen, moet het kas-transverschil hier dus vanaf worden getrokken. Hetzelfde geldt voor posten op de Rijksbegroting die niet op kasbasis zijn. Allereerst is dat de rente op de staatsschuld: deze staan in de Rijksbegroting op transactiebasis, terwijl voor het financieringssaldo alleen de kasuitgaven meetellen. Ten tweede wordt geld storten in (of opnemen uit) een begrotingsreserve op de begroting gezet als uitgave of ontvangst, terwijl het geld niet daadwerkelijk de schatkist verlaat of binnenkomt. Voor deze post wordt dus ook gecorrigeerd.
Tabel 1.4.1 Financieringssaldo Rijksoverheid
(in miljoenen euro, min = uitgave/tekort)
2026
2027
2028
2029
2030
2031
Belastinginkomsten (kasbasis)
298.831
316.040
334.384
350.855
364.643
376.206
Netto begrotingsgefinancierde uitgaven
‒ 332.473
‒ 355.870
‒ 364.335
‒ 384.986
‒ 396.696
‒ 408.037
Af: kas-transverschil rentelasten
640
50
‒ 540
70
‒ 290
‒ 290
Mutatie begrotingsreserves
‒ 1.099
‒ 838
‒ 622
‒ 152
‒ 4
‒ 4
Mutatie derdenrekeningen
0
0
0
0
0
0
Overbruggingskrediet Fortis/ABN Amro
300
150
0
0
0
0
Financieringssaldo Rijksoverheid
‒ 33.800
‒ 40.468
‒ 31.113
‒ 34.213
‒ 32.347
‒ 32.125
Het financieringssaldo werkt één op één door in de staatsschuld. Voor een financieringstekort moet immers geleend worden, terwijl een overschot gebruikt kan worden om schulden af te lossen. Tabel 1.4.2 geeft de opbouw van de EMU-schuld weer. De EMU-schuld is de schuld van de hele collectieve sector. Dus ook het tekort van decentrale overheden en agentschappen telt mee voor de EMU-schuld.
Tabel 1.4.2 Opbouw EMU-schuld collectieve sector
(in miljoenen euro, min = kasoverschot)
2026
2027
2028
2029
2030
2031
EMU-schuld begin jaar
523.541
558.143
599.611
631.923
667.379
701.016
Financieringssaldo Rijksoverheid
33.800
40.468
31.113
34.213
32.347
32.125
EMU-saldo decentrale overheden
1.102
1.150
1.199
1.244
1.290
1.332
EMU-saldo rest centrale overheid
0
0
0
0
0
0
Overig
‒ 300
‒ 150
0
0
0
0
EMU-schuld einde jaar
558.143
599.611
631.923
667.379
701.016
734.472
Tabel 1.4.3 toont de ontwikkeling van de EMU-schuld uitgedrukt als percentage van het bbp. Dit wordt de EMU-schuldquote genoemd. Behalve het begrotingstekort of -overschot heeft ook de ontwikkeling van het bbp zelf invloed op de schuldquote. Als het bbp groeit, daalt ceteris paribus de schuldquote. Dit is het noemereffect.
Tabel 1.4.3 Opbouw EMU-schuldquote
(in procenten bbp, plus = toename schuld)
2026
2027
2028
2029
2030
2031
EMU-schuldquote begin jaar
44,4
45,6
46,9
47,4
48,3
48,9
Noemereffect bbp
‒ 1,6
‒ 1,9
‒ 1,9
‒ 1,7
‒ 1,7
‒ 1,5
Financieringssaldo Rijksoverheid
2,8
3,2
2,3
2,5
2,3
2,2
EMU-saldo decentrale overheden
0,1
0,1
0,1
0,1
0,1
0,1
EMU-saldo rest centrale overheid
0,0
0,0
0,0
0,0
0,0
0,0
Overig
‒ 0,0
‒ 0,0
0,0
0,0
0,0
0,0
EMU-schuldquote einde jaar
45,6
46,9
47,4
48,3
48,9
49,6
De EMU-schuld komt eind 2027 naar verwachting uit op 46,9% van het bbp. Vergeleken met de verwachte EMU-schuld eind 2026 betekent dit per saldo een verhoging van de schuld. Voor deze verhoging zijn verschillende oorzaken. Deze oorzaken zijn uitgesplitst in tabel 1.4.4.
Tabel 1.4.4 Horizontale toelichting EMU-schuld
(plus = toename schuld)
Miljarden euro
Procenten bbp
EMU-schuld ultimo 2026
558,1
45,6%
Noemereffect
‒ 1,9%
EMU-saldo
36,6
2,9%
Lening EBN
0,2
0,0%
Schatkistbankieren
2,1
0,2%
Aan- en verkoop staatsdeelnemingen
0,4
0,0%
Studieleningen
‒ 0,4
0,0%
Opbrengst/kosten derivaten
0,0
0,0%
Overige kastransverschillen
0,5
0,0%
Overige financiële transacties
2,1
0,2%
EMU-schuld ultimo 2027
599,6
46,9%
Tabel 1.4.5 toont dat de raming van de verwachte schuld is bijgesteld sinds de Voorjaarsnota 2026. Dit komt voornamelijk door het vrijvallen van de lening aan Tennet en de doorwerking daarvan op de schuld. De verwachte schuld aan het eind van 2027 wordt nu geraamd op 46,9% en de schuldverwachting voor het eind van 2031 bedraagt 49,6% van het bbp.
Tabel 1.4.5 Verticale toelichting EMU-schuld
(in procenten bbp, plus = toename schuld)
2026
2027
2028
2029
2030
2031
EMU-schuld Voorjaarsnota 2026
46,6%
48,0%
48,4%
49,0%
49,4%
50,1%
Noemereffect door bbp-ontwikkeling
0,3%
‒ 0,1%
‒ 0,1%
‒ 0,1%
‒ 0,1%
‒ 0,1%
Doorwerking schuld t-1
0,0%
‒ 1,2%
‒ 1,0%
‒ 0,9%
‒ 0,6%
‒ 0,4%
Mutatie EMU-saldo
‒ 0,2%
0,0%
0,0%
0,2%
0,2%
0,2%
Financiële transacties en kastransverschillen
‒ 1,2%
0,0%
0,1%
0,0%
0,0%
‒ 0,2%
Overige mutaties
0,1%
0,2%
0,0%
0,0%
0,0%
0,0%
EMU-schuld Miljoenennota 2027
45,6%
46,9%
47,4%
48,3%
48,9%
49,6%
Tabel 1.4.6 geeft een overzicht van de gerealiseerde EMU-schuld vanaf 2011 en de verwachte EMU-schuld tot en met het jaar 2031, uitgedrukt in zowel miljarden euro als in procenten van het bbp.
Tabel 1.4.6 Historisch overzicht EMU-schuld
(in miljarden euro)
2011
2012
2013
2014
2015
2016
2017
EMU-schuld
402
433
447
456
446
438
420
Bruto binnenlands product
650
653
660
672
690
708
738
EMU-schuld (in procenten bbp)
61,2
65,7
67,2
67,2
63,8
60,9
56,0
2018
2019
2020
2021
2022
2023
2024
EMU-schuld
406
395
436
450
480
482
492
Bruto binnenlands product
774
813
797
871
959
1068
1.134
EMU-schuld (in procenten bbp)
51,6
47,7
53,4
50,5
48,4
45,8
43,7
2025
2026
2027
2028
2029
2030
2031
EMU-schuld
524
558
600
632
667
701
734
Bruto binnenlands product
1.179
1.224
1.278
1.332
1.382
1.433
1.480
EMU-schuld (in procenten bbp)
44,4
45,6
46,9
47,4
48,3
48,9
49,6
2 UITGAVEN EN NIET-BELASTINGONTVANGSTEN
Deze bijlage biedt verschillende overzichten van de uitgaven en de niet-belastingontvangsten van de Rijksoverheid. De overheidsuitgaven kunnen op kasbasis, maar ook op transactiebasis worden geregistreerd. In het eerste geval worden uitgaven geboekt in de periode waarin de daadwerkelijke betalingen vanaf de bankrekeningen van het Rijk plaatsvinden. In het tweede geval worden de uitgaven geboekt in de periode waarin de rechten en verplichtingen zijn ontstaan. Op de departementale begrotingen worden de uitgaven op kasbasis geregistreerd. Het saldo van de overheid (EMU-saldo) wordt echter niet berekend op basis van de uitgaven op kasbasis, maar op transactiebasis. Bij de tabellen hieronder worden de gebruikte begrippen verder toegelicht.
Tabel 2.1 bevat alle netto-uitgaven van de Rijksoverheid. De netto-uitgaven zijn de uitgaven minus de niet-belastingontvangsten. Om de uitgaven te beheersen is er een jaarlijks uitgavenkader. De meeste netto-uitgaven vallen onder dit uitgavenkader. Er zijn echter ook uitgaven en ontvangsten die niet onder het kader vallen. Deze worden de niet-kaderrelevante uitgaven en ontvangsten genoemd.
De uitgaven zijn in tabel 2.1 uitgesplitst in begrotingsgefinancierde en premiegefinancierde uitgaven. De begrotingsgefinancierde uitgaven worden betaald uit de belastingen en zijn de optelling van alle uitgaven en niet-belastingontvangsten op de departementale begrotingen. Dit zijn de uitgaven waarvoor het parlement autorisatie verleent door de begrotingen aan te nemen. Naast de begrotingsgefinancierde uitgaven zijn er ook premiegefinancierde uitgaven. De uitgaven aan zorg en sociale zekerheid worden voor een groot deel gefinancierd uit sociale premies. In het onderste deel van de tabel zijn de begrotings- en premiegefinancierde uitgaven samengenomen.
Tabel 2.1 Netto-uitgaven naar type en kaderrelevantie
(in miljoenen euro)
2026
2027
2028
2029
2030
2031
Bron
Begrotingsgefinancierde netto-uitgaven
332.473
355.870
364.335
384.986
396.696
408.037
Tabel 2.4
Premiegefinancierde netto-uitgaven
197.628
209.933
218.341
228.268
237.199
246.947
Tabel 2.5 & 2.6
Waarvan premiegefinancierde netto-uitgaven Sociale Zekerheid
93.211
99.226
103.982
109.000
112.673
116.645
Waarvan premiegefinancierde netto-uitgaven Zorg
104.417
110.707
114.359
119.268
124.526
130.302
Totaal netto-uitgaven
530.100
565.803
582.676
613.253
633.895
654.983
Totaal netto-uitgaven onder het uitgavenkader
450.748
488.708
510.583
532.682
548.752
566.116
Tabel 2.5
Netto-uitgaven buiten het uitgavenkader
79.352
77.094
72.093
80.571
85.143
88.868
Tabel 2.6
Totaal netto-uitgaven
530.100
565.803
582.676
613.253
633.895
654.983
Tabel 2.2 geeft alle uitgaven weer zoals die vermeld zijn in de individuele begrotingshoofdstukken van de Rijksbegroting. In die hoofdstukken zelf zijn de uitgaven verdeeld over verschillende beleidsartikelen en niet-beleidsartikelen, maar in de tabel wordt alleen het totaal per hoofdstuk weergegeven. Deze tabel bevat dus alle geraamde uitgaven waarvoor het parlement goedkeuring geeft door het betreffende begrotingswetvoorstel aan te nemen. Deze uitgaven worden daarom ook wel de begrotingsgefinancierde uitgaven genoemd. Voor vrijwel alle begrotingshoofdstukken geldt dat de genoemde bedragen ook de raming zijn van wat de rijksoverheid op kasbasis denkt te gaan uitgeven. Alleen voor het begrotingshoofdstuk van Nationale Schuld geldt dat die begroting deels op transactiebasis wordt opgesteld. De uitgaven aan het aflossen van de staatsschuld zijn niet in deze tabel opgenomen. Deze zijn opgenomen in bijlage 1 budgettaire kerngegevens.
Tabel 2.2 Uitgaven begrotingen
(in miljoenen euro)
2026
2027
2028
2029
2030
2031
1
De Koning
62
62
62
62
62
62
2A
Staten-Generaal
313
289
283
280
298
277
2B
Overige Hoge Colleges van Staat, Kabinetten en de Kiesraad
226
229
211
217
210
209
3
Algemene Zaken
114
113
108
103
101
99
4
Koninkrijksrelaties
215
202
178
139
145
133
5
Buitenlandse Zaken
17.019
17.734
19.054
19.269
19.402
19.614
6
Justitie en Veiligheid
19.181
19.902
20.051
20.192
19.960
19.918
7
Binnenlandse Zaken en Koninkrijksrelaties
5.066
4.811
4.250
3.560
3.056
2.786
8
Onderwijs, Cultuur en Wetenschap
60.169
60.774
60.335
59.943
59.557
59.314
9A
Nationale Schuld (Transactiebasis)
13.719
18.407
18.976
21.559
24.021
26.559
9B
Financiën
13.986
13.998
11.537
11.187
11.051
11.317
10
Defensie
23.336
14.792
15.110
15.163
13.312
13.322
12
Infrastructuur en Waterstaat
4.100
4.251
3.886
3.725
3.724
3.613
13
Economische Zaken
3.236
3.486
3.298
2.921
2.651
2.428
14
Landbouw, Visserij, Voedselzekerheid en Natuur
3.352
4.309
5.064
4.740
4.278
4.238
15
Sociale Zaken en Werkgelegenheid
66.432
68.335
71.061
74.327
76.611
79.521
16
Volksgezondheid, Welzijn en Sport
38.528
40.702
43.197
45.402
46.982
49.208
17
Buitenlandse Handel en Ontwikkelingshulp
3.841
3.925
4.471
4.707
4.115
3.726
20
Asiel en Migratie
8.515
8.198
6.908
6.411
4.830
4.585
22
Volkshuisvesting en Ruimtelijke Ordening
9.286
10.150
9.574
10.216
9.933
9.855
23
Klimaat en Groene Groei
13.214
14.882
8.355
6.900
7.593
5.547
50
Gemeentefonds
48.316
49.956
47.200
46.020
45.905
45.845
51
Provinciefonds
4.299
4.070
4.042
3.912
3.690
3.644
55
Mobiliteitsfonds
11.156
10.738
11.208
11.793
11.503
11.419
58
Diergezondheidsfonds
49
43
43
44
44
44
60
Accres Gemeentefonds
0
435
2.822
4.958
7.780
10.119
61
Accres Provinciefonds
0
172
388
580
810
997
64
BES-fonds
96
96
98
99
103
103
65
Deltafonds
2.046
2.065
1.965
1.782
1.821
2.101
66
Defensiematerieelbegrotingsfonds
13.127
14.132
18.347
20.465
22.823
24.825
70
Nationaal Groeifonds
0
230
669
591
825
777
71
Klimaatfonds
0
772
1.742
2.210
2.164
2.099
80
Prijsbijstelling
0
1.964
3.998
5.797
7.967
8.874
81
Arbeidsvoorwaarden
0
3.857
6.938
9.958
13.439
16.286
83
Koppeling Uitkeringen
0
1.132
2.184
3.236
4.227
5.265
86
Aanvullende Post
‒ 5.271
735
7.000
6.195
7.356
9.555
Totaal
377.728
399.948
414.615
428.662
442.346
458.283
Tabel 2.3 bevat alle niet-belastingontvangsten op de verschillende begrotingshoofdstukken van de Rijksbegroting. Het betreft hier alle ontvangsten die geen belasting- of premie-ontvangst zijn. Denk bijvoorbeeld aan het dividend dat uitgekeerd wordt door staatsdeelnemingen, terugbetaalde studieschulden of de opbrengst uit boetes en schikkingen. Ook hier geldt dat alle bedragen op kasbasis zijn, behalve de begroting van Nationale Schuld, die deels op transactiebasis is opgesteld. De ontvangsten vanuit het uitgeven van nieuwe staatschuld zijn niet meegeteld in deze tabel. Deze ontvangsten zijn opgenomen in bijlage 1 budgettaire kerngegevens.
Tabel 2.3 Niet-belastingontvangsten begrotingen
(in miljoenen euro)
2026
2027
2028
2029
2030
2031
1
De Koning
0
0
0
0
0
0
2A
Staten-Generaal
4
4
4
4
4
4
2B
Overige Hoge Colleges van Staat, Kabinetten en de Kiesraad
11
7
7
7
7
7
3
Algemene Zaken
10
10
10
9
9
9
4
Koninkrijksrelaties
229
161
155
184
525
354
5
Buitenlandse Zaken
4.678
1.776
1.835
1.867
1.918
1.954
6
Justitie en Veiligheid
1.791
1.593
1.622
1.646
1.668
1.691
7
Binnenlandse Zaken en Koninkrijksrelaties
1.883
1.615
1.640
1.258
1.025
739
8
Onderwijs, Cultuur en Wetenschap
2.516
3.345
2.721
2.800
2.874
2.925
9A
Nationale Schuld (Transactiebasis)
14.488
15.393
18.122
19.475
22.525
24.994
9B
Financiën
9.360
4.060
4.416
5.247
4.647
6.566
10
Defensie
437
243
148
148
148
148
12
Infrastructuur en Waterstaat
612
1.156
1.154
1.191
1.149
1.148
13
Economische Zaken
613
243
271
360
246
252
14
Landbouw, Visserij, Voedselzekerheid en Natuur
231
84
87
89
89
93
15
Sociale Zaken en Werkgelegenheid
2.689
2.676
2.673
2.651
2.568
2.484
16
Volksgezondheid, Welzijn en Sport
969
801
812
825
849
865
17
Buitenlandse Handel en Ontwikkelingshulp
49
45
43
43
43
43
20
Asiel en Migratie
107
14
14
14
14
14
22
Volkshuisvesting en Ruimtelijke Ordening
791
557
571
570
579
563
23
Klimaat en Groene Groei
2.753
9.561
13.216
4.553
3.986
4.552
55
Mobiliteitsfonds
632
338
345
319
355
401
58
Diergezondheidsfonds
50
58
43
44
44
44
65
Deltafonds
182
168
188
195
198
218
66
Defensiematerieelbegrotingsfonds
172
163
171
159
158
149
83
Koppeling Uitkeringen
0
7
13
19
24
30
Totaal
45.256
44.078
50.280
43.676
45.650
50.247
Tabel 2.4 geeft de netto-uitgaven per begrotingshoofdstuk weer. Dit zijn de uitgaven uit tabel 2.2 minus de niet-belastingontvangsten uit tabel 2.3.
Tabel 2.4 Netto-uitgaven begrotingen
(in miljoenen euro)
2026
2027
2028
2029
2030
2031
1
De Koning
62
62
62
62
62
62
2A
Staten-Generaal
309
285
279
275
294
273
2B
Overige Hoge Colleges van Staat en Kabinetten van de Gouverneurs
215
222
204
210
202
202
3
Algemene Zaken
104
103
99
94
91
90
4
Koninkrijksrelaties
‒ 14
41
23
‒ 45
‒ 380
‒ 220
5
Buitenlandse Zaken
12.341
15.958
17.219
17.402
17.484
17.661
6
Justitie en Veiligheid
17.390
18.308
18.429
18.546
18.292
18.227
7
Binnenlandse Zaken
3.183
3.196
2.610
2.302
2.031
2.047
8
Onderwijs, Cultuur en Wetenschap
57.653
57.430
57.615
57.143
56.683
56.389
9A
Nationale Schuld (Transactiebasis)
‒ 770
3.014
854
2.084
1.496
1.564
9B
Financiën
4.626
9.938
7.121
5.940
6.404
4.752
10
Defensie
22.899
14.550
14.962
15.015
13.164
13.174
12
Infrastructuur en Waterstaat
3.489
3.095
2.733
2.534
2.575
2.464
13
Economische Zaken
2.623
3.242
3.027
2.561
2.405
2.176
14
Landbouw, Visserij, Voedselzekerheid en Natuur
3.121
4.225
4.976
4.651
4.189
4.145
15
Sociale Zaken en Werkgelegenheid
63.743
65.660
68.388
71.676
74.043
77.037
16
Volksgezondheid, Welzijn en Sport
37.559
39.901
42.385
44.577
46.133
48.343
17
Buitenlandse Handel en Ontwikkelingshulp
3.792
3.880
4.428
4.664
4.072
3.683
20
Asiel en Migratie
8.408
8.184
6.895
6.398
4.816
4.571
22
Volkshuisvesting en Ruimtelijke Ordening
8.495
9.594
9.003
9.646
9.355
9.292
23
Klimaat en Groene Groei
10.461
5.321
‒ 4.861
2.347
3.607
995
50
Gemeentefonds
48.316
49.956
47.200
46.020
45.905
45.845
51
Provinciefonds
4.299
4.070
4.042
3.912
3.690
3.644
55
Mobiliteitsfonds
10.525
10.400
10.863
11.474
11.148
11.018
58
Diergezondheidsfonds
‒ 1
‒ 15
0
0
0
0
60
Accres Gemeentefonds
0
435
2.822
4.958
7.780
10.119
61
Accres Provinciefonds
0
172
388
580
810
997
64
BES-fonds
96
96
98
99
103
103
65
Deltafonds
1.864
1.897
1.778
1.587
1.623
1.883
66
Defensiematerieelbegrotingsfonds
12.955
13.968
18.176
20.306
22.665
24.675
70
Nationaal Groeifonds
0
230
669
591
825
777
71
Klimaatfonds
0
772
1.742
2.210
2.164
2.099
80
Prijsbijstelling
0
1.964
3.998
5.797
7.967
8.874
81
Arbeidsvoorwaarden
0
3.857
6.938
9.958
13.439
16.286
83
Koppeling Uitkeringen
0
1.125
2.172
3.217
4.203
5.235
86
Aanvullende Post
‒ 5.271
735
7.000
6.195
7.356
9.555
Totaal
332.473
355.870
364.335
384.986
396.696
408.037
De tabel 2.5 toont de netto-uitgaven onder het uitgavenkader, uitgesplitst naar begrotingshoofdstuk.
Tabel 2.5 Netto-uitgaven onder het uitgavenkader
(in miljoenen euro)
2026
2027
2028
2029
2030
2031
1
De Koning
62
62
62
62
62
62
2A
Staten-Generaal
309
285
279
275
294
273
2B
Overige Hoge Colleges van Staat en Kabinetten van de Gouverneurs
215
222
204
210
202
202
3
Algemene Zaken
104
103
99
94
91
90
4
Koninkrijksrelaties
58
145
121
98
105
102
5
Buitenlandse Zaken
6.662
9.524
10.669
10.901
10.883
10.986
6
Justitie en Veiligheid
17.390
18.308
18.429
18.546
18.292
18.227
7
Binnenlandse Zaken
3.183
3.196
2.610
2.302
2.031
2.047
8
Onderwijs, Cultuur en Wetenschap
57.148
57.862
57.708
57.320
56.946
56.731
9A
Nationale Schuld (Transactiebasis)
26
24
23
23
23
23
9B
Financiën
11.579
11.727
9.278
9.625
9.503
9.399
10
Defensie
14.168
14.550
14.962
15.015
13.164
13.174
12
Infrastructuur en Waterstaat
4.044
4.212
3.854
3.651
3.692
3.581
13
Economische Zaken
2.774
3.149
2.938
2.521
2.405
2.176
14
Landbouw, Visserij, Voedselzekerheid en Natuur
3.121
4.225
4.976
4.651
4.189
4.145
15
Sociale Zaken en Werkgelegenheid
32.984
33.890
34.439
35.604
35.782
36.161
16
Volksgezondheid, Welzijn en Sport
6.626
7.286
6.747
6.180
5.623
5.440
17
Buitenlandse Handel en Ontwikkelingshulp
3.805
3.890
4.436
4.672
4.080
3.690
20
Asiel en Migratie
8.408
8.184
6.895
6.398
4.816
4.571
22
Volkshuisvesting en Ruimtelijke Ordening
8.505
9.626
8.993
9.636
9.345
9.325
23
Klimaat en Groene Groei
3.705
5.962
7.700
6.266
7.128
4.703
40
Sociale Verzekeringen
88.672
94.142
98.463
103.123
106.771
110.701
41
Premiegefinancierde Zorg
104.417
110.707
114.359
119.268
124.526
130.302
50
Gemeentefonds
48.316
49.956
47.200
46.020
45.905
45.845
51
Provinciefonds
4.299
4.070
4.042
3.912
3.690
3.644
55
Mobiliteitsfonds
10.525
10.414
10.879
11.494
11.180
11.064
60
Accres Gemeentefonds
0
435
2.822
4.958
7.780
10.119
61
Accres Provinciefonds
0
172
388
580
810
997
64
BES-fonds
96
96
98
99
103
103
65
Deltafonds
1.864
1.897
1.778
1.587
1.623
1.883
66
Defensiematerieelbegrotingsfonds
12.955
13.968
18.176
20.306
22.665
24.675
70
Nationaal Groeifonds
0
230
669
591
825
777
71
Klimaatfonds
0
772
1.742
2.210
2.164
2.099
80
Prijsbijstelling
0
1.751
3.546
5.115
7.057
7.723
81
Arbeidsvoorwaarden
0
3.857
6.938
9.958
13.439
16.286
83
Koppeling Uitkeringen
0
1.125
2.172
3.217
4.203
5.235
86
Aanvullende Post
‒ 5.271
‒ 1.315
1.889
6.195
7.356
9.555
Totaal netto-uitgaven onder het uitgavenkader
450.748
488.708
510.583
532.682
548.752
566.116
Tabel 2.6 geeft per begrotingshoofdstuk de netto-uitgaven weer die niet meetellen voor het uitgavenkader. Het gaat hier bijvoorbeeld om uitgaven die niet meetellen in het overheidstekort (EMU-saldo), zoals het verstrekken van leningen, de bijdrage van het Rijk aan de sociale fondsen of de opbrengst van het verkopen van staatsdeelnemingen. Daarnaast zijn er uitgaven die wel EMU-saldorelevant zijn, maar buiten het uitgavenkader zijn geplaatst, zoals de uitgaven aan de zorgtoeslag.
Tabel 2.6 Netto-uitgaven buiten het uitgavenkader
(in miljoenen euro)
2026
2027
2028
2029
2030
2031
4
Koninkrijksrelaties
‒ 72
‒ 104
‒ 98
‒ 144
‒ 485
‒ 323
5
Buitenlandse Zaken
5.679
6.434
6.550
6.501
6.601
6.674
6
Justitie en Veiligheid
0
0
0
0
0
0
7
Binnenlandse Zaken
8
Onderwijs, Cultuur en Wetenschap
506
‒ 432
‒ 93
‒ 177
‒ 262
‒ 342
9A
Nationale Schuld (Transactiebasis)
‒ 796
2.990
831
2.061
1.473
1.541
9B
Financiën
‒ 6.953
‒ 1.789
‒ 2.157
‒ 3.685
‒ 3.099
‒ 4.647
10
Defensie
8.731
0
0
0
0
0
12
Infrastructuur en Waterstaat
‒ 555
‒ 1.117
‒ 1.121
‒ 1.116
‒ 1.117
‒ 1.116
13
Economische Zaken
‒ 152
93
89
40
0
0
15
Sociale Zaken en Werkgelegenheid
30.759
31.769
33.949
36.072
38.261
40.876
16
Volksgezondheid, Welzijn en Sport
30.934
32.615
35.638
38.398
40.510
42.903
17
Buitenlandse Handel en Ontwikkelingshulp
‒ 13
‒ 9
‒ 8
‒ 8
‒ 8
‒ 7
20
Asiel en Migratie
0
0
0
0
0
0
22
Volkshuisvesting en Ruimtelijke Ordening
‒ 10
‒ 33
10
10
10
‒ 33
23
Klimaat en Groene Groei
6.756
‒ 641
‒ 12.561
‒ 3.919
‒ 3.521
‒ 3.708
40
Sociale Verzekeringen
4.539
5.084
5.518
5.877
5.902
5.944
55
Mobiliteitsfonds
0
‒ 14
‒ 17
‒ 21
‒ 33
‒ 46
58
Diergezondheidsfonds
‒ 1
‒ 15
0
0
0
0
66
Defensiematerieelbegrotingsfonds
0
0
0
0
0
0
80
Prijsbijstelling
0
214
451
682
910
1.151
86
Aanvullende Post
0
2.050
5.111
0
0
0
Totaal netto-uitgaven buiten het uitgavenkader
79.352
77.094
72.093
80.571
85.143
88.868
3 DE BELASTING - EN PREMIEONTVANGSTEN
Inleiding
Deze bijlage bevat een toelichting op de raming van de belasting- en premieontvangsten van het Rijk en de Sociale fondsen. Om inzicht te geven in de ontwikkeling van het totale ontvangstenbeeld worden de belastingen- en premieontvangsten (in het vervolg: ‘de ontvangsten’) gezamenlijk gepresenteerd. Paragraaf 3.1 licht de actuele verwachting toe voor de belastingontvangsten op EMU-basis. De ramingen voor de premieontvangsten komen overeen met de ramingen in de begrotingen van Sociale Zaken en Werkgelegenheid (Begroting XV) en van Volksgezondheid, Welzijn en Sport (Begroting XVI). In overeenstemming met de Comptabiliteitswet worden de belastingontvangsten op kasbasis getoond in de tabellen in paragraaf 3.1. Paragraaf 3.2 bevat bovendien een toelichting op de gehanteerde systematiek voor de ramingen.
3.1 De belasting- en premieontvangsten
3.1.1 Leeswijzer
In paragraaf 3.1.2 wordt de raming van de totale ontvangsten weergegeven. De ontwikkeling in 2026 en 2027 ten opzichte van het jaar ervoor wordt op hoofdlijnen besproken. Vervolgens worden in paragraaf 3.1.3 de ramingen van de ontvangsten van 2026 vergeleken met de stand van de Miljoenennota 2026, waarbij de belangrijkste ramingsbijstellingen worden toegelicht. Paragraaf 3.1.4 bevat vervolgens een toelichting op de raming van 2027 (de Ontwerpbegroting), onderverdeeld naar endogene ontwikkeling en beleidsmaatregelen. Paragraaf 3.1.5 gaat over de bijstellingen van het ramingsmodel (‘expert opinion’). Paragraaf 3.1.6 toont als zijlicht de uitkomst van de raming indien een versimpeld, naïef model zou zijn toegepast. Paragraaf 3.1.7 presenteert de meerjarige ontvangstenraming tot en met 2031. Paragraaf 3.1.8 geeft een gedetailleerd overzicht van de raming van de ontvangsten voor 2026 en 2027 en de belastingontvangsten gesplitst in arbeid, kapitaal en consumptie. Tot slot toont deze paragraaf enkele cijfers over de ontvangsten van de verschillende belastingsoorten op kasbasis en voor enkele belastingen op transactiebasis.Voor een toelichting op de methodiek achter raming van de belastingen wordt verwezen naar bijlage 3.2 van deze Miljoenennota.
3.1.2 Ontwikkeling belasting- en premieontvangsten
Het Rijk realiseert in 2026 naar verwachting in totaal 20,5 miljard euro meer ontvangsten dan in 2025. Dit is te zien in tabel 3.1.2. De endogene ontwikkeling draagt positief bij aan de ontvangsten. De endogene groei is de groei die verklaard wordt door de algemene economische ontwikkeling, zoals stijging van de lonen van werknemers of winsten van bedrijven. Het gaat hierbij om nominale groei, dat wil zeggen inclusief het effect van hogere prijzen. Daarnaast leiden beleidsmaatregelen in totaal tot 5,0 miljard euro hogere ontvangsten vergeleken met 2025.
Tabel 3.1.2 Ontwikkeling inkomsten 2025-2031 (in miljarden euro's)
2025
2026
2027
2028
2029
2030
2031
Belastingen en premies volksverzekeringen op EMU-basis
331,3
348,5
367,4
385,2
403,2
419,2
432,6
- waarvan belastingen
285,8
305,9
317,7
336,2
352,7
366,3
377,8
- waarvan premies volksverzekeringen
45,5
42,6
49,7
49,0
50,5
52,9
54,8
Premies werknemersverzekeringen
41,0
44,4
48,3
50,9
53,4
55,5
57,4
Premies Zorgverzekeringswet
60,9
60,9
65,6
67,8
69,7
72,2
74,9
Totaal
433,2
453,7
481,2
503,9
526,3
546,9
564,9
Mutatie
20,5
27,5
22,7
22,4
20,5
18,1
- waarvan endogene groei
15,5
20,6
21,8
20,0
19,1
17,7
- waarvan beleid
5,0
6,9
0,8
2,5
1,4
0,4
Endogene mutatie (in %)
3,6%
4,5%
4,5%
4,0%
3,6%
3,2%
Waardeontwikkeling BBP (in %)
4,6%
4,4%
4,2%
3,8%
3,7%
In 2027 groeien de ontvangsten verder door met 27,5 miljard euro. De economische ontwikkelingen hebben in 2027 een opwaarts effect op de ontvangsten met 20,6 miljard euro. De beleidsmatige mutatie is 6,9 miljard euro opwaarts. Op de middellange termijn lopen de belasting- en premieontvangsten op tot 564,9 miljard euro. De endogene groei loopt hierbij grotendeels in de pas met de waardeontwikkeling van het bbp, waarbij beide over de periode licht afvlakken.
3.1.3 De belasting- en premieontvangsten in 2026
In tabel 3.1.3.1 wordt de nieuwe raming voor 2026 vergeleken met de oorspronkelijke stand van de Miljoenennota 2026. De geactualiseerde raming voor 2026 is gebaseerd op het macro-economisch beeld conform de MEV 2027 van het CPB en de gerealiseerde ontvangsten tot en met juli 2026. Ten opzichte van de Miljoenennota 2026 zijn de geraamde ontvangsten per saldo 2,3 miljard euro hoger. Dit betreft een per saldo beperkte mutatie, wat aansluit bij het feit dat macro-economische beeld ook redelijk stabiel is gebleven. De mutaties worden hieronder per belastingsoort toegelicht.
Tabel 3.1.3.1 Raming belasting- en premieontvangsten 2026 (in miljoenen euro's)
Miljoenennota 2026
Vermoedelijke uitkomsten 2026
Verschil
Indirecte belastingen
128.754
130.284
1.530
Invoerrechten
4.955
5.679
724
Omzetbelasting
87.800
88.954
1.154
Belasting op personenauto's en motorrijwielen
1.760
1.436
‒ 324
Accijnzen
11.485
11.056
‒ 430
Overdrachtsbelasting
5.007
5.087
80
Assurantiebelasting
4.318
4.439
121
Motorrijtuigenbelasting
5.494
5.428
‒ 67
Belastingen op een milieugrondslag
6.617
6.896
279
Verbruiksbelastingen
639
634
‒ 6
Belasting op zware motorrijtuigen
79
60
‒ 18
Bankbelasting
601
617
16
Directe belastingen en premies volksverzekeringen
217.455
217.959
505
Loon- en inkomensheffing
155.215
156.014
799
Dividendbelasting
7.674
6.487
‒ 1.186
Kansspelbelasting
1.128
1.217
89
Vennootschapsbelasting
49.656
49.756
100
Bronbelasting op renten, royalty's en dividenden
26
79
53
Schenk- en erfbelasting
3.756
4.346
589
Minimumbelasting
0
60
60
Caribisch Nederland
261
250
‒ 11
Overige belastingontvangsten
69
0
‒ 69
Totaal belastingen en premies volksverzekeringen
346.539
348.493
1.954
Premies werknemersverzekeringen
43.482
44.363
881
Premies Zorgverzekeringswet
61.406
60.850
‒ 556
Totaal belasting- en premieontvangsten
451.427
453.706
2.279
Invoerrechten
De verwachte opbrengst uit invoerrechten is toegenomen met 724 miljoen euro. De belangrijkste verklaring is de nieuwe regelgeving omtrent e-commerce, waarbij de vrijstelling voor kleine pakketten (‘de-minimis-vrijstelling) is komen te vervallen.
Omzetbelasting
De verwachte opbrengst uit de btw is toegenomen met 1.154 miljoen euro. Dit valt voornamelijk te verklaren doordat de geraamde nominale particuliere consumptie hoger uitvalt dan eerder geraamd. Onderliggend wordt deze mutatie gedreven door hogere prijzen (inflatie); de groei van het volume wordt juist lager ingeschat.
Belasting op personenauto's en motorrijwielen
De verwachte opbrengst uit de bpm is afgenomen met 324 miljoen euro. Deze mutatie hangt deels samen met een beperktere groei van de particuliere consumptie van duurzame goederen. Daarbovenop geldt dat de ontvangsten uit de bpm sterk afhankelijk zijn van het aandeel elektrische voertuigen in de nieuwverkoop. Dit aandeel lijkt, mede als gevolg van hoge brandstofprijzen, sneller toe te nemen.
Accijnzen
De verwachte opbrengst uit accijnzen is met 430 miljoen relatief sterk afgenomen. Dit wordt voor ongeveer de helft verklaard door lagere ontvangsten uit de brandstofaccijnzen. Hoewel de brandstofaccijnzen per amendement uiteindelijk hoger zijn vastgesteld dan waar bij Miljoenennota 2026 mee is gerekend, wordt dit opwaartse effect meer dan volledig gecompenseerd door een lager getankt volume als gevolg van de hoge brandstofprijzen. De invloed van grenseffecten hierbij wordt momenteel nader onderzocht. Naast de brandstofaccijnzen is er ook sprake van lager-dan-verwachte ontvangsten uit de tabaksaccijns. De feitelijke kasontvangsten in de eerste helft van 2026 zijn namelijk lager dan vorig jaar, terwijl de verwachting was dat dit ongeveer gelijk zou blijven.
Overdrachtsbelasting
De verwachte opbrengst bij de overdrachtsbelasting is met 80 miljoen euro toegenomen. Dit is een beperkte mutatie, waarbij geen bijzonderheden spelen.
Assurantiebelasting
De verwachte opbrengst uit de assurantiebelasting is met 121 miljoen euro toegenomen. Dit hangt in belangrijke mate samen met de herijking van het schattingsmodel (zie bijlage 3.2), waarbij de groei van de assurantiebelasting structureel hoger wordt ingeschat.
Motorrijtuigenbelasting
De verwachte opbrengst uit de motorrijtuigenbelasting is met 67 miljoen euro afgenomen. Onderliggend is sprake van twee effecten. Als onderdeel van het energiepakket zijn de tarieven voor bestelauto’s en vrachtwagen tijdelijk verlaagd (-195 miljoen euro). Hier staat tegenover dat de feitelijke kasontvangsten hoger uitvallen dan eerder verwacht (vooral omdat de ontvangsten in 2025 zelf al hoger uitpakten dan geraamd bij Miljoenennota 2026), wat het effect van de tariefsverlaging deels compenseert.
Belasting op een milieugrondslag
De verwachte opbrengst uit de belasting op een milieugrondslag is met 279 miljoen euro toegenomen. Dit wordt volledig verklaard door hogere verwachte ontvangsten uit de energiebelasting, die op hun beurt weer grotendeels verklaard worden door de hoger-dan-geraamde ontvangsten die in 2025 zijn gerealiseerd.
Verbruiksbelastingen
De verwachte opbrengst uit de verbruiksbelasting is met 6 miljoen euro afgenomen. Dit is een beperkte mutatie, waarbij geen bijzonderheden spelen.
Belasting op zware motorrijtuigen
De verwachte opbrengst uit de verbruiksbelasting is met 18 miljoen euro afgenomen. Deze belastingsoort is per 1 juli 2026 vervallen. De huidige kasontvangsten worden daarmee als realisatie ingeschat. In de praktijk is het mogelijk dat er nog enkele naheffingen of correcties plaatsvinden.
Bankbelasting
De verwachte opbrengst uit de bankbelasting is met 16 miljoen euro toegenomen. Dit is een beperkte mutatie, waarbij geen bijzonderheden spelen.
Loon- en inkomensheffing
De verwachte opbrengst uit de loon- en inkomensheffing is met 799 miljoen euro toegenomen. Dit is een beperkte wijziging ten opzichte van de omvang van deze heffing. De raming van de loonheffing valt 260 miljoen euro hoger uit. Dit is een zeer beperkte mutatie, waarbij geen bijzonderheden spelen. Bij de inkomensheffing komen uiteenlopende grondslagen samen in één heffing, die niet kwantitatief uitgesplitst kunnen worden, maar enkel kwalitatief geduid. Hierbij valt op dat de groei van de grondslag vanuit IB-ondernemers minder hoog is dan verwacht. Daar staan enkele opwaartse effecten tegenover. Binnen box 3 is het beroep op de tegenbewijsregeling over belastingjaar 2025 (tot dusver) beperkter dan verwacht1. Dit vertaalt zich, samen met een verder groeiende vermogensgrondslag, in hogere verwachte ontvangsten in 2026 en latere jaren. Tot slot is de omvang van de hypotheekrenteaftrek groeiende, maar is die groei iets afgezwakt ten opzichte van de Miljoenennota 2026, wat leidt tot licht hogere verwachte ontvangsten.
Dividendbelasting
De verwachte opbrengst uit de dividendbelasting is met 1.186 miljoen euro afgenomen. Dit is een relatief grote mutatie, maar bij de dividendbelasting niet ongebruikelijk. Dit hangt samen met het bijzonder volatiele karakter en de sterke afhankelijkheid van een klein aantal grote bedrijven. Het grootste deel van de lagere verwachting in 2026 volgt uit lager-dan-geraamde gerealiseerde ontvangsten in 2025, die de verwachting voor 2026 bepalen. Daarnaast hebben wijzigingen in het dividendbeleid in 2026 van enkele grote ondernemingen invloed op deze ontwikkeling.
Kansspelbelasting
De verwachte opbrengst uit de kansspelbelasting is met 89 miljoen euro toegenomen. Dit wordt voor een belangrijk deel verklaard door een eenmalige vertraging in het inningsproces, waardoor een deel van de ontvangsten die normaal aan 2025 zouden toebehoren in 2026 zijn geïnd.
Vennootschapsbelasting
De verwachte opbrengst uit de vpb is met 100 miljoen euro toegenomen. Dit is relatief een zeer beperkte mutatie voor deze belastingsoort. Onderliggend spelen wel enkele bijzonderheden. Enerzijds zijn de verwachte ontvangsten uit de voorlopige aanslag 2026 hoger dan geraamd bij Miljoennota 2026 (ca. 1.600 miljoen euro). Anderzijds zijn de ontvangsten over de (voorlopig) gerealiseerde winsten in 2025, waarover in 2026 wordt afgerekend, juist lager dan verwacht (ca. ‒ 1.400 miljoen euro). Deze effecten heffen elkaar per saldo ongeveer op. De lagere ontvangsten over de ‘afrekening’ hangen samen met de zeer sterke groei van de vpb-ontvangsten in de periode 2020 tot 2024, die inmiddels lijkt te normaliseren. Door normalisering van deze groei is een groter deel van de totale ontvangsten al betrokken in de voorlopige aanslag van het huidige jaar.
Bronbelasting op renten, royalty's en dividenden
De verwachte opbrengst uit de bronbelasting is met 53 miljoen euro toegenomen. De raming van de bronbelasting sluit aan bij ontvangsten uit het verleden, gezien de zeer specifieke grondslag geen relatie met de macro-economische kent. De hogere raming in 2026 volgt uit de doorwerking van hogere gerealiseerde ontvangsten in 2025.
Schenk- en erfbelasting
De verwachte opbrengst uit de schenk- en erfbelasting is met 589 miljoen euro toegenomen. Dit is een relatief grote mutatie. Deels wordt dit verklaard door hoger-dan-geraamde kasontvangsten in 2025, waarna de verdere groei van de ontvangsten in 2026 ongeveer gelijk is gebleven ten opzichte van wat eerder geraamd is.
Minimumbelasting
De minimumbelasting kent in 2026 voor het eerst een opbrengst. De totale geraamde opbrengst van de invoering hiervan heeft vooral betrekking op de vpb. De aangifteperiode over het belastingjaar waar deze ontvangsten betrekking op hebben (2024) is nog niet voorbij, waardoor nog geen definitieve stand over het eerste jaar beschikbaar is.
Caribisch Nederland
De verwachte belastingopbrengst in Caribisch Nederland is met 11 miljoen euro afgenomen. Hierbij spelen geen bijzonderheden.
Overige belastingontvangsten
Overige belastingontvangsten hebben betrekking op kasontvangsten bij de Belastingdienst die (nog) niet aan een belastingsoort kunnen worden toegerekend. Gezien het technische karakter van deze post sluit de raming aan bij de laatst bekende realisatie.
Premies werknemersverzekeringen
De verwachte opbrengst uit de premies werknemersverzekeringen is met 881 miljoen euro toegenomen. Deze premies zijn vanaf deze nota voor het eerst meegenomen in het herijkte schattingsmodel van het Ministerie van Financiën (zie bijlage 3.2). De nieuwe modellering levert in combinatie met het actuele economische beeld een hogere raming op.
Premies Zorgverzekeringswet
De verwachte opbrengst uit de premies Zorgverzekeringswet is met 556 miljoen euro afgenomen. Dit heeft twee oorzaken. Ten eerste is de inkomensgrondslag 2026 waarover IAB geheven wordt lager uitgevallen dan eerder verwacht. Daarnaast is de nominale premie lager vastgesteld dan geraamd omdat verzekeraars meer reserves hebben ingezet.
Beleidsmaatregelen
Een deel van de hierboven genoemde mutaties wordt verklaard doordat er na publicatie van de Miljoenennota 2026 nog aanvullende beleidswijzigingen zijn doorgevoerd voor 2026. Tabel 3.1.3.2 toont de wijzigingen met de belangrijkste budgettaire impact. De mutatie in de zorgpremies valt hierbij op. Deze mutatie hangt samen met een wijziging in de wijze waarop mutaties in de zorgpremies worden toegeschreven aan beleid.2
Tabel 3.1.3.2 Verticale toelichting beleidsmutaties 2026 (in miljoenen euro)
Miljoenennota 2026
3.114
Amendementen Belastingplan 2026
‒ 844
EU invoerrechten e-commerce
574
Energiepakket 2026
‒ 339
Zorgpremies
2.459
Overig
42
Miljoenennota 2027
5.006
3.1.4 De belasting- en premieontvangsten in 2027
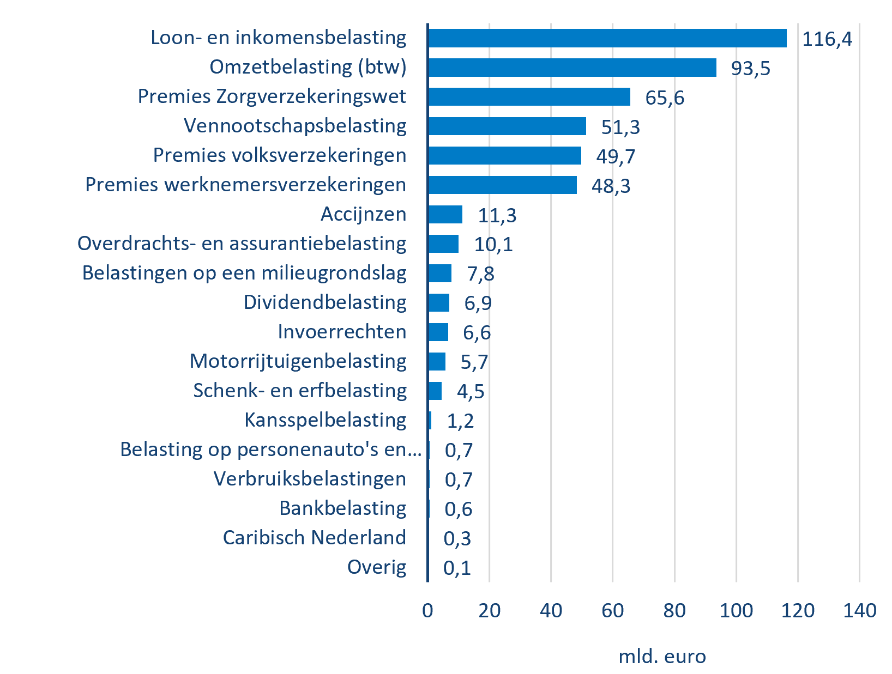
Figuur 3.1.4.1 toont de geraamde ontvangsten voor 2027.
Figuur 3.1.4.1 Raming belasting- en premieontvangsten 2027
Tabel 3.1.4.1 geeft een overzicht van de ontwikkeling van de geraamde ontvangsten in 2027. Hierbij wordt per belastingsoort onderscheid gemaakt tussen het effect van fiscale beleidsmaatregelen op de ontwikkeling van de ontvangsten van 2026 naar 2027 en de endogene ontwikkeling. Dat laatste is de ontwikkeling van de ontvangsten die samenhangt met macro-economische ontwikkelingen.
Tabel 3.1.4.1 Raming belasting- en premieontvangsten 2027 (in miljoenen euro)
Vermoedelijke uitkomsten 2026
Maatregelen
Endogeen
Endogeen in %
2027
Indirecte belastingen
130.284
1.031
5.585
4,3%
136.900
Invoerrechten
5.679
463
421
7,4%
6.563
Omzetbelasting
88.954
182
4.374
4,9%
93.510
Belasting op personenauto's en motorrijwielen
1.436
‒ 492
‒ 230
‒ 16,0%
713
Accijnzen
11.056
‒ 127
365
3,3%
11.293
Overdrachtsbelasting
5.087
226
60
1,2%
5.372
Assurantiebelasting
4.439
0
245
5,5%
4.684
Motorrijtuigenbelasting
5.428
105
187
3,4%
5.719
Belastingen op een milieugrondslag
6.896
693
171
2,5%
7.759
Verbruiksbelastingen
634
41
‒ 7
‒ 1,0%
668
Belasting op zware motorrijtuigen
60
‒ 60
0
‒ 0,5%
0
Bankbelasting
617
0
0
0,0%
617
Directe belastingen en premies volksverzekeringen
217.959
3.950
8.307
3,8%
230.216
Loon- en inkomensheffing
156.014
4.048
6.038
3,9%
166.101
Dividendbelasting
6.487
39
408
6,3%
6.935
Kansspelbelasting
1.217
0
‒ 23
‒ 1,9%
1.194
Vennootschapsbelasting
49.756
‒ 148
1.683
3,4%
51.292
Bronbelasting op renten, royalty's en dividenden
79
0
6
8%
86
Schenk- en erfbelasting
4.346
10
190
4,4%
4.546
Minimumbelasting
60
0
3
4%
63
Caribisch Nederland
250
‒ 3
11
4,6%
258
Overige belastingontvangsten
0
0
0
0,0%
0
Totaal belastingen en premies volksverzekeringen
348.493
4.978
13.903
4,0%
367.374
Premies werknemersverzekeringen
44.363
1.893
2.001
4,5%
48.257
Premies Zorgverzekeringswet
60.850
58
4.696
7,7%
65.604
Totaal belasting- en premieontvangsten
453.706
6.929
20.600
4,5%
481.235
3.1.4.1 Endogene ontwikkeling belasting- en premieontvangsten 2027
De endogene ontwikkeling van de ontvangsten wordt toegelicht aan de hand van de relevante economische indicatoren zoals deze geraamd zijn in de Macro Economische Verkenning 2027. Voor 2027 verwacht het Centraal Planbureau (CPB) een waardeontwikkeling van het bbp van 4,4 procent. De endogene groei van de totale belasting- en premieontvangsten in 2027 bedraagt 4,5 procent.
De endogene groei van de ontvangsten uit de indirecte belastingen in 2027 bedraagt 4,3 procent. De belangrijkste bijdrage hieraan is de verdere groei van de btw, die veruit het grootste budgettaire aandeel heeft in de indirecte belastingen. De groei van de particuliere consumptie is beperkt (0,9 procent) maar omdat dit samengaat met relatief hoge inflatie (2,7 procent) nemen de btw-opbrengsten alsnog toe in lijn met de nominale economische groei. Daarnaast valt de lage endogene ontwikkeling bij de BPM op (-16,0 procent). Deze hangt samen met het toenemende aandeel van (laagbelaste) elektrische voertuigen in de grondslag. Dit is deels het gevolg van beleid en deels het gevolg van economische en technologische ontwikkeling, waardoor het effect van beide afzonderlijk lastig te bepalen is. Bij de brandstofaccijnzen wordt er uitgegaan van een positieve endogene groei, maar dit is sterk afhankelijk van de verdere ontwikkeling van de brandstofprijzen. Het CPB raamt in 2027 een lichte daling van de olieprijzen, maar dit is erg onzeker.
Bij de directe belastingen en premies volksverzekeringen bedraagt de endogene groei 3,8 procent. De belangrijkste belastingsoort is de loon- en inkomensheffing. De endogene groei hiervan, die 3,9 procent bedraagt, wordt met name gedreven door de loongroei die de loonheffing beïnvloedt. Bij de inkomensheffing komen uiteenlopende grondslagen samen. Per saldo is de endogene groei bij de inkomensheffing zeer beperkt, omdat de positieve groei bij IB-ondernemers, box 2, en box 3 wordt gecompenseerd door toenemende uitgaven aan de hypotheekrenteaftrek. Daarnaast is er een verwachte groei van 3,4 procent bij de vpb. Deze stijging wordt hoofdzakelijk gedreven door een verdere toename van de verwachte belastinggrondslag, wat verklaard wordt door een voorziene groei van de bedrijfswinsten. De ontwikkeling van de grondslag van de vpb kent extra onzekerheid omdat deze, zeker op bedrijfsniveau, sterk gevoelig is voor economische schokken, zoals hoge energieprijzen. Gezien een klein aantal grote bedrijven aan groot aandeel heeft in de Nederlandse vpb-opbrengst, leidt dit ook tot onzekerheid over de totale vpb-ontvangsten.
De ontvangsten uit de premies werknemersverzekeringen nemen endogeen met 4,5 procent toe. Dit valt voornamelijk te verklaren door een positieve ontwikkeling van een grondslag door hogere lonen. De premies Zorgverzekeringswet nemen endogeen toe met 4,7 miljard euro. Dit wordt deels verklaard door een bovengemiddelde loon- en prijsontwikkeling. Daarnaast was er in 2026 sprake van een fondsoverschot dat de zorgpremies drukte. Omdat dit overschot in 2027 wegvalt, stijgen de premies ten opzichte van het voorgaande jaar.
3.1.4.2 Het effect van beleidsmaatregelen op de belasting- en premieontvangsten
In 2027 nemen de ontvangsten met 6,9 miljard euro toe als gevolg van beleidsmaatregelen. Tabel 3.1.4.1. toont het effect van de beleidsmaatregelen op de ontvangsten in 2027 per belastingsoort. Opvallende effecten zijn zichtbaar bij de invoerrechten, de BPM en de belasting op zware motorrijtuigen (BZM). De mutatie bij de invoerrechten komt door nieuwe regelgeving omtrent e-commerce, waarbij de vrijstelling voor kleine pakketten (‘de-minimis-vrijstelling) is komen te vervallen. Omdat deze regels geïntroduceerd zijn per 1 juli 2026, komt in 2027 pas het volledige effect van deze wijziging tot uitdrukking. De grote negatieve mutatie in de BPM wordt hoofdzakelijk verklaard door de introductie van nieuwe fiscale regels voor zakelijke lease-auto's per 1 januari 2027. Dit leidt tot een daling van het aantal nieuwverkochte auto's die gebruik maken van fossiele brandstof. De BZM vervalt en wordt vervangen door de vrachtwagenheffing, hierdoor komt de opbrengst in 2027 uit op nul.3 Naast deze effecten leidt de introductie van de vrijheidsbijdrage in 2027 tot hogere ontvangsten in zowel de loonheffing als de premies werknemersverzekeringen.
3.1.5 Bijstellingen van het ramingsmodel
Onderstaande tabel 3.1.5.1 toont het effect dat ramingsbijstellingen (‘expert opinion’) hebben op de hierboven toegelichte ramingen in 2026. Daarbij is expert opinion gedefinieerd als de handmatige bijstellingen van de ramingen op kas- of transactiebasis. Daarnaast kan de raming ook nog beïnvloed worden door aanpassing van de kas-transparameters of in het geval van de raming op EMU-basis via de omvang van het kas/EMU-verschil.
Het totale effect van handmatige bijstellingen op de raming van 2026 is +1,1 procent. Dit wordt met name gedreven door de opwaartse bijstelling bij de loon- en inkomensheffing (+3,7 procent), die het grootste aandeel in de totale opbrengsten heeft. De neerwaartste handmatige bijstellingen in de BPM en dividendbelasting vallen op door hun relatieve omvang. Bij de BPM (-33,8 procent) wordt dit grotendeels verklaard door de doorwerking op de raming van de maatregelen uit het Klimaatakkoord uit 2020, die per 2026 zijn beëindigd. Gezien de destijds gebruikte veronderstellingen achterhaald zijn (in het bijzonder de aanname dat het aandeel elektrische auto's in 2026 zou terugvallen), is het destijd geraamde effect van het beëindigen van dit pakket overschreven. De opbrengst van de dividendbelasting (-17,7 procent) kent een volatiel karakter en is sterk afhankelijk van het uitkeringsgedrag van een beperkt aantal grote ondernemingen. Uit recente uitvoeringsinformatie blijkt dat enkele bedrijven die in 2025 aanzienlijke dividenduitkeringen deden, dit in 2026 achterwege laten. Op basis van deze actuele inzichten is de raming voor de dividendbelasting neerwaarts bijgesteld.
Tabel 3.1.5.1 Bijstellingen ramingsmodel 2026
Raming 2026
Bijstelling (% van raming)
Indirecte belastingen
130.284
‒ 0,2%
Invoerrechten
5.679
0,0%
Omzetbelasting
88.954
0,7%
Belasting op personenauto's en motorrijwielen
1.436
‒ 33,8%
Accijnzen
11.056
‒ 7,0%
Overdrachtsbelasting
5.087
‒ 0,4%
Assurantiebelasting
4.439
0,0%
Motorrijtuigenbelasting
5.428
3,1%
Belastingen op een milieugrondslag
6.896
2,5%
Verbruiksbelastingen
634
0,0%
Belasting op zware motorrijtuigen
60
‒ 30,7%
Bankbelasting
617
0,0%
Directe belastingen en premies volksverzekeringen
217.959
2,0%
Loon- en inkomensheffing
156.014
3,7%
Dividendbelasting
6.487
‒ 17,7%
Kansspelbelasting
1.217
‒ 2,6%
Vennootschapsbelasting
49.756
‒ 0,5%
Bronbelasting op renten, royalty's en dividenden
79
0%
Schenk- en erfbelasting
4.346
0,0%
Minimumbelasting
60
0,0%
Caribisch Nederland
250
‒ 10%
Overige belastingontvangsten
0
Premies werknemersverzekeringen
44.363
2,0%
Premies Zorgverzekeringswet
60.850
0,0%
Totaal belasting- en premieontvangsten
453.706
1,1%
Omdat voor de raming van 2027 de raming van 2026 – en niet de gerealiseerde ontvangsten – het uitgangspunt vormt, werkt de toegepaste expert opinion uit 2026 één-op-één door naar 2027. Bij een deel van de belastingen loopt de bijstelling in 2027 verder op ten opzichte van 2026, in lijn met de bijstellingen in 2026 op basis van de kasontvangsten. Bij andere belastingen daalt de omvang van de bijstelling juist, bijvoorbeeld omdat de bijstelling in 2026 gemotiveerd is door een incidenteel effect. Het totale effect van bijstellingen op de raming van 2027 is vergelijkbaar met het effect in 2026: +1,2 procent. In 2027 valt de verdere toename van de bijstelling bij de BPM op. In algemene zin geldt dat de BPM door de ingroei van elektrische voertuigen een sterk specifiek karakter kent dat slecht aansluit bij macro-economische dynamiek, waardoor er handmatige bijstellingen nodig zijn.
Tabel 3.1.5.2 Bijstellingen ramingsmodel 2027
Raming 2027
Bijstelling (% van raming)
Indirecte belastingen
136.900
‒ 0,4%
Invoerrechten
6.563
‒ 0,2%
Omzetbelasting
93.510
0,7%
Belasting op personenauto's en motorrijwielen
713
‒ 104,4%
Accijnzen
11.293
‒ 5,1%
Overdrachtsbelasting
5.372
‒ 3,3%
Assurantiebelasting
4.684
0,0%
Motorrijtuigenbelasting
5.719
3,0%
Belastingen op een milieugrondslag
7.759
2,5%
Verbruiksbelastingen
668
0,0%
Bankbelasting
617
0,0%
Directe belastingen en premies volksverzekeringen
230.216
2,3%
Loon- en inkomensheffing
166.101
4,3%
Dividendbelasting
6.935
‒ 24,5%
Kansspelbelasting
1.194
‒ 5,2%
Vennootschapsbelasting
51.292
‒ 0,3%
Bronbelasting op renten, royalty's en dividenden
86
0,0%
Schenk- en erfbelasting
4.546
0,0%
Minimumbelasting
63
0,0%
Caribisch Nederland
258
‒ 4,3%
Overige belastingontvangsten
0
Premies werknemersverzekeringen
48.257
1,9%
Premies Zorgverzekeringswet
65.604
0,0%
Totaal belasting- en premieontvangsten
481.235
1,2%
3.1.6 Naïeve raming
Eén van de aanbevelingen van de Expertgroep Realistisch Ramen is om de uitkomsten van de raming te toetsen met een vereenvoudigde, naïeve raming. In dit onderdeel wordt deze toets uitgevoerd. De naïeve raming van de belastinginkomsten veronderstelt dat alle belastingontvangsten precies groeien in lijn met de economie, oftewel de groei van het bbp. Daarnaast worden de effecten van vastgestelde beleidsmaatregelen meegenomen in de berekeningen.
De naïeve toets vergelijkt de naïeve groei van de belastinginkomsten met de endogene groei in de werkelijk toegepaste inkomstenraming. De toets hanteert een grenswaarde van 0,5%: zolang het verschil tussen de economische groei en de groei van de belastinginkomsten onder deze grens blijft, wordt niet nader geanalyseerd hoe dit verschil ontstaat. Sommige belastinginkomsten reageren immers anders op economische groei. Zo groeien bepaalde belastingsoorten minder snel dan het bbp of hebben ze slechts in beperkte mate een verband met de economische groei. Wanneer de totale belastinginkomsten echter significant sterker of zwakker groeien dan verwacht op basis van de naïeve toets (dat wil zeggen: een verschil groter dan 0,5%), wordt dit verschil in deze paragraaf nader uitgesplitst en onderbouwd totdat het resterende verschil maximaal bovengenoemd percentage bedraagt.
Tabel 3.1.6.1 toont dat de endogene groei van de inkomstenramingen tussen 2026 en 2027 uitkomt op 4,5%. Dit is iets hoger dan de endogene groei die conform de naïeve toets 4,4% bedraagt. Beide groeipercentages zijn gecorrigeerd voor de effecten van beleidsmaatregelen. De naïeve toets komt daarmee bijna overeen met de daadwerkelijk geraamde endogene groei van de belastingontvangsten. In dit geval geeft de naïeve toets daarmee geen aanleiding om de raming nader uit te splitsen of te onderbouwen, boven op de toelichting die reeds in paragraaf 3.1.4 is opgenomen.
Tabel 3.1.6.1 Naïeve raming
Verwachting 2026
Maatregelen
Endogeen
Endogeen in %
Raming 2027
Raming belasting- en premie-ontvangsten
453.706
6.874
20.655
4,5%
481.235
Naïeve toets
453.706
6.874
20.160
4,4%
480.740
Verschil
495
3.1.7 Meerjarige ontvangstenontwikkeling en raming
De ontwikkeling van de ontvangsten voor de periode 2026-2031 is weergegeven in tabel 3.1.6.1. De ramingen voor 2026 en 2027 zijn in voorgaande paragrafen toegelicht.
Tabel 3.1.7.1 Raming belasting- en premieontvangsten 2026-2031 op EMU-basis (in miljoenen euro)
2026
2027
2028
2029
2030
2031
Indirecte belastingen
130.284
136.900
141.982
147.327
153.983
158.764
Invoerrechten
5.679
6.563
6.815
6.899
7.145
7.369
Omzetbelasting
88.954
93.510
97.799
101.749
105.708
109.555
Belasting op personenauto's en motorrijwielen
1.436
713
723
760
744
694
Accijnzen
11.056
11.293
11.971
12.522
12.295
12.105
Overdrachtsbelasting
5.087
5.372
5.081
5.106
5.285
5.479
Assurantiebelasting
4.439
4.684
4.957
5.246
5.552
5.860
Motorrijtuigenbelasting
5.428
5.719
5.780
5.939
6.444
6.627
Belastingen op een milieugrondslag
6.896
7.759
7.562
7.660
8.503
8.691
Verbruiksbelastingen
634
668
678
752
759
760
Suikerbelasting
0
0
0
77
930
1.006
Belasting op zware motorrijtuigen
60
0
0
0
0
0
Bankbelasting
617
617
617
617
617
617
Directe belastingen en premies volksverzekeringen
217.959
230.216
242.959
255.551
264.869
273.498
Loon- en inkomensheffing
156.014
166.101
177.014
187.524
194.850
201.791
Dividendbelasting
6.487
6.935
7.416
7.827
8.275
8.771
Kansspelbelasting
1.217
1.194
1.234
1.249
1.294
1.338
Vennootschapsbelasting
49.756
51.292
52.392
53.870
55.177
56.150
Bronbelasting op renten, royalty's en dividenden
79
86
93
93
93
93
Schenk- en erfbelasting
4.346
4.546
4.745
4.921
5.111
5.283
Minimumbelasting
60
63
65
68
70
73
Caribisch Nederland
250
258
275
296
319
345
Overige belastingontvangsten
0
0
0
0
0
0
Totaal belastingen en premies volksverzekeringen
348.493
367.374
385.216
403.174
419.171
432.607
Premies werknemersverzekeringen
44.363
48.257
50.867
53.411
55.467
57.370
Premies Zorgverzekeringswet
60.850
65.604
67.804
69.731
72.213
74.936
Totaal belasting- en premieontvangsten
453.706
481.235
503.887
526.316
546.851
564.913
Figuur 3.1.7.1 toont de meerjarige ontwikkeling van de verdeling van de belastingopbrengsten naar de aard van de achterliggende grondslag (de belastingmix): arbeid, kapitaal, consumptie en nominale zorgpremies.45Tot aan 2025 zijn de waardes gerealiseerd, het beeld vanaf 2026 is gebaseerd op de in deze paragraaf gepresenteerde ramingen.
De grondslag arbeid beslaat het grootste aandeel in de belastingmix, gevolgd door consumptie excl. nominale zorgpremies, kapitaal en tot slot nominale zorgpremies. Hierbij is het belangrijk om het onderscheid te maken tussen absolute en relatieve ontwikkelingen. Een relatieve toe- of afname daling van het aandeel arbeid betekent niet dat de belastinginkomsten uit arbeid in absolute euro's zijn toe- of afgenomen. De ontwikkeling over de tijd wordt voor een deel gedreven door beleidsmatige keuzes, maar is ook sterk afhankelijk van economische ontwikkelingen.
In de begrotingshorizon loopt het aandeel arbeid in de belastingmix op, onder andere als gevolg van de introductie van de vrijheidsbijdrage. Het aandeel kapitaal neemt tot en met 2031 naar verwachting af, terwijl deze in de periode ervoor juist sterk is toegenomen. Dit kent twee oorzaken. Ten eerste was in de periode 2020-2024 sprake van zeer sterke groei van de opbrengsten uit de vpb. De verwachting is dat dit geleidelijk terugloopt. Daarnaast is als gevolg van een lange periode van lage rentes het relatieve belang van de hypotheekrenteaftrek afgenomen, wat leidt tot een hoger aandeel kapitaal. Deze trend is inmiddels weer omgekeerd, waardoor het aandeel kapitaal weer daalt. Over deze lange periode is het aandeel van consumptie (excl. nominale zorgpremies) dalende. Hoewel het aandeel van de belangrijkste belastingsoort in deze categorie, de btw, stabiel is, nemen de relatieve ontvangsten uit accijnzen en autobelastingen af.
Figuur 3.1.7.1 Verdeling belasting- en premieontvangsten over arbeid, kapitaal, consumptie
3.1.8 De complete belastingraming 2026-2027 op EMU-basis
Tabel 3.1.8.1 bevat een gedetailleerd overzicht van de raming van de ontvangsten in 2026 en 2027.
Tabel 3.1.8.1 Overzicht van belasting- en premieontvangsten 2026-2027 op EMU-basis (in miljoenen euro)
Vermoedelijke uitkomsten 2026
Ontwerpbegroting 2027
Indirecte belastingen
130.284
136.900
Invoerrechten
5.679
6.563
Omzetbelasting
88.954
93.510
Belasting op personenauto's en motorrijwielen
1.436
713
Accijnzen
11.056
11.293
- Accijns van lichte olie
4.506
4.802
- Accijns van minerale oliën, anders dan lichte olie
3.107
3.030
- Tabaksaccijns
2.340
2.312
- Alcoholaccijns
359
382
- Bieraccijns
421
435
- Wijnaccijns
322
333
Overdrachtsbelasting
5.087
5.372
Assurantiebelasting
4.439
4.684
Motorrijtuigenbelasting
5.428
5.719
Belastingen op een milieugrondslag
6.896
7.759
- CO2-heffing glastuinbouw
68
66
- Afvalstoffenbelasting
278
291
- Energiebelasting
5.339
5.692
- Waterbelasting
441
607
- Vliegbelasting
769
1.016
- Kolenbelasting
1
87
Verbruiksbelasting over alcoholvrije dranken
634
668
Belasting op zware motorrijtuigen
60
0
Bankbelasting
617
617
Directe belastingen
175.402
180.497
Inkomstenbelasting
16.124
12.684
Loonbelasting
97.333
103.697
Dividendbelasting
6.487
6.935
Kansspelbelasting
1.217
1.194
Vennootschapsbelasting
49.756
51.292
Bronbelasting op renten, royalty's en dividenden
79
86
Schenk- en erfbelasting
4.346
4.546
Minimumbelasting
60
63
Caribisch Nederland
250
258
Overige belastingontvangsten
0
0
Totaal belastingen
305.687
317.396
Premies volksverzekeringen
42.557
49.719
Premies werknemersverzekeringen
44.363
48.257
Premies Zorgverzekeringswet
60.850
65.604
Totaal belasting- en premieontvangsten
453.706
481.235
3.1.9 De belastingramingen voor 2026 en 2027 op kasbasis
De volgende twee tabellen geven de opbouw weer van de ramingen op kasbasis. Tabel 3.1.9.1 toont de totale ontvangsten op kasbasis voor 2026 en 2027 per belastingsoort. Tabel 3.1.9.2 toont vervolgens de langjarige ontwikkeling van alleen de belastingontvangsten op kasbasis, zoals ook opgenomen in artikel 1 van de begroting van het Ministerie van Financiën.
Tabel 3.1.9.1 Raming belastingen en premies op kasbasis (in miljoenen euro)
Vermoedelijke uitkomsten 2026
Ontwerpbegroting 2027
Indirecte belastingen
130.466
135.725
Invoerrechten
5.619
6.544
Omzetbelasting
89.081
92.567
Belasting op personenauto's en motorrijwielen
1.479
714
Accijnzen
11.183
11.315
- Accijns van lichte olie
4.540
4.804
- Accijns van minerale oliën, anders dan lichte olie
3.145
3.048
- Tabaksaccijns
2.377
2.317
- Alcoholaccijns
372
381
- Bieraccijns
425
435
- Wijnaccijns
324
332
Overdrachtsbelasting
5.102
5.187
Assurantiebelasting
4.397
4.654
Motorrijtuigenbelasting
5.429
5.681
Belastingen op een milieugrondslag
6.849
7.777
- CO2-heffing glastuinbouw
0
124
- Afvalstoffenbelasting
280
293
- Energiebelasting
5.360
5.701
- Waterbelasting
435
597
- Vliegbelasting
773
984
- Kolenbelasting
1
79
Verbruiksbelasting over alcoholvrije dranken
630
668
Belasting op zware motorrijtuigen
80
0
Bankbelasting
617
617
Inframarginale heffing
0
0
Directe belastingen
168.138
180.059
Inkomstenbelasting
8.795
12.754
Loonbelasting
97.349
103.220
Dividendbelasting
6.442
6.823
Kansspelbelasting
1.198
1.215
Vennootschapsbelasting
49.855
51.345
Bronbelasting op renten, royalty's en dividenden
93
93
Schenk- en erfbelasting
4.346
4.546
Minimumbelasting
60
63
Caribisch Nederland
228
257
Overige belastingontvangsten
0
0
Totaal belastingen op kasbasis
298.832
316.040
Premies volksverzekeringen
46.060
47.262
Premies werknemersverzekeringen
43.889
47.853
Premies Zorgverzekeringswet
60.850
65.604
Aansluiting naar EMU (KTV)
4.076
4.475
Totaal belasting- en premieontvangsten op EMU-basis
453.706
481.235
Tabel 3.1.9.2 Meerjarige belastingontvangsten exclusief premies op kasbasis (in miljarden euro's)
2026
2027
2028
2029
2030
2031
Belastingontvangsten
298,8
316,0
334,4
350,9
364,6
376,2
Bijzonder uitstel van betaling
De verschillen tussen de verwachte ontvangsten op EMU-basis (uit bijlage 3.1) en kasbasis kunnen gedeeltelijk verklaard worden door het effect van belastinguitstel. Ondernemers hebben gedurende de periode maart 2020-maart 2022 gebruik kunnen maken van de regeling voor bijzonder uitstel van betaling van belastingen naar aanleiding van corona. De uitgestelde belastingclaim wordt op EMU-basis toegerekend aan het belastingjaar waarin deze is ontstaan, maar op kasbasis komt het bedrag pas later binnen. Tabel 3.1.9.3 toont per jaar de EMU-correctie als gevolg van dit uitstel. De belangrijkste aanname bij deze EMU-correctie is dat 2,7 miljard euro van de nog openstaande schuld niet inbaar is (bijvoorbeeld als gevolg van faillissementen).
Tabel 3.1.9.3 EMU-correctie naar belastingjaar n.a.v. corona-gerelateerd uitstel van belasting (in miljarden euro's)
2020
2021
2022
2023
2024
2025
2026
2027
12,9
3,3
‒ 2,5
‒ 4,0
‒ 3,2
‒ 2,7
‒ 2,5
‒ 1,3
3.1.10 Nadere toelichting ramingen op transactiebasis
Deze paragraaf bevat een nadere toelichting op de endogene ontwikkeling van de op transactiebasis geraamde belastingsoorten. Dat zijn de vennootschapsbelasting, de loon- en inkomensheffing (de som van het belastingdeel en het premiedeel) en de omzetbelasting. Deze belastingsoorten vormen samen circa tweederde van de totale belasting- en premieontvangsten.
Vennootschapsbelasting
Voor een nader inzicht in de ontwikkeling van de kasontvangsten volgt een korte toelichting op het proces van aanslagoplegging. De heffing van de vennootschapsbelasting vindt in eerste instantie plaats via voorlopige aanslagen. In januari wordt een inschatting gemaakt van de winst voor dat jaar op basis van winsten uit de afgelopen twee jaren, eventueel gecorrigeerd voor verwachtingen betreffende de winsten van dat jaar zelf. Op basis hiervan worden voorlopige aanslagen verstuurd. Vervolgens kan op basis van tussentijdse inschattingen van de winstontwikkeling een bijstelling van de voorlopige aanslag plaatsvinden. Omstreeks de zomermaanden van het daaropvolgende jaar (t+1) vindt vervolgens de voorlopige aangifte plaats. Dit kan wederom leiden tot een nadere voorlopige aanslag. Afhankelijk van de omvang van het bedrijf en de aard van de aangifte vindt in een van de daaropvolgende jaren de definitieve vaststelling van de winst plaats. Meestal wordt circa driekwart van de uiteindelijke aanslagopleggingen reeds in het eerste jaar via voorlopige aanslagen ontvangen, maar dit percentage fluctueert.
Voor het opstellen van de begroting zijn de kasontvangsten van de vennootschapsbelasting relevant. Daarom is het van belang hoe het verloop van aanslagoplegging zich vertaalt in kasontvangsten. Tabel 3.1.10.1 toont de ontwikkeling van de totale kasopbrengst per jaar met een opsplitsing naar transactiejaar. Deze tabel laat zien dat het grootste deel van de opbrengst in een bepaald jaar voortkomt uit de voorlopige aanslagen over dat jaar zelf. Deze opbrengst stijgt bovendien door bijstellingen in de voorlopige aanslagen over de twee voorgaande jaren. Maar als gevolg van verliesverrekening is de bijdrage van jaar t-3 en ouder over het algemeen negatief.
Tabel 3.1.10.1 Opbrengst en ontwikkeling van de vennootschapsbelasting op kasbasis naar transactiejaar (in miljoenen euro)
2022
2023
2024
2025
2026
2027
Jaar T
26.864
31.876
33.827
36.444
38.403
39.773
Jaar T-1
11.144
15.590
12.639
13.892
11.144
11.627
Jaar T-2
330
486
‒ 550
‒ 103
381
446
Jaar T-3
174
19
‒ 622
‒ 363
‒ 193
‒ 256
Jaar T-4 en ouder
‒ 41
‒ 137
‒ 197
‒ 774
119
‒ 246
Totaal kasopbrengst VPB
38.471
47.835
45.097
49.095
49.855
51.345
Loon- en inkomensheffing
De loonheffing is een voorheffing van de inkomensheffing. In eerste instantie wordt door inhoudingsplichtigen maandelijks loonheffing afgedragen op basis van het loon of de uitkering van de belastingplichtigen. Na het verstrijken van het kalenderjaar dient de belastingplichtige normaal gesproken voor 1 mei van het volgende jaar belastingaangifte te doen. Op basis hiervan wordt bepaald hoeveel belasting in totaal verschuldigd is, met inachtneming van andere bronnen van inkomen, belastingkortingen en aftrekposten. Wanneer dit bedrag hoger is dan de reeds betaalde loonheffing, moet men het resterende bedrag aan inkomensheffing voldoen. Wanneer de verschuldigde belasting lager is, krijgt men geld terug van de Belastingdienst. In deze paragraaf wordt gekeken naar de ontwikkeling van de loon- en inkomensheffing. Dit betreft naast de belasting tevens de ontvangsten van de premies volksverzekeringen, die geïntegreerd worden geheven. Voor analysedoeleinden zijn de ontvangsten op heffingsniveau beter bruikbaar, omdat deze eenvoudiger kunnen worden waargenomen.
Loonheffing
De raming van de loonheffing vindt net als bij de vennootschapsbelasting op transactiebasis plaats. Het ontvangstenpatroon van de transactieopbrengst in de kas is bij de loonheffing echter veel stabieler dan bij de vpb. Daarnaast geldt dat de transactieopbrengst ook aanzienlijk sneller wordt ontvangen en binnen drie maanden na afloop van het jaar bijna volledig gerealiseerd is. Hierdoor treden minder grote verschillen op tussen de ontwikkeling van de transactieopbrengst en de kasopbrengst dan bij de vpb.
Tabel 3.1.10.2 Ontwikkeling loonheffing op transactiebasis (in miljoenen euro)
2025
2026
2027
Opbrengst op transactiebasis
135.739
143.917
154.479
Mutatie
8.178
10.562
waarvan endogeen
7.515
6.778
waarvan beleidsmatig
663
3.784
Endogene groei (in %)
5,5%
4,7%
Tabel 3.1.10.2 toont de (geraamde) endogene ontwikkeling van de loonheffing. De ontwikkeling van de loonheffing is afhankelijk van de ontwikkeling van de totale belastbare loonsom. De ontwikkeling van de totale belastbare loonsom wordt bepaald door de groei van het arbeidsvolume, de stijging van de contractlonen, de hoogte van verschillende aftrekbare premies, de ontwikkeling van uitkeringen en pensioenen en de tabelcorrectiefactor. Onderstaande tabel 3.1.10.3 geeft een overzicht van enkele relevante gegevens uit de MEV 2027 van het CPB.
Tabel 3.1.10.3 Relevante economische indicatoren voor de loonheffing
2026
2027
arbeidsvolume in arbeidsuren
0,05%
0,35%
contractloonstijging
4,02%
3,69%
incidentele loonstijging
0,28%
0,29%
tabelcorrectiefactor
2,9%
2,6%
Inkomensheffing
De ontvangsten uit de inkomensheffing zijn het saldo van de belastingontvangsten van particulieren en zelfstandige ondernemers. Voor het box 1-inkomen van particulieren geldt de loonheffing als voorheffing, en hebben de ontvangsten in de inkomensheffing betrekking op bijtel- en aftrekposten en heffingskortingen die niet al via de loonheffing zijn verrekend. Voorbeelden hiervan zijn de hypotheekrenteaftrek en de inkomensafhankelijke combinatiekorting. Daarnaast worden de opbrengsten uit box 2 en box 3 geïnd via de inkomensheffing. De endogene toename van de inkomensheffing is zowel in 2026 als 2027 zeer beperkt. Dit komt omdat de groei van de winsten van ondernemers, en ontvangsten uit box 2 en box 3 worden gecompenseerd door een toenemend beroep op de hypotheekrenteaftrek. Het toenemende belang hiervan hangt samen met de stijgende hypotheekrente en hogere huizenprijzen.
Tabel 3.1.10.4 Ontwikkeling inkomensheffing op transactiebasis (in miljoenen euro)
2025
2026
2027
Opbrengst op transactiebasis
11.324
11.512
12.426
Mutatie
188
914
waarvan endogeen
152
488
waarvan beleidsmatig
36
426
Omzetbelasting
De omzetbelasting is verantwoordelijk voor circa een vijfde van de totale ontvangsten. De endogene groei van de omzetbelasting wordt vooral bepaald door de waardeontwikkeling van de bestedingen waarop btw rust, te weten de particuliere consumptie, de overheidsinvesteringen en de investeringen in woningen. De ramingen van het CPB voor deze bestedingscategorieën zijn samengevat in tabel 3.1.10.5.
Tabel 3.1.10.5 Raming van de procentuele ontwikkeling van bestedingen
2026
2027
particuliere consumptie, waardemutatie
4,4%
3,2%
investeringen in woningen, waardemutatie
5,3%
8,0%
consumptie van duurzame goederen, waardemutatie
3,9%
3,4%
De ontwikkeling van de btw-ontvangsten op transactiebasis worden toegelicht in tabel 3.1.10.6. De endogene ontwikkeling hiervan sluit nauw aan bij de bredere economische groei.
Tabel 3.1.10.6 Raming van de omzetbelasting op transactiebasis (in miljoenen euro)
2025
2026
2027
Opbrengst op transactiebasis
84.078
89.412
93.510
Mutatie
5.334
4.098
waarvan endogeen
4.011
3.893
waarvan beleidsmatig
1.323
205
Endogene mutatie in procent
4,8%
4,4%
1
Zie ook Kamerstukken II 2026-2027, 2026Z17500
2
Zie voor meer informatie CPB (2026), Nieuwe indeling beleidsmatige lastenontwikkeling.
3
De vrachtwagenheffing wordt verantwoord op de begroting van het ministerie van Infrastructuur en Waterstaat.
4
Onder vallen bijvoorbeeld loonheffing en premies werknemersverzekeringen, onder vallen onder andere de vennootschapsbelasting en overdrachtsbelastingen, en onder valt bijvoorbeeld de omzetbelasting. De ontvangsten uit inkomensheffing worden gesplitst in arbeid (bijvoorbeeld box 1 ondernemers) en kapitaal (eigen woning, box 2, box 3). Nominale zorgpremies vallen onder consumptie en zijn weergegeven als subcategorie.
5
Zoals toegezegd in Verantwoord Belasting van de Algemene Rekenkamer wordt de inkomstenraming gesplitst op economische grondslag
3.2 Toelichting op belastingontvangsten
3.2.1 Inleiding
Deze bijlage bevat een nadere toelichting op de raming van belasting- en premieontvangsten. De uitkomsten van de raming op EMU-basis zijn reeds gepresenteerd in paragraaf 2.6 en bijlage 3.1 van deze Miljoenennota. Deze bijlage gaat in op de methodiek die ten grondslag ligt aan de raming. Het ramingsmodel, de toegepaste ramingsvergelijkingen en de herijkingen t.o.v. voorgaande jaren, worden uitgebreid toegelicht.
3.2.2 Het belang van een raming van belasting- en premieontvangsten
Het ministerie van Financiën maakt jaarlijks de rijksbegroting op. De raming van de ontvangsten is hierbij een belangrijke bouwsteen. De geraamde ontvangsten zijn immers noodzakelijk om het te verwachten begrotingssaldo (EMU-saldo) te bepalen. De inkomstenraming is bovendien relevant voor de financieringsbehoefte van de Nederlandse Staat.
De ontvangsten zijn, in tegenstelling tot de meeste overheidsuitgaven, zeer gevoelig voor economische ontwikkelingen. Zo leiden toenemende werkgelegenheid en hogere lonen direct tot meer ontvangsten via de loonheffing. Via hogere consumptieve bestedingen van huishoudens stijgen bovendien de btw-ontvangsten. Dalende winsten in een laagconjunctuur kunnen zelfs tot negatieve kasontvangsten bij de vennootschapsbelasting leiden (door verliesverrekening). Onder andere deze gevoeligheid voor macro-economische ontwikkelingen is reden voor het kabinet om niet op het EMU-saldo te sturen bij de opstelling van de begroting, maar te kiezen voor een trendmatig begrotingsbeleid. Dit betekent dat de overheidsinkomsten mogen meebewegen met de economische ontwikkeling. Binnen dit begrotingsbeleid leidt een opwaartse bijstelling van de inkomsten, en daarmee van het EMU-saldo, niet tot intensivering van de overheidsuitgaven of lastenverlichting. Andersom maakt dit mogelijk dat bij economische tegenwind het kabinet niet direct hoeft te bezuinigen of lasten hoeft te verzwaren. Dit werkt stabiliserend op de economie. Fiscale beleidsmaatregelen zijn wel begrensd. Met het inkomstenkader houdt het kabinet vast aan een pad van beleidsmatige lastenverlichting of lastenverzwaring over de kabinetsperiode. Dat pad legt het kabinet bij de start van de kabinetsperiode vast in de Startnota.
Een zo trefzeker mogelijke raming kan ervoor zorgen dat het uiteindelijk gerealiseerde EMU-saldo zo dicht mogelijk in de buurt ligt van de raming in de begroting. Tegelijkertijd is het goed om te beseffen dat het gaat om een raming gebaseerd op een macro-economisch model. De uitkomsten van het model hangen sterk af van de raming van macro-economische variabelen, die als input voor het model gebruikt worden.
3.2.3 Ramingsmethodiek Ministerie van Financiën
Voor de raming van de ontvangsten gebruikt het ministerie van Financiën een econometrisch opgesteld ramingsmodel, dit wordt verder toegelicht in 3.2.4. Dit ramingsmodel schat de toekomstige ontvangsten met als uitgangspunt de gerealiseerde ontvangsten van het meest recente volledige jaar, zoals aangeleverd door de Belastingdienst.
Tweede input zijn de ramingen van relevante macro-economische variabelen voor toekomstige jaren, aangeleverd door het Centraal Planbureau (CPB). Het CPB maakt periodiek een onafhankelijke raming van de ontwikkeling van de Nederlandse economie. Het kabinet baseert de opstelling van de begroting zowel aan de uitgaven- als de inkomstenkant op deze ramingen van het CPB. Daarmee is gegarandeerd dat er niet politiek gestuurd kan worden op de cijfers over de economie.
Als derde beïnvloeden ook wijzigingen in beleid de ontvangsten. Beleidseffecten worden ingeboekt in een database, waarna het effect per belastingsoort wordt meegenomen bij de raming.
Tot slot speelt zogenoemde ‘expert opinion’ een rol. De uitkomsten van het model – de geraamde ontwikkeling op basis van macro-economische variabelen en beleidswijzigingen – worden gewogen in samenhang met onder andere de gerealiseerde belastingontvangsten in het lopende jaar, informatie over de uitvoering van de Belastingdienst (waaronder opgelegde aanslagen) en meer sectorspecifieke informatie. Ook de trefzekerheid van het model in de meest recente jaren wordt daarbij bezien. Voor de raming van de ontvangsten in deze Miljoenennota zijn voor 2026 de gedetailleerde kasgegevens tot en met juli bekend en meegewogen in de raming. De inkomsten voor 2026 zijn dus deels gerealiseerd. Voor ramingsjaar 2027 zijn daarentegen nog geen kasgegevens beschikbaar. De geraamde ontvangsten voor 2026 vormen daarom de basis voor de raming van 2027.
Een voorbeeld waarbij specifieke uitvoeringsinformatie van de Belastingdienst een rol heeft gespeeld in recente ramingen, is bij het belastinguitstel voor ondernemers vanwege de coronacrisis. De gerealiseerde kasontvangsten gaven door de mogelijkheid van uitstel van betaling geen zuiver beeld van de werkelijke opgelegde belastingclaim. Middels informatie van de Belastingdienst is per belastingsoort in beeld gebracht in hoeverre er sprake was van corona-uitstel, waardoor de raming hiervoor gecorrigeerd kon worden. Momenteel wordt uitvoeringsinformatie van de Belastingdienst op soortgelijke wijze toegepast om de kasontvangsten te corrigeren voor terugbetalingen van die uitgestelde belasting.
Sectorspecifieke informatie speelt een rol bij bijvoorbeeld de raming van de BPM. Naast de op macro-economische variabelen gebaseerde vergelijking wordt gekeken naar het aantal verkochte voertuigen in het lopende jaar in relatie tot de gerealiseerde kasontvangsten en verwachtingen voor de rest van het jaar en het komende jaar. Deze informatie wordt naast de modeluitkomst gehouden en indien nodig wordt de modeluitkomst bijgesteld.
3.2.4 Ramingsmodel voor de belasting- en premieontvangsten
Het ministerie van Financiën raamt de opbrengst per belasting- en premiesoort. Het hiervoor toegepaste ramingsmodel houdt hierbij rekening met beleidsmaatregelen en economische ontwikkelingen. Deze beleidsmatige keuzes beïnvloeden de hoogte van belastingtarieven en de omvang van belastinggrondslagen. Daarnaast wordt de omvang van belastinggrondslagen beïnvloedt door economische ontwikkelingen, vooral door de stand van de conjunctuur.
Ter illustratie raamt het CPB dat zowel de huizenprijzen als het aantal verkochte huizen stijgen in 2026 met respectievelijk 3,6 en 4,0 procent, wat zich vertaalt in relatief hoge geraamde groei van de overdrachtsbelasting. Met dezelfde logica bestaat er voor elke belastingsoort een specifieke ramingsvergelijking, aansluitend op de grondslag van de betreffende belastingsoort.
Bovenstaande kan samengevat worden in de volgende vergelijking:
Tt = Tt-1 * (1 + Et) + At
Tt = Ontvangst van een belastingsoort in jaar t
Tt-1 = Ontvangst van een belastingsoort in jaar t-1
Et = Effect van economische ontwikkeling op ontvangst belastingsoort in jaar t
At = Beleidsmatig effect op ontvangst belastingsoort in jaar t
De geraamde opbrengst van een belastingsoort in een bepaald jaar is gelijk aan de opbrengst van de belastingsoort uit het voorafgaande jaar plus de veranderingen door beleid en als gevolg van economische ontwikkelingen in dat jaar. Het startpunt van de raming in deze Miljoenennota is daarom de gerealiseerde stand van de ontvangsten in 2025. Het Financieel Jaarverslag Rijk bevat nadere informatie over de gerealiseerde ontvangsten over dit jaar. Middels de geraamde beleidsmatige en economische ontwikkelingen komt het ministerie vervolgens tot een raming voor de ontvangsten in 2026. Deze raming geldt vervolgens als startpunt voor de raming van ontvangsten in 2027, die eveneens wordt aangevuld met de beleidsmatige en verwachte economische veranderingen van dat jaar.
Beleidsmatige ontwikkelingenBeleidsmatige ontwikkelingen beïnvloeden de hoogte van de ontvangsten. Een aanpassing van belastingtarieven zorgt bijvoorbeeld voor een verandering van de belastingopbrengsten. Het budgettaire effect van een beleidsmaatregel ex ante wordt vastgesteld met inachtneming van een eerste-orde-gedragseffect. Deze ex ante-inschatting met eerste-orde-gedragseffect is de best mogelijke inschatting van het effect van beleid op de desbetreffende belastingopbrengst. Mogelijke effecten van het beleid op macro-economische ontwikkelingen spelen hierbij geen rol. Economische ontwikkelingen worden immers apart geraamd: opname hiervan in beleidsramingen zou leiden tot dubbeltelling.
Endogene ontwikkelingDe verdere verandering van de ontvangsten wordt hoofdzakelijk gedreven door economische ontwikkelingen. In de Miljoenennota wordt dit ook de endogene ontwikkeling genoemd. Het gaat hier bijvoorbeeld om hogere belastingopbrengsten door hogere consumptie van huishoudens, of door hogere lonen bij een gunstige economische ontwikkeling. De endogene ontwikkeling van elke belastingsoort wordt geraamd met een model waarin macro-economische variabelen zijn opgenomen. Deze macro-economische variabelen hebben bewezen samenhang met de betreffende belastingsoort. Hierbij maakt het ministerie van Financiën gebruik van de economische raming van het CPB. Bij deze Miljoenennota betreft dit de Macro-economische Verkenning 2027 (MEV 2027).
De relatie tussen een macro-economische variabele en de endogene verandering van de belastingopbrengst is vaak niet één-op-één. Daarom wordt deze relatie vastgesteld op basis van empirische schatting op historische gegevens, deskundigenoordeel, wetenschappelijke inzichten of andere relevante informatie. De relatie wordt weergegeven door een coëfficiënt. Onderstaande tabel met ramingsvergelijkingen geeft de verschillende coëfficiënten weer. Een positieve coëfficiënt geeft aan dat de endogene ontwikkeling en de ontwikkeling van de macro-economische variabele in dezelfde richting bewegen. Een negatieve coëfficiënt geeft aan dat de macro-economische ontwikkeling en de endogene ontwikkeling van de belastingopbrengst tegen elkaar in bewegen. Deze coëfficiënten worden periodiek geëvalueerd en herzien. In 2026 zijn de vergelijkingen van het model opnieuw tegen het licht gehouden en zijn de coëfficiënten herschat. Voor een uitgebreide toelichting hierop wordt verwezen naar de hierover verstuurde brief.6 De beschikbaarheid van (specifieke) macro-economische variabelen en de kwaliteit daarvan is een duidelijke randvoorwaarde bij het empirisch schatten van de ramingsvergelijkingen.
De meeste belastingensoorten worden op kasbasis geraamd. Dat wil zeggen dat het moment van betaling bepaalt aan welk jaar de belasting wordt toegerekend. Omdat de begroting en de verantwoording op EMU-basis – doorgaans de één-maands-verschoven-kas – plaatsvindt, wordt deze raming voor de meeste belastingsoorten gecorrigeerd met het verschil tussen de verwachte kasontvangsten in januari van jaar t en jaar t+1.7
De grootste belastingsoorten – de vennootschapsbelasting, de btw, de loonheffing en de inkomensheffing – worden op transactiebasis geraamd in plaats van op kasbasis.8 Dat wil zeggen dat de belastingopbrengsten worden toegerekend aan de jaren waarin de daadwerkelijke economische transactie - waaruit de belastingopbrengst voortkomt - zich heeft voorgedaan. Dat maakt een betere raming mogelijk, omdat zo omvangrijke kasstromen uit eerdere jaren modelmatig gekoppeld worden aan de macro-economische ontwikkeling van het betreffende jaar. De Belastingdienst splitst gerealiseerde kasontvangsten uit in transactiejaren. Door deze systematiek zijn de gerealiseerde belastinginkomsten op transactiebasis pas enkele jaren na afloop van het jaar bekend. Na het maken van de transactiebasisraming vertaalt het ministerie van Financiën deze naar kasontvangsten. Hiertoe maakt het gebruik van kas-transparameters. Deze parameters delen de ontvangsten in een economisch jaar toe aan kasjaren. De grootte van deze parameters is in eerste instantie gebaseerd op historische kaspatronen van de desbetreffende belastingsoort en op uitvoeringsinformatie van de Belastingdienst.
Tabel 3.2.4.1 Verklarende variabelen ramingsmodel
Afkorting
Variabele
arbvu
Arbeidsvolume
bbpvu
BBP marktprijzen, volumemutatie
bbpwu
BBP marktprijzen, waardemutatie
benvu
Benzine verbruik, volumemutatie
box2
Waardemutatie grondslag box 2
box3
Waardemutatie grondslag box 3
clpu
Contractloonstijging
dievu
Diesel verbruik, volumemutatie
hznpu
Huizenverkoop prijsmutatie
hznvu
Huizenverkoop volumemutatie
ihhyptr
Grondslag hypotheekrenteaftrek en eigenwoningforfait
incpu
Incidentele loonstijging
iond
Waardemutatie inkomen box 1 ondernemers
io_wu
Investeringen in woningen, waardemutatie
pcdvu
Consumptie van duurzame goederen, volumemutatie
pcdwu
Consumptie van duurzame goederen, waardemutatie
pcvgvu
Consumptie van voeding en genot, volumemutatie
pcwu
Particuliere consumptie, waardemutatie
tcf
Tabelcorrectiefactor
verr
Waardemutatie verrekende dividendbelasting en heffingskortingen
whawu
Wereldhandel, waardemutatie
winstwu
Ontwikkeling grondslag vpb voor verliesverrekening
Tabel 3.2.4.2 Overzicht ramingsvergelijkingen
Belastingsoort
Ramingsvergelijking voor Et
Accijns op lichte oliën
1 * benvut + 1 * tcft
Accijns op minerale oliën uitgezonderd lichte oliën
1 * dievut + 1 * tcft
Afvalstoffenbelasting
2,08 * bbpvut + 1 * tcft
Alcoholaccijns
0,68 * pcvgvut
Assurantiebelasting
5,83
Bankbelasting
0
Belasting op personenauto's en motorrijwielen (bpm)
Ter illustratie van de werking van het ramingsmodel om tot een raming te komen van een belastingsoort wordt de schattingsvergelijking van de energiebelasting toegelicht. Deze belasting wordt geraamd op kasbasis. Volgens de bovenstaande vergelijking zijn de geraamde ontvangsten afhankelijk van de ontwikkeling van het bbp en de tabelcorrectiefactor. De positieve coëfficiënten betekenen dat een stijging van deze factoren resulteert in hogere ontvangsten. De coëfficiënt van de ontwikkeling van het bbp bedraagt 0,31, dit betekent dus (omdat de coëfficiënt kleiner is dan 1) dat de energiebelastingontvangsten relatief ongevoelig is voor de conjunctuur. Naast de tabelcorrectiefactor heeft de schattingsvergelijking ook nog een constante van ‒ 1,61 procent. Dit betekent dat de opbrengst naar verwachting trendmatig achterblijft, bijvoorbeeld doordat technologie efficiënter wordt. Stel dat het CPB een nominale bbp toename van 3,0 procent raamt, en de tabelcorrectiefactor 2,0 procent bedraagt; dan zou dit resulteren in een geraamde groei van 1,32 procent voor de energiebelastinginkomsten ten opzichte van het voorgaande jaar. Vervolgens worden beleidsmatige ontwikkelingen hierbij opgeteld en wordt deze uitkomst uit het ramingsmodel vergeleken met reeds gerealiseerde kasontvangsten in het lopende jaar, uitvoeringsinformatie, de voorgaande raming en/of andere relevante (sectorspecifieke) informatie. Waar nodig wordt de uitkomst van het model op basis van expert opinion bijgesteld.
Voor de raming van de belasting- en premieontvangsten ten behoeve van het EMU-saldo voor 2026 zijn de kasontvangsten van februari 2026 tot en met januari 2027 relevant. De inkomensheffing, de vennootschapsbelasting en de erf- en schenkbelasting zijn uitzonderingen. Van deze belastingsoorten is de EMU-definitie gelijk aan de ontvangst op kasbasis. Ook de btw is een uitzondering. De EMU-definitie voor deze belastingsoort is gelijk aan de ontvangst op transactiebasis.
8
De inkomensheffing neemt aanvullend daarop een aparte positie in: de verschillende onderdelen van de IH (box 1 ondernemers, box 2, box 3, hypotheekrenteaftrek, overig (voornamelijk verrekende heffingskortingen en dividendbelasting)) worden apart op transactiebasis geraamd, mede op basis van de meest recente aanslaggegevens.
4 FISCALE REGELINGEN
4.1 Inleiding
Deze bijlage besteedt aandacht aan fiscale regelingen. Het belastingstelsel kent verschillende soorten fiscale regelingen die de belastinginkomsten verminderen, zoals aftrekposten, vrijstellingen, heffingskortingen en verlaagde tarieven.9 In het belang van transparante Rijksfinanciën worden de budgettaire kosten van fiscale regelingen gemonitord. De regelingen kosten immers geld in de vorm van lagere belastingontvangsten. Ook worden de fiscale regelingen periodiek geëvalueerd op onder andere doeltreffend- en doelmatigheid.
In paragraaf 4.2 wordt bij de definitie van fiscale regelingen stilgestaan. Daarnaast wordt in deze paragraaf aangegeven wanneer fiscale regelingen gemonitord worden en welke regelingen dit jaar zijn toegevoegd aan deze bijlage. Paragraaf 4.3 geeft een overzicht van de budgettaire kosten van fiscale regelingen. Opvallende budgettaire ontwikkelingen worden vervolgens nader toegelicht in paragraaf 4.4. Een overzicht van recente beleidsmaatregelen met betrekking tot fiscale regelingen kan gevonden worden in paragraaf 4.5. Paragraaf 4.6 gaat in op evaluatieuitkomsten en de evaluatie- en onderzoeksagenda van fiscale regelingen voor de komende jaren. Tot slot bevat paragraaf 4.7 voor alle fiscale regelingen nadere kwalitatieve informatie.
9
Er zijn ook enkele regelingen opgenomen die de belastingopbrengst verhogen, als deze de keerzijde zijn van een belastingverminderende regeling. Bijvoorbeeld op het gebied van pensioenen wordt zowel de niet-belaste premie als de belaste uitkering gekwantificeerd, om een compleet beeld van de fiscale regelingen op dit gebied te geven.
4.2 Definitie en monitoring van fiscale regelingen
Hieronder wordt allereerst kort toegelicht wat verstaan wordt onder een fiscale regeling. Verder wordt in deze paragraaf een overzicht gegeven van de regelingen die op grond van deze uitgangspunten met ingang van dit jaar zijn opgenomen in deze bijlage.
Net als in de Miljoenennota 2026 wordt gesproken van een fiscale regeling indien een regeling voldoet aan de volgende richtlijnen:
– De regeling heeft een beoogd beleidsdoel (bijvoorbeeld stimuleren van een bepaalde activiteit), anders dan de algemene doelstelling van het belastingmiddel waar de regeling betrekking op heeft, en;
– De regeling leidt per saldo tot een beoogde derving van overheidsinkomsten, al dan niet in samenhang bezien met gerelateerde regelingen op hetzelfde terrein.
Dit jaar zijn vijf extra fiscale regelingen opgenomen ten opzichte van vorig jaar. Met deze aanpassingen van het overzicht in deze bijlage wordt beoogd een zo compleet mogelijk beeld van fiscale regelingen te geven. Het actueel houden en waar nodig uitbreiden van het overzicht blijft een doorlopend proces. Verder zijn er enkele inhoudelijke wijzigingen die hebben geleid tot het samenvoegen of splitsen van fiscale regelingen. Zo zijn er elf fiscale regelingen die voorheen afzonderlijk werden gerapporteerd maar welke per 2027 niet meer in werking zijn. Met ingang van deze miljoenennota worden zij niet langer afzonderlijk gerapporteerd10 en budgettair samengevoegd. Verder is één regeling gesplitst in twee afzonderlijke regelingen. Ook is voor zeven regelingen ten opzichte van de vorige miljoenennota enkel de naamgeving gewijzigd om beter te reflecteren wat onder de regeling valt. Tabel 4.2.1 geeft een overzicht van deze wijzigingen en of de nieuw opgenomen regeling gemonitord wordt.
Of een fiscale regeling ook gemonitord wordt, is afhankelijk van een aantal praktische en inhoudelijke criteria. Zo moet een regeling:
– Een budgettair belang groter dan 5 miljoen euro hebben;
– Niet volgen uit Europese wetgeving of internationale verdragen;
– Data beschikbaar zijn voor de raming van de kosten;
– Niet enkel technisch van aard zijn, bijvoorbeeld ter voorkoming van dubbele belastingheffing, en;
– Niet enkel ter voorkoming van onevenredige uitvoerings-/ administratieve lasten zijn opgenomen.
Voorbeelden van regelingen die niet actief gemonitord worden zijn de willekeurige afschrijving zeeschepen (beperkt budgettair belang), de expatregeling voor uitgezonden werknemers (geen data), en de vrijstelling in de Vpb voor stichtingen en verenigingen met een lage winst (enkel ter vermindering van administratieve lasten).
Tabel 4.2.1 Overzicht nieuwe, afgeschafte, of aangepaste fiscale regelingen in deze Miljoenennota123
Naam regeling
Toelichting
Nieuw opgenomen
Korting bpm voor bijzondere personenauto’s en motorfietsen
Nieuw in bijlage en gemonitord.
OVB Vrijstelling bij kavelruil
Nieuw in bijlage en gemonitord.
OVB Vrijstelling bij herkaveling
Nieuw in bijlage en gemonitord.
OVB vrijstelling overdracht DAEB vastgoed tussen woningcorporaties
Nieuw in bijlage en gemonitord.
Schenk- en erfbelasting jaarlijkse schenkingsvrijstelling kinderen
Nieuw gemonitord.
Niet langer opgenomen / opgenomen in aangepaste vorm
OVB Vrijstelling Bureau Beheer Landbouwgronden
Niet meer opgenomen i.v.m. afschaffing
Schenk- en erfbelasting Eenmalige vrijstelling eigen woning
Was «Verlaagd woningtarief 8% overdrachtsbelasting»
Giftenaftrek in de vpb en achterwege laten uitdeling in box 2
Was «Faciliteit geven uit vennootschap»
Vrijstelling mineraalwater
Was «Vrijstellingen mineraalwater»
Vrijstelling zuivel- en sojadranken
Was «Vrijstellingen melk»
Pensioen niet belast in box 3
Was «Pensioen vrijstelling box 3»
Lijfrente niet belast box 3
Was «Lijfrente vrijstelling box 3»
1
Regelingen die zijn samengevoegd zien uitsluitend op regeklingen die niet langer in 2027 in werking zijn.
2
Bij regelingen die gesplitst zijn gaat het om de OVB vrijstelling inrichting landelijk gebied die gesplitst is in de OVB vrijstelling bij herverkaveling en de OVB vrijstelling bij kavelruil.
3
De OVB vrijstelling Bureau Beheer Landbouwgronden is een vrijstelling die niet gemonitord werd en per 2027 is komen te vervallen. Hierdoor is deze niet langer opgenomen.
10
Om het budgettaire belang in de jaren voor afschaffing wel inzichtelijk te maken en consistentie te borgen met voorgaande miljoenennota's worden de regelingen die per 2027 zijn afgeschaft samengevoegd qua budgettair belang en in de overzichtstabel nog steeds, zij het gezamenlijk, verantwoord.
4.3 Overzicht van het budgettaire belang
In 2027 bedraagt het totale budgettaire belang van (gemonitorde) fiscale regelingen naar verwachting circa 186 miljard euro (tabel 4.3.1). Uitgedrukt als percentage van het bruto binnenlands product bedraagt het budgettaire belang van alle fiscale regelingen gezamelijk 14,5% in 2026. Figuur 4.3.1 plaatst dit in historisch perspectief.
Uit de figuur blijkt dat de regelingen die al bestonden sinds 2001 en altijd gemonitord zijn qua omvang in termen van het bruto binnenlands product (nu 10,9%) ongeveer weer hun niveau van 2001 hebben bereikt. Dit wil niet zeggen dat de regelingen zelf constant zijn gebleven, de samenstelling is door uitfaseringen en afschaffingen wel degelijk gewijzigd. Daadwerkelijk nieuwe fiscale regelingen hebben geleid tot een toename van 1,1% van het budgettaire belang van fiscale regelingen in termen van het BBP. De overige toename sinds 2001 van ongeveer 2,5% is toe te schrijven aan regelingen die al in 2001 bestonden maar welke niet eerder gemonitord werden. Te zien valt dat de uitbreiding van de monitoring per de miljoenennota 2025 hier significant aan heeft bijgedragen.11
Figuur 4.3.1 Ontwikkeling budgettair belang in termen van bbp 2001-2027
Verder blijkt uit tabel 4.3.1 dat de budgettaire omvang van fiscale regelingen in de periode 2022-2027 gemiddeld met circa 3,0% per jaar groeit. Deze groei wordt sterk gedreven door een stijging van het budgettaire belang van heffingskortingen en de eigen woning regelingen.
Niet langer in werking zijnde fiscale regelingen per 2027
2.422
2.271
3.031
1.216
1.090
‒
‒ 100,0%
Totaal fiscale regelingen
159.846
166.729
179.598
182.888
182.748
185.565
3,0%
in % bbp
16,1%
15,9%
16,0%
15,5%
14,8%
14,5%
1
Dit overzicht bevat uitsluitend categorieën waarvan ten minste één regeling gemonitord is.
2
Het effect van de maatregelen uit de augustusbesluitvorming op de diverse fiscale regelingen zijn nog niet verwerkt in deze tabel. Dit geldt uiteraard ook voor alle tabellen die hierna volgen.
3
Het betreft het budgettaire belang van de fiscale regelingen inclusief beleidsmaatregelen conform stand 1 september.
Tabel 4.3.2 geeft inzicht in het budgettaire belang per individuele fiscale regeling van 2022 tot en met 2027 voor de regelingen die gemonitord worden. Het budgettaire belang van een regeling is het verschil in belastingkomsten ten opzichte van de situatie waarin de regeling niet zou bestaan en gedrag van burgers en bedrijven niet wijzigt. Deze rekenregel impliceert dat voor elke aftrekpost wordt aangenomen dat die aftrekpost de laatste is. De bedragen van de aftrekposten zijn daarom (vaak) niet direct optelbaar.12 Verder is het van belang op te merken dat bij afschaffing van een regeling voor de budgettaire opbrengst uiteraard wel rekening wordt gehouden met gedragseffecten. Hierdoor kan de opbrengst bij afschaffing afwijken van het budgettaire belang zoals dat vermeld staat in deze bijlage. In het rapport gedragseffecten belastingmaatregelen van het CPB worden de gedragseffecten per regeling toegelicht.
De interpretatie van de gepresenteerde cijfers in tabel 4.3.2 vergt aandacht. Voor de meeste regelingen zijn voor de jaren 2022 en 2023 realisaties beschikbaar op basis van de aangiftegegevens van de Belastingdienst. Deze cijfers geven een vrij zekere inschatting van het budgettaire belang. Voor jaren waarvoor (nog) geen (volledige) informatie beschikbaar is, wordt het budgettaire belang bepaald op basis van ramingen van trends of aannames. Deze cijfers zijn minder zekere inschattingen van het budgettaire belang. Per regeling wordt in paragraaf 4.7, tabel 4.7.1 bij het kopje ramingsgrond, aangegeven welke jaren realisaties betreffen en welke niet. Indien het geen realisaties zijn wordt in tabel 4.7.1 beschreven waarop de raming in dat geval is gebaseerd.
Ter illustratie, voor de kleinschaligheidsinvesteringsaftrek zijn bijvoorbeeld tot en met 2023 aangiftegegevens beschikbaar, waarmee het budgettaire belang kan worden bepaald. De groei van het gebruik van de regeling vanaf 2024 wordt verondersteld gelijk te zijn aan de groei van de investeringen in overige vaste activa zoals geraamd in het Centraal Economisch Plan (CEP) 2026 van het Centraal Planbureau. Op basis van deze aanname worden de ramingen voor 2024 tot en met 2027 gemaakt.
De laatste kolom van tabel 4.3.2 geeft de gemiddelde jaarlijkse procentuele groei weer tussen 2022 en 2027. De ontwikkeling in het budgettaire belang in de regelingen wordt nader toegelicht in paragraaf 4.4. Paragraaf 4.7 geeft per fiscale regeling een beschrijving van de regeling. Op Rijksfinanciën.nl staat een overzicht van alle gemonitorde en niet-gemonitorde fiscale regelingen inclusief beschrijving.
Tabel 4.3.2 Overzicht budgettair belang1 per fiscale regeling 2022-2027 op transactiebasis in lopende prijzen (x € miljoen)2345
BTW Vrijstelling componisten, schrijvers en journalisten
8
8
9
9
9
9
1,1%
BTW Vrijstelling voor uitvaartondernemers
66
74
84
83
86
88
6,1%
Auto
IB/LB Korting op de bijtelling voor nulemissieauto's
455
353
261
233
243
245
‒ 11,6%
MRB Korting voor nulemissievoertuigen
202
278
415
405
196
249
4,2%
MRB Verlaagd tarief bestelauto ondernemers
1.030
1.089
1.196
1.251
1.393
1.270
4,3%
MRB Verlaagd tarief bestelauto gehandicapten
17
17
19
19
20
20
3,8%
MRB Kwarttarief en halftarief
242
231
289
291
187
194
‒ 4,3%
MRB Vrijstelling taxi's en openbaar vervoer
48
51
55
61
59
60
4,5%
MRB Vrijstelling motorrijtuigen ouder dan 40 jaar
91
104
119
126
138
154
11,1%
MRB Vrijstelling diverse voertuigen
28
30
31
33
29
30
1,3%
BPM Teruggaaf diverse voertuigen
13
19
18
18
18
18
6,4%
Korting bpm voor bijzondere personenauto’s en motorfietsen
‒
‒
‒
5
12
14
67,6%
Assurantiebelasting
ASB Vrijstelling Brede Weersverzekering
7
7
7
8
8
8
3,0%
ASB Vrijstelling levensverzekeringen
2.604
2.793
3.066
3.570
3.570
3.570
6,5%
ASB Vrijstelling ongevallen-, invaliditeits- en arbeidsongeschiktheidsverzekeringen
690
708
746
770
795
820
3,5%
ASB Vrijstelling ziekte- en ziektekostenverzekering, zorgverzekering ZVW
4.536
4.998
5.313
5.754
5.796
6.111
6,1%
ASB Vrijstelling zeeschepen
18
20
21
22
23
24
5,9%
ASB Vrijstelling transportverzekeringen
57
58
59
61
62
63
2,0%
ASB Vrijstelling exportkredietverzekeringen
29
16
12
6
6
6
‒ 27,0%
Overdrachtsbelasting (niet eigen woning gerelateerd)
OVB Vrijstelling cultuurgrond
230
269
306
318
330
343
0
OVB Vrijstelling bedrijfsoverdracht in familiesfeer
22
29
30
30
30
30
6,1%
OVB vrijstelling taakoverdracht tussen vereniging of ANBI
22
37
27
33
25
0
‒ 100,0%
OVB vrijstelling overdracht DAEB vastgoed tussen woningcorporaties
‒
‒
‒
‒
‒
27
Kansspelbelasting
Kleine prijzenvrijstelling/Vrijstelling prijzen onder 449 euro
168
172
176
208
242
246
7,9%
Verbruiksbelasting
Vrijstelling mineraalwater
‒
‒
167
168
169
170
0,6%
Vrijstelling zuivel- en sojadranken
107
108
320
322
324
326
25,0%
1
Het budgettaire belang is niet hetzelfde als de opbrengst bij afschaffing van de regeling doordat het budgettaire belang geen rekening houdt met gedragseffecten. Zie de hoofdtekst voor nadere toelichting. Verder is het budgettaire belang van regelingen ook niet direct optelbaar, zie daarvoor ook voetnoot 4.
2
[-] = regeling is in dat jaar niet van toepassing, [0] = budgettair belang van de regeling bedraagt in dat jaar (afgerond) nihil.
3
Indien een regeling na 2022 is geïntroduceerd, is de gemiddelde jaarlijkse groei gegeven vanaf het jaar dat de regeling bestaat.
4
Een negatief budgettair belang heeft altijd betrekking tot een andere fiscale regeling.
5
Budgettair belang middelingsregeling is op kasbasis.
11
In de miljoenennota 2025 zijn de laatste cijfers voor 2020 gerapporteerd. Het budgettaire belang stand die in de grafiek wordt gerapporteerd per jaar is de stand zoals laatst gerapporteerd in een miljoenennota. Voor vrijwel alle jaren geldt dat budgettair belang in jaar X stand is per miljoenennota X+5.
12
Dit komt doordat het budgettaire belang van meerdere regelingen de situatie met en zonder die meerdere regelingen zou zijn. Als de belastingsoort progressief (degressief) is dan zal in de situatie zonder de meerdere regelingen een groter deel in hogere schijven vallen ten opzichte van de situatie waar we per regeling de situatie met en zonder vergelijken (in dat geval valt de budgettaire derving in lagere schijven). Het optellen van bijvoorbeeld het budgettaire belang van alle regelingen in de inkomstenbelasting zoals gedaan wordt in tabel 4.3.1 geeft daarom een ondergrens van het budgettaire belang van deze regelingen.
4.4 Opvallende ontwikkelingen in het budgettaire belang
Zoals blijkt uit tabel 4.3.2 is het budgettaire belang van fiscale regelingen volop in beweging. In deze paragraaf splitsen we de ontwikkeling in een regeling uit naar drie categorieën: beleid, bijstelling, en endogeen. In onderstaande toelichting wordt verduidelijkt wat onder iedere categorie wordt verstaan.
Toelichting: UITSPLITsing van Ontwikkelingen
Beleidsmatige ontwikkeling
Het budgettaire belang van een fiscale regeling kan door beleid op twee manieren veranderen. Ten eerste is het mogelijk dat er een aanpassingen aan de regeling zelf wordt gedaan. Het gaat dan bijvoorbeeld om een maatregel in het Belastingplan 2027 zoals weergegeven in het Overzicht van beleidsmaatregelen op fiscale regelingen, waardoor het budgettaire belang van deze regeling direct wijzigt. Ten tweede kan ook het algemene tarief worden aangepast wat indirect doorwerkt naar het budgettaire belang van een regeling. Zo zorgt bijvoorbeeld een verhoging van het tarief in de afvalstoffenbelasting voor een groter budgettair belang van de vrijstellingen binnen deze belasting.
Voor aanpassingen aan de regelingen zelf wordt voor de beleidsmatige ontwikkeling uitgegaan van het geraamde effect inclusief gedragseffecten. Bij de doorwerking van wijzigingen aan het tarief wordt het effect berekend door het verschil te nemen tussen het budgettaire belang met en zonder de algemene tariefswijziging.
Ontwikkeling door bijstellingen
Naast beleidsmatige ontwikkelingen bestaan ook (technische) bijstellingen. Dat zijn veranderingen in het budgettaire belang doordat de ramingswijze is aangepast. Hieronder valt bijvoorbeeld het gebruik van een andere databron omdat deze verbeterd inzicht geeft in het budgettaire belang van de regeling. Verder vallen hieronder veranderingen in het budgettaire belang doordat er een methodologische verbeterslag is gemaakt en de correctie van eventuele errata.
Wanneer sprake is van een bijstelling wordt zover als mogelijk de reeks van het budgettaire belang teruggelegd. Bijstellingen in een reeks zouden immers het beeld van de feitelijke ontwikkeling van het budgettaire belang vertroebelen. In het eerste jaar waarin een budgettaire raming beschikbaar is met de nieuwe data of methodiek wordt het verschil tussen met het budgettaire belang op basis van de oude data en methodiek als bijstelling opgenomen. De bijstellingen in de reeksen zijn voor iedere reeks te vinden op Rijksfinanciën.nl.
Endogene ontwikkeling
Endogene ontwikkelingen zijn ontwikkelingen die door algemene economische ontwikkelingen gedreven worden. Dat kunnen zowel prijs- als volume ontwikkelingen zijn. Een goed voorbeeld van een volume ontwikkeling is bijvoorbeeld een toename van het aantal nulemissie voertuigen waardoor de korting in de loon- en inkomstenbelasting, de BPM, en de MRB qua budgettair belang groeit. Voorbeelden van een prijsontwikkeling zijn een toename in het budgettaire belang van de 30%-regeling door loonstijgingen of een toename in het budgettaire belang van regelingen in het winstdomein door algemene prijsinflatie.
De endogene ontwikkeling wordt bepaald door de verandering in het budgettaire belang te corrigeren voor de beleidsmatige ontwikkeling en de ontwikkeling vanwege andere (technische) bijstellingen.
Van belang zijn met name grote ontwikkelingen die endogeen zijn. Immers gaat het in beginsel om een ontwikkeling die optreedt zonder dat daar een expliciete, beleidsmatige afweging aan ten grondslag heeft gelegen. Dit is van belang bij fiscale regelingen doordat deze doorgaans geen plafond kennen en er daardoor geen sprake is van automatische correctie. Tabel 4.4.1 licht de 20 regelingen uit die de grootste jaarlijkse endogene ontwikkeling tussen 2022 en 2027 doormaakten. De achtergrond van de ontwikkeling in de regelingen die niet in tabel 4.4.1 worden weergegeven is per regeling te vinden op Rijksfinanciën.nl. Onder tabel 4.4.1 worden enkele van de sterkste endogene ontwikkelingen uitgelicht.
Korting bpm voor bijzondere personenauto’s en motorfietsen
14
9
0
0
9
67,6%
Heffingvrij vermogen/inkomen box 3
3.043
2.667
‒ 40
0
2.707
52,3%
Nettopensioen en nettolijfrente
31
19
3
0
16
18,0%
OVB Vrijstelling woning starters
804
439
0
0
439
17,1%
Schenk- en erfbelasting Eenmalige vrijstelling kinderen
72
37
0
0
37
15,5%
Vrijstelling rechten op kapitaalsuitkering bij overlijden box 3
57
30
3
0
27
15,0%
Terbeschikkingstellingsvrijstelling
46
23
0
0
23
14,8%
EB Vrijstellingen voor energie-intensieve processen
426
255
101
0
154
13,7%
Lijfrente premieaftrek
1.424
734
139
0
595
13,3%
Giftenaftrek in de vpb en achterwege laten uitdeling in box 2
42
19
0
0
19
13,2%
Inputvrijstelling energiebelasting voor elektriciteitsopwekking
790
449
394
‒ 230
285
12,9%
Middelingsregeling
60
‒ 74
‒ 175
0
101
11,9%
MRB Vrijstelling motorrijtuigen ouder dan 40 jaar
154
63
0
0
63
11,1%
EB Stadsverwarmingsregeling
53
16
7
‒ 16
25
10,9%
Hypotheekrenteaftrek
12.123
4.504
‒ 546
0
5.050
10,7%
Btw Kleineondernemersregeling
322
120
0
0
120
9,8%
Lijfrente niet belast box 3
499
210
53
0
157
9,1%
Alleenstaande ouderenkorting
823
243
‒ 18
0
261
7,7%
Kleinschaligheidsinvesteringsaftrek
801
312
109
0
203
7,2%
OVB Vrijstelling terugkoop VoV woningen
41
5
11
‒ 20
14
6,6%
1
Indien 2022 geen raming heeft, is uitgegaan van startjaar bij berekening mutatie en endogeen.
2
Alleen regelingen zijn meegenomen die in 2027 een groter budgettair belang hebben dan 5 miljoen. Verder zijn alleen regelingen meegenomen die tussen 2022-2027 een endogene groei hebben van 5 miljoen en hoger. De regelingen die gebudgeteerd zijn (WBSO, EIA, MIA, VAMIL) zijn geomitteerd.
In deze toelichting staan we stil bij enkele sterke endogene stijgers alsook de regelingen waarvan het budgettaire belang zich incidenteel opvallend ontwikkelt. Regelingen die in de meest recente Miljoenennota's zijn toegelicht worden hier niet opnieuw uitgelicht.
Eerder toegelichte ontwikkelingen
– Miljoenennota 2026: het heffingvrij vermogen/inkomen box 3, de schenk- en erfbelasting eenmalige vrijstelling kinderen, het nettopensioen en nettolijfrente, de herinvesteringsreserve, en het MRB kwarttarief- en halftarief.
– Miljoenennota 2025: de tonnageregeling winst uit scheepvaart, de MRB korting voor nulemissievoertuigen, de energiebelasting salderingsregeling, en de vrijstelling en heffingskorting groen beleggen box 3.
Nieuwe opvallende ontwikkelingen
Geven uit de vennootschap
Hoewel over de gehele periode de giftenaftrek in de vennootschap en het achterwege laten van heffing in box 2 met circa 13% toenam nam het budgettaire belang van de regeling in 2024 eenmalig sterk toe. In 2024 was het budgettaire beslag van de vrijstelling in box 2 voor giften uit de vennootschap veel groter dan normaal doordat er in dat jaar een onbeperkte vrijstelling gold. Deze onbeperkte vrijstelling is per 2025 vervolgens weer afgeschaft.
OVB vrijstelling woning starters
Het budgettair belang van de startersvrijstelling wordt in belangrijke mate bepaald door twee componenten. Deze componenten zijn het aantal woningtransacties en de waarde van de woningen die gekocht worden door starters. Het aantal woningtransacties is de laatste jaren gestegen, mede veroorzaakt door de uitpondgolf waarbij woninginvesteerders woningen verkopen die vaak betaalbaar zijn voor starters. Daarnaast is de waarde van woningen de laatste jaren gestegen. Dit komt ook tot uiting in de ontwikkeling van de woningwaardegrens voor de startersvrijstelling die is gestegen van €400.000 in 2022 tot €555.000 in 2026.
Algemeen woningtarief 7% overdrachtsbelasting
Het budgettair belang van het algemeen woningtarief wordt in belangrijke mate bepaald door twee componenten. Deze componenten zijn het aantal woningtransacties en de waarde van de woningen die verkocht worden. Naar verwachting stijgen zowel het aantal woningtransacties als de waarde van woningen in 2027. De endogene groei wordt verklaard door de combinatie van deze twee factoren.
4.5 Overzicht van beleidsmaatregelen op fiscale regelingen
Tabel 4.5.1 bevat een overzicht van nieuwe beleidsmaatregelen sinds de vorige miljoenennota die specifiek betrekking hebben op fiscale regelingen. Voor een inhoudelijke uitleg van de maatregelen wordt verwezen naar de memorie van toelichting van het relevante wetsvoorstel of de brief omtrent aangenomen amendementen.
Tabel 4.5.1 Overzicht beleidsmaatregelen t.a.v. fiscale regelingen, lastenontwikkeling conform Belastingplan en wetgeving (x € miljoen)12
2026
2027
2028
2029
2030
Structureel
Wetsvoorstel belastingplan 2028
Energiebelasting belastingvermindering toespitsen op huishoudens
0
0
0
0
‒ 401
‒ 371
Wetsvoorstel belastingplan 2027
Afschaffen aftrek specifieke zorgkosten
0
0
‒ 560
‒ 560
‒ 560
‒ 560
Bevriezen aftoppingsgrens pensioenopbouw t/m 2032
0
‒ 31
‒ 66
‒ 102
‒ 139
‒ 229
Afschaffen verlaagde btw-tarief voor levering van sierteeltproducten
0
0
‒ 305
‒ 305
‒ 305
‒ 305
Invoeren ovb vrijstelling voor overdrachten van woningen tussen woningcorporaties
0
2
2
2
2
2
Afschaffen accijnsteruggaaf regeling voor biobrandstoffen
0
‒ 4
‒ 4
‒ 4
‒ 4
‒ 4
Verhogen onbelaste reiskostenvergoeding met € 0,02 naar € 0,25 per kilometer
155
191
223
218
212
207
Verhogen onbelaste reiskostenvergoeding met $ 0,02 naar $ 0,22 per kilometer voor Caribisch Nederland
0
0
0
0
0
0
Tijdelijk verlagen motorrijtuigenbelasting tarief bestelauto’s van ondernemers met 50% t/m december 2026
160
0
0
0
0
0
Verhogen aftrekpercentage energie-investeringsaftrek (EIA) van 40% naar 45,5%
0
0
0
0
0
0
Afschaffen startersaftrek
0
‒ 112
‒ 112
‒ 109
‒ 106
‒ 99
Afschaffen werkkostenregeling vrijstelling voor branche-eigen bedrijfsproducten
0
‒ 123
‒ 123
‒ 123
‒ 123
‒ 123
Aanpassing versobering youngtimerregeling in de BPM
0
58
‒ 1
11
11
11
Afschaffen bosbouwvrijstelling
0
0
‒ 34
‒ 34
‒ 34
‒ 35
Afschaffen verlaagde btw-tarief op luchtballonvaart
0
0
‒ 2
‒ 2
‒ 2
‒ 2
Afschaffen verlaagd accijnstarief voor kleine brouwerijen
0
0
‒ 2
‒ 2
‒ 2
‒ 2
Afschaffen willkeurige afschrijving starters
0
0
0
‒ 2
‒ 4
‒ 8
Afschaffen startersaftrek bij arbeidsongeschiktheid
0
0
0
‒ 1
‒ 1
‒ 1
Verruiming innovatiebox via mkb-forfait
0
20
20
20
20
20
Invoeren uitzondering ATAD-1 voor woningcorporaties
0
0
425
425
425
425
Invoeren regeling werknemersopties voor startups en scale-ups
0
49
49
50
51
19
Verruimen verlaagde tarief EB glastuinbouw
0
51
0
0
0
0
Stapsgewijs afschaffen stakingsaftrek
0
‒ 13
‒ 12
‒ 12
‒ 16
‒ 15
Stapsgewijs afschaffen meewerkaftrek
0
‒ 5
‒ 5
‒ 5
‒ 6
‒ 6
Belastingplan 2026 (nota van wijziging en amendementen)
Niet verhogen forfait overige bezittingen
1267
1267
0
0
0
0
box 3 naar 7,78% en niet verlagen
heffingvrij vermogen naar € 51.396 (Kamerstukken II, 2025/26, 36 812 nr. 47)
Afbouw aftrek wegens geen of geringe eigenwoningschuld wordt versneld (Kamerstukken II, 2025/26, 36 812, nr. 42)
‒ 15
‒ 29
‒ 44
‒ 60
‒ 76
0
Maatregel tegen onbeoogd gebruik EIA en MIA (Kamerstukken II, 2025/26, 36 812, nr. 50)
0
0
0
0
0
0
Eenmalige indexatie schijfgrens WBSO (Kamerstukken II, 2025/26, 36 812, nr. 73)
5
5
5
5
5
5
1
[+] = derving, het budgettaire belang van de regeling neemt toe; [–] = opbrengst, het budgettaire belang van de regeling neemt af. In tegenstelling tot het Belastingplan waarin een budgettair derving als een extra last opgenomen wordt hetgeen genoteerd wordt met een [-], worden hier extra budgettaire dervingen met een [+] weergegeven. Dit is gedaan voor de consistentie met Tabel 4.3.2 waarin budgettair belang positief genoteerd wordt.
2
Het betreft beleidsmaatregelen zoals bekend per 1 september.
In 2025 zijn na indiening van het belastingplan een vijftal maatregelen met betrekking tot fiscale regelingen genomen via een nota van wijziging of een amendement. Specifiek wordt met deze voorstellen het beperken van het heffingsvrije vermogen zoals destijds voorgenomen teruggedraaid. Ook worden twee fiscale regelingen beperkt, te weten de youngtimer regeling en de aftrek wegens geen of geringe eigenwoningschuld. Verder worden drie fiscale regeling verruimd, namelijk de WBSO, de EIA, en de MIA. De verruiming van de EIA en de MIA vinden plaats binnen hun reeds bestaande budget waardoor het budgettaire belang van de regelingen ongewijzigd blijft.
In 2026 is het wetsvoorstel ingediend om een overdrachtsbelasting vrijstelling voor overdrachten van woningen tussen woningcorporaties in te voeren. Verder is het wetsvoorstel aanhangig gemaakt bij het belastingplan in 2025 om een viertal regelingen af te schaffen: de specifieke aftrek zorgkosten, het verlaagde btw tarief op sierteelt, de vrijstelling bedrijfseigenproducten in de werkkostenregeling, en de startersaftrek. Tot slot bevat het pakket belastingplan 2027 ook het voorstel om enkele ondoeltreffende fiscale regelingen af te schaffen of te versoberen in het kader van de motie Dassen. Het betreft het voorstel om de bosbouwvrijstelling af te schaffen, het verlaagde accijnstarief voor kleine bierbrouwers af te schaffen, de willekeurige afschrijvingsregeling starters af te schaffen, de startersaftrek bij arbeidsongeschiktheid af te schaffen, het verlaagde btw-tarief voor luchtballonvaart af te schaffen, en de energiebelastingvermindering per aansluiting toe te spitsen op huishoudens. Verder bevat het belastingplan 2026 ook het voorstel om enkele fiscale regelingen te intensiveren zoals de het verhogen van de onbelaste reiskosten vergoeding in het kader van het energiepakket. Ook worden twee fiscale regelingen ingevoerd: de aandelenoptie regeling voor start- en scale-ups en de uitzondering van de renteaftrekbeperking voor woningcorporaties.
Figuur 4.5.1 is opgenomen om de langetermijn ontwikkeling van het aantal nieuwe en afgeschafte fiscale regelingen te duiden. De figuur geeft weer in welk jaar afschaffing of invoering in wetgeving is aangenomen en niet wanneer deze daadwerkelijk in werking zijn getreden. Zo wordt weliswaar met het belastingplan 2027 de aandelenoptie regeling voor start- en scale-ups ingevoerd maar is dit vorig jaar reeds aangekondigd waardoor deze in «nieuwe regelingen» in 2025 is opgenomen. Breed is het beeld dat het aantal fiscale regelingen daalt over de periode 2001-2026. Verder blijkt dat waar tussen 2001-2014 regelmatig nieuwe fiscale regelingen werden geïntroduceerd, dit in de periode 2015-2019 niet voorkwam. Nadien is zichtbaar dat sinds 2020 in beperkte mate fiscale regelingen weer worden toegevoegd. Ook is merkbaar dat, behoudens de vereenvoudiging in 2001 en 2003 van de destijds net hervormde wet Inkomstenbelasting 2001, het aantal fiscale regelingen voornamelijk in recente jaren aan het afnemen is.
Figuur 4.5.1 Overzicht nieuwe en afgeschafte fiscale regelingen sinds 2000
Tot slot is ook besloten ten aanzien van een viertal fiscale regelingen om een horizonbepaling op te nemen. De wetgeving hiervoor volgt in de fiscale verzamelwet 2028. Concreet zal een horizonbepaling opgenomen worden bij de vrijstelling overdrachtsbelasting voor kavelruil, de vrijstelling overdrachtsbelasting voor herverkaveling, de vrijstelling natuur- en bosgrond in box 3, en de vrijstelling in de inkomsten- en vennootschapsbelasting voor vergoedingen voor bos- en natuurbeheer. Dit is in lijn met de toezegging horizonbepalingen op te nemen na evaluatie van fiscale regelingen conform motie Maatoug c.s.13. Recente ervaringen geven overigens aanleiding om de toezegging ten aanzien van die motie aan te scherpen zoals hieronder in de box aangegeven.
Aanscherping toezegging motie Maatoug
In de Miljoenennota 2024 is de uitvoering van de motie van het lid Maatoug c.s.nader toegelicht. De motie vraagt het kabinet om, waar mogelijk, bij alle bestaande en nieuwe fiscale regelingen een evaluatie- en horizonbepaling te voegen. Een horizonbepaling stelt voorwaarden aan het voortzetten van de regeling; vaak is een positieve evaluatie vereist. Voor bestaande fiscale regelingen vormde het uitgangspunt om na evaluatie en verzending van de kabinetsreactie een horizonbepaling te overwegen bij het eerstvolgende relevante besluitvormingsmoment.
Wel is daarbij aangemerkt dat een horizonbepaling alleen wordt opgenomen indien dit passend is. Dit hangt bijvoorbeeld af van of sprake is van nationale beleidsruimte, of de regeling enkel de uitvoering en administratieve lasten verlicht de mate waarin de regeling onlosmakelijk verbonden is met het stelsel/de structuur van de belastingsoort en of het beëindigen hiervan disproportionele gevolgen zou hebben (zoals bij pensioenpremies en heffingskortingen). Recente ervaringen met uitvoering van de motie tonen dat deze uitgangspunten aanscherping behoeven.
Een toe te voegen uitgangspunt (voor nieuwe evaluaties) zal zijn of de evaluatie aanleiding geeft voor het opnemen van een horizonbepaling. Daar zal mede aan de hand van de hierboven geschetste uitgangspunten expliciet op ingegaan worden in nieuwe evaluatierapporten. Daarmee wordt het opnemen van een horizonbepaling onderdeel van de weging van de aanbevelingen uit de evaluatie tijdens de reguliere besluitvorming. Daarnaast vormt de gehanteerde termijn voor horizonbepalingen een aandachtspunt voor de betreffende uitvoeringsorganisatie. De inwerkingtredingsdatum van de horizonbepaling moet daarom voldoende rekening houden met de uitvoerbaarheid, waaronder de druk op IV portfolio’s. Ook is het wenselijk om indien mogelijk een duidelijke keuze te maken tussen tijdelijke regeling of een permanente regeling, om onnodige onzekerheid voor de uitvoering te voorkomen.
Beleidsevaluaties vormen een belangrijk onderdeel bij de verantwoording van fiscale regelingen. Deze paragraaf besteedt aandacht aan (recent) uitgevoerde evaluaties en de evaluatie- en onderzoeksagenda voor de komende jaren. Paragraaf 4.6.1 geeft een integraal overzicht van de evaluatieuitkomsten van fiscale regelingen en licht de evaluaties toe die sinds de vorige Miljoenennota zijn uitgevoerd. In paragraaf 4.6.2 wordt de evaluatieagenda voor de komende jaren gepresenteerd.
4.6.1 Overzicht uitgevoerde evaluaties en uitkomsten
Op fiscale regelingen is de Regeling Periodiek Evaluatieonderzoek 2022 (RPE2022) van toepassing. Dit betekent dat fiscale regelingen periodiek worden geëvalueerd en moeten voldoen aan de Rijksbrede kwaliteitseisen van evaluatieonderzoek. Verder is bepaald dat naast de reguliere kwaliteitseisen bij de evaluatie van fiscale regelingen het Toetsingskader Fiscale Regelingen (TFR) moet worden doorlopen. In het TFR is opgenomen dat in de evaluatie wordt ingegaan op de reden tot overheidsingrijpen, de instrumentkeuze, en de doeltreffendheid en doelmatigheid van de fiscale regeling. In de begrotingsregels is opgenomen dat de evaluatieverplichting alleen geldt voor fiscale regelingen die actief gemonitord worden (zie tabel 4.3.2). In principe worden fiscale regelingen elke 4 tot 7 jaar geëvalueerd. Hiervan kan worden afgeweken mits goed onderbouwd, bijvoorbeeld als er geen nieuwe informatie te verwachten is.
Op 30 juni 2025 is een ambtelijk rapport over fiscale regelingen gepubliceerd: Kansen voor lagere tarieven en beter beleid - Aanpak fiscale regelingen voor een eenvoudiger en beter belastingstelsel. Het rapport bevat mogelijke beleidsopties voor fiscale regelingen. Dit rapport is een vervolg op het Ambtelijk rapport Aanpak fiscale regelingen uit 2023, waarin 116 regelingen zijn doorgelicht en beoordeeld op vijf criteria: onderbouwing overheidsingrijpen, doeltreffend- en doelmatigheid, doenlijkheid voor de belastingplichtige en de complexiteit voor de uitvoering. Deze uitkomsten zijn geactualiseerd en hieronder weergeven in figuur 4.6.1.
Figuur 4.6.1 Overzicht beoordelingen fiscale regelingen
De beoordelingen op reden van overheidsingrijpen, doeltreffend- en doelmatigheid, en de beleidsopvolging van individuele evaluaties die zijn uitgevoerd in de periode 2022-2026 staan per regeling in tabel 4.6.1 Uitkomsten van evaluaties die zijn uitgevoerd voor 2021 en eerder worden toegelicht in het rapport Evaluatiedoorlichting Fiscale Regelingen. Verder is uiteraard de integrale evaluatie van een regeling publiekelijk beschikbaar en de verwijzing daarnaar kan in tabel 4.7.1 gevonden worden. Daarnaast zijn op Rijksfinanciën.nl ook de hyperlinks te vinden naar de individuele evaluaties. Onder de tabel worden de uitkomsten van de 3 evaluaties die sinds de Miljoenennota 2026 zijn afgerond nader toegelicht.
Tabel 4.6.1 Overzicht uitkomsten uitgevoerde evaluaties van fiscale regelingen 2022-20261
Jaar
Evaluatie
Onderbouwing overheidsingrijpen
Doeltreffend
Doelmatig
Beleidsopvolging
2022
Schenk- en erfbelasting Bedrijfsopvolgingsfaciliteit
Discutabel
Ja
Nee
Aangepast
Doorschuifregelingen inkomen uit aanmerkelijk belang box 2
Discutabel
Ja
Geen uitspraak
Aangepast
Doorschuiving stakingswinst
Discutabel
Ja
Geen uitspraak
Geen opvolging
MRB Vrijstelling taxi's en openbaar vervoer
Discutabel
Waarschijnlijk beperkt
Nee
Afgeschaft
BPM Teruggaaf en MRB Vrijstelling diverse voertuigen
Discutabel
Beperkt
Geen uitspraak
Afschaffing teruggave geldtransport, Geen opvolging voor overige
BPM Vrijstelling bestelauto ondernemers
Nee
Geen uitspraak
Geen uitspraak
Afgeschaft
MRB Verlaagd tarief bestelauto ondernemers
Nee
Geen uitspraak
Geen uitspraak
Geen opvolging
MRB Verlaagd tarief bestelauto gehandicapten
Ja
Geen uitspraak
Geen uitspraak
Geen opvolging
MRB Vrijstelling motorrijtuigen ouder dan 40 jaar
Discutabel
Geen uitspraak
Geen uitspraak
Aanpassing
MRB Overgangsregeling motorrijtuigen vanaf bouwjaar 1988
Nee
Geen uitspraak
Geen uitspraak
Aanpassing
MRB Kwarttarieven
Nee
Onzeker
Nee
Afschaffing / aanpassing
Tonnageregeling winst uit zeescheepvaart
Ja
Ja
Onzeker
Geen opvolging
Afdrachtvermindering zeevaart
Ja
Ja
Onzeker
Geen opvolging
Willekeurige afschrijving zeeschepen
Ja
Nee
Nee
Geen opvolging
Verlaagd gebruikelijk loon dga's startups
Nee
Nee
Nee
Afgeschaft
Aftrek specifieke zorgkosten
Ja
Deels
Beperkt
Vervolgonderzoek
2023
Verlaagde btw-tarief voedingsmiddelen en water
Discutabel
Ja
Nee
Vervolgonderzoek restaurantdiensten
Verlaagde btw-tarief geneesmiddelen en hulpmiddelen
Ja
Onzeker
Nee
Vervolgonderzoek
Verlaagde btw-tarief culturele goederen en diensten
Ja
Onzeker
Onzeker
Voorgenomen afschaffing is teruggedraaid
Verlaagde btw-tarief arbeidsintensieve diensten
Discutabel
Nee
Nee
Vervolgonderzoek isolatiewerkzaamheden
Verlaagde btw-tarief personenvervoer
Ja
Onzeker
Nee
Geen opvolging
Verlaagde btw-tarief Sierteelt
Nee
Ja
Nee
Voorgenomen afschaffing
Verlaagde btw-tarief Logiesverstrekking
Nee
Ja
Nee
Wordt per 2026 afgeschaft m.u.v. kampeerterreinen
Verlaagde btw-tarief agrarische goederen
Nee
Geen uitspraak
Geen uitspraak
Afgeschaft
Energie-investeringsaftrek (EIA)
Ja
Ja
Beperkt
Vervolgonderzoek
Millieu-investeringsaftrek (MIA) en Vamil
Ja
Ja
Ja
Vervolgonderzoek
Onbelaste reiskostenvergoeding
Niet onderzocht
Ja
Grotendeels
Geen opvolging
Tusseneveluatie fiscale regelingen voor emissieloze voertuigen
Ja
Geen uitspraak
Geen uitspraak
Geen opvolging
Innovatiebox
Ja
Ja (vest.klimaat) Beperkt (R&D)
Onzeker (vest.klimaat) Nee (R&D)
Verruiming forfait
2024
Landbouwvrijstelling
Nee
Nee
Nee
Geen opvolging
Reisaftrek OV
Ja
Nee
Nee
Geen opvolging
Giftenaftrek inkomstenbelasting
Discutabel
Ja
Nee
Voorgenomen beperking is teruggedraaid, vervolgonderzoek geefsubsidie gepubliceerd in juni 2025
Giftenaftrek vennootschapsbelasting
Discutabel
Nee
Nee
Voorgenomen afschaffing teruggedraaid, vrijstelling geven uit vennootschap is beperkt per 1-1-2025
Algemene heffingskorting
Ja
Ja
Onzeker
Vervolgonderzoek stelselherziening
Arbeidskorting
Ja
Nee
Nee
Vervolgonderzoek stelselherziening
Inkomensafhankelijke combinatiekorting (IACK)
Ja
Nee
Nee
Vervolgonderzoek stelselherziening
Ouderenkorting
Ja
Onzeker
Ja
Vervolgonderzoek stelselherziening
Alleenstaande ouderenkorting
Ja
Onzeker
Ja
Vervolgonderzoek stelselherziening
Jonggehandicaptenkorting
Ja
Ja
Ja
Vervolgonderzoek stelselherziening
30%-regeling
Ja
Ja
Onzeker
Per 2027 wordt de 30%-regeling aangepast naar een 27%-regeling en gelden er hogere salarisnormen
'Reactie volgt' in de kolom beleidsopvolging geeft aan dat voor de evaluatie van deze regeling nog geen inhoudelijke kabinetsreactie aan de Staten-Generaal is verstuurd.
Toelichting: afgeronde evaluaties sinds de vorige Miljoenennota
Evaluatie bos-, natuur-, en cultuurgrondregelingen
In opdracht van het ministerie van Landbouw, Visserij, Voedselzekerheid en Natuur en het ministerie van Financiën heeft het onderzoeksbureau SEO fiscale regelingen met betrekking tot bos-, natuur- en cultuurgrond geëvalueerd. Het betreft vier fiscale regelingen gericht op het bevorderen en behouden van bos en natuur (bosbouwvrijstelling, vrijstelling voor vergoedingen bos- en natuurbeheer, box 3-vrijstelling voor bos- en natuurterreinen en de natuurgrondvrijstelling) en drie fiscale regelingen gericht op grondstructuurverbetering (cultuurgrondvrijstelling, vrijstelling voor kavelruil en vrijstelling voor herverkaveling).
Uitkomst(en): De bosbouwvrijstelling en de cultuurgrondvrijstelling zijn niet doeltreffend en niet doelmatig bevonden. Voor de vrijstelling voor vergoedingen bos- en natuurbeheer, de natuurgrondvrijstelling en de vrijstelling voor kavelruil geldt dat onduidelijk is of de regelingen doeltreffend en/of doelmatig zijn. Over de box 3-vrijstelling voor bos- en natuurterreinen wordt geconcludeerd dat deze waarschijnlijk doeltreffend en doelmatig is. De vrijstelling voor kavelruil wordt als doeltreffend en doelmatig bestempeld.
Aanbeveling(en): In het rapport wordt aanbevolen om de bosbouwvrijstelling af te schaffen en de vrijgekomen middelen eventueel anders aan bos- en natuur te besteden. Voor de natuurgrondvrijstelling, de cultuurgrondvrijstelling en de vrijstelling voor kavelruil wordt afschaffen of hervormen door actualisatie van de doelstelling aanbevolen. Voor de vrijstelling voor vergoedingen bos- en natuurbeheer en de vrijstelling voor herverkaveling wordt aanbevolen om deze te behouden. Voor de box 3-vrijstelling voor bos- en natuurterreinen wordt aanbevolen om deze te behouden en aan te passen onder het nieuwe box 3 stelsel. In het belastingplan 2027 zijn reeds maatregelen opgenomen ten aanzien een aantal van de geëvalueerde regelingen waarmee uitvoering wordt gegeven aan enkele aanbevelingen. Een inhoudelijke kabinetsreactie van de minister van LVVN volgt nog.
Evaluatie verlaagde accijnstarief kleine bierbrouwers
In de Wet op accijns bestaat de mogelijkheid voor kleine zelfstandige bierbrouwerijen om een verlaagd accijnstarief op bier toe te passen. Het verlaagde tarief bedraagt € 7,51 per hectoliter per volumeprocent alcohol (bij 20 °C), wat 92,5% is van het reguliere accijnstarief op bier. Deze regeling is door het ministerie van Financiën geëvalueerd.
Uitkomst(en): De regeling voldoet niet aan het toetsingskader fiscale regelingen en is daarom negatief geëvalueerd. Van het oorspronkelijke probleem voor kleine brouwerijen is geen sprake meer in het huidige accijnsstelsel, waardoor het doel van de regeling onduidelijk is. Uit het toetsingskader fiscale regelingen blijkt geen noodzaak tot overheidsingrijpen.
Aanbeveling(en): Er zijn in de evaluatie geen concrete aanbevelingen gedaan.
Evaluatie jaarlijkse ouder-kindschenkvrijstelling
De schenkbelasting kent een hogere jaarlijkse vrijstelling voor schenkingen van ouders aan hun kinderen (€ 6.908 (2026)) dan voor schenkingen aan andere personen (€ 2.769 (2026)). De schenkvrijstelling is in 1917 ingevoerd. Het ministerie van Financiën heeft in samenwerking met de Belastingdienst de schenkvrijstelling geëvalueerd.
Uitkomst(en): In het rapport wordt geconcludeerd dat het oorspronkelijke probleem waarvoor de hogere vrijstelling voor bedoeld was is komen te vervallen. Desondanks kent de vrijstelling een nut als doelmatigheidsmarge. Voor bijdragen tussen de jaarlijkse schenkvrijstelling van € 2.769 en de jaarlijkse ouder-kind schenkvrijstelling van € 6.908 in voorkomt de vrijstelling effectief discussies tussen belastingplichtigen en de Belastingdienst, bijvoorbeeld over de vraag of een bijdrage aan het kind voor studiekosten een schenking is. In het rapport wordt geconcludeerd dat de wetgever de hoogte van de ouder-kindschenkvrijstelling niet goed heeft gemotiveerd vanuit de doelstellingen die ze aan de vrijstelling in 1917 heeft meegegeven. Bovendien is de samenleving sindsdien veranderd. Het verschil in de hoogte van de schenkvrijstelling tussen kinderen en overige verkrijgers is minder vanzelfsprekend dan begin vorige eeuw.
Aanbeveling(en): Het rapport beveelt daarom aan om de hoogte van de ouder-schenkvrijstelling te heroverwegen en de hoogte in samenhang met de andere schenkvrijstellingen te bezien. Daarbij kan overwogen worden om de schenk- en erfbelasting relatieonafhankelijker te maken.
4.6.2 Geplande evaluaties 2026-2030
In tabel 4.6.2 wordt een overzicht gegeven van de evaluaties en andere onderzoeken van fiscale regelingen die gepland staan voor de periode 2026-2030. Evaluaties met een asteriks zijn reeds afgerond en gepubliceerd.
De evaluaties van fiscale regelingen zijn ook onderdeel van de Strategische Evaluatieagenda (SEA), welke is terug te vinden in de begrotingsstukken. Voor evaluaties van fiscale regelingen zijn altijd het Ministerie van Financiën, vanuit zijn verantwoordelijkheid voor het belastingstelsel, en het betreffende vakdepartement, vanuit zijn verantwoordelijkheid voor de beleidsdoelen, samen betrokken.
Evaluatie innovatieregelingen (WBSO en Innovatiebox)
FIN, EZK
Evaluatie verlaagde btw-tarieven en enkele btw-vrijstellingen
FIN
4.7 Kwalitatieve achtergrond informatie per fiscale regeling
In deze bijlage wordt een kwalitatieve toelichting per fiscale regeling gegeven. Voor elke regeling bevat tabel 4.7.1 een korte beschrijving, het wetsartikel, de doelstelling van de regeling, het ministerie dat verantwoordelijk is voor het beleidsterrein waar de regeling betrekking op heeft, de meest recente beleidsevaluatie, of een horizonbepaling van toepassing is, en de ramingsgrond die gebruikt is voor de schatting van het budgettaire belang in paragraaf 4.3, indien van toepassing.
Het departement dat bij elke regeling vermeld staat, is het departement dat verantwoordelijk is voor het beleidsterrein waar de regeling betrekking op heeft. De Staatsecretaris van Financiën en de bewindspersonen van het betreffende departement dragen ieder verantwoordelijkheid voor de regeling en de evaluatie daarvan, vanuit de invalshoek van hun eigen beleidsterrein. Het Ministerie van Financiën is hoofdverantwoordelijk voor de fiscale wetgeving, de uitvoering van het fiscale beleid en de budgettaire verantwoording. Conform de rijksbegrotingsvoorschriften wordt het budgettaire belang van de fiscale regelingen ook extracomptabel op de departementale begrotingen opgenomen.
Tabel 4.7.1 Beschrijving fiscale regelingen
.
Persoonsgebonden aftrek
Regeling:
Aftrek voor scholingsuitgaven (studiekosten)
Beschrijving:
Uitgaven boven een drempelbedrag ter zake van een opleiding of studie voor het verwerven van inkomen uit werk en woning kunnen onder voorwaarden worden afgetrokken tot een maximumbedrag. Als onderdeel van het Belastingplanpakket 2020 is voorgesteld de fiscale aftrek van scholingsuitgaven, conform de daarover gemaakte afspraak in het regeerakkoord af te schaffen. De regeling is inmiddels per 1 januari 2022 afgeschaft. Tegelijkertijd is de vervangende subsidieregeling (de Subsidieregeling STAP-budget) in werking getreden per 1 maart 2022. Op grond van overgangsrecht (artikel 10a.16 Wet IB 2001) kunnen scholingsuitgaven die voor 1 juli 2015 zijn gedaan en die destijds niet tot aftrek leidden omdat recht bestond op een prestatiebeurs, alsnog (forfaitair) in aftrek kunnen worden gebracht als scholingsuitgaven indien in een jaar – na afloop van de diplomatermijn - de prestatiebeurs definitief niet wordt omgezet in een gift. Dit overgangsrecht blijft in stand tot dit materieel is uitgewerkt (2031).
Doelstelling:
Vergroten van de Nederlandse kennisinfrastructuur.
Ministerie:
OCW, Artikel 4: Beroepsonderwijs en volwasseneneducatie.
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Realisaties t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is.
Regeling:
Giftenaftrek inkomstenbelasting
Beschrijving:
Giften aan onder andere algemeen nut beogende instellingen (ANBI) zijn aftrekbaar. Periodieke giften geschieden op basis van een bij notariële of onderhandse akte vastgelegde verplichting om gedurende ten minste 5 jaren met onzekerheidsvereiste schenkingen te doen. Voor overige giften aan uitsluitend ANBI’s geldt een drempelpercentage en plafondpercentage van het verzamelinkomen. Er geldt een multiplier voor giften aan culturele ANBI’s. Met ingang van 2023 is de aftrek van periodieke giften beperkt.
Doelstelling:
Bevorderen van schenkingen aan bepaalde instellingen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 6.32 ‒ 6.39a van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie giftenaftrek 2016-2021, SEO, 2024. Kamerstukken II 2023-2024, 36 410-IX nr. 42.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Realisaties t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is.
Regeling:
Aftrek specifieke zorgkosten
Beschrijving:
Bepaalde zorgkosten mogen worden afgetrokken. Hiervoor komt in aanmerking het deel van de kosten dat uitkomt boven het drempelbedrag en waarvoor geen vergoeding is gekregen van bijvoorbeeld de (aanvullende) zorgverzekering of de bijzondere bijstand. Onder omstandigheden geldt een verhoging van het in aftrek te brengen bedrag.
Doelstelling:
Tegemoetkoming van chronisch zieken en gehandicapten.
Ministerie:
VWS, Artikel 8: Tegemoetkomingen en Rijksbijdragen.
Wetsartikel:
Artikel 6.16 ‒ 6.20 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie specifieke zorgkosten, Dialogic & Significant Public, 2022. Kamerstukken II 2021-2022, 35 925-XVI nr. 204.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Realisaties t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is.
Regeling:
Aftrek voor tijdelijk verblijf thuis van ernstig gehandicapten
Beschrijving:
Reis- en verblijfkosten in het weekend of tijdens vakantie van een ernstig gehandicapt persoon van 21 jaar of ouder die meestal in een Wlz-instelling verblijft zijn aftrekbaar. Alleen de kosten die niet worden vergoed door de zorgverzekeraar.
Doelstelling:
Een redelijke tegemoetkoming voor dit type uitgaven te realiseren.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 6.25-6.26 van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Onderhoudsverplichtingen aftrek
Beschrijving:
Dit betreft het betalen en ontvangen van partneralimentatie. Omdat hierbij sprake is van inkomensoverheveling is betaalde alimentatie bij de alimentatieplichtige aftrekbaar en is ontvangen alimentatie bij de ontvanger van alimentatie belast. Ook de aftrekbaarheid van bepaalde andere onderhoudsverplichtingen zit verwerkt in de cijfers.
Doelstelling:
Het aansluiten bij draagkracht.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 6.3 ‒ 6.7 van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Realisaties t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is.
Regeling:
Belaste ontvangen alimentatie
Beschrijving:
Dit betreft het betalen en ontvangen van partneralimentatie. Omdat hierbij sprake is van inkomensoverheveling is betaalde alimentatie bij de alimentatieplichtige aftrekbaar en is ontvangen alimentatie bij de ontvanger van alimentatie belast. Ook de aftrekbaarheid van bepaalde andere onderhoudsverplichtingen zit verwerkt in de cijfers.
Doelstelling:
Het aansluiten bij draagkracht.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 3.105 en 3.108 van de Wet inkomstenbelasting 2001
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Realisaties t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is.
Inkomensvoorzieningen
Regeling:
Pensioen niet-belaste premie
Beschrijving:
Het werkgeversdeel van de pensioenpremie wordt niet tot het belastbare loon van de werknemer gerekend en het werknemersdeel van de pensioenpremie wordt in mindering gebracht bij het bepalen van het belastbare loon. Daar staat tegenover dat de pensioenuitkeringen wel tot het belastbare loon worden gerekend en daarmee in de belastingheffing worden betrokken. Het opgebouwde pensioenvermogen valt niet in box 3. Deze faciliteiten gelden voor pensioenopbouw over pensioengevend loon tot de aftoppingsgrens.
Doelstelling:
Het faciliteren/stimuleren van de opbouw van een oudedagsvoorziening. Met de uitgestelde heffing wordt tevens aangesloten bij de maatschappelijke inkomensbeleving.
Ministerie:
SZW, Artikel 8: Oudedagsvoorziening.
Wetsartikel:
Artikel 11, eerste lid, onderdeel c en j, van de Wet op de loonbelasting 1964
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Uitkomsten van MIMOSI voor de pensioenpremies en pensioenuitkeringen. Gegevens van DNB voor pensioenvermogen.
Regeling:
Pensioen belaste uitkering
Beschrijving:
Het werkgeversdeel van de pensioenpremie wordt niet tot het belastbare loon van de werknemer gerekend en het werknemersdeel van de pensioenpremie wordt in mindering gebracht bij het bepalen van het belastbare loon. Daar staat tegenover dat de pensioenuitkeringen wel tot het belastbare loon worden gerekend en daarmee in de belastingheffing worden betrokken. Het opgebouwde pensioenvermogen valt niet in box 3. Deze faciliteiten gelden voor pensioenopbouw over pensioengevend loon tot de aftoppingsgrens.
Doelstelling:
Het faciliteren/stimuleren van de opbouw van een oudedagsvoorziening. Met de uitgestelde heffing wordt tevens aangesloten bij de maatschappelijke inkomensbeleving.
Ministerie:
SZW, Artikel 8: Oudedagsvoorziening.
Wetsartikel:
Artikel 10, eerste lid, van de Wet op de loonbelasting 1964
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Uitkomsten van MIMOSI voor de pensioenpremies en pensioenuitkeringen. Gegevens van DNB voor pensioenvermogen.
Regeling:
Pensioen niet belast in box 3
Beschrijving:
Het werkgeversdeel van de pensioenpremie wordt niet tot het belastbare loon van de werknemer gerekend en het werknemersdeel van de pensioenpremie wordt in mindering gebracht bij het bepalen van het belastbare loon. Daar staat tegenover dat de pensioenuitkeringen wel tot het belastbare loon worden gerekend en daarmee in de belastingheffing worden betrokken. Het opgebouwde pensioenvermogen valt niet in box 3. Deze faciliteiten gelden voor pensioenopbouw over pensioengevend loon tot de aftoppingsgrens.
Doelstelling:
Het faciliteren/stimuleren van de opbouw van een oudedagsvoorziening. Met de uitgestelde heffing wordt tevens aangesloten bij de maatschappelijke inkomensbeleving.
Ministerie:
SZW, Artikel 8: Oudedagsvoorziening.
Wetsartikel:
Artikel 2.14, eerste lid, van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Uitkomsten van MIMOSI voor de pensioenpremies en pensioenuitkeringen. Gegevens van DNB voor pensioenvermogen.
Regeling:
Lijfrente premieaftrek
Beschrijving:
Op grond van de Wet IB 2001 kunnen de voor een lijfrenteproduct betaalde premies als uitgaven voor inkomensvoorzieningen in box 1 in aftrek worden gebracht, binnen wettelijk bepaalde begrenzingen. Het opgebouwde vermogen valt niet in box 3. De uitkeringen worden belast in box 1. Onder lijfrenteproduct worden voorzieningen begrepen zoals een (tijdelijke) oudedagslijfrente, een nabestaandenlijfrente, lijfrenterekeningen, lijfrentebeleggingsrechten en lijfrenten voor meerderjarige invalide kinderen of kleinkinderen. Deze lijfrenteproducten dienen ter compensatie van een pensioentekort. De faciliteiten gelden voor lijfrenteopbouw over inkomen tot de aftoppingsgrens.
Doelstelling:
Het faciliteren/stimuleren van de opbouw van een oudedagsvoorziening. Met de uitgestelde heffing wordt tevens aangesloten bij de maatschappelijke inkomensbeleving.
Ministerie:
SZW, Artikel 8: Oudedagsvoorziening.
Wetsartikel:
Artikelen 3.124, eerste lid, onderdeel a, en 3.126a, eerste lid, van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Gegevens belastingdienst voor premieaftrek en uitkomsten MIMOSI voor ontwikkeling premies en uitkeringen. Vermogens geschat op basis van gegevens DNB voor pensioenvermogen. Realisaties t/m [t-2].
Regeling:
Lijfrente belaste uitkering
Beschrijving:
Op grond van de Wet IB 2001 kunnen de voor een lijfrenteproduct betaalde premies als uitgaven voor inkomensvoorzieningen in box 1 in aftrek worden gebracht, binnen wettelijk bepaalde begrenzingen. Het opgebouwde vermogen valt niet in box 3. De uitkeringen worden belast in box 1. Onder lijfrenteproduct worden voorzieningen begrepen zoals een (tijdelijke) oudedagslijfrente, een nabestaandenlijfrente, lijfrenterekeningen, lijfrentebeleggingsrechten en lijfrenten voor meerderjarige invalide kinderen of kleinkinderen. Deze lijfrenteproducten dienen ter compensatie van een pensioentekort. De faciliteiten gelden voor lijfrenteopbouw over inkomen tot de aftoppingsgrens.
Doelstelling:
Het faciliteren/stimuleren van de opbouw van een oudedagsvoorziening. Met de uitgestelde heffing wordt tevens aangesloten bij de maatschappelijke inkomensbeleving.
Ministerie:
SZW, Artikel 8: Oudedagsvoorziening.
Wetsartikel:
Artikel 3.100, eerste lid, onderdeel b, van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Gegevens belastingdienst voor premieaftrek en uitkomsten MIMOSI voor ontwikkeling premies en uitkeringen. Vermogens geschat op basis van gegevens DNB voor pensioenvermogen. Geen realisaties.
Regeling:
Lijfrente niet belast box 3
Beschrijving:
Op grond van de Wet IB 2001 kunnen de voor een lijfrenteproduct betaalde premies als uitgaven voor inkomensvoorzieningen in box 1 in aftrek worden gebracht, binnen wettelijk bepaalde begrenzingen. Het opgebouwde vermogen valt niet in box 3. De uitkeringen worden belast in box 1. Onder lijfrenteproduct worden voorzieningen begrepen zoals een (tijdelijke) oudedagslijfrente, een nabestaandenlijfrente, lijfrenterekeningen, lijfrentebeleggingsrechten en lijfrenten voor meerderjarige invalide kinderen of kleinkinderen. Deze lijfrenteproducten dienen ter compensatie van een pensioentekort. De faciliteiten gelden voor lijfrenteopbouw over inkomen tot de aftoppingsgrens.
Doelstelling:
Het faciliteren/stimuleren van de opbouw van een oudedagsvoorziening. Met de uitgestelde heffing wordt tevens aangesloten bij de maatschappelijke inkomensbeleving.
Ministerie:
SZW, Artikel 8: Oudedagsvoorziening.
Wetsartikel:
Artikel 2.14, eerste lid, van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Gegevens belastingdienst voor premieaftrek en uitkomsten MIMOSI voor ontwikkeling premies en uitkeringen. Vermogens geschat op basis van gegevens DNB voor pensioenvermogen. Bevat geen realisaties.
Regeling:
Nettopensioen en nettolijfrente
Beschrijving:
Bij deze oudedagsvoorzieningen voor het inkomen boven de aftoppingsgrens is de waarde van de aanspraak vrijgesteld in box 3. Bij het nettopensioen en de nettolijfrente wordt de premie of inleg betaald uit het netto-inkomen of nettovermogen. De uit de aanspraak op een nettopensioen of nettolijfrente voortvloeiende uitkering wordt niet belast in box 1.
Doelstelling:
Het faciliteren/stimuleren van de opbouw van een oudedagsvoorziening voor het inkomen boven de aftoppingsgrens.
Ministerie:
SZW, Artikel 8: Oudedagsvoorziening.
Wetsartikel:
Artikelen 5.16 en 5.17 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie vrijstelling voor nettopensioen en nettolijfrente, Willis Towers Watson, 2020. Kamerstukken II 2019-2020, 32 043, nr. 547.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Gegevens AFM voor belegd vermogen in 2018, belastingdienst voor vermogensverdeling en vermogensontwikkeling uit MIMOSI.
Regeling:
Arbeidsongeschiktheidsverzekering premieaftrek
Beschrijving:
Op grond van de Wet IB 2001 kunnen de voor een arbeidsongeschiktheidsverzekering betaalde premies als uitgaven voor inkomensvoorzieningen in box 1 in aftrek worden gebracht. De uitkeringen worden belast in box 1.
Doelstelling:
Het faciliteren van de opbouw van een inkomensvoorziening ter zake van invaliditeit, ziekte of ongeval.
Ministerie:
SZW, Artikel 3: Arbeidsongeschiktheid.
Wetsartikel:
Artikel 3.124, eerste lid, onderdeel c, van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Gegevens Belastingdienst aangifte inkomstenbelasting t/m [t-2] voor premieaftrek en loonontwikkeling uit MIMOSI.
Op grond van de Wet IB 2001 kunnen de voor een arbeidsongeschiktheidsverzekering betaalde premies als uitgaven voor inkomensvoorzieningen in box 1 in aftrek worden gebracht. De uitkeringen worden belast in box 1.
Doelstelling:
Het faciliteren van de opbouw van een inkomensvoorziening ter zake van invaliditeit, ziekte of ongeval.
Ministerie:
SZW, Artikel 3: Arbeidsongeschiktheid.
Wetsartikel:
Artikel 3.100, eerste lid, onderdeel b, van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Bevat geen realisaties. Raming grondslag volgt ontwikkeling premieaftrek.
Regeling:
Reisaftrek OV
Beschrijving:
Onder bepaalde voorwaarden mogen belastingplichtigen een forfaitair bedrag aan reiskosten voor per openbaar vervoer afgelegde woon-werkkilometers aftrekken in de inkomstenbelasting. Het forfait wordt verminderd met de ontvangen reiskostenvergoeding.
Doelstelling:
Stimuleren van het gebruik van openbaar vervoer voor woon-werkverkeer.
Ministerie:
IenW, Artikel 16: Openbaar vervoer en spoor.
Wetsartikel:
Artikel 3.80 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie reisaftrek OV, FIN, 2024. Kamerstukken II 2023-2024, 23 645 nr. 818.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is. Realisaties t/m [t-2].
Regeling:
Onbelaste reiskostenvergoeding
Beschrijving:
Een werkgever mag een onbelaste vergoeding van maximaal 23 eurocent per kilometer geven voor alle zakelijke kilometers die een werknemer aflegt. Woon-werkkilometers tellen ook als zakelijke kilometers. Voor reizen met het openbaar vervoer mag een werkgever de werkelijke kosten onbelast vergoeden. De onbelaste reiskostenvergoeding is onderdeel van de werkkostenregeling.
Doelstelling:
De doelstelling van de werkkostenregeling in het algemeen is het regelen van loonheffingen over vergoedingen van kosten die de werknemer maakt in het kader van zijn dienstbetrekking en verstrekkingen en terbeschikkingstellingen ter voorkoming hiervan. De onbelaste reiskostenvergoeding kent daarnaast als doel het fiscaal ondersteunen van een goed functionerende arbeidsmarkt.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 31a, tweede lid, van de Wet op de loonbelasting 1964
Evaluatie:
Evaluatie onbelaste reiskostenvergoeding, CE Delft & Significance, 2023. Kamerstukken II 2022-2023, 36 202, nr. 155.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Schenk- en erfbelasting Eenmalige vrijstelling kinderen
Beschrijving:
Voor schenkingen van ouders aan kinderen tussen de 18 en 40 jaar geldt een eenmalig verhoogde vrijstelling van schenkbelasting. Voorwaarde is dat het kind niet eerder een verhoogde vrijstelling heeft gebruikt voor een schenking van de ouder. Er is geen bestedingsdoel verbonden aan de vrijstelling. De eenmalig verhoogde vrijstelling kan extra worden verhoogd indien het geschonken bedrag is bestemd voor de betaling van kosten van een studie of opleiding, welke kosten aanzienlijk hoger zijn dan gebruikelijk.
Doelstelling:
Ouders de mogelijkheid geven hun kind belastingvrij financiële ondersteuning te geven, bijvoorbeeld hulp bij de aankoop van een eigen woning, de inrichting van een woning, het opzetten van een eigen praktijk e.d. Oorspronkelijk was de vrijstelling gekoppeld aan het huwelijk van het kind maar door een amendement is dit losgekoppeld omdat de beperking bij huwelijk principieel onjuist werd geacht tegenover hen die niet (kunnen) huwen en ook eenmalige steun kunnen gebruiken.
De raming is gebaseerd op aangiftegegevens. Het gegeven budgettaire belang is het bedrag dat belastinplichtigen zouden moeten betalen als de vrijstelling niet van toepassing was geweest. Het is dus de fictief verschuldigde schenkbelasting over de schenkingen in dat jaar, gegeven de omvang van de schenkingen. Realisaties t/m [t-2].
Regeling:
Schenk- en erfbelasting kunstkorting
Beschrijving:
De regeling zorgt ervoor dat erfbelasting ook met kunst kan worden betaald. De kwijtschelding van de erfbelasting bedraagt maximaal de waarde van het kunstvoorwerp, vermeerderd met 20%. Alleen kunstwerpen die van nationaal cultuurhistorisch of kunsthistorisch belang zijn komen in aanmerking voor de regeling.
Doelstelling:
Behouden van cultureel belangrijke voorwerpen voor Nederland
Ministerie:
OCW, Artikel 14: Cultuur.
Wetsartikel:
Artikel 67, derde lid, van de Successiewet 1956
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Middelingsregeling
Beschrijving:
Een belastingplichtige met wisselende jaarinkomens kan op verzoek inkomstenbelasting terugkrijgen door de verschuldigde belasting te herrekenen uitgaande van een gelijkmatige toedeling van het inkomen van drie opeenvolgende kalenderjaren aan die jaren. Teruggaaf wordt alleen verleend voor zover het verschil tussen de geheven belasting over het middelingstijdvak en de herrekende belasting over deze drie jaren meer bedraagt dan het drempelbedrag Als onderdeel van Belastingplan 2023 is de middelingsregeling per 2023 af geschaft. Dit betekent dat 2022-2024 het laatste tijdvak is waarover middeling kan worden toegepast.
Doelstelling:
Beperken van het progressienadeel bij (sterk) wisselende jaarinkomens.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 10a.28 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie middelingsregeling, FIN, 2018. Kamerstukken II 2018-2019, 32 140, nr. 49.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aanslagen inkomstenbelasting t/m [t-1]. Budgettair belang is op kasbasis. Realisaties t/m [t-2].
Regeling:
Schenk- en erfbelasting jaarlijkse schenkingsvrijstelling kinderen
Beschrijving:
Ouders kunnen jaarlijks een vast bedrag aan hun kind schenken zonder daar belasting over te hoeven betalen. Deze vrijstelling geldt ongeacht de leeftijd van het kind. Over schenkingen op of onder de vrijstelling hoeft geen aangifte te worden gedaan.
Doelstelling:
Ten eerste zal het voor ouders niet altijd eenvoudig zijn om uit te maken of een bijdrage aan het kind een schenking is of een uitgave voor levensonderhoud. Voor bijdragen tussen de jaarlijkse schenkvrijstelling en de jaarlijkse ouder-kindschenkvrijstelling in voorkomt de vrijstelling discussies tussen belastingplichtigen en de Belastingdienst doordat ze zijn vrijgesteld (doelmatigheidsmarge). Ten tweede vond de wetgever het maatschappelijk ongewenst om kleinere schenkingen van ouders aan hun kinderen te belasten.
Raming is gebaseerd op uitkomsten van een enquête over schenkgedrag ouders aan kinderen
(Eigen) woning
Regeling:
Hypotheekrenteaftrek
Beschrijving:
Over eigenwoningschuld betaalde rente is aftrekbaar van het inkomen in box 1 (hypotheekrenteaftrek). De afgelopen jaren is een aantal beperkende maatregelen doorgevoerd: sinds 2013 dienen nieuwe leningen in dertig jaar volledig en minimaal annuïtair afgelost te worden om in aanmerking te komen voor renteaftrek en sinds 2014 wordt het maximale aftrektarief jaarlijks met 0,5%-punt gereduceerd. Vanaf 2020 wordt het maximale aftrektarief versneld afgebouwd met 3%-punt per jaar. Vanaf 2023 is het aftrektarief gelijk aan het tarief in de tweede schijf van de inkomstenbelasting.
Doelstelling:
Het bevorderen van eigenwoningbezit.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 3.120, eerste lid, onderdeel a, van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie eigenwoningregeling, SEO en Panteia, 2019. Kamerstukken II 2019-2020, 32 847, nr. 583.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is.
Regeling:
Aftrek financieringskosten eigen woning
Beschrijving:
Kosten van geldleningen die behoren tot de eigenwoningschuld zijn aftrekbaar van het inkomen in box 1. Sinds 2014 wordt het maximale aftrektarief jaarlijks met 0,5%-punt gereduceerd. Vanaf 2020 wordt het maximale aftrektarief versneld afgebouwd met 3%-punt per jaar. Vanaf 2023 is het aftrektarief gelijk aan het tarief in de tweede schijf van de inkomstenbelasting.
Doelstelling:
Het bevorderen van eigenwoningbezit.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 3.120, eerste lid, onderdeel b, van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie eigenwoningregeling, SEO en Panteia, 2019. Kamerstukken II 2019-2020, 32 847, nr. 583.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is.
Regeling:
Aftrek periodieke betalingen erfpacht, opstal en beklemming
Beschrijving:
Periodieke betalingen op grond van de rechten van erfpacht, opstal en beklemming, met betrekking tot de eigen woning zijn aftrekbaar van het inkomen. Sinds 2014 wordt het maximale aftrektarief jaarlijks met 0,5%-punt gereduceerd. Vanaf 2020 wordt het maximale aftrektarief versneld afgebouwd. Vanaf 2023 is het aftrektarief gelijk aan het tarief in de eerste schijf van de inkomstenbelasting.
Doelstelling:
Het bevorderen van eigenwoningbezit.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 3.120, eerste lid, onderdeel c, van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie eigenwoningregeling, SEO en Panteia, 2019. Kamerstukken II 2019-2020, 32 847, nr. 583.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is.
Regeling:
Aftrek rente en kosten van geldleningen over restschuld vervreemde eigen woning
Beschrijving:
Als aftrekbare kosten met betrekking tot een eigen woning worden voor een periode van vijftien jaar na het tijdstip van vervreemding van een eigen woning mede aangemerkt de renten en kosten van geldleningen voor een restschuld van die vervreemde woning. Van een restschuld is sprake, wanneer bij een vervreemding van een eigen woning in de periode van 29 oktober 2012 tot en met 31 december 2017 de op deze woning betrekking hebbende schuld tot een negatief vervreemdingssaldo heeft geleid. De aftrek voor rente en kosten en geldleningen over restschuld vervreemde eigen woning betreft een tijdelijke crisismaatregel die afliep in 2017. De gevallen die al gebruik maakten van de regeling voor 2018 kunnen de aftrek nog maximaal vijftien jaar toepassen. Sinds 2014 wordt het maximale aftrektarief jaarlijks met 0,5%-punt gereduceerd. Vanaf 2020 wordt het maximale aftrektarief versneld afgebouwd. Vanaf 2023 is het aftrektarief gelijk aan het tarief in de tweede schijf van de inkomstenbelasting.
Doelstelling:
Tijdelijke crisismaatregel ter bevordering van de doorstroming op de woningmarkt.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 3.120 van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is.
Regeling:
Aftrek wegens geen of geringe eigenwoningschuld
Beschrijving:
Aan eigenwoningbezitters zonder eigenwoningschuld of met een lage eigenwoningschuld wordt een aftrek toegekend ter hoogte van een deel van het verschil tussen het eigenwoningforfait en de daarop drukkende aftrekbare kosten. De regeling wordt vanaf 2019 in een periode van dertig jaar uitgefaseerd. Vanaf 2026 wordt de regeling versneld afgebouwd waardoor deze per 2041 volledig stopt.
Doelstelling:
Bevordering aflossing eigenwoningschuld en lastenverlichting eigenaar-bewoners met geen of een lage eigenwoningschuld.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 3.123a van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie eigenwoningregeling, SEO en Panteia, 2019. Kamerstukken II 2019-2020, 32 847, nr. 583.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is.
Regeling:
Eigenwoningforfait
Beschrijving:
Huishoudens met een eigen woning dienen een percentage van de WOZ-waarde van hun woning bij het belastbaar inkomen in box 1 op te tellen. Dit percentage is afhankelijk van de hoogte van de WOZ-waarde en wordt jaarlijks vastgesteld. Het eigenwoningforfait staat los van de aftrekbaarheid van rente en kosten voor de eigen woning, die ook in box 1 valt. Deze regeling is de keerzijde van de aftrekbaarheid van rente en kosten voor de eigen woning.
Doelstelling:
Het doelmatig belasten van het voordeel in natura (het woongenot) van een eigen woning, door een forfaitaire benadering.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 3.112 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie eigenwoningregeling, SEO en Panteia, 2019. Kamerstukken II 2019-2020, 32 847, nr. 583.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste bijtelpost is.
Regeling:
OVB Verlaagd tarief woning niet-starters
Beschrijving:
In 2021 is de tariefdifferentiatie in de overdrdachtsbelasting ingevoerd waardoor woningen bestemd voor hoofdbewoning onder een laag tarief vallen en woningen niet bestemd voor hoofdbewoning onder het algemene tarief vallen. Voor niet-starters is het lage overdrachtsbelasting tarief van toepassing. Dit tarief is uitsluitend van toepassing op de verkrijging van woningen.
Doelstelling:
Structureel bevorderen van de doorstroming op de woningmarkt.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 15, eerste lid, van de Wet op belastingen van rechtsverkeer
Evaluatie:
Evaluatie overdrachtsbelasting. Kopen zonder heffen, SEO, 2024. Kamerstuk 2024-2025, 36602 nr. 5.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Macro-raming opbrengsten ovb, gegevens van het Kadaster. Realisaties voor recente jaren
Regeling:
OVB Vrijstelling woning starters
Beschrijving:
Eenmalige vrijstelling voor aankoop van een woning onder de woningwaardegrens door een persoon die meerderjarig is en jonger is dan 35 jaar en de woning zelf gaat bewonen.
Doelstelling:
De positie van starters op de woningmarkt verbeteren ten opzichte van beleggers.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 15, eerste lid, van de Wet op belastingen van rechtsverkeer
Evaluatie:
Evaluatie overdrachtsbelasting. Kopen zonder heffen, SEO, 2024. Kamerstuk 2024-2025, 36602 nr. 5.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Macro-raming opbrengsten ovb, gegevens van het Kadaster. Realisaties voor recente jaren
Regeling:
OVB Vrijstelling terugkoop VoV woningen
Beschrijving:
Het terugkopen van een VoV (verkoop onder voorwaarden)-woning van een particulier door een VoV-aanbieder wordt onder specifieke voorwaarden vrijgesteld van overdrachtsbelasting.
Doelstelling:
Het aantrekkelijk houden voor VoV-aanbieders om, ook na invoering van de wet differentiatie overdrachtsbelasting, VoV-woningen met gunstige voorwaarden te verkopen aan koopstarters.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 15, eerste lid, van de Wet op belastingen van rechtsverkeer
Evaluatie:
Evaluatie van vier vrijstellingen in de overdrachtsbelasting, SEO, 2025. Kamerstuk 2024-2025, 36602 nr. 153.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers van Stichting Opmaat, raming vanaf 2022.
Regeling:
Algemeen woningtarief 7% overdrachtsbelasting
Beschrijving:
Per 2027 kent de overdrachtsbelasting een nieuw tarief van 7%. Dit tarief is van toepassing als de verkrijger de woning niet anders dan tijdelijks als hoofdverblijf gaat gebruiken. Voor verkrijgers die de woning wél anders dan tijdelijk als hoofdverblijf gebruiken, blijft het bestaande 2%-tarief voor hoofdbewoners óf de startersvrijstelling van toepassing. Het algemeen tarief van 10,4% geldt per 2026 enkel voor niet-woningen.
Doelstelling:
Het doel van de verlaging is het investeringsklimaat op de huurmarkt te verbeteren en het aanbod van huurwoningen te stimuleren.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 14, tweede lid van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Macro-raming opbrengsten ovb, gegevens van het Kadaster. Realisaties voor recente jaren
Verlaging lastendruk op inkomsten uit vermogen
Regeling:
Kamerverhuurvrijstelling
Beschrijving:
Indien de inkomsten uit verhuur - anders dan voor korte duur - van woonruimte die geen zelfstandige woning vormt en onderdeel is van het hoofdverblijf van de verhuurder, niet meer bedragen dan een maximumbedrag per jaar, blijft het verhuurde deel van de eigen woning vallen onder de fiscale behandeling van de eigen woning, in plaats van de forfaitaire vermogensrendementsheffing in box 3. Het maximumhuurbedrag wordt jaarlijks op basis van de huurontwikkeling geïndexeerd.
Doelstelling:
Vergroten van het particuliere kameraanbod, met name voor studenten.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 3.114 van de Wet inkomstenbelasting 2001
Evaluatie:
Rapport evaluatie kamerverhuurvrijstelling, BZK, 2017. Kamerstukken II 2017-2018, 33 104, nr. 12.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Raming zonder recente gegevensbron. Laatst gebruikte bron betreft cijfers VROM uit 2006 over aantal kamers. Kosten geraamd op basis van inschattingen over aantal kamers en van o.a. gemiddelde WOZ-waarde, EWS, rente, en belasting box 3 in het betreffende belastingjaar.
Regeling:
Heffingvrij vermogen/inkomen box 3
Beschrijving:
Een algemene vrijstelling in box 3. Bij een rendementsgrondslag groter dan het heffingvrije vermogen, wordt alleen het voordeel uit het meerdere in de heffing betrokken. Het bedrag aan heffingvrij vermogen wordt jaarlijks geïndexeerd en is per 2021 en 2023 beleidsmatig verhoogd en per 2024 beleidsmatig verlaagd.
Doelstelling:
Doelmatigheid (vermindering van aantal belastingplichtigen).
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 5.5 van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
De raming is gebaseerd op MIMOSI, het microsimulatiemodel voor belastingen, sociale zekerheid, loonkosten en koopkracht. Cijfers worden jaarlijks geüpdatet. Cijfers van [t-3] en verder terug in de tijd worden als realisatie beschouwd.
Regeling:
Vrijstelling rechten op bepaalde kapitaalsuitkeringen, waaronder KEW, box 3
Beschrijving:
In het overgangsrecht van de Wet IB 2001 zijn vrijstellingen voor bepaalde kapitaalverzekeringen, spaarrekeningen en beleggingsrechten opgenomen. Onder voorwaarden geldt een box 1-vrijstelling voor het voordeel (de uitgekeerde rente of het rendement op de premie/inleg) uit een kapitaalverzekering eigen woning (KEW), spaarrekening eigen woning (SEW) en beleggingsrecht eigen woning (BEW) waardoor deze niet in box 3 vallen. Per 1 april 2013 is de faciliteit vervallen en voor bestaande contracten ondergebracht in het overgangsrecht. Het kapitaal dan wel de inleg kunnen niet meer worden verhoogd en de looptijd kan niet worden verlengd. Tevens gelden er onder bepaalde voorwaarden vrijstellingen voor andersoortige kapitaalverzekeringen waarvan de inkomsten vrijgesteld waren onder de Wet IB 1964.
Doelstelling:
Eerbiedigen van bestaande rechten op bepaalde vrijstellingen kapitaalsuitkeringen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 10bis.1 van de Wet inkomstenbelasting 2001 voor KEW, SEW en BEW. Hoofdstuk 2, artikel I, onderdeel AN van de Invoeringswet Wet inkomstenbelasting 2001 voor de andersoortige kapitaalverzekeringen waarvan de inkomsten vrijgesteld waren onder de Wet IB 1964.
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Extrapoleren van gegevens van DNB (tot en met 2015) en het Verbond van Verzekeraars (tot en met 2016) over levensverzekeringen. Realisaties t/m [t-7].
Regeling:
Vrijstelling rechten op kapitaalsuitkering bij overlijden box 3
Beschrijving:
Rechten op prestaties uit levensverzekering in verband met het overlijden van de belastingplichtige, zijn partner of een bloed- of aanverwant worden tot een maximumbedrag vrijgesteld van de rendementsgrondslag. De prestaties kunnen de vorm hebben van een kapitaalsuitkering of een uitkering in natura (het verzorgen van de uitvaart van de verzekeringnemer).
Doelstelling:
Sociaal beleid (aangezien sprake is van financiering van een begrafenis of crematie) en doelmatigheid (het voorkomen van administratieve lasten voor polissen met een financieel beperkte omvang).
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 5.10, onderdeel a, van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatierapport Vrijstelling rechten op kapitaalsuitkeringen bij overlijden in box 3, FIN, 2005. Kamerstukken II 2005-2006, 30 375, nr. 2.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Extrapoleren van gegevens van DNB over overlijdensverzekeringen t/m [t-6]. Realisaties t/m [t-7]
Regeling:
Vrijstelling groen beleggen box 3
Beschrijving:
Op grond van deze regeling is een maximumbedrag aan groene beleggingen vrijgesteld van de rendementsgrondslag van de vermogensrendementsheffing. Beleggers met een fiscale partner hebben gezamenlijk recht op een vrijstelling dubbel dit maximumbedrag. Het bedrag van de vrijstelling wordt jaarlijks geïndexeerd.
Doelstelling:
Kapitaal van particuliere spaarders en beleggers trekken en deze beschikbaar maken voor de financiering van risicovolle projecten die het milieu- en natuurbeleid ten goede komen en die anders niet zouden worden gerealiseerd.
Ministerie:
IenW, Artikel 22: Omgevingsveiligheid en milieurisico's.
Wetsartikel:
Artikel 5.13-5.14 van de Wet inkomstenbelasting 2001
Evaluatie:
Beleidsevaluatie Regeling groenprojecten 2010-2017: eindrapport, RVO, 2020. Kamerstukken II 2019-2020, 30 196, nr. 709.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Voorspellingen obv cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-3] en jaarcijfers RVO voor ontwikking grondslag groene beleggingen.
Regeling:
Heffingskorting groen beleggen box 3
Beschrijving:
De heffingskorting voor groene beleggingen sluit aan op de vrijstelling in box 3 voor groene beleggingen. De korting bedraagt van een percentage van het bedrag dat is vrijgesteld van de vermogensrendementsheffing.
Doelstelling:
Kapitaal van particuliere spaarders en beleggers trekken en deze beschikbaar maken voor de financiering van risicovolle projecten die het milieu- en natuurbeleid ten goede komen en die anders niet zouden worden gerealiseerd.
Ministerie:
IenW, Artikel 22: Omgevingsveiligheid en milieurisico's.
Wetsartikel:
Artikel 8.19 van de Wet inkomstenbelasting 2001
Evaluatie:
Beleidsevaluatie Regeling groenprojecten 2010-2017: eindrapport, RVO, 2020. Kamerstukken II 2019-2020, 30 196, nr. 709.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Voorspellingen obv cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-3] en jaarcijfers RVO voor ontwikking grondslag groene beleggingen.
Regeling:
Vrijstelling voorwerpen van kunst en wetenschap in box 3
Beschrijving:
Voorwerpen van kunst en wetenschap vallen in beginsel niet in de rendementsgrondslag van de vermogensrendementsheffing ook indien deze niet voor persoonlijke doeleinden worden gebruikt. Voorwerpen van kunst en wetenschap die hoofdzakelijk ter belegging worden aangehouden, behoren wel bij de rendementsgrondslag en vallen daarom niet onder de vrijstelling om een ongerechtvaardigde bevoordeling ten opzichte van andere beleggingen te voorkomen.
Doelstelling:
Het particuliere kunstbezit en de kunstuitleen van particulieren aan musea in Nederland stimuleren.
Ministerie:
OCW, Artikel 14: Cultuur.
Wetsartikel:
Artikel 5.8 van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Vrijstelling bos- en natuurterreinen box 3
Beschrijving:
Deze regeling bewerkstelligt dat voor de forfaitaire rendementsheffing de volgende bezittingen van de grondslag worden uitgezonderd: bossen, bepaalde natuurterreinen en de volgens de Natuurschoonwet 1928 (NSW) als zodanig aangewezen landgoederen. Gebouwde eigendommen op de NSW-landgoederen vallen niet onder de vrijstelling.
Doelstelling:
Bevorderen, behouden en aanleggen van bos en natuur.
Ministerie:
LVVN, Artikel 22: Natuur, visserij en landelijk gebied.
Wetsartikel:
Artikel 5.7, eerste lid, van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie van de fiscale vrijstellingen bos en natuur, Wageningen University & Research, 2017. Kamerstukken II 2016-2017, 33 576, nr. 106. Evaluatie bos natuur cultuurgrond, SEO, 2026. Kamerstuk 2025-2026, 36812 nr. 124.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Fiscale faciliteiten Natuurschoonwet
Beschrijving:
De Natuurschoonwet 1928 voorziet in fiscale tegemoetkomingen in de schenk- en erfbelasting, overdrachtsbelasting, inkomstenbelasting, vennootschapsbelasting en onroerendzaakbelasting aan eigenaren van onroerende zaken als deze eigenaren hun onroerend goed als landgoed in stand houden en daarmee het natuurschoon bevorderen. Er zijn extra faciliteiten indien het landgoed voor het publiek wordt opengesteld.
Doelstelling:
Het natuurschoon en cultureel erfgoed behouden door landgoederen als geheel te bewaren en versnippering tegen te gaan. Stimuleren van particulier natuurbeheer en realisatie van nieuwe natuur en bos door particulieren op landbouwgrond. Openstelling van landgoederen voor het publiek.
Ministerie:
LVVN, Artikel 22: Natuur, visserij en landelijk gebied.
Wetsartikel:
Artikel 7-9a van de Natuurschoonwet 1928 en o.a. artikel 5.7, eerste lid, onderdeel c van de Wet op de inkomstenbelasting 2001 en artikel 220d, eerste lid, onderdeel d van de Gemeentewet.
Evaluatie:
Beleidsevaluatie van de Natuurschoonwet 1928, Ecorys, 2016. Kamerstukken II 2016-2017, 33 576, nr. 90.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Aantal gerangschikte landgoederen volgens RVO t/m [t-1]. Geen aangiftecijfers beschikbaar, dus het budgettaire belang wordt voor alle jaren geraamd aan de hand van inschattingen van de Belastingdienst.
Regeling:
Koningshuisregeling in inkomstenbelasting
Beschrijving:
De door het koningshuis ontvangen uitkeringen ten laste van het Rijk, alsmede de vermogensbestanddelen welke dienstbaar zijn aan de uitoefening van hun functie, zijn vrijgesteld van persoonlijke belastingen.
Doelstelling:
Voorkomen van belastingheffing op arbeids- en vermogensinkomsten die verband houden met de functie van de uitkeringsgerechtigde leden van het Koninklijk Huis.
Ministerie:
BZK, Artikel 1: Openbaar bestuur en democratie.
Wetsartikel:
Artikel 40 van de Grondwet
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Koningshuisregeling in de schenk- en erfbelasting
Beschrijving:
De vrijstelling houdt in dat wanneer de zogenoemde uitkeringsgerechtigde leden van het Koninklijk Huis (te weten de Koning, de toekomstige Koning, de afgetreden Koning en echtgenoten) een schenking doen uit hoofde van hun functie en hoedanigheid deze zijn vrijgesteld van schenkbelasting.
Doelstelling:
Voorkomen van belastingheffing op schenkingen van vermogensbestandsdelen die verband houden met de functie van de uitkeringsgerechtigde leden van het Koninklijk Huis.
Ministerie:
BZK, Artikel 1: Openbaar bestuur en democratie.
Wetsartikel:
Artikel 33, eerste lid, van de Successiewet 1956
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Verlaging lastendruk in de winstsfeer
Regeling:
Zelfstandigenaftrek
Beschrijving:
De zelfstandigenaftrek is een aftrek van een vast bedrag in de IB. Ondernemers hebben recht op de zelfstandigenaftrek als zij voldoen aan het urencriterium. Na het bereiken van de pensioengerechtigde leeftijd wordt de zelfstandigenaftrek gehalveerd. Vanaf 2020 wordt de zelfstandigenaftrek stapsgewijs verlaagd.
Doelstelling:
Stimuleren ondernemerschap, steun voor kleine zelfstandigen, het mogelijk maken van investeringen en reserveringen en lastenverlichting voor het MKB
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 3.76 van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport evaluatie fiscale ondernemerschapsregelingen, SEO & Dialogic, 2024. Kamerstukken II 2023-2024, 32 140 nr. 199.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is. Realisaties t/m [t-2].
Regeling:
Extra zelfstandigenaftrek starters
Beschrijving:
Startende ondernemers in de IB die in één of meer van de vijf voorgaande jaren geen ondernemer waren en bij wie in die periode niet meer dan tweemaal de zelfstandigenaftrek is toegepast, hebben recht op een extra zelfstandigenaftrek.
Doelstelling:
Stimuleren ondernemerschap, bevorderen bereidheid lopen startersrisico en stimuleren starten onderneming vanuit arbeidsongeschiktheid.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 3.76, derde lid, van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport evaluatie fiscale ondernemerschapsregelingen, SEO & Dialogic, 2024. Kamerstukken II 2023-2024, 32 140 nr. 199.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is. Realisaties t/m [t-2].
Regeling:
Startersaftrek bij arbeidsongeschiktheid
Beschrijving:
De startersaftrek bij arbeidsongeschiktheid in de IB is een faciliteit voor startende ondernemers die een arbeidsongeschiktheidsuitkering kunnen krijgen. Deze ondernemers hoeven niet te voldoen aan het normale urencriterium, maar er geldt wel een verlaagd urencriterium. De aftrekpost bedraagt een vast bedrag voor het eerste jaar en wordt lager de jaren daarna. De aftrek kan niet hoger zijn dan de genoten winst.
Doelstelling:
Stimuleren van het starten van een onderneming vanuit een uitkering inzake arbeidsongeschiktheid.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei & SZW, Artikel 3: Arbeidsongeschiktheid.
Wetsartikel:
Artikel 3.78a van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport evaluatie fiscale ondernemerschapsregelingen, SEO & Dialogic, 2024. Kamerstukken II 2023-2024, 32 140 nr. 199.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Meewerkaftrek
Beschrijving:
Indien de partner van een ondernemer in de IB meewerkt in diens onderneming zonder hiervoor een vergoeding te ontvangen, heeft de ondernemer die voldoet aan het urencriterium recht op de meewerkaftrek. De aftrek is afhankelijk van het aantal door de partner gewerkte uren in de onderneming.
Doelstelling:
Fiscaal faciliteren van arbeid in de onderneming van de partner zonder de verplichting tot het aangaan van een arbeidsovereenkomst.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 3.78 van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport evaluatie fiscale ondernemerschapsregelingen, SEO & Dialogic, 2024. Kamerstukken II 2023-2024, 32 140 nr. 199.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is.
Regeling:
Stakingsaftrek
Beschrijving:
Bij de staking van een onderneming of een deel ervan is van de behaalde stakingswinst een maximumbedrag vrijgesteld van belastingheffing in de IB. Op de in een kalenderjaar berekende stakingsaftrek wordt de in het verleden genoten stakingsaftrek in mindering gebracht.
Doelstelling:
De stakingsaftrek beoogt een verzachting van belastingheffing te geven over de stakingswinst. De stakingsaftrek is de voortzetting – zij het op een lager niveau – van de stakingsvrijstelling van de Wet IB 1964.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 3.79 van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport evaluatie fiscale ondernemerschapsregelingen, SEO & Dialogic, 2024. Kamerstukken II 2023-2024, 32 140 nr. 199.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is. Realisaties t/m [t-2].
Regeling:
Aftrek speur- en ontwikkelingswerk
Beschrijving:
Ondernemers in de IB die voldoen aan het urencriterium en in het kalenderjaar ten minste 500 uur hebben besteed aan werk dat bij een zogenoemde S&O-verklaring kwalificeert als speur- en ontwikkelingswerk, hebben recht op een vast bedrag als aftrek. Voor starters wordt deze aftrek onder voorwaarden verhoogd.
Doelstelling:
Bevorderen van technologische vernieuwingen.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 3.77 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie WBSO 2011–2017, Dialogic, 2019. Kamerstukken II 2018-2019, 32 637, nr. 358.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is. Realisaties t/m [t-3].
Regeling:
Willekeurige afschrijving starters
Beschrijving:
Startende ondernemers in de IB kunnen op basis van deze regeling willekeurig afschrijven op bedrijfsmiddelen die zijn aangeschaft in een kalenderjaar waarover voor hen de extra zelfstandigenaftrek starters van toepassing was.
Doelstelling:
Stimuleren ondernemerschap, bevorderen bereidheid lopen startersrisico en bevorderen investeringen
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 3.34 van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport evaluatie fiscale ondernemerschapsregelingen, SEO & Dialogic, 2024. Kamerstukken II 2023-2024, 32 140 nr. 199.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Raming zonder gegevensbron, de budgettaire kosten zijn gebaseerd op een veronderstelling van het aantal gebruikers en hun investeringen. Realisaties t/m [t-7].
Regeling:
Willekeurige afschrijving zeeschepen
Beschrijving:
Deze regeling in de IB en Vpb biedt de mogelijkheid om vervroegd af te schrijven op zeeschepen. De regeling kan uitsluitend worden toegepast indien niet wordt gekozen voor de forfaitaire winstbepaling en bedraagt per jaar een maximumpercentage van de af te schrijven aanschaffings- en voortbrengingskosten.
Doelstelling:
Versterken van het maritieme cluster, het bevorderen van werkgelegenheid verbonden aan het varen onder Nederlandse vlag en het versterken van de Nederlandse concurrentiepositie
Ministerie:
IenW, Artikel 18: Scheepvaart en havens.
Wetsartikel:
Artikel 3.34 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie van de fiscale maatregelen in het Nederlandse zeescheepvaartbeleid in de periode 2014 tot en met 2019, Deloitte, 2022. Kamerstukken II 2021-2022, 31 409, nr 357.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Tonnageregeling winst uit zeescheepvaart
Beschrijving:
Op verzoek van de belastingplichtige wordt, in afwijking van het algemeen systeem van winstbepaling in de IB en Vpb, de winst uit zeescheepvaart op basis van deze regeling forfaitair bepaald. Uitgangspunt hierbij vormt de tonnage van de schepen waarmee die winst wordt behaald. Als voor een schip voor de tonnageregeling wordt gekozen, geldt dit voor een periode van 10 jaar.
Doelstelling:
Versterken van het maritieme cluster, het bevorderen van werkgelegenheid verbonden aan het varen onder Nederlandse vlag en het versterken van de Nederlandse concurrentiepositie
Ministerie:
IenW, Artikel 18: Scheepvaart en havens.
Wetsartikel:
Artikel 3.22-3.24 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie van de fiscale maatregelen in het Nederlandse zeescheepvaartbeleid in de periode 2014 tot en met 2019, Deloitte, 2022. Kamerstukken II 2021-2022, 31 409, nr 357.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Tot 2020 raming zonder actuele gegevensbron. Met ingang van 2020: Cijfers Belastingdienst aangifte vennootschapsbelasting en inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang wordt bepaald door verschil in berekende belasting met en zonder de fiscale regeling.
Regeling:
Doorschuifregelingen IB-ondernemers bij overlijden en overdracht naar werknemer of mede-ondernemer
Beschrijving:
Artikel 3.62 IB: op verzoek (bij de aangifte van de overleden belastingplichtige) wordt het verkrijgen van een ib-onderneming krachtens erfrecht of huwelijksvermogensrecht niet als een vervreemding aangemerkt bij (mede) voortzetten onderneming. Artikel 3.63 Wet IB 2001 maakt het (op verzoek en onder voorwaarden) geruisloos doorschuiven van (een gedeelte van) een onderneming naar een medeondernemer of werknemer mogelijk. De overdracht kan tegen een zakelijke overdrachtsprijs zijn (verkoop) of bijvoorbeeld om niet (schenking).
Doelstelling:
Ondersteunen van de continuïteit van de onderneming, in het kader van liquiditeitsproblemen die kunnen ontstaan als gevolg van de fiscale claim die rust op een bedrijfsoverdracht.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 3.62 en 3.63 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie fiscale regelingen gericht op bedrijfsoverdracht, CPB, 2022. Kamerstukken II 2021-2022, 35 925 IX, nr 30.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Raming gebaseerd op forfaitaire doorgeschoven belastingclaim uit aangiften schenk- en erfbelasting.
Regeling:
Doorschuifregeling IB-ondernemers bij inbreng (omzetting) onderneming in een nv of bv
Beschrijving:
De inbreng (omzetting) van de IB-onderneming in een nv of bv kan onder voorwaarden zonder heffing van inkomstenbelasting omdat het dezelfde onderneming en dezelfde (achterliggende) persoon (ondernemer / oprichter/aandeelhouder) betreft, maar na inbreng een andere juridische rechtsvorm heeft. Doordat de stakingswinst kan worden doorgeschoven (geruisloze inbreng), begint de bv of nv met dezelfde boekwaarden als de natuurlijke persoon.
Doelstelling:
De regeling is bedoeld om het mogelijk te maken de rechtsvorm van de onderneming aan te passen zonder – of althans met een minimum aan – fiscale belemmeringen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 3.65 van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Doorschuiven IB via te conserveren inkomen naar een andere onderneming
Beschrijving:
De stakende ondernemer gebruikt (op verzoek) zijn stakingswinst (toerekenbaar aan bedrijfsmiddelen en herinvesteringsreserves) om binnen 12 maanden na staking in een andere (eventueel nieuwe) onderneming te herinvesteren.
Doelstelling:
Fiscale belemmering bij de toepassing van de herinvesteringsreserve wegnemen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 3.64 van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Doorschuifregelingen AB-houders bij schenken en overlijden
Beschrijving:
Onder voorwaarden wordt (op verzoek) een overgang krachtens huwelijksvermogensrecht, erfrecht of schenking, van een aanmerkelijk belang niet als vervreemding aangemerkt. De verkrijgingprijs van de aandelen van de overdrager wordt dan doorgeschoven naar de overnemer.
Doelstelling:
Het waarborgen van de continuïteit van de onderneming, doordat op het moment van overgang niet hoeft te worden afgerekend over het verschil tussen de waarde in het economische verkeer en de verkrijgingsprijs van de aandelen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 4.17a en c, en 4.39a en c van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie fiscale regelingen gericht op bedrijfsoverdracht, CPB, 2022. Kamerstukken II 2021-2022, 35 925 IX, nr 30.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Raming gebaseerd op forfaitaire doorgeschoven belastingclaim uit aangiften schenk- en erfbelasting.
Regeling:
Doorschuiven AB bij geruisloze terugkeer uit de BV
Beschrijving:
Op verzoek wordt de ab-winst die ontstaat bij ontbinding van een bv om door te gaan als IB-ondernemer onder voorwaarden buiten aanmerking gelaten en omgezet in een terugkeerreserve.
Doelstelling:
De regeling is bedoeld om het mogelijk te maken de rechtsvorm van de onderneming aan te passen zonder – of althans met een minimum aan – fiscale belemmeringen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 4.42a en 3.54a van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Schenk- en erfbelasting Bedrijfsopvolgingsfaciliteit
Beschrijving:
Voor een geërfde of geschonken onderneming geldt, indien aan bepaalde voorwaarden is voldaan, een voorwaardelijke vrijstelling van erfbelasting respectievelijk schenkbelasting voor het ondernemingsvermogen. Indien de geërfde of geschonken onderneming voor een periode van vast aantal jaar wordt voortgezet, wordt de voorwaardelijke vrijstelling definitief. De vrijstelling bedraagt een vast percentage van de going-concernwaarde van de onderneming tot een maximumbedrag. Voor het meerdere geldt een vrijstelling van een lager percentage.
Doelstelling:
Voorkomen dat belastingheffing bij overdracht de continuïteit van bedrijven in gevaar brengt.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 35b van de Successiewet 1956
Evaluatie:
Evaluatie fiscale regelingen gericht op bedrijfsoverdracht, CPB, 2022. Kamerstukken II 2021-2022, 35 925 IX, nr 30.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Realisaties t/m [t-4]. De raming is gebaseerd op aangiftegegevens. Het gegeven budgettaire belang is het bedrag dat belastinplichtigen zouden moeten betalen als de (gedeeltelijke) vrijstelling niet van toepassing was geweest, verminderd met de verschuldigde belasting onder de (gedeeltelijke) vrijstelling.
Regeling:
Schenk- en erfbelasting Faciliteiten ANBI’s
Beschrijving:
ANBI’s zijn per 2006 geheel vrijgesteld van schenk- en erfbelasting. Voor sociaal belang behartigende instellingen (SBBI’s) is de vrijstelling ingegaan per 2010.
Doelstelling:
Bevorderen van schenken en nalaten aan ANBI’s en SBBI’s.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 32 van de Successiewet 1956
Evaluatie:
Evaluatie van de praktijk rondom ANBI’s en SBBI’s, Dialogic, 2017. Kamerstukken II 2016-2017, 34552 nr. N.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Raming gebaseerd op diverse bronnen: cijfers Belastingdienst over giftenaftrek en cijfers uit de studie Geven in Nederland (gebaseerd op jaarverslagen goede doelen). Het gegeven budgettaire belang is het bedrag dat belastinplichtigen zouden moeten betalen als de vrijstelling niet van toepassing was geweest. Realisaties t/m 2005.
Regeling:
Aftrek kenbaar fondswervende activiteiten ANBI's
Beschrijving:
ANBI's en fondswervers komen onder voorwaarden in aanmerking voor aftrek voor kenbaar fondswervende activiteiten. Een ANBI mag de winst die behaald is met kenbaar fondswervende activiteiten aftrekken van de totale winst.
Doelstelling:
Stimulering van fondswerving voor en door goededoelenorganisaties.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 9a van de Wet op de vennootschapsbelasting 1969
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Aftrek fictieve personeelskosten ANBI's
Beschrijving:
Een ANBI of een organisatie die een sociaal belang behartigt (SBBI) komt in aanmerking voor aftrek van fictieve personeelskosten. Fictieve personeelskosten zijn fictieve kosten voor arbeid door vrijwilligers . Deze kosten zijn aftrekbaar op basis van het minimumloon.
Doelstelling:
Ter bevordering van het maatschappelijke belang van vrijwilligers.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 9a van de Wet op de vennootschapsbelasting 1969
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Vrijstelling vpb voor stichtingen en vereningen met lage winst
Beschrijving:
Stichtingen en verenigingen die een onderneming drijven zijn vrijgesteld van vennootschapsbelasting als hun fiscale winst niet meer bedraagt dan een maximumbedrag. Dit betekent dat stichtingen en verenigingen die met kleinschalige commerciële activiteiten de markt betreden zijn vrijgesteld.
Doelstelling:
Doelmatigheid van belastingheffing / beperken administratieve lasten.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 6 van de Wet op de vennootschapsbelasting 1969
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Giftenaftrek in de vpb en achterwege laten uitdeling in box 2
Beschrijving:
Giften aan onder andere ANBI's zijn aftrekbaar. De totale aftrek in de Vpb bedraagt een percentage van de winst tot een maximumbedrag. Er geldt een multiplier voor giften aan culturele ANBI’s. Als de giften aftrekbaar zijn voor de Vpb worden zij - onder voorwaarden - niet gezien als uitdeling in box 2.
Doelstelling:
Bevorderen van schenkingen aan bepaalde instellingen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 16 van de Wet op de vennootschapsbelasting 1969 en Besluit giftenaftrek of uitdeling, BLKB 2016/152
Evaluatie:
Evaluatie giftenaftrek 2016-2021, SEO, 2024. Kamerstukken II 2023-2024, 36 410-IX nr. 42.
De mkb-winstvrijstelling is een vrijstelling van een deel van de winst voor ondernemers in de IB. De mkb-winstvrijstelling is een percentage van de winst nadat de winst is verminderd met de ondernemersaftrek.
Doelstelling:
Stimuleren ondernemerschap en gelijktrekken effectieve belastingdruk bij IB-ondernemers met bv/DGA's
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 3.79a van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport evaluatie fiscale ondernemerschapsregelingen, SEO & Dialogic, 2024. Kamerstukken II 2023-2024, 32 140 nr. 199.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is. Realisaties t/m [t-2].
Regeling:
Terbeschikkingstellingsvrijstelling
Beschrijving:
De terbeschikkingstellingsvrijstelling bedraagt een vast percentage van het gezamenlijke bedrag van het resultaat uit terbeschikkingstellingswerkzaamheden, te weten het ter beschikking stellen van vermogensbestanddelen aan een verbonden onderneming, werkzaamheid of vennootschap.
Doelstelling:
Het voorkomen van arbitrage tussen de verschillende boxen en een beter evenwicht in fiscale behandeling tussen enerzijds ondernemers en anderzijds houders van een aanmerkelijk belang.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 3.99b van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport evaluatie fiscale ondernemerschapsregelingen, SEO & Dialogic, 2024. Kamerstukken II 2023-2024, 32 140 nr. 199.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomstenbelasting t/m [t-2]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is. Realisaties t/m [t-2].
Regeling:
Laag vpb-tarief
Beschrijving:
Voor winsten tot een vast maximumbedrag geldt een verlaagd tarief in de vennootschapsbelasting.
Doelstelling:
Het ondersteunen van het MKB.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 22 van de Wet op de vennootschapsbelasting 1969
Evaluatie:
Evaluatierapport CPB van het lage tarief in de vennootschapsbelasting, CPB, 2024. Kamerstuk 2024-2025, 32 140 nr. 220.
Op verzoek en onder voorwaarden worden winsten uit zelf-ontwikkelde immateriële activa belast in de vennootschapsbelasting. Het tarief in de innovatiebox is 9%. Bij toerekening van winsten aan een immaterieel activum kan gekozen worden voor een forfaitaire regeling voor maximaal 3 jaar. Hierbij wordt van een belastingplichtige met een zelf-ontwikkeld immaterieel activum van een vast percentage van de winst aangemerkt als winsten uit immateriële activa met een maximumbedrag.
Doelstelling:
Primair het bevorderen van het vestigingsklimaat voor innovatieve ondernemingen in Nederland en secundair het stimuleren, aantrekken en behouden van speur- en ontwikkelingswerk.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 12b-12bg van de Wet op de vennootschapsbelasting 1969
Evaluatie:
Evaluatie van de Innovatiebox 2010-2019, Dialogic & SEO, 2024. Kamerstukken II 2023-2024, 36 418 nr. 127.
Onder toepassing van de deelnemingsvrijstelling zijn winsten en verliezen die een belastingplichtige behaalt door middel van een deelneming vrijgesteld in de vennootschapsbelasting. De liquidatieverliesregeling vormt een uitzondering hierop op grond waarvan het verlies op een deelneming – onder voorwaarden – toch in aftrek kan worden gebracht als de deelneming wordt ontbonden.
Doelstelling:
Het kunnen verrekenen van verliezen van deelnemingen en op deze wijze bevorderen vestigingsklimaat.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 13d van de Wet op de vennootschapsbelasting 1969
De boekwinst bij vervreemding van een bedrijfsmiddel kan onder voorwaarden worden gereserveerd door middel van de herinvesteringsreserve (HIR). De betreffende boekwinst wordt daardoor niet meteen belast. Om gebruik te maken van de HIR dient de boekwinst te worden aangewend voor een vervangend bedrijfsmiddel binnen 3 jaar na het jaar van vervreemding. Bij aanschaf van het vervangend bedrijfsmiddel wordt de HIR vervolgens - onder voorwaarden - in mindering gebracht op de aanschafprijs, hetgeen toekomstige afschrijvingen op het nieuwe bedrijfsmiddel beperkt. Wanneer (een deel van) de HIR niet tijdig wordt aangewend voor een vervangend bedrijfsmiddel, wordt deze (of het restant van de HIR) opgeteld bij de winst.
Doelstelling:
Voorkomen dat belastingheffing bij realisatie van boekwinst op investeringen de continuïteit van de bedrijfsvoering in gevaar brengt en het stimuleren van investeringen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 3.54 en 3.54a van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomsten- en vennootschapsbelasting t/m [t-3]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is.
Regeling:
Verhuisvergoeding ondernemer
Beschrijving:
Bij verhuizing in het kader van een onderneming mag de ondernemer de kosten voor het overbrengen van de inboedel vermeerderd met een vast bedrag in aftrek brengen. Dit bedrag betreft kosten van herinrichting, stoffering en overigeverhuiskosten. Het voorkomt discussie over de zakelijkheid van verhuis- en inrichtingskosten en stimuleert arbeidsmobiliteit. Daarnaast zit er een verhuiskostenvergoeding in de WKR voor hetzelfde bedrag.
Doelstelling:
Nader te onderzoeken
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 3.17 van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Uitstelfaciliteiten bij verkoop in kader aandelenfusie, juridische splitsing, juridische fusie
Beschrijving:
In de wetgeving zijn diverse faciliteiten opgenomen om zonder belastingheffing te kunnen herstructureren in het kader van een aandelenfusie, bedrijfsfusie, juridische fusie en juridische splitsing. Deze faciliteiten bestaan in de inkomstenbelasting (IB-winst en box 2), vennootschapsbelasting en overdrachtsbelasting. De faciliteiten zijn gebaseerd op de Europese Fusierichtlijn.
Doelstelling:
Voorkomen fiscale belemmeringen bij aandelenfusie, bedrijfsfusie, juridische splitsing of juridische fusie (in overeenstemming met de Europese Fusierichtlijn)
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 3.55-3.57 van de Wet inkomstenbelasting 2001
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Kleinschaligheidsinvesteringsaftrek
Beschrijving:
De kleinschaligheidsinvesteringsaftrek vormt, als onderdeel van de investeringsaftrek in de IB en Vpb, een extra aftrek over een gedeelte van het investeringsvolume. De hoogte van de aftrek is afhankelijk van de hoogte van de investering.
Doelstelling:
Bevorderen van investeringen van relatief geringe omvang, die in het algemeen gedaan zullen worden in het midden- en kleinbedrijf.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 3.41 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie fiscale ondernemerschapsregelingen, SEO, 2017. Kamerstukken II 2016-2017, 31 311, nr. 186.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomsten- en vennootschapsbelasting t/m [t-3]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is. Realisaties t/m [t-4]. Geraamde endogene groei vanaf 2021 is gelijk aan groei investeringen overige vaste activa volgens de CEP 2023 raming van het CPB.
Regeling:
Energie-investeringsaftrek (EIA)
Beschrijving:
De EIA vormt, als onderdeel van de investeringsaftrek in de IB en Vpb, een extra aftrek op de fiscale winst verleend voor door de Minister van EZK aangewezen investeringen (Energielijst) in nieuwe energiebesparende bedrijfsmiddelen en maatregelen. De EIA is een gebudgetteerde regeling met een systematiek van meerjarige budgetegalisatie.
Doelstelling:
Stimuleren van investeringen ten behoeve van een doelmatig energiegebruik.
Ministerie:
KGG, Artikel 31: Een doelmatige energievoorziening en beperking van de klimaatverandering..
Wetsartikel:
Artikel 3.42 van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport evaluatie EIA 2017-2021, SEO & CE Delft, 2023. Kamerstukken II 2022-2023, 36 202, nr. 158.
Horizonbepaling:
Ja, tot 2029.
Ramingsgrond:
Investeringsbedragen volgens RVO t/m [t-2] en rekenveronderstellingen. Realisties t/m [t-1] daarna budget. Het budget wordt door de politiek vastgesteld, de raming wordt hierop afgestemd.
Regeling:
Milieu-investeringsaftrek (MIA)
Beschrijving:
De MIA vormt, als onderdeel van de investeringsaftrek in de IB en Vpb, een extra aftrek op de fiscale winst op door de minster van I&W aangewezen milieu-investeringen (Milieulijst). Er zijn drie verschillende categorieën op de Milieulijst, waarbij drie verschillende percentages van het investeringsbedrag in mindering kan worden gebracht op de winst. De MIA is een gebudgetteerde regeling met een systematiek van meerjarige budgetegalisatie.
Doelstelling:
Stimulering investeringen in innovatieve milieuvriendelijke bedrijfsmiddelen
Ministerie:
IenW, Artikel 22: Omgevingsveiligheid en milieurisico's.
Wetsartikel:
Artikel 3.42a van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie MIA/Vamil 2017-2021, Witteveen + Bos & CE Delft & KplusV, 2023. Kamerstukken II 2022-2023, 36 202 nr. 159.
Horizonbepaling:
Ja, tot 2029.
Ramingsgrond:
Investeringsbedragen volgens RVO t/m [t-2] en rekenveronderstellingen. Realisties t/m [t-1] daarna budget. Het budget wordt door de politiek vastgesteld, de raming wordt hierop afgestemd.
Regeling:
VAMIL
Beschrijving:
Op basis van de willekeurige afschrijving milieu-investeringen (VAMIL) mag willekeurig worden afgeschreven op door de Minister van IenW aangewezen milieu-investeringen (Milieulijst) tot een vast percentage van de aanschaf- of voortbrengingskosten. Deze regeling in de IB en Vpb leidt voor de belastingplichtige tot een liquiditeits- en rentevoordeel. De VAMIL is een gebudgetteerde regeling met een systematiek van meerjarige budgetegalisatie.
Doelstelling:
Stimulering investeringen in innovatieve milieuvriendelijke bedrijfsmiddelen
Ministerie:
IenW, Artikel 22: Omgevingsveiligheid en milieurisico's.
Wetsartikel:
Artikel 3.31 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie MIA/Vamil 2017-2021, Witteveen + Bos & CE Delft & KplusV, 2023. Kamerstukken II 2022-2023, 36 202 nr. 159.
Horizonbepaling:
Ja, tot 2029.
Ramingsgrond:
Investeringsbedragen volgens RVO t/m [t-2] en rekenveronderstellingen. Realisties t/m [t-1] daarna budget. Het budget wordt door de politiek vastgesteld, de raming wordt hierop afgestemd.
Regeling:
Landbouwvrijstelling in de winstsfeer
Beschrijving:
Op grond van deze regeling worden voordelen uit een landbouwbedrijf die verband houden met de waardeverandering van de grond, niet tot de fiscale winst (IB en Vpb) gerekend. De regeling is niet van toepassing als de waardeverandering optreedt in het kader van de bedrijfsuitoefening. Een waardestijging van de grond die de gebruikelijke waarde binnen een landbouwbedrijf te boven gaat is belast.
Doelstelling:
Twee typen eigenaren van landbouwgrond (eigenaar die de grond zelf bewerkt en de eigenaar die de grond verpacht) fiscaal gelijk behandelen.
Ministerie:
LVVN, Artikel 21: Land- en tuinbouw.
Wetsartikel:
Artikel 3.12 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie landbouwvrijstelling, SEO, 2024. Kamerstukken II 2023-2024, 36 418 nr. 137.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte inkomsten- en vennootschapsbelasting t/m [t-3]]. Bijbehorend budgettair belang is berekend op grond van de rekenregel dat het de laatste aftrekpost is. Realisaties t/m [t-4]. Naar rato toegerekend aan LBV en BBV
Regeling:
Vrijstelling vergoeding bos- en natuurbeheer
Beschrijving:
Deze regeling in de IB en Vpb voorziet in een (gedeeltelijke) vrijstelling voor aangewezen subsidieregelingen ten behoeve van de ontwikkeling en instandhouding van bos en natuur (SVNL en SKNL).
Doelstelling:
Ontwikkeling en instandhouding van bos en natuur.
Ministerie:
LVVN, Artikel 22: Natuur, visserij en landelijk gebied.
Wetsartikel:
Artikel 3.13 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie bos natuur cultuurgrond, SEO, 2026. Kamerstuk 2025-2026, 36812 nr. 124.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Subsidiebedragen provincies SVNL en SKNL tot en met [t-1]. Cijfer [t] en [t+1] is het budget van de regelingen.
Regeling:
Bosbouwvrijstelling
Beschrijving:
Deze regeling in de IB en Vpb houdt in dat voor- en nadelen uit bosbouwbedrijf niet tot de winst worden gerekend. Het staat de belastingplichtige vrij te opteren voor het buiten toepassing laten van de vrijstelling. Toepassing van de facultatieve regeling blijft, indien gebruik wordt gemaakt van de optie, gelden voor een periode van ten minste 10 jaar.
Doelstelling:
Ontwikkeling en instandhouding van bos en natuur.
Ministerie:
LVVN, Artikel 22: Natuur, visserij en landelijk gebied.
Wetsartikel:
Artikel 3.11 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie bos natuur cultuurgrond, SEO, 2026. Kamerstuk 2025-2026, 36812 nr. 124.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Gegevens en aannames uit evaluatie fiscale regelingen Bos-, Natuur- en Cultuurgrond voor belastingjaar 2021 extrapoleren t/m [t].
Regeling:
Dividendbelasting dooruitdelingskorting DB
Beschrijving:
Vennootschappen die aanspraak maken op de deelnemingsvrijstelling in de vennootschapsbelasting kunnen ten hoogste 3% van de buitenlandse ingehouden bronbelasting, indien deze minstens 5% bedraagt en niet verrekend kan worden in de vennootschapsbelasting, in mindering brengen op de dividendbelasting bij dooruitdeling. De regeling geldt voor situaties waarbij een belang van ten minste 25% wordt gehouden in een dochtermaatschappij die is gevestigd in een verdragsland of op Aruba, Curaçao, Sint Maarten of op de BES-eilanden.
Doelstelling:
Met de regeling wordt bereikt dat de belastingdruk op deelnemingsdividenden die onder inhouding van bronbelasting worden ontvangen uit verdragslanden wordt verzacht bij dooruitdeling van deze dividenden.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 11 van de Wet op de dividendbelasting 1965
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Raming is gebaseerd op aangiftegegevens van de belastingdient. Hierbij is de gemiddelde dooruitdeling over de afgelopen 10 jaar genomen als ramingsgrond
Regeling:
Dividendbelasting vrijstelling inkoop van eigen aandelen
Beschrijving:
De inkoop van eigen aandelen is belast als een opbrengst voor de dividendbelasting, tenzij deze gehouden worden ter tijdelijke belegging. Onder strikte voorwaarden is de inkoop van eigen aandelen door een beursfonds vrijgesteld van dividendbelasting.
Doelstelling:
Voorkomen dat de dividendbelasting drukt op de inhoudingsplichtige en versteviging van de Nederlandse concurrentiepositie.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 4c van de Wet op de dividendbelasting 1965
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Dividendbelasting overige
Beschrijving:
De dividend belasting kent naast de dooruitdelingskorting en de inhoudfaciliteit nog een aantal fiscale regelingen die beogen om bijvoorbeeld administratieve lasten te verminderen of die grotendeels volgen uit EU-richtlijnen.
Doelstelling:
N.v.t.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Diverse artikelen van de Wet op de dividendbelasting 1965
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Loonbelasting
Regeling:
Afdrachtvermindering speur- en ontwikkelingswerk WBSO
Beschrijving:
De afdrachtvermindering speur- en ontwikkelingswerk (WBSO) is van toepassing op werknemers die direct betrokken zijn bij speur- en ontwikkelingswerk. De afdrachtvermindering bedraagt een vast percentage van het S&O-loon van die werknemers (met een hoger percentage voor starters). Als het S&O-loon meer bedraagt dan een maximumbedrag , wordt het meerdere tegen een lager percentage voordeel verleend. De WBSO is een gebudgetteerde regeling waarvan het budget geïndexeerd is. Eventuele overschrijdingen of onderuitputtingen van het budget uit [t-1] worden ten laste/bate van het budget in [t+1] gebracht. Vanaf 2016 is het budget van de RDA geïntegreerd in de WBSO.
Doelstelling:
Bevordering van speur- en ontwikkelingswerk in het bedrijfsleven en het vestigingsklimaat voor S&O-bedrijvigheid verbeteren
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 3.77 van de Wet inkomstenbelasting 2001
Evaluatie:
Evaluatie Wet Bevordering Speur en Ontwikkelingswerk (WBSO) 2018 ‒ 2022, SEO & Dialogic, 2025. Kamerstuk 2024-2025, 32637 nr. 670.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst uit loonbelastingaangiften over gebruik WBSO t/m [t-2]. Realisaties t/m [t-1], daarna budget.
Regeling:
Afdrachtvermindering zeevaart
Beschrijving:
De werkgever mag aan ingekomen en uitgezonden werknemers onder voorwaarden een forfaitaire onbelaste vergoeding geven van maximaal 30% van het loon inclusief die vergoeding. Deze forfaitaire vergoeding komt in de plaats van de mogelijkheid om de werkelijke extraterritoriale kosten onbelast te vergoeden. Naast deze forfaitaire vergoeding kan de werkgever aan deze werknemers ook de schoolgelden voor internationale scholen onbelast vergoeden of verstrekken. Vanaf 2019 is de maximale looptijd van de expatregeling ingekort tot vijf jaar. Voor werknemers die vóór 1 januari 2019 gebruik maakten van de expatregeling geldt overgangsrecht tot 1 januari 2021. Vanaf 2024 is de grondslag waarover de expatregeling wordt toegepast gemaximeerd op de WNT-norm. Voor degenen die vóór 1 januari 2023 gebruikmaakten van de expatregeling is er overgangsrecht tot 1 januari 2026.
Doelstelling:
De expatregeling dient ter compensatie van extra kosten van tijdelijk verblijf buiten het land van herkomst in het kader van de dienstbetrekking van ingekomen en uitgezonden werknemers. De regeling heeft als doel: 1) het aantrekken van werknemers uit het buitenland met een specifieke deskundigheid die op de Nederlandse arbeidsmarkt niet of schaars aanwezig is; 2) een bijdrage leveren aan het aantrekkelijk en competitief houden van het Nederlandse vestigingsklimaat; en 3) verminderen van administratieve lasten voor werkgevers en werknemers.
Ministerie:
IenW, Artikel 18: Scheepvaart en havens.
Wetsartikel:
Artikel 17-20 van de Wet vermindering afdracht loonbelasting en premie voor de volksverzekeringen
Evaluatie:
Evaluatie van de fiscale maatregelen in het Nederlandse zeescheepvaartbeleid in de periode 2014 tot en met 2019, Deloitte, 2022. Kamerstukken II 2021-2022, 31 409, nr 357.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst aangifte loonbelasting t/m [t-1]. Realisaties t/m [t-1], daarna inschatting obv ontwikkeling kosten in de afgelopen jaren.
Regeling:
Vrije ruimte werkkostenregeling
Beschrijving:
Binnen de werkkostenregeling kunnen werkgevers binnen bepaalde grenzen zelf bepalen wat zij onbelast aan werknemers vergoeden, verstrekken of ter beschikking stellen. Daarvoor staat hen de zogenoemde vrije ruimte ter beschikking De vrije ruimte is een vast percentage van de fiscale loonsom tot een maximumbedrag. Boven dit bedrag is er een verlaagd percentage. Als de vrije ruimte wordt overschreden betaalt de werkgever eindheffing over het meerdere.
Doelstelling:
De doelstelling van de werkkostenregeling in het algemeen is het regelen van loonheffingen over vergoedingen van kosten die de werknemer maakt in het kader van zijn dienstbetrekking en verstrekkingen en terbeschikkingstellingen ter voorkoming hiervan. De vrije ruimte kent daarnaast de volgende doelstellingen: het verminderen van administratieve lasten, het verlagen van de lasten op arbeid en het ondersteunen van het mkb.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 31a van de Wet op de loonbelasting 1964
Evaluatie:
Loont de werkkostenregeling?: Evaluatie werkkostenregeling 2019-2024, SEO, 2025. Kamerstuk 2024-2025, 36602 nr. 163.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst uit loonbelastingaangiften en enquêtegegevens over het gebruik van de vrije ruimte door werkgevers.
Regeling:
Gerichte vrijstellingen Werkkostenregeling
Beschrijving:
Binnen de werkkostenregeling kunnen werkgevers binnen bepaalde grenzen zelf bepalen wat zij onbelast aan werknemers vergoeden, verstrekken of ter beschikking stellen. Sommige zaken die aan werknemers worden toegekend worden aangemerkt als een gerichte vrijstelling; die kunnen onbelast worden toegekend, maar tellen niet mee in de vrije ruimte.
Doelstelling:
Het overkoepelende doel van de gerichte vrijstellingen is het van loonheffingen vrijgesteld vergoeden van in belangrijke mate zakelijke kosten. Daarnaast kennen de gerichte vrijstellingen een individueel doel per vrijstelling.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 31a van de Wet op de loonbelasting 1964
Evaluatie:
Loont de werkkostenregeling?: Evaluatie werkkostenregeling 2019-2024, SEO, 2025. Kamerstuk 2024-2025, 36602 nr. 163.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Expatregeling (voorheen 30%-regeling)
Beschrijving:
De werkgever mag aan ingekomen en uitgezonden werknemers onder voorwaarden een forfaitaire onbelaste vergoeding geven van maximaal 30% van het loon inclusief die vergoeding. Deze forfaitaire vergoeding komt in de plaats van de mogelijkheid om de werkelijke extraterritoriale kosten onbelast te vergoeden. Naast deze forfaitaire vergoeding kan de werkgever aan deze werknemers ook de schoolgelden voor internationale scholen onbelast vergoeden of verstrekken. Vanaf 2019 is de maximale looptijd van de 30%-regeling ingekort tot vijf jaar. Voor werknemers die vóór 1 januari 2019 gebruik maakten van de 30%-regeling geldt overgangsrecht tot 1 januari 2021. Vanaf 2024 is de grondslag waarover de 30%-regeling wordt toegepast gemaximeerd op de WNT-norm. Voor degenen die vóór 1 januari 2023 gebruik maakten van de 30%-regeling is er overgangsrecht tot 1 januari 2026.
Doelstelling:
De 30%-regeling dient ter compensatie van extra kosten van tijdelijk verblijf buiten het land van herkomst in het kader van de dienstbetrekking van ingekomen en uitgezonden werknemers. De regeling heeft als doel: 1) het aantrekken van werknemers uit het buitenland met een specifieke deskundigheid die op de Nederlandse arbeidsmarkt niet of schaars aanwezig is; 2) een bijdrage leveren aan het aantrekkelijk en competitief houden van het Nederlandse vestigingsklimaat; en 3) verminderen van administratieve lasten voor werkgevers en werknemers.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 10ea-10ej van de Uitvoeringsbesluit loonbelasting 1965
Evaluatie:
Rapport Kunde, kosten en keuzes - Evaluatie 30%-regeling, extraterritoriale kostenregeling & partiële buitenlandse belastingplicht 2016-2022, SEO, 2024. Kamerstukken II 2023-2024, 36 418 nr. 145.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst t/m [t-1]. De opbrengst bij afschaffing van de regeling is lager dan het vermelde budgettair belang, aangezien zonder de regeling de werkelijke kosten belastingvrij vergoed kunnen worden. Realisaties t/m [t-1].
Regeling:
Expatregeling (voorheen 30%-regeling): voor uitgezonden werknemers
Beschrijving:
De werkgever mag aan uitgezonden werknemers onder voorwaarden een forfaitaire onbelaste vergoeding geven van maximaal 30% van het loon inclusief die vergoeding. Deze forfaitaire vergoeding komt in de plaats van de mogelijkheid om de werkelijke extraterritoriale kosten onbelast te vergoeden. Naast deze forfaitaire vergoeding kan de werkgever aan deze werknemers ook de schoolgelden voor internationale scholen onbelast vergoeden of verstrekken. Vanaf 2019 is de maximale looptijd van de expatregeling ingekort tot vijf jaar. Voor werknemers die vóór 1 januari 2019 gebruik maakten van de expatregeling geldt overgangsrecht tot 1 januari 2021. Vanaf 2024 is de grondslag waarover de expatregeling wordt toegepast gemaximeerd op de WNT-norm. Voor degenen die vóór 1 januari 2023 gebruik maakten van de expatregeling is er overgangsrecht tot 1 januari 2026.
Doelstelling:
De expatregeling dient ter compensatie van extra kosten van tijdelijk verblijf buiten het land van herkomst in het kader van de dienstbetrekking van uitgezonden werknemers. De regeling heeft als doel: 1) het aantrekken van werknemers uit het buitenland met een specifieke deskundigheid die op de Nederlandse arbeidsmarkt niet of schaars aanwezig is; 2) een bijdrage leveren aan het aantrekkelijk en competitief houden van het Nederlandse vestigingsklimaat; en 3) verminderen van administratieve lasten voor werkgevers en werknemers.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 10e van de Uitvoeringsbesluit loonbelasting 1965
Evaluatie:
Rapport Kunde, kosten en keuzes - Evaluatie 30%-regeling, extraterritoriale kostenregeling & partiële buitenlandse belastingplicht 2016-2022, SEO, 2024. Kamerstukken II 2023-2024, 36 418 nr. 145.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Vergoeding voor extraterritoriale kosten
Beschrijving:
De werkgever mag aan ingekomen werknemers werkelijke extraterritoriale kosten onbelast vergoeden.
Doelstelling:
De regeling dient ter compensatie van extra kosten van tijdelijk verblijf buiten het land van herkomst in het kader van de dienstbetrekking van ingekomen werknemers.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 31a van de Wet op de loonbelasting 1964
Evaluatie:
Rapport Kunde, kosten en keuzes - Evaluatie 30%-regeling, extraterritoriale kostenregeling & partiële buitenlandse belastingplicht 2016-2022, SEO, 2024. Kamerstukken II 2023-2024, 36 418 nr. 145.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Vrijstelling uitkering wegens 25- of 40-jarig dienstverband
Beschrijving:
De werkgever mag onder voorwaarden maximaal een maandsalaris belastingvrij uitkeren na het bereiken van een diensttijd van ten minste 25 jaar en opnieuw na een diensttijd van ten minste 40 jaar.
Doelstelling:
Sociaal beleid (uitkering bij jubilea buiten de heffing te laten).
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 11, eerste lid, onderdeel o, van de Wet op de loonbelasting 1964
Evaluatie:
Evaluatie van de diensttijdvrijstelling, FIN, 2025. Kamerstuk 2024-2025, 32 140 nr. 219.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Raming zonder gegevensbron, gebaseerd op rekenveronderstellingen en CBS-tabellen over banen, leeftijdsklassen en anciënniteit.
Regeling:
Fiscale regeling aandelenoptierechten
Beschrijving:
Wanneer een werknemer loon krijgt in de vorm van aandelenoptierechten vindt heffing in beginsel plaats op het moment waarop de werknemer de aandelenoptie kan verhandelen of als de aandelenoptie wordt vervreemd. De werknemer kan er echter op het moment van uitoefening van de aandelenopties ook voor kiezen om het heffingsmoment te verplaatsen naar het moment dat de aandelenoptie uitgeoefend wordt. De werknemer kan gebruik maken van deze keuzeregeling als de aandelenopties nog niet verhandelbaar zijn op het moment van uitoefening.
Doelstelling:
De doelstelling is om het verstrekken van aandelenoptierechten als beloning aantrekkelijker te maken. Door op een later moment te heffen is het meer aannemelijk dat er voldoende liquide middelen aanwezig zijn om de verschuldigde belastingen te voldoen.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 10a van de Wet op de loonbelasting 1964
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Vrijwilligersregeling
Beschrijving:
De vrijwilligersregeling is bedoeld voor onverplicht en onbetaald werk voor organisaties met een maatschappelijk nut. Met deze regeling wordt voorzien in een ruimhartige forfaitaire kostenvergoedingsregeling op basis waarvan er tot een jaarlijks te indexeren maximumbedrag per jaar en per maand sprake is van een kostenvergoeding en niet van loon en derhalve niet wordt belast.
Doelstelling:
Het beperken van de administratieve lasten van vrijwilligersorganisaties en vrijwilligers.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 2 van de Wet op de loonbelasting 1964
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Heffingskortingen
Regeling:
Algemene heffingskorting
Beschrijving:
De algemene heffingskorting is een heffingskorting op de inkomstenbelasting en de premie voor de volksverzekeringen. Iedereen heeft recht op de korting, maar de hoogte is inkomensafhankelijk. Mensen met een inkomen tot aan het minimumloon hebben recht op de maximale korting, daarna neemt de korting af naarmate het inkomen stijgt. Vanaf een bepaald verzamelinkomen bedraagt de korting nul.
Doelstelling:
Bieden van gerichte inkomensondersteuning.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 8.10 van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport Evaluatie heffingskortingen en tariefstructuur, Centerdata, 2024. Kamerstukken II 2023-2024, 32 140 nr. 185.
Horizonbepaling:
N.v.t.
Ramingsgrond:
De raming is gebaseerd op MIMOSI, het microsimulatiemodel voor belastingen, sociale zekerheid, loonkosten en koopkracht. Cijfers worden jaarlijks geüpdatet. Cijfers van [t-3] en verder terug in de tijd worden als realisatie beschouwd.
Regeling:
Arbeidskorting
Beschrijving:
De arbeidskorting is een heffingskorting op de inkomstenbelasting en de premie voor de volksverzekeringen voor werkenden. De hoogte van de korting hangt af van de hoogte van het arbeidsinkomen. Tot aan ongeveer een modaal inkomen neemt het recht op arbeidskorting toe naarmate iemand een hoger arbeidsinkomen heeft. Bij hogere inkomens bouwt de korting af totdat hij uiteindelijk nul bedraagt.
Doelstelling:
De arbeidskorting kent meerdere doelen: geven van gerichte inkomensondersteuning voor werkenden, stimuleren van arbeidsparticipatie, stimuleren van gewerkte uren en het geven van een vergoeding voor arbeidskosten.
Ministerie:
SZW, Artikel 1: Arbeidsmarkt.
Wetsartikel:
Artikel 8.11 van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport Evaluatie heffingskortingen en tariefstructuur, Centerdata, 2024. Kamerstukken II 2023-2024, 32 140 nr. 185.
Horizonbepaling:
N.v.t.
Ramingsgrond:
De raming is gebaseerd op MIMOSI, het microsimulatiemodel voor belastingen, sociale zekerheid, loonkosten en koopkracht. Cijfers worden jaarlijks geüpdatet. Cijfers van [t-3] en verder terug in de tijd worden als realisatie beschouwd.
Regeling:
Inkomensafhankelijke combinatiekorting
Beschrijving:
De inkomensafhankelijke combinatiekorting is een heffingskorting voor ouders met een arbeidsinkomen boven een bepaalde drempel. Boven de drempel bouwt de korting op met het arbeidsinkomen, tot een bepaald maximum. Een ouder komt in aanmerking als deze een werkende alleenstaande is of de minstverdienende van twee werkende partners, en als deze in het belastingjaar ten minste zes maanden een kind dat aan het begin van het belastingjaar jonger dan 12 jaar oud was, op zijn woonadres heeft staan ingeschreven.
Doelstelling:
Stimuleren van arbeidsparticipatie van ouders met jonge kinderen en stimuleren om meer uren te werken.
Ministerie:
SZW, Artikel 1: Arbeidsmarkt.
Wetsartikel:
Artikel 8.14a van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport Evaluatie heffingskortingen en tariefstructuur, Centerdata, 2024. Kamerstukken II 2023-2024, 32 140 nr. 185.
Horizonbepaling:
N.v.t.
Ramingsgrond:
De raming is gebaseerd op MIMOSI, het microsimulatiemodel voor belastingen, sociale zekerheid, loonkosten en koopkracht. Cijfers worden jaarlijks geüpdatet. Cijfers van [t-3] en verder terug in de tijd worden als realisatie beschouwd.
Regeling:
Jonggehandicaptenkorting
Beschrijving:
De jonggehandicaptenkorting is een heffingskorting voor belastingplichtigen die recht hebben op een uitkering volgens de Wet werk en arbeidsondersteuning jonggehandicapten (Wajong-uitkering) of op ondersteuning bij het vinden van werk volgens de wet Wajong. De korting vervalt als de belastingplichtige ouderenkorting krijgt.
Doelstelling:
Bieden van gerichte inkomensondersteuning voor jonggehandicapten.
Ministerie:
SZW, Artikel 4: Jonggehandicapten.
Wetsartikel:
Artikel 8.16a van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport Evaluatie heffingskortingen en tariefstructuur, Centerdata, 2024. Kamerstukken II 2023-2024, 32 140 nr. 185.
Horizonbepaling:
N.v.t.
Ramingsgrond:
De raming is gebaseerd op MIMOSI, aangevuld met CBS-data van Statline. MIMOSI wordt gebruikt voor het gemiddelde verzilverde bedrag per individu, het aantal met recht op deze korting volgt uit de CBS-data.
Regeling:
Ouderenkorting
Beschrijving:
De ouderenkorting is een heffingskorting voor belastingplichtigen die op 31 december van het belastingjaar de AOW-gerechtigde leeftijd hebben bereikt. De korting bedraag een vast bedrag voor verzamelinkomens tot een maximumbedrag en wordt voor verzamelinkomens daarboven afgebouwd tot € 0.
Doelstelling:
Inkomensondersteuning ouderen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 8.17 van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport Evaluatie heffingskortingen en tariefstructuur, Centerdata, 2024. Kamerstukken II 2023-2024, 32 140 nr. 185.
Horizonbepaling:
N.v.t.
Ramingsgrond:
De raming is gebaseerd op MIMOSI, het microsimulatiemodel voor belastingen, sociale zekerheid, loonkosten en koopkracht. Cijfers worden jaarlijks geüpdatet. Cijfers van [t-3] en verder terug in de tijd worden als realisatie beschouwd.
Regeling:
Alleenstaande ouderenkorting
Beschrijving:
De alleenstaande ouderenkorting is een heffingskorting voor belastingplichtigen die een AOW-uitkering voor een alleenstaande ontvangen, of die een AOW-uitkering voor een alleenstaande zouden ontvangen als ze minimaal één jaar verzekerd zouden zijn geweest voor de AOW.
Doelstelling:
Inkomensondersteuning alleenstaande ouderen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 8.18 van de Wet inkomstenbelasting 2001
Evaluatie:
Eindrapport Evaluatie heffingskortingen en tariefstructuur, Centerdata, 2024. Kamerstukken II 2023-2024, 32 140 nr. 185.
Horizonbepaling:
N.v.t.
Ramingsgrond:
De raming is gebaseerd op MIMOSI, het microsimulatiemodel voor belastingen, sociale zekerheid, loonkosten en koopkracht. Cijfers worden jaarlijks geüpdatet. Cijfers van [t-3] en verder terug in de tijd worden als realisatie beschouwd.
Belastingen op milieugrondslag
Regeling:
EB Verlaagd tarief glastuinbouw
Beschrijving:
Voor verbruik van aardgas in de glastuinbouw geldt in de eerste twee schijven een verlaagd tarief in de energiebelasting.
Doelstelling:
Het voorkomen van een onbedoelde lastenverzwaring voor de relatief kleinschalige energie-intensieve glastuinbouwsector bij de invoering van de energiebelasting, zoals deze met de degressieve tariefstructuur werd bereikt voor de andere energie-intensieve sectoren.
Ministerie:
LVVN, Artikel 21: Land- en tuinbouw.
Wetsartikel:
Artikel 60 van de Wet belastingen op milieugrondslag
Evaluatie:
Evaluatie van de energiebelasting. Terugkijken (1996-2019) en vooruitzien (2020-2030), CE Delft, 2021. Kamerstukken II 2020-2021, 31 239, nr. 330.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst t/m [t-2]. Realisaties t/m [t-2]. Raming op basis van Klimaat en energieverkenning en glastuinbouwmodel van Berenschot Kalavasta
Regeling:
EB Belastingvermindering per aansluiting
Beschrijving:
Per elektriciteitsaansluiting geldt een belastingvermindering. De vermindering geldt alleen voor onroerende zaken met een verblijfsfunctie (zoals een huis of kantoor).
Doelstelling:
Ondersteunen van de basisbehoefte aan energie en ter compensatie van de invoering van het capaciteitstarief (een vast tarief voor transport van elektriciteit in plaats van een tarief per kWh).
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 63 van de Wet belastingen op milieugrondslag
Evaluatie:
Evaluatie van de energiebelasting. Terugkijken (1996-2019) en vooruitzien (2020-2030), CE Delft, 2021. Kamerstukken II 2020-2021, 31 239, nr. 330.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst t/m [t-2], inclusief teruggaafregeling. Raming op basis van groei aantal woningen van de CBS bevolkingsprognose.
Regeling:
EB Stadsverwarmingsregeling
Beschrijving:
De stadsverwarmingsregeling geldt voor installaties voor stadsverwarming die grotendeels gebruik maken van restwarmte. De stadsverwarmingsregeling regelt dat het degressieve tarief in de energiebelasting van toepassing is op het aardgas dat wordt gebruikt voor deze installaties voor stadsverwarming. Zonder de regeling zou dat aardgas worden belast tegen het (hogere) blokverwarmingstarief.
Doelstelling:
Stimuleren van nuttige inzet restwarmte.
Ministerie:
KGG, Artikel 31: Een doelmatige energievoorziening en beperking van de klimaatverandering..
Wetsartikel:
Artikel 59, derde lid, van de Wet belastingen op milieugrondslag
Evaluatie:
Evaluatie van de energiebelasting. Terugkijken (1996-2019) en vooruitzien (2020-2030), CE Delft, 2021. Kamerstukken II 2020-2021, 31 239, nr. 330.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Realisatie [t-1] op basis van vekregen RVO data. Raming op basis van Klimaat en Energieverkenning.
Regeling:
EB Degressieve tariefsstructuur elektriciteit
Beschrijving:
De energiebelasting op elektriciteit kent een degressieve tariefstructuur met vier verbruiksschijven
Doelstelling:
Het voorkomen van concurrentienadeel bij grootverbruikers in Nederland ten opzichte van grootverbruikers in het buitenland waar veelal vergelijkbare belastingverlagingen gelden.
Ministerie:
KGG, Artikel 31: Een doelmatige energievoorziening en beperking van de klimaatverandering..
Wetsartikel:
Artikel 59, eerste lid, onderdeel c, van de Wet belastingen op milieugrondslag
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Realisatiecijfers t/m [t-2] van de Belastingdienst en cijfers van het CBS over de uitslitsing per schijf. Prognose op basis van Klimaat en energieverkenning.
Regeling:
EB Degressieve tariefsstructuur gas
Beschrijving:
De energiebelasting op gas kent een degressieve tariefstructuur met vier verbruiksschijven
Doelstelling:
Het voorkomen van concurrentienadeel bij grootverbruikers in Nederland ten opzichte van grootverbruikers in het buitenland waar veelal vergelijkbare belastingverlagingen gelden.
Ministerie:
KGG, Artikel 31: Een doelmatige energievoorziening en beperking van de klimaatverandering..
Wetsartikel:
Artikel 59, eerste lid, onderdeel a, van de Wet belastingen op milieugrondslag
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Realisatiecijfers t/m [t-2] van de Belastingdienst en cijfers van het CBS over de uitslitsing per schijf. Prognose op basis van Klimaat en energieverkenning.
Regeling:
EB verlaagd tarief waterstof
Beschrijving:
Voor energetisch gebruikt van waterstof geldt een verlaagd tarief ten opzichte van aardgas.
Doelstelling:
Verduurzaming
Ministerie:
KGG, Artikel 31: Een doelmatige energievoorziening en beperking van de klimaatverandering..
Wetsartikel:
Artikel 59, eerste lid, onderdeel d, van de Wet belastingen op milieugrondslag
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
EB Teruggaaf kerkgebouwen en non-profit
Beschrijving:
Non-profitinstellingen en kerkgebouwen die ten dienste staan van de openbare eredienst of het houden van openbare bezinningsbijeenkomsten van levensbeschouwelijke aard, hebben recht op teruggaaf van de helft van de betaalde energiebelasting.
Doelstelling:
Bieden van compensatie aan de beheerders van dergelijke gebouwen, aangezien kerken e.d. weinig betaald personeel hebben en geen vennootschapsbelasting betalen waardoor enig voordeel in de vorm van een terugsluis deze doelgroep niet bereikt.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 69 van de Wet belastingen op milieugrondslag
Evaluatie:
Onderzoek teruggaveregeling energiebelasting religieuze en non-profitinstellingen, SEO, 2025. Kamerstuk 2024-2025, 32140 nr. 228.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst t/m [t-1]. Realisaties t/m [t-1]. Raming op basis van KEV prognose aardgas- elektriciteitsgebruik gebouwde omgeving.
Regeling:
EB teruggaafregeling voor gebruik aardgas als brandstof voor vaartuigen op communautaire wateren (inclusief visserij, exclusief particuliere pleziervaartuigen)
Beschrijving:
Exploitanten van commerciële schepen die aardgas als brandstof gebruiken voor de vaart op communautaire wateren komen in aanmerking voor teruggave van energiebelasting. Deze teruggave is van toepassing op aardgas dat wordt gebruikt als brandstof voor vaartuigen, inclusief die van de visserij, en geldt niet voor particuliere pleziervaartuigen.
Doelstelling:
Internationale concurrentiepositie (verplicht onbelast op basis van de Richtlijn energiebelastingen)
Ministerie:
IenW, Artikel 18: Scheepvaart en havens.
Wetsartikel:
Artikel 70a van de Wet belastingen op milieugrondslag
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
EB vrijstelling aardgas ander gebruik dan brandstof (incl. teruggaaf)
Beschrijving:
Het gebruik van aardgas anders dan als brandstof is niet belast onder de energiebelasting. Gebruikers kunnen hiervoor een vrijstelling vooraf krijgen of een teruggaaf achteraf
Doelstelling:
Scope energiebelasting beperken tot brandstoffen
Ministerie:
KGG, Artikel 31: Een doelmatige energievoorziening en beperking van de klimaatverandering..
Wetsartikel:
Artikel 64, vijfde lid, van de Wet belastingen op milieugrondslag
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
CBS realisatiecijfers t/m [t-1]. Omvang constant verondersteld.
Regeling:
EB Vrijstellingen voor energie-intensieve processen
Beschrijving:
Deze post omvat de vrijstelling voor verbruik van aardgas voor metallurgische en mineralogische procedés in de energiebelasting, de vrijstelling voor verbruik van elektriciteit voor metallurgische en elektrolytische processen en chemische reductie in de energiebelasting.
Doelstelling:
Beschermen van internationale concurrentiepositie.
Ministerie:
KGG, Artikel 31: Een doelmatige energievoorziening en beperking van de klimaatverandering..
Wetsartikel:
Artikel 64, tweede lid en derde lid, van de Wet belastingen op milieugrondslag
Evaluatie:
Evaluatie van de energiebelasting. Terugkijken (1996-2019) en vooruitzien (2020-2030), CE Delft, 2021. Kamerstukken II 2020-2021, 31 239, nr. 330.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Realisatiecijfers t/m [t-2] op basis van cijfers CBS over energieverbruik. Cijfers uit impactanalyses door Trinomics (2023) en CE Delft (2024) gebruikt voor raming 2025 en verder.
Regeling:
EB Raffinaderijvrijstelling
Beschrijving:
Restgassen die ontstaan bij raffinaderijen en binnen die raffinaderij worden ingezet voor de vervaardiging van aardgas en minerale oliën zijn vrijgesteld van energiebelasting.
Doelstelling:
Voorkomen dubbele belasting (verplicht onbelast op basis van de Richtlijn energiebelastingen)
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 51 van de Wet belastingen op milieugrondslag
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
EB vrijstelling voor restgassen die op eigen inrichting zijn ontstaan en daar weer worden ingezet
Beschrijving:
In de energiebelasting is een nihiltarief opgenomen voor restgassen de zijn ontstaan op de inrichting waar ze worden verbruikt.
Doelstelling:
Voorkomen dubbele belasting (verplicht onbelast op basis van de Richtlijn energiebelastingen)
Ministerie:
KGG, Artikel 31: Een doelmatige energievoorziening en beperking van de klimaatverandering..
Wetsartikel:
Artikel 59, vierde lid, van de Wet belastingen op milieugrondslag
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Inputvrijstelling energiebelasting voor elektriciteitsopwekking
Beschrijving:
Aardgas dat wordt gebruikt in een installatie voor het opwekken van elektriciteit is (gedeeltelijk) vrijgesteld van energiebelasting. Naarmate de efficiëntie van de installatie toeneemt is een groter deel vrijgesteld. De regeling wordt tot en met 2030 jaarlijks aangescherpt, waardoor in 2030 alleen nog installaties met een rendement van tenminste 60% van een volledige vrijstelling profiteren. Voor kleine installaties wordt onderscheid gemaakt tussen elektriciteit die de exploitant invoedt op het net en elektriciteit voor eigen gebruik. Voor eigen gebruik geldt een beperktere vrijstelling. Daar staat tegenover dat bij kleine installaties de elektriciteit voor eigen verbruik is vrijgesteld waar voor grote installaties wel belasting verschuldigd is over die elektriciteit (artikel 50, zesde lid, onderdeel d).
Doelstelling:
Voorkomen van dubbele energiebelasting. Opgewekte elektriciteit bij levering is belast met energiebelasting.
Ministerie:
KGG, Artikel 31: Een doelmatige energievoorziening en beperking van de klimaatverandering..
Wetsartikel:
Artikel 64, eerste en tweede lid van de Wet belastingen op milieugrondslag
Evaluatie:
Evaluatie van de energiebelasting. Terugkijken (1996-2019) en vooruitzien (2020-2030), CE Delft, 2021. Kamerstukken II 2020-2021, 31 239, nr. 330.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Realisatiecijfers t/m [t-2] op basis van cijfers CBS over energieverbruik en gegevens van Trinomics (2023 &2024) gebruikt in het onderzoek naar de impact van afschaffing. Raming van toekomstig verbruik op basis van klimaat en energieverkenning voor industrie, energiesector en overige sectoren. Voor de glastuinbouw wordt gebruik gemaakt van het glastuinbouwmodel van Berenschot Kalavasta.
Regeling:
Inputvrijstelling kolenbelasting voor elektriciteitsopwekking
Beschrijving:
De uitslag en invoer van kolen die worden gebruikt als brandstof voor het opwekken van elektriciteit is vrijgesteld van kolenbelasting.
Doelstelling:
Voorkomen van dubbele energiebelasting. Opgewekte elektriciteit bij levering is belasting met energiebelasting.
Ministerie:
KGG, Artikel 31: Een doelmatige energievoorziening en beperking van de klimaatverandering..
Wetsartikel:
Artikel 44, tweede lid, van de Wet belastingen op milieugrondslag
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Realisatiecijfers t/m [t-1] op basis van cijfers CBS over energieverbruik. Lineaire raming naar 0 in 2030 vanwege sluiting kolencentrales.
Regeling:
Vrijstelling leidingwaterbelasting voor brandkranen, sprinklerinstallaties en dergelijke indien deze gebruikt worden in buitengewone omstandigheden.
Beschrijving:
Over water gebruikt in brandkranen, sprinklerinstallaties en dergelijke wordt geen leidingwaterbelasting betaald.
Doelstelling:
Voorkomen van problemen met betrekking tot vaststellen verbruik
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 19 van de Wet belastingen op milieugrondslag
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Vrijstelling zuiveringsslib afvalstoffenbelasting
Beschrijving:
Onder specifieke voorwaarden en beperkingen wordt een vrijstelling van afvalstoffenbelasting verleent voor het verbranden van zuiveringsslib. De vrijstelling geldt als het zuiveringsslib binnen drie jaar na afgifte aan de inrichting wordt verbrand en aan andere gestelde voorwaarden wordt voldaan.
Doelstelling:
Doel is om het zuiveren van afvalwater te stimuleren. Hoe schoner het water, hoe meer zuiveringsslib ontstaat. Door het zuiveringsslib vrij te stellen, wordt zuivering gestimuleerd.
Ministerie:
IenW, Artikel 22: Omgevingsveiligheid en milieurisico's.
Wetsartikel:
Artikel 29a van de Wet belastingen op milieugrondslag
Evaluatie:
Evaluatie afvalstoffenbelasting, Ecrorys, 2024. Kamerstuk 2024-2025, 32 813 nr. 1414.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Vrijstelling asbest afvalstoffenbelasting
Beschrijving:
Het storten van asbest dat is gebruikt als dakbedekking is vrijgesteld van afvalstoffenbelasting. Dit geldt alleen voor afzonderlijk aangeboden en onvermengd asbest dat uitsluitend toegepast is als dakbedekking. Het asbest moet door een gecertifieerd asbestverwijderingsbedrijf zijn gesaneerd én gemeld in het LAVS (Landelijk Asbestvolgsysteem).
Doelstelling:
Het doel van de maatregel is om een vrijstelling van afvalstoffenbelasting op te nemen voor de verwijdering van asbest en asbesthoudende producten afkomstig van asbestdaken. Hiermee wil men het saneringsbeleid ondersteunen en voorkomen dat de hoge kosten van sanering een knelpunt vormen voor eigenaren. Tevens beoogt de maatregel illegale dumping van asbest in de natuur tegen te gaan.
Ministerie:
IenW, Artikel 22: Omgevingsveiligheid en milieurisico's.
Wetsartikel:
Artikel 29b van de Wet belastingen op milieugrondslag
Evaluatie:
Evaluatie afvalstoffenbelasting, Ecrorys, 2024. Kamerstuk 2024-2025, 32 813 nr. 1414.
Horizonbepaling:
Ja, tot Q2 2025.
Ramingsgrond:
Op basis van jaarlijkse rapportage van RWS met realisatiecijfers t/m [t-2].
Regeling:
Vrijstelling baggerspecie afvalstoffenbelasting
Beschrijving:
Het storten van baggerspecie is vrijgesteld van afvalstoffenbelasting.
Doelstelling:
Doel is om de verwerking ervan te stimuleren zodat daarmee het beslag op schaarse stortruimte alsmede het beslag op schaarse primaire grondstoffen zoveel mogelijk kan worden beperkt.
Ministerie:
IenW, Artikel 22: Omgevingsveiligheid en milieurisico's.
Wetsartikel:
Artikel 29 van de Wet belastingen op milieugrondslag
Evaluatie:
Evaluatie afvalstoffenbelasting, Ecrorys, 2024. Kamerstuk 2024-2025, 32 813 nr. 1414.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Op basis van jaarlijkse rapportage van RWS met realisatiecijfers t/m [t-2].
Regeling:
Transferpassagiers buiten de grondslag van de vliegbelasting
Beschrijving:
Transferpassagiers betalen geen vliegbelasting op vliegtickets.
Doelstelling:
Bescherming de netwerkconnectiviteit van Nederland en voorkomen van dubbele belastingheffing, omdat transferpassagiers de vliegbelasting 2 keer zouden moeten betalen.
Ministerie:
IenW, Artikel 17: Luchtvaart.
Wetsartikel:
Artikel 73, tweede lid, van de Wet belastingen op milieugrondslag
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Omzetbelasting
Regeling:
Btw Verlaagd tarief voedingsmiddelen en water
Beschrijving:
In plaats van het algemene btw-tarief geldt voor bepaalde leveringen en diensten met betrekking tot water en de levering van voedingsmiddelen (eet- en drinkwaren voor menselijke consumptie, inclusief niet-alcoholhoudende dranken) een verlaagde btw-tarief.
Doelstelling:
Ondersteunen basisbehoefte aan voeding en water en verlagen van de belastingdruk voor minder draagkrachtigen
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Tabel 1 van de Wet op de omzetbelasting 1968
Evaluatie:
Evaluatie van het verlaagde btw-tarief, Dialogic & Significant Public, 2023. Kamerstukken II 2022-2023, 32 140, nr. 151.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Bestedingscijfers CBS t/m [t-4] definitief, t/m [t-1] voorlopig.
Regeling:
Btw Verlaagd tarief geneesmiddelen en hulpmiddelen
Beschrijving:
In plaats van het algemene btw-tarief geldt voor leveringen van geneesmiddelen die voldoen aan de definitie uit de Geneesmiddelenwet, voorbehoedsmiddelen, infusievloeistoffen en voor geneeskundige doeleinden bestemde inhalatiegassen het lage btw-tarief van 9%. Ook geldt voor specifiek genoemde medische hulpmiddelen een verlaagd btw-tarief.
Doelstelling:
Ondersteunen basisbehoefte aan zorg en verlagen van de belastingdruk voor minder draagkrachtigen
Ministerie:
VWS, Premie gefinancierde zorguitgaven.
Wetsartikel:
Tabel 1 van de Wet op de omzetbelasting 1968
Evaluatie:
Onderzoek verlaagde btw-tarief op genees- en hulpmiddelen, FIN, 2025. Kamerstuk 2024-2025, 32140 nr. 266.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Bestedingscijfers CBS t/m [t-4] definitief, t/m [t-1] voorlopig.
Regeling:
Btw Verlaagd tarief culturele en recreatieve goederen en diensten
Beschrijving:
In plaats van het algemene btw-tarief geldt voor leveringen van specifieke culturele goederen of diensten een verlaagde btw-tarief. Het gaat bijvoorbeeld om de (elektronische) levering en uitleen van boeken, tijdschriften, week- en dagbladen en kunstvoorwerpen en toegangverlening tot musea, kermissen, attractieparken, sportwedstrijden en -accommodatie, circussen, bioscopen, theaters, concerten, e.d.
Doelstelling:
Diversen, waaronder instandhouding van het nationaal kunstbezit, bescherming van kunsthandel, compensatie voor de wijziging in de Arbeidstijdenwet in 1996 en vergrijzing, voorkomen van concurrentieverstoringen, erkenning van maatschappelijke functie van sport, en stimulering van werkgelegenheid in de dagrecreatiesector.
Ministerie:
OCW, Artikel 14: Cultuur.
Wetsartikel:
Tabel 1 van de Wet op de omzetbelasting 1968
Evaluatie:
Evaluatie van het verlaagde btw-tarief, Dialogic & Significant Public, 2023. Kamerstukken II 2022-2023, 32 140, nr. 151.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Bestedingscijfers CBS t/m [t-4] definitief, t/m [t-1] voorlopig.
Regeling:
Btw Verlaagd tarief arbeidsintensieve diensten
Beschrijving:
In plaats van het algemene btw-tarief geldt voor bepaalde arbeidsintensieve diensten een verlaagd btw-tarief. Het gaat om de diensten van kappers, fietsenmakers, schoenmakers, kleermakers en schoonmakers van woningen. Het verlaagde btw-tarief geldt tevens voor het schilderen, stukadoren, isoleren en behangen van woningen ouder dan twee jaar.
Doelstelling:
Diversen, waaronder bevorderen van werkgelegenheid in de desbetreffende sectoren, aanpakken problemen op de woningmarkt, bestrijding van het zwarte circuit, aanpakken van problemen op de woningmarkten stimuleren reparatie goederen.
Ministerie:
SZW, Artikel 1: Arbeidsmarkt.
Wetsartikel:
Tabel 1 van de Wet op de omzetbelasting 1968
Evaluatie:
Evaluatie van het verlaagde btw-tarief, Dialogic & Significant Public, 2023. Kamerstukken II 2022-2023, 32 140, nr. 151.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Bestedingscijfers CBS t/m [t-4] definitief, t/m [t-1] voorlopig.
Regeling:
Btw Verlaagd tarief Personenvervoer
Beschrijving:
In plaats van het algemene btw-tarief geldt voor leveringen van diensten die betrekking hebben op vervoer van personen een verlaagde tarief. Hieronder valt onder meer het openbaar vervoer en vervoer per taxi.
Doelstelling:
Verlichting van de druk van omzetbelasting voor minder draagkrachtigen en stimuleren en ondersteunen van het openbaar vervoer.
Ministerie:
IenW, Artikel 16: Openbaar vervoer en spoor.
Wetsartikel:
Tabel 1 van de Wet op de omzetbelasting 1968
Evaluatie:
Evaluatie van het verlaagde btw-tarief, Dialogic & Significant Public, 2023. Kamerstukken II 2022-2023, 32 140, nr. 151.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Bestedingscijfers CBS t/m [t-4] definitief, t/m [t-1] voorlopig.
Regeling:
Btw Verlaagd tarief Sierteelt
Beschrijving:
In plaats van het algemene btw-tarief geldt voor leveringen van sierteeltproducten een verlaagd tarief. Hierbij gaat het onder meer om bloembollen, bloemen en sommige planten en verschillende producten van boomkwekerijen.
Doelstelling:
Bloemen en planten betaalbaarder maken voor lagere inkomens en hogere werkgelegenheid en omzet.
Ministerie:
LVVN, Artikel 21: Land- en tuinbouw.
Wetsartikel:
Tabel 1 van de Wet op de omzetbelasting 1968
Evaluatie:
Evaluatie van het verlaagde btw-tarief, Dialogic & Significant Public, 2023. Kamerstukken II 2022-2023, 32 140, nr. 151.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Bestedingscijfers CBS t/m [t-4] definitief, t/m [t-1] voorlopig.
In plaats van het algemene btw-tarief geldt voor het bieden van de gelegenheid tot kamperen een verlaagd tarief. Met het Belastingplan 2025 is besloten om het verlaagde tarief op logies vanaf 1 januari 2026 af te schaffen. Hierbij is het bieden van gelegenheid tot kamperen niet meegenomen in de tariefsverhoging, deze was in het Hoofdlijnenakkoord uitgezonderd van de maatregel.
Doelstelling:
Stimuleren van (internationaal) toerisme en ondersteunen van de sector.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Tabel 1 van de Wet op de omzetbelasting 1968
Evaluatie:
Evaluatie van het verlaagde btw-tarief, Dialogic & Significant Public, 2023. Kamerstukken II 2022-2023, 32 140, nr. 151.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Bestedingscijfers CBS t/m [t-4] definitief, t/m [t-1] voorlopig.
Regeling:
Btw Verlaagd tarief overig
Beschrijving:
In plaats van het algemene btw-tarief geldt voor bepaalde goederen en diensten een verlaagd btw-tarief.
Doelstelling:
Verscheidene doelstellingen, bij agrarische goederen gaat het om preventie van cumulatie bij landbouwers en wegnemen concurrentieverstoringen bij rechtstreekse leveringen aan particulieren en bij leveringen tussen landbouwers onderling.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Tabel 1 van de Wet op de omzetbelasting 1968
Evaluatie:
Evaluatie van het verlaagde btw-tarief, Dialogic & Significant Public, 2023. Kamerstukken II 2022-2023, 32 140, nr. 151.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Bestedingscijfers CBS t/m [t-4] definitief, t/m [t-1] voorlopig.
Regeling:
Btw Nultarief zonnepanelen
Beschrijving:
In plaats van het algemene btw-tarief geldt voor de levering en installatie van zonnepanelen en zonnepanelen als dakbedekking op of in de onmiddelijke nabijheid van woningen het btw-nultarief.
Doelstelling:
Verminderen uitvoeringslast voor zonnepaneeleigenaren en Belastingdienst.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Tabel 2.a.10 van de Wet op de omzetbelasting 1968
Evaluatie:
Kamerbrief monitoring btw-nultarief zonnepanelen, FIN, 2024. Kamerstukken II 2023-2024, 36 418 nr. 142.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers btw-aangifte en aanvullende informatie over installaties van zonnepanelen
Regeling:
BTW Nultarief internationaal personenvervoer
Beschrijving:
In plaats van het algemene btw-tarief geldt voor het vervoer van personen met schepen en luchtvaartuigen als de plaats van bestemming of de plaats van vertrek buiten Nederland ligt, het nultarief in de btw. Het nultarief geldt ook voor de diensten voor door de passagiers meegenomen bagage, personenauto's en motoren en bij bemiddeling bij de genoemde diensten.
Doelstelling:
Nultarief uit praktische overwegingen, ter voorkoming van administratieve lasten. Het deel van internationale boot- en vliegreizen dat over Nederlands grondgebied gaat is over het algemeen te verwaarlozen.
Per 1 januari 2020 is de nieuwe KOR in werking getreden. Deze kent een facultatieve vrijstelling van omzetbelasting bij een omzet van een maximumbedrag. De kleine ondernemers die hiervoor kiezen zijn ontheven van het doen van btw-aangifte en de daarbij horende administratieve verplichtingen.
Doelstelling:
Stimuleren van kleine ondernemers, verminderen van administratieve lasten voor ondernemers en verminderen uitvoeringslasten voor de Belastingdienst.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 25 van de Wet op de omzetbelasting 1968
Evaluatie:
Onderzoeksrapport invoering nieuwe kleineondernemersregeling, FIN, 2022. Kamerstukken II 2021-2022, 35 033, nr. 9.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst Beheer van Relaties, aanduiding gebruik KOR in de betreffende belastingjaren. Kosten aantal keren aanduiding x geraamde gemiddelde kosten per belastingplichtige.
Regeling:
BTW Vrijstelling sport
Beschrijving:
Vrijgesteld zijn de diensten van niet-winstbeogende organisaties die zich de beoefening van sport of de bevordering daarvan ten doel stellen. Het gaat met name om contributie en lesgelden. Deze vrijstelling is binnen de Europese Unie verplicht. Per 2019 is de sportvrijstelling verruimd zodat deze ook van toepassing is op sportgerelateerde prestaties door niet-winstbeogende sportorganisaties aan niet-leden, zoals het ter beschikking stellen van sportaccommodaties.
Doelstelling:
Stimuleren c.q. ondersteunen van sportorganisaties en sportclubs en verminderen van administratieve lasten.
Ministerie:
VWS, Artikel 6: Sport en bewegen.
Wetsartikel:
Artikel 11 van de Wet op de omzetbelasting 1968
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
BTW Vrijstelling post
Beschrijving:
Vrijgesteld zijn diensten met betrekking tot de levering van brieven tot een bepaald gewicht, bedoeld in artikel 16 van de Postwet 2009. De vrijstelling geldt alleen voor een verlener van de universele postdienst. Binnen de Europees Unie is een vrijstelling voor openbare postdiensten verplicht.
Doelstelling:
Voorkomen van administratieve lasten en ondersteunen van het algemene belang van openbare nutsvoorzieningen.
Ministerie:
EZK, Artikel 1: Goed functionerende economie en markten.
Wetsartikel:
Artikel 11 van de Wet op de omzetbelasting 1968
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
BTW Vrijstelling werkgevers- en werknemersorganisaties, alsmede politieke, godsdienstige, levensbeschouwelijke en liefdadige organisaties
Beschrijving:
Vrijgesteld zijn de diensten en daarmee nauw samenhangende leveringen door werkgevers- en werknemersorganisaties, alsmede door organisaties van politieke, godsdienstige, vaderlandslievende, levensbeschouwelijke of liefdadige aard aan hun leden tegen een statutair vastgestelde contributie. Deze vrijstelling is binnen de Europese Unie verplicht.
Doelstelling:
Stimuleren of ondersteunen van instellingen zonder winstoogmerk die handelen in het collectief, maatschappelijk belang van hun leden en verminderen van administratieve lasten
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 11 van de Wet op de omzetbelasting 1968
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
BTW Vrijstelling fondswerving
Beschrijving:
Deze regeling voorziet in een vrijstelling voor bijkomstige activiteiten van reeds vrijgestelde organisaties. Het gaat met name om activiteiten die zij ontplooien ter verwerving van de benodigde middelen voor hun vrijgestelde doelstelling. Om te waarborgen dat deze prestaties geen ernstige verstoring van concurrentieverhoudingen veroorzaken, is de vrijstelling beperkt tot een omzetgrens voor leveringen en diensten.
Doelstelling:
Stimuleren of ondersteunen van bedoelde organisaties en instellingen en verminderen van administratieve lasten.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 11 van de Wet op de omzetbelasting 1968
Evaluatie:
Evaluatie BTW-Vrijstellingen Diensten van lijkbezorgers, schrijvers, journalisten en componisten, voordrachten en fondswervende activiteiten, SEO & Dialogic, 2025. Kamerstuk 2024-2025, 32140 nr. 253.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
BTW Vrijstellingen medische zorg
Beschrijving:
Vrijgesteld van btw zijn medische handelingen die gericht zijn op de persoonlijke gezondheidskundige verzorging van de mens, alsmede voor de zorg verleend door instellingen waar men is opgenomen en de zorg op grond van de Wmo 2015 en de Jeugdwet.
Doelstelling:
Stimuleren of ondersteunen van bedoelde organisaties en instellingen en verminderen van administratieve lasten. Ter voorkoming van cumulatie van belasting (verouderd).
Ministerie:
VWS, Premie gefinancierde zorguitgaven.
Wetsartikel:
Artikel 11 van de Wet op de omzetbelasting 1968
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
BTW Vrijstelling componisten, schrijvers en journalisten
Beschrijving:
Vrijgesteld van btw zijn diensten die naar hun aard diensten zijn door een journalist, schrijver of componist.
Doelstelling:
Stimuleren of ondersteunen van bedoelde organisaties en instellingen en verminderen van administratieve lasten.
Ministerie:
OCW, Artikel 14: Cultuur.
Wetsartikel:
Artikel 11 van de Wet op de omzetbelasting 1968
Evaluatie:
Evaluatie BTW-Vrijstellingen Diensten van lijkbezorgers, schrijvers, journalisten en componisten, voordrachten en fondswervende activiteiten, SEO & Dialogic, 2025. Kamerstuk 2024-2025, 32140 nr. 253.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers uit openbare bronnen, waaronder cijfers uit de jaarverslagen van BumaStemra en de KVB.
Regeling:
BTW Vrijstelling voor uitvaartondernemers
Beschrijving:
De diensten van uitvaartondernemers zijn vrijgesteld van btw. Het gaat hier alleen om diensten die worden verricht na het overlijden van een persoon, niet van een (huis)dier. Het kan bijvoorbeeld gaan om de volgende diensten:het verzorgen en opbaren van de overledene, het verzorgen van de uitvaart, het dragen van de lijkkist, het verzorgen van de begrafenis of crematie (inclusief de asverstrooiing)
Doelstelling:
Stimuleren of ondersteunen van bedoelde organisaties en instellingen en verminderen van administratieve lasten. Voorkomen belastingheffing op uitgaven die rechtstreeks verband houden met het leed van mensen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 11 van de Wet op de omzetbelasting 1968
Evaluatie:
Evaluatie BTW-Vrijstellingen Diensten van lijkbezorgers, schrijvers, journalisten en componisten, voordrachten en fondswervende activiteiten, SEO & Dialogic, 2025. Kamerstuk 2024-2025, 32140 nr. 253.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers uit openbare bronnen, waaronder het NIBUD en het CBS.
Regeling:
BTW Vrijstellingen overig
Beschrijving:
Deze categorie «overig» ziet onder andere op de btw-vrijstelling voor verhuur van onroerende zaken, betalingsverkeer, handelingen inzake waardepapieren, beheer van gemeenschappelijke beleggingsfondsen.
Doelstelling:
Diversen, bijvoorbeeld om de moeilijkheden in verband met de vaststelling van de belastbare grondslag te verhelpen of omdat het elders belast is.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 11 van de Wet op de omzetbelasting 1968
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Auto
Regeling:
IB/LB Korting op de bijtelling voor nulemissieauto's
Beschrijving:
Bij privégebruik van een auto van de zaak geldt voor auto’s een bijtelling in de loon- en/of inkomstenbelasting met een vast percentage van de catalogusprijs. Bij privégebruik van een nulemissieauto van de zaak geldt een korting op deze bijtelling tot 2028.
Doelstelling:
Stimulering van emissievrij rijden.
Ministerie:
IenW, Artikel 14: Wegen en verkeersveiligheid.
Wetsartikel:
Artikel 13bis, tweede lid, van de Wet op de loonbelasting 1964 en artikel 3.20, tweede lid, van de Wet inkomstenbelasting 2001
Evaluatie:
Tussenevaluatie fiscale regelingen emissieloze voertuigen en plug-in-hybrides, Dialogic & Decisio & EVConsult, 2022. Kamerstukken II 2022-2023, 32 813 nr. 1179.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Data over nieuwverkopen van de RDW tot en met [t-1], cijfers uit de meest recente publicatie «Mobiliteit in Cijfers Auto’s» van de Stichting BOVAG-RAI. De raming is een PxQ met ontwikkeling op basis van de geraamde ontwikkelingen in SPARK. Realisaties tot en met [t-1].
Regeling:
MRB Korting voor nulemissievoertuigen
Beschrijving:
Voor personenauto's met een CO2– uitstoot van 0 gram per kilometer geldt in de MRB een korting tot 2030. Vanaf 2026 is de korting bedoeld om te corrigeren voor het meergewicht van een EV-personenauto ten opzichte van een vergelijkbare fossiele personenauto. Voor overige voertuigen met een CO2– uitstoot van 0 gram per kilometer geldt een korting tot 2026, daarna hebben deze EV's geen korting meer.
Doelstelling:
Stimuleren van emissievrij rijden.
Ministerie:
IenW, Artikel 14: Wegen en verkeersveiligheid.
Wetsartikel:
Artikel 23b, eerste lid, en artikel 31, van de Wet op de motorrijtuigenbelasting 1994
Evaluatie:
Tussenevaluatie fiscale regelingen emissieloze voertuigen en plug-in-hybrides, Dialogic & Decisio & EVConsult, 2022. Kamerstukken II 2022-2023, 32 813 nr. 1179.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst over juni t/m [t], ramingen met behulp van de geraamde ontwikkelingen in SPARK. De raming is een PxQ op basis van de cijfers voor de maand juni. Realisatie tot en met [t-1].
Regeling:
MRB Verlaagd tarief bestelauto ondernemers
Beschrijving:
Voor ondernemers die een bestelauto meer dan bijkomstig in het kader van hun onderneming gebruiken, geldt een verlaagd tarief in de MRB.
Doelstelling:
Stimulering ondernemerschap.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 24b van de Wet op de motorrijtuigenbelasting 1994
Evaluatie:
Evaluatierapport 'Bijzondere regelingen MRB en BPM', SEO, 2022. Kamerstukken II 2021-2022, 32 800, nr. 76.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst over juni t/m [t-1]. De raming is een PxQ op basis van de cijfers voor de maand juni met ontwikkeling op basis van het verleden. Realisatie tot en met [t-1].
Regeling:
MRB Verlaagd tarief bestelauto gehandicapten
Beschrijving:
Een verlaagd MRB-tarief is van toepassing op een bestelauto die wordt gebruikt voor het vervoer van een gehandicapte persoon in de cabine van het voertuig en voor het gelijktijdig vervoeren van een niet-opvouwbare rolstoel van die persoon.
Doelstelling:
Tegemoetkoming voor gehandicapten.
Ministerie:
VWS, Premie gefinancierde zorguitgaven.
Wetsartikel:
Artikel 24a van de Wet op de motorrijtuigenbelasting 1994
Evaluatie:
Evaluatierapport 'Bijzondere regelingen MRB en BPM', SEO, 2022. Kamerstukken II 2021-2022, 32 800, nr. 76.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst over juni t/m [t-1]. De raming is een PxQ op basis van de cijfers voor de maand juni met ontwikkeling op basis van het verleden. Realisatie tot en met [t-1].
Regeling:
MRB Kwarttarief en halftarief
Beschrijving:
Voor kampeerauto’s, voertuigen voor particulier paardenvervoer, kermis- en circusvoertuigen, rijdende werktuigen en rijdende werkplaatsen geldt een kwarttarief in de MRB. Het overgrote deel hiervan betreft kampeerauto’s. Voor kampeerauto's geldt vanaf 2026 een halftarief. Voor paardenvervoer vervalt de korting in de MRB vanaf 2026. Voor vrachtauto's vervalt de korting vanaf 1 juli 2026. Voor bestelauto's van kermis- en circusexploitanten, en voor rijdende werktuigen en rijdende werkplaatsen vervalt de korting vanaf 2028.
Doelstelling:
Ontzien van voertuigen waarmee beperkt gebruik wordt gemaakt van de weg.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 23a. en artikel 30, eerste lid, van de Wet op de motorrijtuigenbelasting 1994
Evaluatie:
Evaluatierapport 'Bijzondere regelingen MRB en BPM', SEO, 2022. Kamerstukken II 2021-2022, 32 800, nr. 76.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst over juni t/m [t]. De raming is een PxQ op basis van de cijfers voor de maand juni met ontwikkeling op basis van het verleden. Realisatie tot en met [t-1].
Regeling:
MRB Vrijstelling taxi's en openbaar vervoer
Beschrijving:
De MRB-vrijstelling geldt onder voorwaarden voor personenauto’s die zijn bestemd om geheel of nagenoeg geheel te worden gebruikt voor het verrichten van openbaar vervoer of taxivervoer.
Doelstelling:
Stimuleren van het gebruik van openbaar vervoer en taxivervoer.
Ministerie:
IenW, Artikel 16: Openbaar vervoer en spoor.
Wetsartikel:
Artikel 72, eerste lid, onderdeel n, van de Wet op de motorrijtuigenbelasting 1994
Evaluatie:
Evaluatierapport 'Bijzondere regelingen MRB en BPM', SEO, 2022. Kamerstukken II 2021-2022, 32 800, nr. 76.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst over juni t/m [t-1]. De raming is een PxQ op basis van de cijfers voor de maand juni met ontwikkeling op basis van het verleden. Realisatie tot en met [t-1].
Regeling:
MRB Vrijstelling motorrijtuigen ouder dan 40 jaar
Beschrijving:
Motorrijtuigen van 40 jaar en ouder zijn vrijgesteld van MRB. Vanaf 1 januari 2027 geldt deze vrijstelling voor voertuigen die vóór 1988 zijn toegelaten op de weg.
Doelstelling:
Stimulering behoud van mobiel historisch erfgoed.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 72, eerste lid, onderdeel b, van de Wet op de motorrijtuigenbelasting 1994
Evaluatie:
Evaluatierapport 'Bijzondere regelingen MRB en BPM', SEO, 2022. Kamerstukken II 2021-2022, 32 800, nr. 76.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst over juni t/m [t-1]. De raming is een PxQ op basis van de cijfers voor de maand juni met ontwikkeling op basis van het verleden. Realisatie tot en met [t-1].
Regeling:
MRB Vrijstelling diverse voertuigen
Beschrijving:
In de BPM en MRB geldt voor diverse voertuigen een vrijstelling of teruggaafregeling. In de MRB betreft dit (voertuigen voor) politie, defensie, brandweer, ambulance, vervoer van een stoffelijk overschot, dierenambulances, vuilniswagens, aftrek voor het gewicht van een voor rolstoelinstallatie en voertuigen waar gewoonlijk slechts over een geringe afstand van de weg gebruikt gemaakt wordt. In de BPM betreft het (voertuigen voor) politie, defensie, brandweer, ambulance, vervoer van een stoffelijk overschot, dierenambulances, invalidenwagens en vervoer van rolstoelgebruikers in groepsverband.
Doelstelling:
Deze regelingen kennen diverse doelstellingen, waaronder het dienen van het algemeen belang.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 71, eerste lid, en artikel 72, eerste lid, onderdeel a en c-n, van de Wet op de motorrijtuigenbelasting 1994
Evaluatie:
Evaluatierapport 'Bijzondere regelingen MRB en BPM', SEO, 2022. Kamerstukken II 2021-2022, 32 800, nr. 76.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst over juni t/m [t-1]. De raming is een PxQ op basis van de cijfers voor de maand juni met ontwikkeling op basis van het verleden. Realisatie tot en met [t-1].
Regeling:
BZM Teruggaaf belasting zware motorrijtuigen bij gecombineerd vervoer (spoor, binnenwateren of zee)
Beschrijving:
Vrachtwagens die zijn betrokken bij het goederenvervoer tussen lidstaten van de Europese Unie waarbij het begin en/of eindvervoer over de weg wordt verricht en voor het overige gebruik wordt gemaakt van het spoor, binnenwateren, of van een zeetraject kunnen om teruggaaf van bzm (Eurovignet) verzoeken. Van belang voor de teruggaaf van het eurovignet is het feit dat er slechts sprake is van gecombineerd vervoer indien voor het traject dat per spoor of over water wordt afgelegd een vervoersalternatief over de weg aanwezig is. Het zogenoemde deep sea vervoer komt niet voor de teruggaaf in aanmerking, het short sea vervoer onder bepaalde voorwaarden wel. Tevens moet aan bepaalde administratieve eisen worden voldaan om de uitvoering door de belastingdienst mogelijk te maken. De terminals (plaatsen van in- of uitlading bij het spoor) die betrokken zijn bij het begin- en/of het eindvervoer dienen aan deze eisen te voldoen anders kan geen teruggaaf van het eurovignet worden verleend. De terminals dienen voorts in Nederland te zijn gelegen. De BZM wordt per 1-7-2026 afgeschaft en wordt vervangen door de vrachtwagenheffing.
Doelstelling:
Het handhaven en versterken van de logistieke functie van de Nederlandse economie onder optimale milieutechnische voorwaarden. Met de maatregel is beoogd het marktaandeel van milieuvriendelijke vervoerswijzen in het goederenvervoer te versterken en de efficiency en bereikbaarheid in het wegvervoer te verhogen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 14a van de Wet belasting zware motorrijtuigen
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
BPM Teruggaaf diverse voertuigen
Beschrijving:
In de BPM en MRB geldt voor diverse voertuigen een vrijstelling of teruggaafregeling. In de MRB betreft dit (voertuigen voor) politie, defensie, brandweer, ambulance, vervoer van een stoffelijk overschot, dierenambulances, vuilniswagens, aftrek voor het gewicht van een voor rolstoelinstallatie en voertuigen waar gewoonlijk slechts over een geringe afstand van de weg gebruikt gemaakt wordt. In de BPM betreft het (voertuigen voor) politie, defensie, brandweer, ambulance, vervoer van een stoffelijk overschot, dierenambulances, invalidenwagens en vervoer van rolstoelgebruikers in groepsverband.
Doelstelling:
Deze regelingen kennen diverse doelstellingen, waaronder het dienen van het algemeen belang.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15, eerste lid, en artikel 15a, van de Wet op de belasting van personenauto's en motorrijwielen 1992
Evaluatie:
Evaluatierapport 'Bijzondere regelingen MRB en BPM', SEO, 2022. Kamerstukken II 2021-2022, 32 800, nr. 76.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst t/m [t-1]. De raming is een PxQ met ontwikkeling op basis van het verleden. Realisatie tot en met [t-1].
Regeling:
Korting bpm voor bijzondere personenauto’s en motorfietsen
Beschrijving:
Voor bijzondere personenauto's en motorfietsen is de grondslag de catalogusprijs. Voor emissievrije bijzondere personenauto’s en motorfietsen is per 1 januari 2025 alleen een vaste voet verschuldigd. Voor emissievrije bijzondere personenauto’s is deze gelijk aan de vaste voet voor emissievrije personenauto's. voor emissievrije motorfietsen is een aparte vaste voet geïntroduceerd.
Doelstelling:
Stimulering van emissievrij rijden.
Ministerie:
IenW, Artikel 14: Wegen en verkeersveiligheid.
Wetsartikel:
Artikel 9a van de Wet op de belasting van personenauto's en motorrijwielen 1992
Evaluatie:
N.v.t.
Horizonbepaling:
Ja, tot 2031.
Ramingsgrond:
Cijfers van catalogusprijzen in het wagenpark van de RDW t/m juni [t]. De raming is een PxQ met ontwikkeling op basis van het verleden. Realisatie tot en met [t-1].
Accijns
Regeling:
Accijns verlaagd tarief kleine brouwerijen
Beschrijving:
Het tarief van de bieraccijns voor kleine brouwerijen is lager dan het algemene tarief .
Doelstelling:
In het belastingstelsel van voor 1992 betaalden kleine brouwerijen relatief veel belasting. Het verlaagde tarief was een compensatie hiervoor.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 7, tweede lid, van de Wet op de accijns
Evaluatie:
Evaluatie verlaagd tarief kleine brouwerijen, FIN, 2026. Kamerstuk 2025-2026, 32140 nr. 287.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Accijns vrijstelling gebruik van stookolie (met name zeevaart)
Beschrijving:
Op grond van artikel 14, eerste lid, onderdeel c, van Richtlijn 2003/96/EG (ETD) moet voor energieproducten die worden gebruikt voor commerciële zeescheepvaart vrijstelling van accijns worden verleend.
Doelstelling:
Voorkomen van verstoring van de internationale concurrentieverhoudingen veroorzaakt door accijnzen op brandstof voor vaartuigen.
Ministerie:
IenW, Artikel 18: Scheepvaart en havens.
Wetsartikel:
Artikel 66, eerste lid, onderdeel a, van de Wet op de accijns
Evaluatie:
Evaluatierapport Belastinguitgaven op het terrein van de accijnzen, FIN, 2008. Kamerstukken II 2007-2008, 31 200 IXB, nr. 18.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Accijns vrijstelling gebruik van diesel/benzine (met name binnenvaart)
Beschrijving:
De accijnsvrijstelling voor het gebruik van minerale oliën in de binnenvaart is een facultatieve vrijstelling in de ETD. De vrijstelling van accijns voor minerale oliën in de binnenvaart is gebaseerd op het Gasolieprotocol 1952 bij de Akte van Mannheim, waaruit voor de verdragsstaten - waaronder Nederland - een verplichting tot vrijstelling voortvloeit. Daarnaast moet op grond van artikel 14, eerste lid, onderdeel c, van Richtlijn 2003/96/EG (ETD) voor energieproducten die worden gebruikt voor de commerciële zeescheepvaart vrijstelling van accijns worden verleend.
Doelstelling:
N.v.t.
Ministerie:
IenW, Artikel 18: Scheepvaart en havens.
Wetsartikel:
Artikel 66, eerste lid, onderdeel a, van de Wet op de accijns
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Accijns vrijstelling gebruik van kerosine in het internationale luchtverkeer
Beschrijving:
Op grond van artikel 14, eerste lid, onderdeel b, van Richtlijn 2003/96/EG (ETD) en internationale verdragen moeten energieproducten die worden gebruikt voor de commerciële luchtvaart vrijstelling van accijns worden verleend. Binnenlandse vluchten kunnen wel worden belast, hetgeen in Nederland in de periode van 1 januari 2005 tot 1 januari 2012 ook gebeurde. Inmiddels worden de energieproducten die worden gebruikt voor binnenlandse vluchten ook niet meer belast.
Doelstelling:
Voorkomen van verstoring van de internationale concurrentieverhoudingen veroorzaakt door accijnzen op brandstof voor luchtvaartuigen.
Ministerie:
IenW, Artikel 17: Luchtvaart.
Wetsartikel:
Artikel 66, eerste lid, onderdeel b, van de Wet op de accijns
Evaluatie:
CE Delft Afbouw vrijstelling accijnzen bunkerbrandstoffen, CE Delft, 2023. Kamerstukken 2023-2024, 36432 nr. 3.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Accijns raffinaderijvrijstelling
Beschrijving:
De vrijstelling voor minerale oliën die in de raffinaderij zelf worden geproduceerd en energetisch worden ingezet, is verplicht onder de Richtlijn energiebelastingen (ETD). Minerale oliën die extern worden ingekocht en vervolgens direct energetisch in het proces worden ingezet zijn optioneel vrijgesteld onder de Richtlijn energiebelastingen. Dit deel van de vrijstelling kan dus op nationaal niveau worden afgeschaft.
Doelstelling:
Voorkomen dubbele belasting (verplicht onbelast op basis van de Richtlijn energiebelastingen)
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 2, negende lid, van de Wet op de accijns
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
Accijns vrijstelling tabak, alcohol en motorbrandstof diplomatiek personeel en medewerkers internationale organisaties
Beschrijving:
Diplomatiek en consulair personeel en medewerkers van internationale organisaties (IO’s) genieten in Nederland bepaalde fiscale privileges, waaronder, afhankelijk van de functie van de betreffende functionaris en onder toepassing van quota, vrijstellingen van accijns op tabak, alcohol en motorbrandstof. Waar bepaalde fiscale privileges verplicht door Nederland dienen te worden verleend, geldt dat niet voor deze specifieke vrijstellingen. Dit zijn zogenoemde courtoisieprivileges.
Doelstelling:
Attractiviteit van Nederland als gastland voor diplomatieke missies en IO’s en hun personeel bevorderen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 69, eerste lid, onderdeel a en b, van de Wet op de accijns
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Assurantiebelasting
Regeling:
ASB Vrijstelling Brede Weersverzekering
Beschrijving:
Brede weersverzekeringen afgesloten door een actieve landbouwer zoals bedoeld in de EU Verordening nr. 1307/2013 zijn vrijgesteld van assurantiebelasting.
Doelstelling:
De deelname van agrariërs aan de brede weersverzekering stimuleren.
Ministerie:
LVVN, Artikel 21: Land- en tuinbouw.
Wetsartikel:
Artikel 24 van de Wet op belastingen van rechtsverkeer
Evaluatie:
Evaluatie van de Subsidieregeling Brede Weersverzekering, Ecorys & Wageningen University, 2024. Kamerstukken 2023-2024, 36410-XIV nr. 102.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Expertraming subsidiebenutting voor de premie brede weersverzekering op basis van informatie van de Rijksdienst voor Ondernemend Nederland (RVO)
Regeling:
ASB Vrijstelling levensverzekeringen
Beschrijving:
Levensverzekeringen zijn vrijgesteld van de assurantiebelasting .
Doelstelling:
Het niet belasten van verzekeringen met een sociaal karakter, voorkomen van ontmoediging van sparen en voorkomen moeilijkheden in de uitvoering.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 24 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Jaarverslag van het Verbond van Verzekeraars
Regeling:
ASB Vrijstelling ongevallen-, invaliditeits- en arbeidsongeschiktheidsverzekeringen
Beschrijving:
Ongevallen-, invaliditeits-, en arbeidsongeschiktheidsverzekeringen zijn vrijgesteld van assurantiebelasting.
Doelstelling:
Het niet belasten van verzekeringen met een sociaal karakter.
Ministerie:
SZW, Artikel 3: Arbeidsongeschiktheid.
Wetsartikel:
Artikel 24 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Rapport over de omvang van de verzekeringsmarkt van het Verbond van Verzekeraars
Regeling:
ASB Vrijstelling ziekte- en ziektekostenverzekering, zorgverzekering ZVW
Beschrijving:
Ziekte- en ziektekostenverzekeringen zoals bedoeld in de Zorgverzekeringswet zijn vrijgesteld van de assurantiebelasting.
Doelstelling:
Het niet belasten van verzekeringen met een sociaal karakter.
Ministerie:
VWS, Premie gefinancierde zorguitgaven.
Wetsartikel:
Artikel 24 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Begroting van Ministerie van Volksgezondheid, Welzijn en Sport
Regeling:
ASB Vrijstelling werkloosheidsverzekeringen
Beschrijving:
Werkloosheidsverzekeringen zijn vrijgesteld van de assurantiebelasting.
Doelstelling:
Het niet belasten van verzekeringen met een sociaal karakter.
Ministerie:
SZW, Artikel 5: Werkloosheid.
Wetsartikel:
Artikel 24 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
ASB Vrijstelling zeeschepen
Beschrijving:
Verzekeringen van zeeschepen zijn vrijgesteld van de assurantiebelasting, met uitzondering van pleziervaartuigen. Het gaat hier om cascoverzekeringen (het zeeschip zelf, niet de inhoud daarvan) en de risico’s die de reder heeft door het varen van een zeeschip.
Doelstelling:
Voorkomen van verstoring van de internationale concurrentieverhoudingen
Ministerie:
IenW, Artikel 18: Scheepvaart en havens.
Wetsartikel:
Artikel 24 van de Wet op belastingen van rechtsverkeer
Op basis van evaluatierapport assurantiebelasting (2020) en jaarcijfers over de moniale premie-volume in de maritieme sector
Regeling:
ASB Vrijstelling transportverzekeringen
Beschrijving:
Transportverzekeringen zijn vrijgesteld van de assurantiebelasting. Dit zijn verzekeringen tegen risico’s van schade als gevolg van vervoer van goederen over zee, land, binnenwateren en door de lucht.
Doelstelling:
Voorkomen van verstoring van de internationale concurrentieverhoudingen en vermijden dat bestaande handelsgebruiken worden doorbroken als gevolg van de heffing van assurantiebelasting.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 24 van de Wet op belastingen van rechtsverkeer
Op basis van evaluatierapport assurantiebelasting (2020) en financieel jaarverslag verzekeringsbranche
Regeling:
ASB Vrijstelling exportkredietverzekeringen
Beschrijving:
Exportkredietverzekeringen zijn vrijgesteld van de assurantiebelasting. De vrijstelling geldt voor zowel publieke als private exportkredietverzekeringen.
Doelstelling:
Beschermen van de internationale concurrentiepositie van Nederlandse exporteurs.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 24 van de Wet op belastingen van rechtsverkeer
Op basis van jaarverslagen Atradius en Dutch State business
Regeling:
ASB Vrijstelling luchtvaartuigen
Beschrijving:
Verzekeringen van luchtvaartuigen zijn vrijgesteld van de assurantiebelasting. Het gaat om cascoverzekeringen (het luchtvaartuig zelf, niet de inhoud daarvan).
Doelstelling:
Voorkomen van verstoring van de internationale concurrentieverhoudingen
Ministerie:
IenW, Artikel 17: Luchtvaart.
Wetsartikel:
Artikel 24 van de Wet op belastingen van rechtsverkeer
Vrijgesteld is de verkrijging van cultuurgrond – daaronder begrepen de rechten van erfpacht of beklemming daarop – die ten behoeve van de landbouw bedrijfsmatig wordt geëxploiteerd. Voorwaarde is dat de exploitatie van de cultuurgrond voor een aaneensluitende periode van tien jaar wordt voortgezet.
Doelstelling:
Landbouwstructuur verbeteren en voorkomen belasten van verplaatsing van land- en tuinbouwbedrijven als gevolg van overheidsingrijpen
Ministerie:
LVVN, Artikel 21: Land- en tuinbouw.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
Evaluatie bos natuur cultuurgrond, SEO, 2026. Kamerstuk 2025-2026, 36812 nr. 124.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst t/m [t-9]. Vanaf [t-9] raming aan de hand van lange termijn ontwikkeling
Regeling:
OVB Vrijstelling bedrijfsoverdracht in familiesfeer
Beschrijving:
Vrijgesteld van overdrachtsbelasting is de verkrijging door een familielid van goederen die behoren tot en dienstbaar zijn aan (de continuering) van een onderneming. De regeling vindt slechts toepassing indien de overdragende ondernemer een ouder of grootouder betreft en de onderneming in haar geheel (al dan niet in fasen) wordt voortgezet door het verkrijgende familielid.
Doelstelling:
Versnippering van de onderneming voorkomen en stimuleren bedrijfsopvolging tijdens leven.
Ministerie:
EZK, Artikel 2: Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
Eindrapport Evaluatie fiscale regelingen gericht op bedrijfsoverdracht, SEO, 2016. Kamerstukken II 2015-2016, 34 302 nr. R.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Cijfers Belastingdienst t/m [t-9]. Vanaf [t-9] raming aan de hand van lange termijn ontwikkeling
Regeling:
OVB Vrijstelling wijkontwikkelingsmaatschappijen
Beschrijving:
Wijkontwikkelingsmaatschappijen zijn tijdelijke samenwerkingsverbanden ter bevordering van stedelijke herstructurering. Door de vrijstelling kunnen betrokken partijen onder strikte voorwaarden onroerende zaken overdragen aan een WOM en later weer terug geleverd krijgen zonder verschuldigdheid van overdrachtsbelasting.
Doelstelling:
Stimulering van stedelijke herstructurering.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 15, eerste lid, onderdeel o en onderdeel oa, van de Wet op belastingen van rechtsverkeer
Evaluatie:
Evaluatie van vier vrijstellingen in de overdrachtsbelasting, SEO, 2025. Kamerstuk 2024-2025, 36602 nr. 153.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB Vrijstelling wooninvesteringsfondsen
Beschrijving:
Woningcorporaties kunnen ter financiering van stedelijke herstructureringsprojecten woningen verkopen aan het speciaal daarvoor opgerichte Wooninvesteringsfonds. Die verkrijging is onder voorwaarden vrijgesteld.
Doelstelling:
Stimulering van stedelijke herstructurering.
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 15, eerste lid, onderdeel n, van de Wet op belastingen van rechtsverkeer
Evaluatie:
Evaluatie van vier vrijstellingen in de overdrachtsbelasting, SEO, 2025. Kamerstuk 2024-2025, 36602 nr. 153.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB Vrijstelling bij kavelruil
Beschrijving:
Vrijgesteld van overdrachtsbelasting is de overdracht van onroerende zaken via kavelruil Dit maakt het eenvoudiger om bijvoorbeeld gronden van eigenaren dichter bij elkaar te brengen.
Doelstelling:
Bevorderen structuurverbetering van het landelijk gebied door de aankoop en ruil van gronden te faciliteren.
Ministerie:
LVVN, Artikel 22: Natuur, visserij en landelijk gebied.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
Evaluatie bos natuur cultuurgrond, SEO, 2026. Kamerstuk 2025-2026, 36812 nr. 124.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB Vrijstelling bij herkaveling
Beschrijving:
Vrijgesteld van overdrachtsbelasting is de overdracht van onroerende zaken via herverkaveling. Dit maakt het eenvoudiger om bijvoorbeeld wegen, waterlopen en overige infrastructuur aan te leggen.
Doelstelling:
Bevorderen structuurverbetering van het landelijk gebied door de aankoop en ruil van gronden te faciliteren.
Ministerie:
LVVN, Artikel 22: Natuur, visserij en landelijk gebied.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
Evaluatie bos natuur cultuurgrond, SEO, 2026. Kamerstuk 2025-2026, 36812 nr. 124.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB Vrijstelling natuurgrond
Beschrijving:
Vrijgesteld is de verkrijging van natuurgrond, daaronder begrepen de rechten van erfpacht of beklemming daarop. De vrijstelling is beperkt tot grond. Voor zover er opstallen aanwezig zijn, is de vrijstelling daarop niet van toepassing. Als voorwaarde voor de vrijstelling geldt dat tot minimaal tien jaar na de verkrijging de natuurgrond nog steeds behouden en ontwikkeld wordt.
Doelstelling:
Bevorderen en behoud van natuurschoon in handen van private partijen.
Ministerie:
LVVN, Artikel 22: Natuur, visserij en landelijk gebied.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
Evaluatie bos natuur cultuurgrond, SEO, 2026. Kamerstuk 2025-2026, 36812 nr. 124.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB Vrijstelling inbreng of omzetting van een onderneming
Beschrijving:
Als er sprake is van inbreng van onroerende zaken in een maatschap, vennootschap onder firma of commanditaire vennootschap of als een onderneming wordt omgezet in een nv of bv is onder voorwaarden een vrijstelling van toepassing.
Doelstelling:
Het rechtsverkeer niet belemmeren voor ondernemers.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling verdeling of vereffening vermogen van een onderneming/vennootschap (f)
Beschrijving:
Een verkrijging krachtens verdeling of vereffening van het vermogen van een onderneming/vennootschap is vrijgesteld wanneer aan bepaalde voorwaarden wordt voldaan. Deze vrijstelling betreft de keerzijde van de vrijstelling voor inbreng of omzetting.
Doelstelling:
Het rechtsverkeer niet belemmeren voor ondernemers.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Een verkrijging krachtens verdeling van een gemeenschap tussen samenwoners is vrijgesteld mits aan de voorwaarden wordt voldaan.
Doelstelling:
Het voorkomen van situaties die niet rechtvaardig worden geacht.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling juridische fusie
Beschrijving:
Wanneer sprake is van een juridische fusie is onder voorwaarden een vrijstelling van toepassing
Doelstelling:
Het rechtsverkeer niet belemmeren voor ondernemers.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling bedrijfsfusie
Beschrijving:
Wanneer sprake is van een bedrijfsfusie is onder voorwaarden een vrijstelling van toepassing
Doelstelling:
Het rechtsverkeer niet belemmeren voor ondernemers.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling interne reorganisatie
Beschrijving:
Bij een interne reorganisatie is onder voorwaarden een vrijstelling van toepassing.
Doelstelling:
Het rechtsverkeer niet belemmeren voor ondernemers.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling juridische splitsing
Beschrijving:
Bij een juridische splitsing is onder voorwaarden een vrijstelling van toepassing.
Doelstelling:
Het rechtsverkeer niet belemmeren voor ondernemers.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling taakoverdracht tussen vereniging of ANBI
Beschrijving:
Wanneer sprake is van een taakoverdracht tussen verenigingen of algemeen nut beogende instellingen is onder voorwaarden een vrijstelling van toepassing
Doelstelling:
Het voortzetten van taken die het algemeen nut beogen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15, eerste lid, onderdeel h van de Wet op belastingen van rechtsverkeer
Evaluatie:
Evaluatie van vier vrijstellingen in de overdrachtsbelasting, SEO, 2025. Kamerstuk 2024-2025, 36602 nr. 153.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Op basis van realisaties [t-2] cijfers Belastingdienst. Raming voor [t-1] en [t] op basis van realisaties uit verleden en WOZ ontwikkeling macro-data van CPB.
Regeling:
OVB vrijstelling door verkrijger aangebrachte zaken
Beschrijving:
Wanneer een zaak wordt verkregen die is aangebracht door of in opdracht en voor rekening van de verkrijger is de verkrijging van de zaak vrijgesteld, voor zover de waarde van de verkregen onroerende zaak door de verkrijging van de zelf aangebrachte zaak is toegenomen.
Doelstelling:
Het voorkomen van situaties die niet rechtvaardig worden geacht.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling bodembestanddelen
Beschrijving:
Wanneer bodembestanddelen zoals zand, grind, veen en terpaarde als gevolg van een beding geacht worden niet te zijn geleverd is hierover geen OVB verschuldigd.
Doelstelling:
Het voorkomen van situaties die niet rechtvaardig worden geacht.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling kabels en leidingen
Beschrijving:
Als een netwerk voor transport van stoffen, energie of informatie wordt verkregen is dit vrijgesteld.
Doelstelling:
Het voorkomen van situaties die niet rechtvaardig worden geacht.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling publiekrechtelijke lichamen
Beschrijving:
Verkrijging van onroerende zaken door publiekrechtelijke lichamen (o.a. de Staat, provincie, gemeente, waterschap) is vrijgesteld van overdrachtsbelasting.
Doelstelling:
Het afbakenen van de grondslag.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling onderwijs
Beschrijving:
Er geldt in bepaalde gevallen een vrijstelling als een onroerende zaak die bestemd is voor onderwijs wordt verkregen door een onderwijsinstelling.
Doelstelling:
Het afbakenen van de grondslag.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling herstel art.19
Beschrijving:
Op basis van art. 19 WBR kan op verzoek teruggaaf worden verleend als de toestand vóór een verkrijging feitelijk en rechtens wordt hersteld als gevolg van een vervulling van een ontbindende voorwaarde, nietigheid of vernietiging en ontbinding wegens niet-nakoming van een verbintenis. Voor het geval een situatie als bedoeld in art. 19 WBR leidt tot teruglevering, is de verkrijging vrijgesteld.
Doelstelling:
Het voorkomen van situaties die niet rechtvaardig worden geacht.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling staatsbosbeheer
Beschrijving:
De verkrijging van bepaalde objecten door Staatsbosbeheer is vrijgesteld zolang het niet gaat om bedrijfsondersteunende onroerende zaken.
Doelstelling:
Het afbakenen van de grondslag.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling samenloop omzetbelasting
Beschrijving:
Voorkomt dat er in bepaalde situaties zowel overdrachtsbelasting als omzetbelasting verschuldigd is. Wanneer de levering van het onroerend goed van rechtswege is belast met btw is er geen overdrachtsbelasting verschuldigd.
Doelstelling:
Het voorkomen van dubbele belastingheffing.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling wilsrecht
Beschrijving:
Een verkrijging krachtens erfrecht is geen belastbare verkrijging op grond van artikel 3 lid 1 WBR. Een verkrijging krachtens uitoefening van een wilsrecht als bedoeld in de artikelen 19, 20, 21 en 22 van boek 4 van het Burgerlijk Wetboek is wel een belastbare verkrijging, maar deze is vrijgesteld.
Doelstelling:
Het voorkomen van dubbele belastingheffing.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Regeling:
OVB vrijstelling overdracht DAEB vastgoed tussen woningcorporaties
Beschrijving:
Wanneer woningcorporaties DAEB-vastgoed aan elkaar overdragen is een vrijstelling van toepassing
Doelstelling:
Het stimuleren van het overnemen van bezit tussen woningcorporaties
Ministerie:
VRO, Artikel 1: Volkshuisvestiging.
Wetsartikel:
Artikel 15 van de Wet op belastingen van rechtsverkeer
Evaluatie:
Evaluatie van vier vrijstellingen in de overdrachtsbelasting, SEO, 2025. Kamerstuk 2024-2025, 36602 nr. 153.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Raming is gebaseerd op gegevens van de Belastingdienst en aannames gebaseerd op aanvullende informatie.
Bankenbelasting
Regeling:
Drempelbedrag bankenbelasting
Beschrijving:
De bankenbelasting kent een doelmatigheidsvrijstelling. Dit bedrag wordt in mindering gebracht op de belastbare som, doch niet verder dan tot nihil.
Doelstelling:
Het doel is ten eerste een gelijker speelveld creëren tussen grote en kleine banken. Dat speelveld was in het voordeel van grote banken dankzij schaalvoordelen en goedkopere leningen dankzij de impliciete overheidsgarantie. Het tweede doel is het beperken van de administratieve lasten bij banken en de uitvoeringslasten bij de Belastingdienst.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 9 van de Wet bankenbelasting
Evaluatie:
Evaluatie bankenbelasting 2021, FIN, 2021. Kamerstukken II 2021-2022, 32 545, nr. 151.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Geen raming.
Kansspelbelasting
Regeling:
Kleine prijzenvrijstelling/Vrijstelling prijzen onder 449 euro
Beschrijving:
Loterijen betalen kansspelbelasting over uitgekeerde prijzen. Prijzen tot € 449 zijn volledig vrijgesteld.
Doelstelling:
Kleine prijzen buiten de kansspelbelasting houden en organisatoren van kansspelen niet op zadelen met veel administratieve lasten voor kleine prijzen.
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 4 van de Wet op de kansspelbelasting
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Op basis van jaarverslagen loterijen en KSB aangiften over [t-1]. Schatting over [t] en [t+1] op basis van inkomstenraming kansspelbelasting. Reeks bevat geen realisaties.
Verbruiksbelasting
Regeling:
Vrijstelling mineraalwater
Beschrijving:
Over mineraalwater wordt geen verbruiksbelasting alcoholvrije dranken betaald.
Doelstelling:
Stimuleren gezond gedrag
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 6 van de Wet op de verbruiksbelasting van alcoholvrije dranken
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Op basis van aangiftecijfers van de belastingdienst kan de omvang geschat worden. Reeks bevat geen realisaties.
Regeling:
Vrijstelling zuivel- en sojadranken
Beschrijving:
Over bepaalde zuiveldranken wordt geen verbruiksbelasting alcoholvrije dranken betaald
Doelstelling:
Stimuleren gezond gedrag
Ministerie:
Fin, Artikel 1: Belastingen.
Wetsartikel:
Artikel 9, derde lid, onderdeel a (;en onderdeel b voor soja), van de Wet op de verbruiksbelasting van alcoholvrije dranken
Evaluatie:
N.v.t.
Horizonbepaling:
N.v.t.
Ramingsgrond:
Op basis van cijfers van het RIVM kan geschat worden hoe groot de zuivelconsumptie is. Dit wordt vermenigvuldig met het tarief van de verbruiksbelasting alcoholvrije dranken. Reeks bevat geen realisaties.
Afkortingen
ASB
Assurantiebelasting
BPM
Belasting van personenauto’s en motorrijwielen
BTW
Belasting over de toegevoegde waarde
EB
Energiebelasting
IB
Inkomstenbelasting
LB
Loonbelasting
MIMOSI
Microsimulatiemodel van het Centraal Planbureau (CPB)
MRB
Motorrijtuigenbelasting
OVB
Overdrachtsbelasting
VPB
Vennootschapsbelasting
5 GRONDSLAGEN EN OPBRENGSTEN BELASTINGEN
5.1 Inleiding
In deze bijlage wordt een nader overzicht gegeven van de opbouw van de opbrengsten voor een aantal belastingsoorten over de periode 2019-2024. Dit overzicht draagt bij aan een betere informatievoorziening over de belastingopbrengsten. Hiermee wordt ook opvolging gegeven aan de aanbevelingen van het rapport Verantwoord belasten - voor een beter belastingstelsel van de Algemene Rekenkamer om gedetailleerde meerjarige cijfers over de belastingopbrengsten te verstrekken. Het is dit jaar voor het eerst dat deze bijlage verschijnt en deze bijlage zal een vast onderdeel worden van de Miljoenennota.
De belastingsoorten waarvoor in deze bijlage de opbouw van de opbrengsten wordt weergegeven zijn de loon- en inkomstenheffing, de omzetbelasting, de vennootschapsbelasting, de overdrachtsbelasting, de dividendbelasting, de energiebelasting en de schenk- en erfbelasting. Hierbij is in eerste instantie de aandacht uitgegaan naar de grootste belastingsoorten aangevuld met belastingsoorten waarvoor een nadere uitsplitsing meerwaarde biedt ten opzichte van de reeds in de begrotingsstukken opgenomen cijfers. De belastingopbrengsten en grondslagen zijn voor alle belastingsoorten, met uitzondering van de omzetbelasting, gebaseerd op de aanslagbestanden van de Belastingdienst. Voor de omzetbelasting is in aanvulling op de gegevens van de Belastingdienst gebruik gemaakt van informatie van het CBS.
De informatie die wordt weergegeven per belastingsoort varieert al naargelang de belastingsoort daartoe aanleiding geeft en al naargelang de belastingsoort omvangrijker is.14 In beginsel bevatten de overzichten de belastingopbrengsten uitgesplitst naar belastingobject, -tarief, of beide. Voor sommige belastingsoorten is deze verder aangevuld met informatie over de grondslag.15
De overzichten in deze bijlage zijn weergegeven op transactiebasis net als de gegevens in de bijlage fiscale regelingen. Op transactiebasis betekent dat de belastingopbrengsten worden gerapporteerd in het jaar waarin het belastbare feit daadwerkelijk plaatsvindt, niet wanneer de belasting is afgedragen of betaald. De belastingopbrengsten in de bijlage over de belasting - en premieontvangsten en in de hoofdtekst van de Miljoenennota zijn op EMU-basis. Deze cijfers zijn daarmee beter vergelijkbaar tussen landen en sluiten doorgaans directer aan bij wanneer de belasting daadwerkelijk is afgedragen of betaald.
14
Voor deze belastingsoorten bevat een dergelijke uitsplitsing de meeste meerwaarde ten opzichte van de informatie die reeds elders in deze nota is vermeld. Daarnaast volgt dit direct de benoemde aanbeveling van de Algemene Rekenkamer. De getoonde onderliggende posten bepalen uiteindelijk waarover belasting betaald dient te worden. Daarnaast speelt bij de loon- en inkomstenbelasting mee dat heffingskortingen met inkomen uit verschillende boxen verrekend kunnen worden waardoor de verschuldigde belasting per box niet vast te stellen is zonder aannames te doen over de toerekening van de heffingskortingen.
15
De belastingopbrengst is de belastinggrondslag vermenigvuldigd met het belastingtarief.
5.2 Loon- en inkomstenheffing en premies volksverzekeringen
In Nederland worden voor de loon- en inkomstenbelasting inkomens onderverdeeld in drie groepen (boxen), elk met een eigen tarief. Het inkomen uit werk en woning valt in box 1, inkomen uit aanmerkelijk belang wordt belast in box 2, en inkomen uit sparen en beleggen wordt belast in box 3. Voor box 1 geldt een oplopend tarief met meerdere schijven. Over het inkomen in de eerste schijf wordt naast belasting ook premie volksverzekeringen betaald.
In tabel 5.2.1. is weergeven hoe de grondslag van de loon- en inkomstenheffing over de boxen is verdeeld. Weergegeven is de grondslag na persoonsgebonden aftrek en andere grondslagverminderende posten.16 Dit inkomen vormt de grondslag waarover de verschuldigde belasting en premies worden berekend: het belastbaar inkomen. Informatie over persoonsgebonden aftrek kan gevonden worden in bijlage fiscale regelingen.
Tabel 5.2.1 Grondslag en opbrengst loon- en inkomstenheffing per box incl. uitsplitsing naar belastingschijf voor box 1 (lopende prijzen in € miljard)123
2019
2020
2021
2022
2023
2024
Grondslag
Box 1
392,4
409
432,6
466,3
506,1
537,4
Box 2
29,9
16,8
17,2
22,3
66,4
20,7
Box 3
14,3
14,1
12,4
12,5
21,5
23,1
Opbrengst
Te betalen loonheffing
102,4
102,6
105,6
114,4
119,6
127,1
Te betalen inkomstenheffing
2,6
2,9
3,9
6
15,9
10,7
Te betalen belasting loon- en inkomstenbelasting
105
105,5
109,5
120,3
135,5
137,8
1
De sterke toename van de grondslag in box 2 in 2023 is het gevolg van anticipatie op de tariefverhoging in box 2 in 2024 en de invoering van de Wet excessief lenen.
2
De stijging in de grondslag van box 3 tussen 2022 en 2023 komt doordat het vermogen in onroerende zaken flink gestegen is door de actualisatie van de leegwaarderatio tabel. Daarnaast zijn de forfaits tussen 2022 en 2023 flink gestegen. Zo is het forfait op spaargeld van 0% in 2022 gestegen naar bijna 1% in 2023.
3
Loonheffing is een voorheffing op de inkomstenheffing en wordt door een inhoudingsplichtige op het loon of uitkering ingehouden en aan de belastingdienst betaald. Inkomstenheffing is het bedrag aan belasting dat de belastingdienst na de jaarlijkse aangifte over je totale inkomsten vaststelt. Omdat er via de loonheffing vaak al veel belasting is betaald, blijft de budgettaire omvang van de inkomstenheffing beperkt.
In tabel 5.2.2. is de grondslag in box 1 uitgesplitst naar inkomenscategorieën. Het gaat om de categorieën loon (inclusief pensioenen en uitkeringen), winst uit onderneming, resultaat uit overige werkzaamheden, periodieke uitkeringen en uitgaven voor de inkomensvoorziening en elders belast of vrijgestelde internationale organisaties. Dit laatste ziet op bijvoorbeeld inkomen waarvoor het heffingsrecht in belastingverdragen toevalt aan een andere jurisdictie of waarvoor deze anders is belegd in verband met zetelverdragen. Daarnaast is een uitsplitsing gemaakt naar verschillende schijven.
Tabel 5.2.2 Grondslagen loon- en inkomstenheffing verdere uitsplitsing box 1 (lopende prijzen in € miljard)1
2019
2020
2021
2022
2023
2024
Grondslag
Inkomenscategorie
Loon (inclusief pensioenen en uitkeringen)
383,1
399,3
418,2
444,1
481,1
512,9
Winst uit onderneming
30,2
29,7
34,1
39,2
43,4
45,2
Resultaat uit overige werkzaamheden
2,9
3
3,3
3,6
3,9
4
Periodieke uitkeringen
0,7
0,7
0,7
0,6
0,6
0,5
Uitgaven voor inkomensvoorziening
‒ 2,3
‒ 2,4
‒ 2,5
‒ 2,6
‒ 3,3
‒ 3,8
Elders belast en bij vrijgestelde internationale organisaties
1,5
1,5
1,5
1,6
1,9
2,1
Schijven
Eerste schijf
291,3
301,2
313,6
332,5
360,1
377,6
Tweede schijf
67,8
71,9
75,4
86
95,6
105,9
Derde schijf
33,2
35,9
43,5
47,9
50,4
54,2
1
De categorie 'Elders belast en bij vrijgestelde internationale organisaties' is opgenomen ter informatie, overeenkomstig de presentatie in het rapport van de Algemene Rekenkamer. Over deze inkomsten wordt geen IB of LB geheven.
Voor een auto van de zaak die ter beschikking gesteld wordt en die ook privé gebruikt wordt, geldt een bijtelling bij het inkomen. In de loonheffing verhoogt de bijtelling het belastbare loon. Voor werknemers houdt de werkgever hier al rekening mee in de loonheffing. Dit geldt ook voor directeur grootaandeelhouders (dga’s), want dat zijn ook werknemers die in loondienst zijn bij het eigen bedrijf. Bij IB-ondernemers of zzp’ers (met winst uit onderneming in box 1) zit de bijtelling in de inkomstenbelasting. De bijtelling verhoogt in de inkomstenbelasting het belastbaar inkomen in box 1. In tabel 5.2.3. is de netto bijtelling weergegeven voor deze twee groepen belastingplichtigen. Hierbij wordt voor het marginale tarief verondersteld dat de bijtelling de laatste bijtelpost is op het belastbare loon/inkomen.
Tabel 5.2.3 Opbrengst bijtelling loon- en inkomstenbelasting in verband met privé gebruik auto (lopende prijzen in € miljoen)
2019
2020
2021
2022
2023
2024
Opbrengst
Werknemers in loondienst
1.925
1.818
1.881
2.146
2.421
2.670
IB-ondernemer
194
186
217
233
232
260
Totaal
2.119
2.004
2.098
2.379
2.653
2.930
16
Inclusief grondslag die in de loonheffing is betrokken.
5.3 Omzetbelasting
In de omzetbelasting gelden verschillende tarieven. Er is een algemeen tarief (21%), een verlaagd tarief (9%) en een nultarief (0%). In tabel 5.3.1. zijn de opbrengsten van de omzetbelasting op transactiebasis toebedeeld aan het verlaagde tarief en het algemene tarief. Dit is gedaan op basis van CBS-informatie over de grondslagverdeling naar tariefsoort. De uitsplitsing is gebaseerd op CBS-gegevens, en niet op basis van aangiftegegevens, omdat ondernemers bij hun btw-aangifte betaalde voorbelasting mogen aftrekken. In de aangiftegegevens wordt die voorbelasting niet uitgesplitst naar het verlaagde en het algemene tarief.
Tabel 5.3.1 Opbrengst omzetbelasting (lopende prijzen in € miljoen)
2019
2020
2021
2022
2023
2024
Opbrengst
Omzetbelasting laag tarief (9%)
19.761
18.809
21.354
26.689
25.485
26.182
Omzetbelasting algemeen tarief (21%)
37.946
37.614
43.084
46.222
51.196
53.748
Omzetbelasting totaal
57.707
56.423
64.439
72.911
76.681
79.930
5.4 Vennootschapsbelasting
Tabel 5.4.1. geeft een nader inzicht in de stappen van omzet tot de te betalen Vennootschapsbelasting (Vpb) aan de hand van verschillende posten uit de aangifte. Vpb-plichtigen betalen belasting op basis van de belastbare winst. In de aangiftesystematiek worden alle positieve en negatieve winstbestanden opgegeven die leiden tot de belastbare winst. In de tabel zijn de meest relevante grondslagbedragen opgenomen. Het gaat om grondslaginformatie: omdat sommige vrijgestelde posten vallen bij bedrijven in verliessituaties zijn de verschillende posten niet een-op-een om te rekenen naar een budgettair beslag. Omdat het saldoposten zijn en omdat de grondslag van de Vpb mede afhankelijk is van de conjunctuur kunnen ze ook van jaar tot jaar sterk verschillen. Op het peilmoment waren de aanslagbestanden onvoldoende gevuld om definitieve realisaties te kunnen presenteren over het jaar 2024.
Tabel 5.4.1 Grondslag en opbrengst vennootschapsbelasting (lopende prijzen in € miljoen)
2019
2020
2021
2022
2023
Grondslag
Netto omzet
762.788
740.069
834.917
964.509
931.024
Personeels en bedrijfskosten
‒ 604.327
‒ 599.471
‒ 643.105
‒ 732.433
‒ 727.860
Afschrijvingen
‒ 67.499
‒ 69.608
‒ 72.529
‒ 73.351
‒ 78.197
Financiële baten en lasten
25.009
9.530
32.174
‒ 35.023
34.755
Resultaten uit deelnemingen en vaste inrichtingen
675.066
568.595
659.633
715.039
692.568
Buitengewone resultaten en waarde veranderingen
13.073
13.280
‒ 835
‒ 5.877
‒ 22.384
Verschil in bel. winst tussen aangifte en aanslag
12.025
13.388
10.483
10.848
6.612
Niet-aftrekbare rente en kosten
31.992
26.043
36.748
35.631
59.214
Anti-misbruikbepalingen
327
1.241
1.191
925
799
Deelnemings- en objectvrijstelling
‒ 674.067
‒ 567.757
‒ 652.127
‒ 713.470
‒ 684.347
Innovatiebox
‒ 8.072
‒ 6.830
‒ 8.411
‒ 10.922
‒ 10.997
Liquidatieverliesregeling
‒ 4.836
‒ 5.596
‒ 2.868
‒ 4.892
‒ 2.748
Overige regelingen
‒ 34.223
‒ 6.691
‒ 18.774
14.169
‒ 16.486
Investeringsregelingen
‒ 1.826
‒ 1.581
‒ 1.767
‒ 2.289
‒ 2.700
Belastbare winst
125.430
114.612
174.731
162.866
179.252
Verliesverrekening
‒ 28.691
‒ 19.164
‒ 33.372
‒ 14.431
‒ 16.606
Belastbaar bedrag
96.739
95.448
141.359
148.435
162.646
Te verrekenen belasting
1.980
1.996
1.946
1.633
1.525
Opbrengst
Lage Vpb-tarief
4.972
4.678
5.439
7.280
7.387
Reguliere Vpb-tarief
21.160
22.761
29.940
35.729
38.291
Te betalen belasting
26.132
27.439
35.379
43.009
45.678
In onderstaande box worden voor de hierboven gehanteerde begrippen nader toegelicht.
TOELICHTING: BEGRIPPEN VENNOOTSCHAPSBELASTING
Hieronder worden enkele begrippen in tabel 5.4.1 nader toegelicht.
Netto-omzet
De netto-omzet is het totale bedrag aan verkopen, exclusief btw en andere belastingen, dat ondernemingen hebben gerealiseerd. Vanwege inflatie en economische groei is elk jaar een stijging zichtbaar.
Personeels- en bedrijfskosten
Personeels- en bedrijfskosten omvatten alle uitgaven voor personeel en bedrijfsvoering. Deze kosten stijgen in de loop der jaren mee met de omzet.
Afschrijvingen
Afschrijvingen zijn kosten die betrekking hebben op de waardevermindering van bezittingen, zoals machines of gebouwen. De totale afschrijvingen nemen ieder jaar licht toe.
Financiële baten en lasten
De financiële baten en lasten omvatten rente, dividend en andere financiële inkomsten of uitgaven. Bij de dividenden gaat het alleen om dividenden uit aandelen waarin geen aanmerkelijk belang (>5%) aanwezig is. De cijfers laten schommelingen zien en zijn sterk afhankelijk van ontwikkelingen in de economie en de financiële markten.
Resultaten uit deelnemingen en vaste inrichtingen
Resultaten uit deelnemingen en vaste inrichtingen zijn opbrengsten uit dochterondernemingen en uit vaste vestigingen. Deze resultaten zijn echter al belast bij een (buitenlands) dochterbedrijf of, bij een vaste inrichting, in het buitenland. Daarom worden deze winsten in het algemeen vrijgesteld via de deelnemings- en objectvrijstelling. Het is mogelijk dat winsten herhaaldelijk voorkomen in dit getal. Dit laatste is mogelijk omdat een winst van een kleindochteronderneming kan worden uitgekeerd een dochteronderneming die het daarna weer uitkeert aan de uiteindelijke moeder. Als de drie ondernemingen separaat aangifte doen, dan komt de winst tweemaal in het resultaat uit deelnemingen voor.
Buitengewone resultaten en waardeveranderingen
De buitengewone resultaten en waardeveranderingen betreffen incidentele (niet-structurele) resultaten, bijvoorbeeld uit de verkoop van activa of bijzondere waardeveranderingen. De cijfers variëren sterk per jaar omdat eenmalige resultaten zeer groot in omvang kunnen zijn.
Verschil in belaste winst tussen aangifte en aanslag
Het verschil in belaste winst tussen aangifte en aanslag geeft eventuele verschillen aan tussen de aangegeven en de uiteindelijk door de Belastingdienst vastgestelde winst. Dit hangt samen met eventuele correcties, maar ook met aanslagen waarbij geen aangifte is gedaan en die door de systemen van de Belastingdienst zijn opgenomen.
Niet-aftrekbare rente en kosten
Niet-aftrekbare rente en kosten zijn rente en kosten die niet van de winst mogen worden afgetrokken. Dit betreft kosten met (deels) een privékarakter of beperkingen in de renteaftrek vanwege artikel 10a of de earningsstrippingmaatregel.
Bijtellingen vanwege anti-misbruikbepalingen
De bijtellingen vanwege anti-misbruikbepalingen zijn correcties die voortkomen uit anti-misbruikregels, zoals de CFC-maatregel en de maatregel tegen hybride mismatches. Het bedrag in de tabel geeft inzicht in het bedrag dat feitelijk wordt gecorrigeerd. Het preventieve effect van deze maatregelen is niet in deze cijfers zichtbaar.
Deelnemings- en objectvrijstelling
De deelnemings- en objectvrijstelling zorgen ervoor dat winsten uit deelnemingen en vaste inrichtingen zijn vrijgesteld bij de belastingplichtige, omdat deze winsten al belast zijn bij de dochter of, bij een vaste inrichting, in het buitenland. Net als bij de winsten uit deelnemingen en vaste inrichtingen is het ook hier mogelijk dat winsten herhaaldelijk voorkomen in dit getal.
Liquidatieverliesregeling
De liquidatieverliesregeling is een regeling voor verliezen uit de liquidatie van een deelneming. Deze verliezen kunnen, onder voorwaarden, in aftrek worden gebracht op de winst.
Overige regelingen
In de overige regelingen zijn diverse overige fiscale regelingen verwerkt. De bedragen zijn bescheiden, maar dragen bij aan het verlagen van de belastbare winst.
Investeringsregelingen
Investeringsregelingen zijn fiscaal gunstige regelingen voor investeringen, zoals de KIA, de EIA en de MIA.
Belastbare winst
Per saldo resteert de belastbare winst. Bij een positieve belastbare winst kunnen eventuele verliezen uit eerdere jaren, of het jaar erna, worden verrekend.
Belastbare bedrag
Het belastbare bedrag is het bedrag waarop de vennootschapsbelasting wordt berekend. Dit bedrag bevat zowel de winsten als de verliezen. Voor de vennootschapsbelasting is alleen het positieve belastbare bedrag relevant. Over het positieve belastbare bedrag geldt per 2023 het reguliere tarief van 19% voor bedragen tot €200.000 en 25,8% voor het meerdere. In andere jaren waren andere tarieven en grenzen van toepassing.
Te verrekenen belasting
Buitenlandse belastingen kunnen onder voorwaarden verrekend worden net als de dividendbelasting en de kansspelbelasting. Het bedrag is klein en vrij constant. Na correctie hiervoor resteert het daadwerkelijk te betalen bedrag aan vennootschapsbelasting op transactiebasis.
5.5 Overdrachtsbelasting
In de overdrachtsbelasting gelden verschillende tarieven. Er is een algemeen tarief voor niet-woningen, een algemeen woningtarief (niet-hoofdverblijfwoningen), een tarief voor doorstromers (hoofdverblijfwoningen) en een tarief voor starters. In tabel 5.5.1. worden de opbrengsten overdrachtsbelasting uitgesplitst naar tariefsoort. De uitsplitsing is opgesteld door de totale opbrengsten op EMU-basis te vermenigvuldigen met een schatting van de verdeling naar tariefsoort, gebaseerd op de aangiftebestanden. De tabel start in 2023, omdat er voor eerdere jaren onvoldoende gegevens beschikbaar zijn om een dergelijke uitsplitsing te kunnen maken.
Tabel 5.5.1 Opbrengst overdrachtsbelasting (lopende prijzen in € miljoen)
2023
2024
Opbrengst
Overdrachtsbelasting starter (vrijstelling)
0
0
Overdrachtsbelasting sdoorstromer (2%)
1.273
1.498
Overdrachtsbelasting algemeen woningtarief (8% vanaf 2023)
Tabel 5.6.1. geeft de opbrengst weer voor de dividendbelasting inclusief afzonderlijk de teruggaves17 en verrekeningen18. De cijfers over 2024 zijn voorlopig. Voor de bruto-dividendbelasting zijn er wel realisaties beschikbaar voor 2024, omdat deze vrijwel direct wordt afgedragen, maar voor de definitieve verrekening van de dividendbelasting moet gewacht worden op de definitieve aanslag inkomstenbelasting en vennootschapsbelasting. Voor 2024 is een extrapolatie gemaakt van de mate van verrekening, op basis van het deel van de bruto-dividendbelastinginkomsten dat in de drie voorgaande jaren werd verrekend.
Tabel 5.6.1 Opbrengst dividendbelasting (lopende prijzen in € miljoen)
2019
2020
2021
2022
2023
2024
Opbrengst
Bruto dividendbelasting (excl. teruggaves en verrekening)
7.792
6.263
7.139
8.620
10.730
13.568
Teruggaves en afdrachtvermindering
1.506
1.453
2.170
3.301
2.673
4.172
Verrekening
4.548
2.537
2.437
3.210
3.095
8.756
Dividendbelasting (netto)
1.738
2.274
2.532
2.109
4.962
640
17
Nederland heeft met veel landen belastingverdragen gesloten. Daarin is afgesproken dat als een aandeelhouder gevestigd is in een land waarmee een verdrag bestaat, deze bijvoorbeeld recht heeft op een lager tarief. Als er meer dividendbelasting is ingehouden dan het verdrag toestaat, kan de buitenlandse aandeelhouder het teveel betaalde deel terugvragen bij de Nederlandse Belastingdienst.
18
De dividendbelasting is een voorheffing op de inkomstenbelasting en de vennootschapsbelasting. Dat wil zeggen, voor het gedeelte dat reeds dividendbelasting is betaald kan men deze in mindering brengen op de te betalen inkomstenbelasting in box 2 of 3 of, als de aandeelhouder een rechtspersoon is en geen natuurlijk persoon, de vennootschapsbelasting.
5.7 Energiebelasting
De energiebelasting is een indirecte belasting die wordt geheven op het volume van de levering van elektriciteit en aardgas. Voor zowel elektriciteit als aardgas geldt een degressief tarief. Daarnaast kent de energiebelasting een belastingvermindering: de verschuldigde belasting wordt per jaar per elektriciteitsaansluiting met een vast bedrag verlaagd voor onroerende zaken met een verblijfsfunctie. De totale opbrengst van de energiebelasting is in tabel 5.7.1. uitgesplitst in de opbrengsten voor de levering van gas en elektriciteit en de derving als gevolg van de belastingvermindering. De informatie over de opbrengsten komt van de Belastingdienst, waarbij geldt dat het cijfer over 2024 nog een voorlopig cijfer is. De cijfers zijn beschikbaar vanaf 2022.
Tabel 5.7.1 Opbrengst energiebelasting (lopende prijzen in € miljoen)
2022
2023
2024
Opbrengst
Energiebelasting op aardgas (incl. glastuinbouw)
5.054
4.665
5.766
Energiebelasting op elektriciteit
3.670
4.470
4.160
Energiebelastingvermindering
‒ 5.730
‒ 4.192
‒ 4.452
Totaal energiebelasting
2.994
4.943
5.474
5.8 Schenk- en erfbelasting
Tabel 5.8.1 laat een uitsplitsing zien van de schenk- en erfbelasting naar de twee onderliggende delen. De aanslagbestanden van de schenk- en erfbelasting waren voor de jaren 2023 en 2024 op het peilmoment onvoldoende gevuld om definitieve realisaties te kunnen presenteren. Het duurt enige jaren voordat voor alle aangiften erfbelasting een definitieve aanslag is opgelegd. Vooral voor zeer vermogende personen neemt de afwikkeling van de erfenis en het opleggen van een definitieve aanslag een aantal jaren in beslag. De cijfers over 2023 en 2024 zijn berekend door het totaal aan al vastgestelde belasting op de peildatum te vermenigvuldigen met een ophoogfactor die gebaseerd is op de ontwikkeling van het vaststellingspercentage in eerdere jaren.
5.8.1 Opbrengst schenk- en erfbelasting (lopende prijzen in € miljoen)
2019
2020
2021
2022
2023
2024
Opbrengst
Schenkbelasting
467
602
714
858
869
736
Erfbelasting
1.613
2.058
2.192
2.492
2.875
2.791
Totaal schenk- en erfbelasting
2.080
2.660
2.906
3.350
3.744
3.527
6 OVERHEIDSBALANS EN STAATSBALANS
Overheidsbalans 2022-2025
De onderstaande overheidsbalans geeft inzicht in de bezittingen, schulden en het vermogen van de centrale overheid, decentrale overheden en de socialeverzekeringsinstellingen als geheel, conform de richtlijnen uit het Europees systeem van Rekeningen (ESR 2010). Deze overheidsbalans wordt opgesteld en gepubliceerd door het Centraal Bureau voor de Statistiek (CBS).19 De activa (bezittingen) bestaan uit financiële activa, zoals uitgezette leningen, en niet-financiële activa, zoals wegen en gebouwen. De passivazijde van de balans bestaat uit de schulden en het vermogen van de overheid. De overheidsbalans is een momentopname van het vermogen van de overheid op een specifieke datum. Het vermogen is het saldo van de bezittingen en schulden van de overheid.
Tabel 6.1 omvat de overheidsbalans van de jaren 2022 tot en met 2025. Het vermogen van de overheid is het saldo van bezittingen en schulden. Bij een positief vermogen zijn de bezittingen groter dan de schulden. In de periode 2022 ‒ 2025 is het vermogenssaldo toegenomen met 41 miljard euro. De stijging in het vermogenssaldo komt voornamelijk door een toename van de waarde van de vaste activa (72,5 miljard euro) en een toename van de waarde van aandelen en overige deelnemingen (53,7 miljard euro). Na de tabel volgt een korte toelichting op de verschillende posten op de overheidsbalans. In de Miljoenennota van 2020 is een uitgebreide toelichting op de overheidsbalans gepubliceerd.
Tabel 6.1 Overheidsbalans
Bedragen in miljoenen euro*
2022
2023
2024
2025
Activa
943.408
895.366
951.731
1.024.590
Niet-financiële activa
660.300
609.534
648.981
678.507
Vaste activa
531.315
555.589
580.197
603.825
Voorraden
5.392
5.109
5.169
6.009
Grond
41.344
40.050
39.402
40.314
Olie- en gasreserves
82.249
8.786
24.214
28.356
Financiële activa
283.108
285.832
302.750
346.083
Chartaal geld en deposito's
23.351
20.289
16.532
23.784
Schuldbewijzen
11.587
9.816
11.582
9.371
Leningen
65.296
63.335
78.318
89.377
Aandelen en overige deelnemingen
80.595
93.126
106.395
134.325
Financiële derivaten
‒ 204
‒ 70
‒ 67
‒ 22
Handelskredieten en transitorische posten
102.483
99.336
89.990
89.248
Passiva
943.408
895.366
951.731
1.024.590
Financiële passiva
523.501
533.148
538.840
563.680
Deposito's
1.796
1.646
1.235
2.145
Schuldbewijzen
383.426
392.925
396.547
408.125
Leningen
72.196
73.787
72.822
82.479
Aandelen en overige deelnemingen
65
60
62
62
Handelskredieten en transitorische posten
66.018
64.730
68.174
70.869
Vermogenssaldo
419.907
362.218
412.891
460.910
*Door afronding kan het totaal afwijken van de som der delen
Bron: CBS
Activa (bezittingen)
De activa zijn onder te verdelen in niet-financiële activa en financiële activa. De niet-financiële activa omvatten onder meer gebouwen, grond en minerale reserves. De financiële activa bestaan uit alle financiële bezittingen van de overheid, zoals aandelen in ondernemingen en leningen aan financiële instellingen.
De niet-financiële activa zijn in de periode 2022-2025 per saldo toegenomen met 18,2 miljard euro. De voornaamste oorzaak hiervoor is dat de post vaste activa is toegenomen met 72,5 miljard euro. Onder de post vaste activa vallen onder andere de gebouwen, vervoermiddelen en grond-, weg- en waterbouwkundige werken die in het bezit zijn van de overheid. Verder is de waarde van de voorraden (grondstoffen, halffabrikaten etc.) gestegen met 0,6 miljard euro. De waarde van grond in bezit van de overheid en de olie- en gasreserves zijn gedaald met respectievelijk 1 en 53,9 miljard euro.
De financiële activa zijn per saldo met bijna 63 miljard euro toegenomen in de periode 2022-2025. Dit komt voornamelijk doordat de waarde van aandelen en overige deelnemingen in bezit van de overheid is toegenomen met 53,7 miljard euro. Het bedrag aan uitgegeven leningen is toegenomen met 24,1 miljard euro.
Passiva (schulden)
De passiva bevatten de schulden van de overheid die in het verleden zijn opgebouwd. De overheid gaat deze schulden met name aan ter financiering van overheidstekorten. Tussen 2022 en 2025 zijn de verschillende soorten financiële passiva per saldo in waarde gestegen met 40,2 miljard euro. Deze stijging wordt met name veroorzaakt door een toename van de uitstaande schuldbewijzen (24,7 miljard euro) en leningen (10,3 miljard euro). De handelskredieten en transitorische posten (overige vorderingen/schulden) zijn toegenomen met 4,9 miljard euro.
Staatsbalans 2022-2025
Tabel 6.2 beschrijft de financiële staatsbalans.20 De staatbalans is een deelverzameling van de overheidsbalans en schetst daarmee een minder volledig beeld. De financiële staatsbalans beschrijft de financiële bezittingen, schulden en het financieel vermogen van de Nederlandse Staat. Voor de financiële staatsbalans is de Staat afgebakend als de sector rijksoverheid zoals deze binnen de nationale rekeningen is gedefinieerd. Onder de sector rijksoverheid vallen ministeries, programmaministeries, begrotingsfondsen en agentschappen. Ook horen hierbij rechtspersonen waarover het Rijk zodanige zeggenschap heeft, dat deze rechtspersonen geringe eigen beslissingsbevoegdheid hebben, zoals de Stichting Ether Reclame (STER) en NL Financial Investments (NLFI). De waarde van de niet-financiële activa is niet beschikbaar voor de sector rijksoverheid, enkel voor de overheid als geheel. Daarom ontbreekt deze post in onderstaande staatsbalans.
De ontwikkeling van het gemeentefonds en het provinciefonds wordt voor een belangrijk deel bepaald door de ontwikkeling van het nominaal bruto binnenlands product (normeringssystematiek). In de Voorjaarsnota 2026 zijn de tranches 2026 definitief vastgesteld. In deze Miljoenennota is een nieuwe accresraming opgenomen voor het jaar 2027 en verder. Deze tranches noemen we accres. De voorlopige tranches 2027 zijn bij deze Miljoenennota aan de fondsen toegevoegd en bij Voorjaarsnota 2027 zullen deze tranches definitief worden vastgesteld.
De normeringssystematiek is gebaseerd op de ontwikkeling van het nominaal bruto binnenlands product (bbp). Het uitgangspunt hierbij is dat het gemeentefonds en het provinciefonds meerjarig de ontwikkeling van het nominaal bbp volgen. De normering is gesplitst in een volumedeel en een prijsdeel. De volumeontwikkeling van de fondsen is gebaseerd op een 8-jaars (t-9 t/m t-2) historisch gemiddelde van de ontwikkeling van het bbp, waardoor de fondsen minder schommelen. Het prijsdeel volgt de prijsontwikkeling van het bbp van het lopende jaar. Het accres kan naar eigen inzicht van een individuele gemeente en provincie worden ingezet.
Het gemeentefonds en het provinciefonds volgen vanaf 2024 de ontwikkeling van het nominaal bbp. Bij de Voorjaarsnota 2024 is in overleg met de koepels van de medeoverheden besloten om de oploop van de opschalingskorting vanaf 2026 te schrappen in combinatie met het vervroegd invoeren van de bbp-systematiek in 2024. In de bbp-systematiek wordt het normeringspercentage bij de Voorjaarsnota vastgesteld op basis van de CPB-cijfers uit het Centraal Economisch Plan (CEP), conform de rijksbrede prijsindexatie die ook voor de ministeries van toepassing is. Het zorgt ervoor dat het gemeentefonds en provinciefonds meegroeien met de omvang van de economie. Het Rijk gebruikt de cijfers zoals deze in het voorjaar door het CPB worden aangeleverd en past deze voor het lopende jaar niet meer aan om stabiliteit voor gemeentes en provincies te waarborgen. Deze werkwijze wordt rijksbreed toegepast, dus ook voor de ministeries. Gemeenten en provincies worden hierbij niet anders behandeld. Dit is onafhankelijk van de wijze van normering en deed zich ook voor in de oude systematiek waarbij de ontwikkeling van de Rijksbegroting werd gevolgd. Het voordeel van de bbp-systematiek boven de systematiek waarbij de rijksuitgaven werd gevolgd is dat deze systematiek meer stabiel en transparant is en gemeenten en provincies vroeg in het jaar duidelijkheid biedt over de middelen waar zij dat jaar over kunnen beschikken.
Rijk en medeoverheden hebben overeenstemming bereikt over de evaluatie van de normeringssystematiek. Hierbij is afgesproken om begin 2027 een eerste evaluatie uit te voeren. Hierbij worden zowel overgangsjaar 2024 tot en met het laatste afgeronde jaar (2026) meegenomen. Deze evaluatie in 2027 wordt gevolgd door een evaluatie in 2029, wanneer over een langere periode informatie beschikbaar is. In de evaluatie zal aandacht zijn voor de werking van de normeringssystematiek, ervaringen, cijfermatige analyses van de geraamde CPB-cijfers en gerealiseerde cijfers alsmede wensen voor mogelijke aanpassingen. De uitkomsten van de evaluatie worden besproken in het Bestuurlijk Overleg Financiële verhoudingen.
In de Miljoenennota is het accres voor het jaar 2027 en verder geactualiseerd op basis van de actuele raming van de ontwikkeling van het nominale bbp door het Centraal Planbureau (CPB) in de Macro Economische Verkenning 2027 (MEV27). In de onderstaande tabel 7.1 zijn de actuele cijfers opgenomen:
Tabel 7.1 Indices
2027
2028
2029
2030
2031
Indices CPB bbp MEV 2027
Volume bbp (8-jaars gemiddelde)
1,8%
1,7%
1,6%
2,2%
1,6%
Prijs bbp
3,1%
2,9%
2,5%
2,6%
2,4%
Gecombineerde bbp index
5,0%
4,6%
4,1%
4,9%
4,0%
Indices CPB bbp CEP 2026
Volume bbp (8-jaars gemiddelde)
1,8%
1,7%
1,5%
2,2%
1,6%
Prijs bbp
2,5%
2,9%
2,5%
2,6%
2,4%
Gecombineerde bbp index
4,3%
4,6%
4,0%
4,9%
4,0%
Verschil (nieuw-oud)
Volume bbp (8-jaars gemiddelde)
0,0%
0,0%
0,1%
0,0%
0,0%
Prijs bbp
0,6%
0,0%
0,0%
0,0%
0,0%
Gecombineerde bbp index
0,6%
0,0%
0,1%
0,0%
0,0%
Accres gemeentefonds
Onderstaande tabel 7.2 bevat het accres voor het gemeentefonds voor 2027 en verder zoals opgenomen in de Miljoenennota 2027 op basis van de bbp cijfers uit de MEV27 van het CPB. Tabel 7.3 bevat het accres voor het gemeentefonds voor 2027 en verder zoals opgenomen in de Voorjaarsnota 2026 op basis van het CEP26. Tabel 7.4 bevat de mutaties in het accres tussen de stand Voorjaarsnota 2026 en de stand Miljoenennota 2027.
Tabel 7.2 Grondslag en accres gemeentefonds Miljoenennota 2026
In miljoenen euro
2027
2028
2029
2030
2031
Grondslag Gemeentefonds
43.714
41.195
40.138
40.093
40.104
Accres Gemeentefonds
tranche 2027 volume bbp
787
742
722
722
722
tranche 2027 prijs bbp
1.380
1.300
1.267
1.265
1.266
tranche 2028 volume bbp
735
716
715
716
tranche 2028 prijs bbp
1.275
1.242
1.241
1.241
tranche 2029 volume bbp
705
705
705
tranche 2029 prijs bbp
1.120
1.119
1.119
tranche 2030 volume bbp
1.009
1.009
tranche 2030 prijs bbp
1.219
1.219
tranche 2031 volume bbp
770
tranche 2031 prijs bbp
1.173
Totaal accres
2.166
4.052
5.773
7.994
9.939
Tabel 7.3 Accres gemeentefonds Voorjaarsnota 2025
In miljoenen euro
2027
2028
2029
2030
2031
tranche 2027 volume bbp
784
740
721
720
720
tranche 2027 prijs bbp
1.108
1.046
1.019
1.018
1.018
tranche 2028 volume bbp
729
710
710
710
tranche 2028 prijs bbp
1.265
1.233
1.231
1.231
tranche 2029 volume bbp
656
655
655
tranche 2029 prijs bbp
1.110
1.108
1.109
tranche 2030 volume bbp
1.000
1.000
tranche 2030 prijs bbp
1.208
1.208
tranche 2031 volume bbp
763
tranche 2031 prijs bbp
1.162
Totaal accres
1.892
3.780
5.449
7.650
9.578
Tabel 7.4 Mutatie accres gemeentefonds sinds Voorjaarsnota 2025
In miljoenen euro
2027
2028
2029
2030
2031
tranche 2027 volume bbp
3
2
2
2
2
tranche 2027 prijs bbp
272
254
247
247
247
tranche 2028 volume bbp
6
6
6
6
tranche 2028 prijs bbp
10
10
10
10
tranche 2029 volume bbp
49
49
49
tranche 2029 prijs bbp
10
10
10
tranche 2030 volume bbp
9
9
tranche 2030 prijs bbp
11
11
tranche 2031 volume bbp
7
tranche 2031 prijs bbp
11
Totale mutatie
275
271
324
344
361
Integratie-uitkering Beschermd wonen
Vanaf 2027 vindt de indexatie van de integratie-uitkering (IU) Beschermd wonen plaats conform de accressystematiek van het gemeentefonds en niet meer vanaf de VWS-begroting. De gereserveerde middelen voor volumegroei en loon- en prijsbijstellingen (LPO-bijstelling) van de IU Beschermd wonen zijn bij Miljoenennota 2027 overgeheveld naar het hoofdstuk Accres gemeentefonds en bijgesteld aan de hand van het berekende accres. Onderstaande tabel 7.5 bevat het accres voor het gemeentefonds voor 2027 en verder zoals opgenomen in de Miljoenennota 2027 op basis van de bbp cijfers uit de MEV27 van het CPB.
Tabel 7.5 Grondslag en accres Integratie-uitkering Beschermd wonen Miljoenennota 2027
In miljoenen euro
2027
2028
2029
2030
2031
Grondslag Integratie-uitkering Beschermd wonen
1.915.147
1.915.147
1.915.147
1.915.147
1.915.147
Accres Integratie-uitkering Beschermd wonen
tranche 2027 volume bbp
34
34
34
34
34
tranche 2027 prijs bbp
60
60
60
60
60
tranche 2028 volume bbp
34
34
34
34
tranche 2028 prijs bbp
59
59
59
59
tranche 2029 volume bbp
34
34
34
tranche 2029 prijs bbp
53
53
53
tranche 2030 volume bbp
48
48
tranche 2030 prijs bbp
58
58
tranche 2031 volume bbp
37
tranche 2031 prijs bbp
56
Totaal accres
95
188
275
382
475
Accres provinciefonds
Onderstaande tabel 7.6 bevat het accres voor het provinciefonds voor 2027 en verder zoals opgenomen in de Miljoenennota 2027 op basis van de actuele bbp cijfers uit de MEV27. Tabel 7.7 bevat het accres voor het provinciefonds voor 2027 en verder zoals opgenomen in de Voorjaarsnota 2026 op basis van het CEP26. Tabel 7.8 bevat de mutaties in het accres tussen de stand Voorjaarsnota 2026 en de stand Miljoenennota 2027.
Tabel 7.6 Grondslag en accres provinciefonds Miljoenennota 2026
Tabel 7.8 Mutatie accres provinciefonds sinds Voorjaarsnota
In miljoenen euro
2027
2028
2029
2030
2031
tranche 2027 volume bbp
1
1
1
1
0
tranche 2027 prijs bbp
25
25
24
22
22
tranche 2028 volume bbp
2
1
1
1
tranche 2028 prijs bbp
3
2
2
1
tranche 2029 volume bbp
5
5
4
tranche 2029 prijs bbp
2
1
1
tranche 2030 volume bbp
1
1
tranche 2030 prijs bbp
2
1
tranche 2031 volume bbp
1
tranche 2031 prijs bbp
1
Totale mutatie
27
31
34
34
34
Doorwerking bbp-systematiek op plafond Btw-compensatiefonds
De bijdrage van het Rijk aan het Btw-compensatiefonds (BCF) is geplafonneerd. Het plafond van het BCF is sinds 2015 gekoppeld aan de accrespercentages van het gemeentefonds en provinciefonds.
Het plafond van het BCF wordt daarnaast aangepast voor taakmutaties (zoals decentralisaties) die gepaard gaan met toevoegingen of onttrekkingen aan het BCF. Hierdoor hebben decentralisaties geen effect op de ruimte onder het plafond van het BCF.
Als het plafond overschreden wordt, komt het verschil ten laste van het gemeente- en het provinciefonds. Bij een realisatie lager dan het plafond komt het verschil ten gunste van het gemeente- en provinciefonds. Hierdoor zijn het BCF en het gemeente- en provinciefonds deels aan elkaar gekoppeld.
Tabel 7.9 geeft de ontwikkeling van het BCF-plafond voor het aandeel gemeentes en provincies weer sinds Voorjaarsnota 2026.
Tabel 7.9 Geraamd plafond BCF
In miljoenen euro
2027
2028
2029
2030
2031
BCF Plafond totaal
5.563
5.800
6.028
6.499
6.752
BCF gemeenten
Plafond aandeel gemeenten VJN 2027
4.888
5.095
5.289
5.703
5.929
Taakmutaties
1
1
‒
‒
‒
Toevoeging accres sinds Voorjaarsnota
29
30
36
39
41
Plafond aandeel gemeenten MN 2028
4.917
5.125
5.325
5.742
5.970
Uitputting gemeenten
4.557
4.557
4.556
4.556
4.557
Ruimte onder plafond gemeenten
360
568
769
1.186
1.413
BCF provincies
Plafond aandeel provincies VJN 2027
642
671
698
752
777
Taakmutaties
0
0
0
0
‒
Toevoeging accres sinds Voorjaarsnota
4
4
5
5
5
Plafond aandeel provincies MN 2028
646
675
702
757
783
Uitputting provincies
474
474
474
474
474
Ruimte onder plafond provincies
172
201
228
283
309
8 OVERZICHT RISICOREGELINGEN VAN HET RIJK
In de tabellen 8.1 tot en met 8.4 wordt een totaaloverzicht gegeven van de verschillende soorten risicoregelingen van het Rijk. Voor details over de specifieke garantieregelingen, achterborgstellingen en leningen wordt verwezen naar de begrotingen van de betreffende vakdepartementen.
Garanties
Een garantie is een voorwaardelijke financiële verplichting van het Rijk aan een derde partij buiten het Rijk. Hiermee staat de overheid garant voor bepaalde (internationale) financiële verplichtingen, en neemt het de verplichting over als de partij waaraan de garantie is verleend deze niet langer kan nakomen. Garantieregelingen worden als verplichting opgenomen in de begroting van het betreffende vakdepartement.
De tabellen 8.1 en 8.2 bevatten alle garantieregelingen van het Rijk aan partijen buiten het Rijk. Alle regelingen met een uitstaand risico kleiner dan 100 miljoen euro zijn samengevat in de post «Overig». Het overzicht bevat alle garanties met de stand van het uitstaand risico eind 2025, en de verwachte ontwikkeling voor 2026 en 2027. Ontwikkelingen vanaf 1 september worden meegenomen in het overzicht van risicoregelingen bij het Financieel Jaarverslag van het Rijk 2026.
In het overzicht worden achtereenvolgens de begroting (b), het begrotingsartikel (a) en de omschrijving van de garantie weergegeven. Daarachter staat onder het kopje «uitstaande garanties» het bedrag dat daadwerkelijk als voorwaardelijke verplichting is verleend. Onder de uitstaande garanties vallen ook garanties die in eerdere jaren zijn verstrekt. In 2026 en 2027 worden er garanties verleend, maar komen er ook garanties te vervallen. De geraamde toename en afname van de garanties wordt gepresenteerd in de kolommen «Geraamd te verlenen» en «Geraamd te vervallen».
Een garantieregeling van het Rijk kent in principe altijd een maximum, het garantieplafond. Dit plafond kan een jaarlijks plafond zijn (per jaar mag een maximaal bedrag aan garanties worden verleend) of een totaalplafond (er mogen nooit meer garanties verleend worden dan het plafond). In tabel 8.1 is onderscheid gemaakt tussen beide soorten plafonds. Bij garanties aan internationale organisaties is ervoor gekozen om het garantieplafond gelijk te stellen aan de uitstaande garanties. Hiervan is sprake bij onder andere de Europese garanties (EFSF, EFSM en ESM) en de garanties aan grote internationale financiële instellingen (IMF en Wereldbank). Bij regelingen waar geen plafond is afgesproken, is het totaalplafond ook gelijkgesteld aan de uitstaande garanties.
Om de risico’s voor de overheidsfinanciën te beheersen, en een goede afweging tussen verschillende beleidsinstrumenten te bevorderen, wordt een ‘nee-tenzij’-beleid gevoerd ten aanzien van risicoregelingen. Dit beleid is vastgelegd in de begrotingsregels en houdt in dat er terughoudend wordt omgegaan met het aangaan van nieuwe en verruimingen van bestaande regelingen. In sommige gevallen kan het verstandig zijn om nieuwe risico’s aan te gaan, bijvoorbeeld tijdens een acute crisis. Hiervoor is een goede onderbouwing noodzakelijk. Deze controle aan de poort heeft concreet vorm gekregen in het Toetsingskader Risicoregelingen, dat eveneens is vastgelegd in de begrotingsregels. Dit toetsingskader zorgt ervoor dat ook in onzekere tijden een degelijke afweging kan worden blijven gemaakt. Bij consequente toepassing in de toekomst zullen de uitstaande risico’s na een crisis naar verwachting weer afnemen.
Het totaalbedrag aan uitstaande garanties van het Rijk neemt in 2026 naar verwachting netto met 14,0 miljard euro toe. Dit komt met name door de ontwikkelingen op de garanties van TenneT (8,8 miljard euro) en de nieuwe Headroomgarantie Steunlening Oekraïne (5,8 miljard euro). De verwachting voor 2027 is dat het totaal aan uitstaande garanties verder toeneemt met 1,4 miljard euro. Het uitstaande risico voor de nationale garanties die verstrekt zijn tijdens de coronacrisis wordt zoals verwacht in 2026 en 2027 verder afgebouwd naar 2,5 miljard euro in 2027.
Tabel 8.1 Garantieregelingen van het Rijk (in miljoenen euro)
Uitstaande garanties
Geraamd te verlenen
Geraamd te vervallen
Geraamde uitstaande garanties
Jaar plafond
Geraamd te verlenen
Geraamd te vervallen
Geraamde uitstaande garanties
Jaar plafond
Totaal plafond
b
a
Omschrijving
2025
2026
2026
2026
2026
2027
2027
2027
2027
V
3
Raad van Europa
287,4
287,4
287,4
287,4
VI
34
Garantieregeling forensische zorg
180,0
180,0
300,0
VIII
14
Indemniteitsregeling
331,9
289,0
331,9
289,0
289,0
450,0
IXB
2
Wet aansprakelijkheid kernongevallen (WAKO)
9.200,0
9.200,0
9.200,0
9.200,0
IXB
3
Financieringsmaatschappij voor ontwikkelingslanden (FMO)
Support to mitigate Unemployment Risks in an Emergency (SURE)
5.965,1
5.965,1
5.965,1
5.965,1
IXB
5
Exportkredietverzekering
14.686,1
14.686,1
10.000,0
14.686,1
10.000,0
XIII
2
Borgstelling MKB kredieten (BMKB)
1.091,8
758,9
25,0
1.825,7
758,9
758,9
25,0
2.559,6
758,9
XIII
2
Garantie Ondernemingsfinanciering (GO)
141,5
300,0
70,0
371,5
300,0
300,0
5,0
666,5
300,0
XVI
2&3
Instellingen voor de gezondheidszorg
77,3
16,3
61,0
14,0
47,0
61,0
XIII
2
Groeifaciliteit
65,0
29,0
0,5
93,6
30,0
26,1
1,5
118,2
30,0
XIV
21
Borgstelling MKB-Landbouwkredieten
199,5
23,1
18,7
203,9
80,0
23,1
18,5
208,5
60,0
XIV
22
Garantie voor natuurgebieden en landschappen
204,4
17,6
186,8
16,9
169,9
204,4
XVII
1
Garantie Dutch Good Growth Fund (DGGF)
106,9
50,0
156,9
50,0
206,9
675,0
XVII
1
Garantie Development Related Infrastructure Investment Vehicle (DRIVE)
49,8
55,0
104,8
55,0
55,0
159,8
55,0
XVII
5
Garanties African Development Bank (AfDB)
2.277,1
2.277,1
2.277,1
2.277,1
XVII
5
Garanties Asian Development Bank (AsDB)
1.210,2
1.251,6
1.251,6
1.251,6
XVII
5
Garanties Inter American Development Bank (IDB)
280,1
280,1
280,1
291,4
XXII
1
Herplaatsingsgarantie
106,9
80,0
186,9
80,0
266,9
783,0
Nationale garanties coronacrisis
12,1
9,3
2,8
0,3
2,5
3.087,5
Overig
555,4
55,5
39,1
571,9
0,3
24,2
62,7
533,3
0,2
3.183,4
Totaal
279.865,7
16.296,2
2.308,6
293.894,8
11.224,2
1.505,1
143,9
295.256,0
11.204,1
283.917,5
Tabel 8.2 bevat de uitgaven en ontvangsten gerelateerd aan de door het Rijk verstrekte garanties in 2026 en 2027. Alleen garanties waarop daadwerkelijk uitgaven en ontvangsten worden geraamd staan weergegeven in de tabel. De getoonde uitgaven betreffen schade-uitkeringen en uitvoeringskosten op afgegeven garanties. De in de tabel getoonde ontvangsten betreffen zowel ontvangen premies en provisies als op derden verhaalde (schade-)uitkeringen.
Tabel 8.2 Uitgaven en ontvangen door het Rijk verstrekte garanties (in duizenden euro)
Financieringsmaatschappij voor ontwikkelingslanden (FMO)
1.000
1.000
IXB
4
EIB - pan Europees Garantiefonds
26.720
7.850
IXB
5
Exportkredietverzekering
118.400
104.092
124.400
102.475
IXB
5
Herverzekering leverancierskredieten
2.200
2.200
XIII
2
Borgstelling MKB kredieten (BMKB)
38.567
33.000
36.917
33.000
XIII
2
Garantie Ondernemingsfinanciering (GO)
11.825
13.000
11.745
13.000
XIII
2
Garantie Ondernemingsfinanciering Corona (GO-C)
5.000
XIII
2
Groeifaciliteit
8.000
8.000
8.000
8.000
XIII
2
Maatwerk garanties
920
1.000
1.000
1.000
XIV
21
Borgstelling MKB-Landbouwkredieten
2.000
700
1.720
900
XIV
22
Klimaatfonds groenfonds garantie
225
178
Totaal
216.108
164.279
194.213
160.615
Achterborgstellingen
Naast het risico uit garantieregelingen staat het Rijk ook indirect bloot aan risico’s uit achterborgstellingen. In die gevallen wordt de daadwerkelijke garantieverplichting niet afgegeven door het Rijk maar door een daarvoor aangewezen tussenpersoon in de vorm van een stichting. In de begroting van het verantwoordelijke vakdepartement worden achterborgstellingen daarom niet als verplichting opgenomen. Het Rijk wordt pas aangesproken zodra de tussenpersoon niet aan haar verplichtingen kan voldoen. De achterborgstellingen zijn opgenomen in tabel 8.3.
Het risico uit de achterborgstellingen in tabel 8.3 is niet één op één te vergelijken met het risico uit de garantieregelingen in tabellen 8.1 en 8.2. Dit komt omdat het risico over meerdere partijen wordt gespreid. Per achterborgstelling zijn er verschillende mogelijkheden om eventuele schade te dekken. Het Waarborgfonds Sociale Woningbouw (WSW) beschikt over een fondsvermogen en kan daarnaast indien nodig obligo ophalen bij deelnemende woningcorporaties. Op het gecommitteerd obligo doet WSW alleen een beroep wanneer dat noodzakelijk is. Dit is het geval wanneer het bufferkapitaal ontoereikend is om schadebetalingen te kunnen doen. Ook kunnen woningcorporaties in financiële problemen onder bepaalde voorwaarden een aanvraag doen voor saneringssteun. Saneringssteun wordt bekostigd via een heffing aan corporaties en deze middelen lopen via een risicovoorziening op de begroting van Binnenlandse Zaken en Koninkrijksrelaties. Alle woningcorporaties zijn op basis van de wet verplicht om deze heffing te betalen. Financiële problemen bij corporaties worden in eerste instantie dus betaald door de corporatiesector zelf via het fondsvermogen WSW, obligo en de saneringsheffing. Pas daarna komen Rijk en gemeenten in beeld via de achtervang. De achtervang is nog niet eerder aangesproken.
De Stichting Waarborgfonds Zorg (WFZ) kent een soortgelijke regeling. Ook hier wordt eerst het bufferkapitaal van de stichting aangesproken om schade te dekken. Daarna moeten de zorginstellingen met een door het WFZ geborgde lening een percentage (maximaal 3 procent van de uitstaande garanties van de deelnemende zorginstelling) van het leningenbedrag afdragen (obligo). Mocht dit onvoldoende zijn om de verplichtingen van het WFZ na te komen, dan kan het WFZ een beroep doen op het Rijk. Bij het Waarborgfonds Eigen Woningen (WEW) geldt geen obligoverplichting. Hier dienen huizen van particulieren als onderpand, waardoor de schade zich beperkt tot eventuele restschulden na gedwongen verkoop. Het WEW teert bij verlies direct in op het bufferkapitaal. Het Nationale Restauratiefonds (NRF) kent eveneens geen obligoverplichting. Het NRF doet pas een beroep op het Rijk wanneer het eigen vermogen is uitgeput. Dit is over de gehele looptijd nog nooit voorgekomen.
Daarnaast worden bij twee achterborgstellingen de risico’s gedeeld met gemeenten. Zo worden de verplichtingen die het WEW voor 1 januari 2011 is aangegaan voor 50 procent gedekt door gemeenten en voor 50 procent door het Rijk. Verplichtingen aangegaan na deze datum worden volledig door het Rijk gedekt. Bij het WSW wordt de gehele positie evenredig met gemeenten gedeeld.
Tabel 8.3 Achterborgstellingen (in miljoenen euro)
Geborgd vermogen
Geraamd te verlenen
Geraamd te vervallen
Geborgd vermogen
Raming bufferkapitaal
Raming obligo
Geraamd te verlenen
Geraamd te vervallen
Geborgd vermogen
Raming bufferkapitaal
Raming obligo
b
a
Omschrijving
2025
2026
2026
2026
2026
2026
2027
2027
2027
2027
2027
VIII
14
Nationaal Restauratiefonds (NRF)
411,0
6,5
24,5
393,0
141.570,0
n.v.t.
393,0
n.v.t.
n.v.t.
XVI
2
Waarborgfonds voor de Zorgsector (WFZ)
5.638,7
112,9
5.525,8
311.900,0
165.500,0
111,8
5.414,0
321.700,0
162.200,0
XXII
1
Waarborgfonds Eigen Woningen (WEW)
231.472,0
37.108,0
18.234,0
250.346,0
1.862,0
n.v.t.
36.446,0
20.824,0
265.968,0
1.918,0
n.v.t.
XXII
1
Waarborgfonds Sociale Woningbouw (WSW)
100.764,0
10.082,0
2.846,0
108.000,0
655,0
3.075,0
9.718,0
2.718,0
115.000,0
731,0
3.277,0
Totaal
338.285,7
47.196,5
21.217,4
364.264,8
455.987,0
168.575,0
46.164,0
23.653,8
386.775,0
324.349,0
165.477,0
Leningen
We spreken van een lening als het Rijk middelen verstrekt aan een derde buiten het Rijk met een afgesproken aflossingsschema en marktconforme rente. Is aan een van beide voorwaarden niet voldaan, dan is er sprake van een uitgave. Ook leningen vormen een risico voor het begrotingssaldo, namelijk als de ontvanger van die lening niet in staat blijkt de lening (in zijn geheel) af te lossen of de rentevergoeding te betalen. In dat geval derft het Rijk inkomsten (niet-belastingontvangsten die geraamd zijn). Die derving belast het uitgavenkader. Bij leningen die zijn afgegeven in andere valuta is er ook een wisselkoersrisico voor het Rijk.
Een overzicht van de uitstaande leningen van het Rijk wordt gepresenteerd in tabel 8.4. Het bedrag aan uitstaande leningen is tot september 2026 gedaald met 3,3 miljard euro sinds eind 2025. Het totaalbedrag komt daarmee op 24,7 miljard euro. Deze daling wordt bijna volledig veroorzaakt door een daling van de lening aan TenneT. Er zijn tot dusver geen nieuwe leningen bijgekomen in 2026.
Tabel 8.4 Door het Rijk verstrekte leningen (in miljoenen euro)
Uitstaand risico
Uitstaand risico
Looptijd
b
Omschrijving
FJR2025
MN2027
IV
Liquiditeitssteun Aruba
397,2
397,2
2043
IV
Liquiditeitssteun Curaçao
414,3
414,3
2043
IV
Liquiditeitssteun Sint-Maarten
140,4
140,4
2053
IXB
Lening Griekenland
1.579,6
1.591,2
2040
IXB
Lening TenneT
25.000,0
21.739,0
2042
IXB
Lening Oekraïne
200,0
200,0
2035
IXB
Lening Wereldbank IBRD
62,5
62,5
onbepaalde tijd
XIII
Corona overbruggingslening (COL-faciliteit) voor start-ups en scale-ups
103,7
100,2
2026
XIII
Lening Stichting Garantiefonds Reisgelden
77,1
61,7
2028
XIII
Steun aan IHC (voorheen Royal IHC)
5,0
5,0
onbepaalde tijd
Totaal
27.979,8
24.711,5
9 VERTICALE TOELICHTING
De verticale toelichting toont voor ieder begrotinghoofdstuk de budgettaire veranderingen die zich hebben voorgedaan sinds de Voorjaarsnota 2026.
De verticale toelichting bestaat per begroting uit twee tabellen: uitgaven en ontvangsten. De tabellen kunnen uit de volgende posten bestaan:
1. Meevallers
2. Tegenvallers
3. Intensiveringen
4. Ombuigingen
5. Generaal dossier
6. Kasschuiven
7. Overboekingen Aanvullende Post
8. Overboekingen met andere begrotingen
9. Kadercorrecties
10. Loonbijstelling
11. Prijsbijstelling
12. Extrapolatie
13. Eindejaarsmarge
14. Technisch
15. Niet-kaderrelevant
16. Niet-EMU-saldorelevant
De bedragen in de tabellen zijn in miljoenen euro. Door afrondingen kan het totaal afwijken van de som der onderdelen. In de departementale ontwerpbegrotingen wordt een meer gedetailleerde toelichting op de mutaties gegeven.
Algemene Zaken en De Koning
De Koning
I DE KONING: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
61
61
61
61
61
61
Loonbijstelling
0
0
0
0
0
0
Loonbijstelling
0
0
0
0
0
0
Technisch
0
1
1
1
1
1
Technisch
0
1
1
1
1
1
Stand Miljoenennota
62
62
62
62
62
62
I DE KONING: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
0
0
0
0
0
0
Technisch
0
0
0
0
0
Technisch
0
0
0
0
0
Stand Miljoenennota
0
0
0
0
0
0
Uitgaven
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd voor de Dienst Koninklijk Huis.
Technisch
Deze post bestaat uit de doorverdeling van de aanvullende loonontwikkeling en de eindafrekening 2025 van het Militair Huis naar het ministerie van Defensie. Ook is de nominale bijstelling van de A en B-component van de uitkeringen van de leden van het Koninklijk Huis verwerkt n.a.v. CAO rijk. Dit betreft 297 duizend euro structureel vanaf 2027.
Ontvangsten
Technisch
Deze post betreft de terugstorting van de A-component van de grondwettelijke uitkering (inkomen) van de vermoedelijke troonopvolger (de Prinses van Oranje). Deze valt hoger uit door de nieuwe CAO rijk.
Algemene Zaken
III ALGEMENE ZAKEN: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
114
113
109
104
100
100
Ombuigingen
‒ 1
‒ 1
0
‒ 1
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 1
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
‒ 1
‒ 1
0
0
Overboekingen met andere begrotingen
0
0
0
0
0
0
(Nationale) Veiligheid voor CTIVD/TIB
0
0
0
1
Bijdrage aan investering Warmte Koudeopslag (WKO)
0
Overige overboekingen met andere begrotingen
0
0
0
0
0
0
Loonbijstelling
0
0
0
0
0
0
Loonbijstelling
0
0
0
0
0
0
Technisch
0
0
0
0
0
0
Technisch
0
0
0
0
0
0
Stand Miljoenennota
114
113
108
103
101
99
III ALGEMENE ZAKEN: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
10
9
9
9
9
9
Ombuigingen
0
0
0
0
0
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
0
0
0
0
0
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
0
0
0
0
Technisch
0
0
0
0
0
0
Technisch
0
0
0
0
0
0
Stand Miljoenennota
10
10
10
9
9
9
Uitgaven
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor Algemene Zaken betekent dit een ombuiging van 961 duizend euro in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor Algemene Zaken betekent dit een ombuiging van 942 duizend euro in 2028 en 951 duizend euro in 2029.
Overboekingen met andere begrotingen
(Nationale) Veiligheid voor CTIVD/TIB
Voor de Commissie van Toezicht op de Inlichtingen- en Veiligheidsdiensten (CTIVD) en Toetsingscommissie Inzet Bevoegdheden (TIB) wordt vanuit de begroting van Binnenlandse Zaken een bijdrage oplopend van 275 duizend euro in 2028 tot 550 duizend euro structureel vanaf 2031 overgeheveld. Dit betreft middelen voor de keteneffecten n.a.v. de investering in de Algemene Inlichtingen- en Veiligheidsdienst (AIVD).
Bijdrage aan investering Warmte Koudeopslag (WKO)
Dit betreft een overheveling voor een investering in Warmte Koudeopslag (WKO) voor het Binnenhof naar de begroting van Volkshuisvesting en Ruimtelijke Ordening (VRO) van 419 duizend euro structureel vanaf 2031 (vanwege afronding staat dit bedrag in de tabel op nul). Alle gebruikers van het Binnenhof dragen bij aan deze investering.
Overige overboekingen met andere begrotingen
Deze post betreft het saldo van een aantal kleinere overboekingen (vanwege afronding staat dit bedrag in de tabel op nul), zo wordt in 2026 een bijdrage van 22 duizend euro gedaan voor rijksontmoetingspleinen en worden middelen overgeheveld naar het ministerie van Binnenlandse Zaken voor het versterken van het Security Operations Center Rijk (13 duizend euro in 2026).
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van Algemene Zaken.
Technisch
Deze post betreft een aantal technische mutaties, en de doorbelasting aan de begroting van De Koning.
Ontvangsten
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor Algemene Zaken betekent dit dat de niet-belastingontvangsten met 60 duizend euro lager uitkomen in 2031 (vanwege afronding staat dit bedrag in de tabel op nul).
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. De verdeling is conform het coalitieakkoord. Voor Algemene Zaken betekent dit dat de niet-belastingontvangsten met 57 duizend euro in 2028 en 59 duizend euro in 2029 lager uitkomen (vanwege afronding staat dit bedrag in de tabel op nul).
Technisch
Deze post bestaat uit de doorbelasting van de loonbijstelling en de doorbelasting aan de begroting van de Koning.
Buitenlandse Zaken (inclusief Buitenlandse Handel en Ontwikkelingssamenwerking)
Buitenlandse Zaken
V BUITENLANDSE ZAKEN: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
17.280
17.899
19.493
19.994
20.618
21.272
Intensiveringen
7
33
33
32
30
29
TEM-nabetalingen
7
Overheveling CA-intensivering postennet
33
33
32
30
29
Ombuigingen
‒ 3
‒ 3
‒ 4
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 4
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 1
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
‒ 1
‒ 1
Generaal dossier
58
100
116
125
133
129
Perceptiekostenvergoeding
58
100
116
125
133
129
Stand Miljoenennota
4.678
1.776
1.835
1.867
1.918
1.954
Uitgaven
Intensiveringen
TEM-nabetalingen
Er zijn een aantal nabetalingen voor Traditionele Eigen Middelen (TEM) aan de Europese Unie gedaan, opgeteld 6,6 miljoen euro. Deze middelen zijn na aftrek van perceptiekostenvergoeding (1,6 miljoen euro) overgeheveld vanaf de reservering op de Aanvullende Post naar de BZ-begroting.
CA-middelen t.b.v. Postennet
Het kabinet heeft besloten om een deel van de 35 miljoen euro uit de aanvullende post over te hevelen naar de BZ-begroting voor het versterken van het postennet.
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor Buitenlandse Zaken betekent dit een ombuiging van 3,7 miljoen euro in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor Buitenlandse Zaken betekent dit een ombuiging van 3,4 miljoen euro in 2028 en 3,5 miljoen euro in 2029.
Generaal dossier
Marge EU-afdrachten
Naar verwachting wordt de Europese begroting in 2026 opwaarts bijgesteld. Om deze mogelijke ophoging op te vangen wordt een marge in de raming van de Nederlandse EU-afdrachten verwerkt. Dit betekent een opwaartse bijstelling van 168 miljoen euro in 2026.
Draft Amending Budget 1 (DAB1)
In de eerste aanvullende begroting (DAB1) verwerkt de Europese Commissie het verschil tussen de inkomsten en uitgaven (het surplus) van 2025 in de Europese begroting van 2026. Het betreft een overschot van ca. 2 miljard euro. Het verschil wordt met name veroorzaakt door hoger dan verwachte invoerrechten en boete-opbrengsten. Voor Nederland leidt het surplus tot ca. 134 miljoen euro lagere EU-afdrachten in 2026.
Draft Amending Budget 2 (DAB2)
In de DAB2 worden i) de grondslagen voor de eigen middelen geactualiseerd en ii) ontwikkelingen voor het lopende jaar verwerkt.
i) In DAB2 worden de grondslagen voor de eigen middelen (ofwel de nationale afdrachten en invoerrechten) geactualiseerd. De belangrijkste ontwikkeling is de daling van het Nederlandse bni-aandeel van 6,4% naar 6,2%, wat leidt tot een daling van de raming van de Nederlandse bni-afdracht aan de EU-begroting. Deze cijfers werken ook door in de raming voor de periode na het huidige MFK (vanaf 2028). Dit resulteert in een structurele meevaller van 402 miljoen euro in 2026 oplopend tot 499 miljoen euro in 2031. Daarnaast worden ook de plastic-afdracht (tegenvaller van 2 miljoen euro voor 2026-2031) en btw-afdracht (tegenvaller van 15 miljoen euro in 2026 tot 19 miljoen euro voor 2031) geactualiseerd.
ii) Daarnaast wordt de lopende EU-begroting voor 2026 aangepast. Een toename van het Europese uitgavenniveau en hogere dan geraamde boete-inkomsten leiden per saldo tot lagere geraamde Nederlandse bni-afdracht van 2 miljoen euro.
Actualisatie bni-korting
Nederland en enkele andere lidstaten krijgen een korting op de bni-afdracht aan de Europese begroting. Deze cijfers worden jaarlijks geüpdatete door de Europese Commissie op basis van de meest recente deflator voor het bbp. De actualisatie leidt in 2027 en 2028 tot meevallers (respectievelijk 24 en 8 miljoen euro) en in latere jaren tot tegenvallers (34 miljoen in 2029 oplopend naar 120 miljoen euro in 2031) ten opzichte van de huidige raming.
Jaarbegroting 2027 en technische aanpassing
De voorgestelde Europese jaarbegroting 2027 en de technische aanpassing geven inzicht in de aanpassing van het betalingenplafond en de inzet van de speciale instrumenten voor 2027. Dit leidt, exclusief het effect van de actualisatie van de kortingscijfers, per saldo tot een tegenvaller van 152 miljoen euro in 2027.
Rentekosten Next Generation EU
De rentekosten voor NGEU vanaf de nieuwe MFK-periode (2028-2034) lopen mee in de Nederlandse raming en zijn gestegen. Deze stijging van de rentekosten leidt tot een structurele tegenvaller van 64 miljoen euro in 2028 aflopend naar 38 miljoen euro in 2031. Het betalingenprofiel rekening houdt met een afnemend aandeel uitstaande leningen, hierdoor loopt de tegenvaller af.
Kasschuiven
Huisvesting
Het huisvestingsbudget wordt middels een kasschuif (6 miljoen euro) in een realistisch ritme geplaatst.
Amendement Dassen en Piri
Dit betreft de verwerking van het amendement Dassen en Piri (36915-V-4) op de BZ-begroting. Hiermee wordt 3 miljoen euro van het MATRA-budget in 2029 naar 2026 geschoven om het MATRA-budget in 2026 te verhogen.
Accountability
Middels deze kasschuif wordt een deel van de beschikbare middelen voor accountability in Oekraïne (2,7 miljoen euro) van 2026 naar 2027 geschoven, omdat de meerjarige projecten in dat jaar een hogere liquiditeitsbehoefte hebben.
Nota van Wijziging 1e supp
Een deel van het budget in 2026 voor de Europese Vredesfaciliteit (116 miljoen euro), het Agressietribunaal (26 miljoen euro) en VN-crisisbeheersingsoperaties (10 miljoen euro) wordt in het juiste kasritme gezet, conform de Kamerbrief inzake de BHOS-begroting 2026 (36800, nr. 73).
EU-voorzitterschap 2029
De meeste uitgaven voor het EU-voorzitterschap zullen in 2029 plaatsvinden terwijl de ontvangsten over meerdere jaren binnenkomen. Middels deze kasschuif worden de middelen voor het EU voorzitterschap in 2029 in het juiste kasritme gezet.
Overboekingen met andere begrotingen
Niet-militaire Oekrainesteun
Een deel van de niet-militaire Oekraïnesteun in 2026 en daarnaast 2027-2029 zal verlopen via de BZ-begroting en wordt overgeheveld vanaf de BHOS-begroting. Dit betreft cumulatief 35 miljoen euro in deze periode voor humanitaire ontmijning en 23 miljoen euro voor de inzet op democratie, rechtsstaat en cultureel erfgoed.
Aanvulling Civiele Missie Pool (CMP)
Nederland levert een bijdrage aan civiele missies georganiseerd door de EU, VN, NAVO, OVSE en aan de inzet op het gebied van Veiligheid en Rechtsorde door andere internationale organisaties. Een deel van die bijdrage is een bestand van civiele experts, het CMP. Deze pool is in de jaren 2000 opgezet om snel deskundigen te leveren voor crisisbeheersing, stabilisatie en wederopbouw. Het CMP wordt deels gefinancierd door Defensie. Defensie vult het CMP budget aan met 2 miljoen euro in 2027 tot 2029.
CA-middelen Ontwikkelingssamenwerking
Vanuit de Coalitieakkoordmiddelen voor ontwikkelingssamenwerking worden uitgaven gedaan ten behoeve van het MATRA, Shiraka en Mensenrechtenfonds.
Europees ontwikkelingsfonds
De afdrachten aan het Europees ontwikkelingsfonds zijn naar beneden bijgesteld met 19 miljoen euro in 2027 door een nieuwe raming vanuit de Europese Unie. De ODA-middelen die vrijkomen zijn teruggeboekt naar de begroting van Buitenlandse Handel en Ontwikkelingssamenwerking.
Opvolging excuses slavernijverleden Suriname
In 2024 is de Kamer geïnformeerd over het voorstel voor de verdere uitwerking van de Regeling voor Maatschappelijke Initiatieven en de Beleidsintensiveringen uit de kabinetsreactie op het rapport «Ketenen van het Verleden». Deze overboeking van BZK naar BZ betreft de resterende middelen die BZ nog zou ontvangen (ca. 55 miljoen euro) uit deze regeling, ten behoeve van de opvolging van de excuses voor het slavernijverleden.
Ten behoeve van het Europees Voorzitterschap 2029 worden middelen toegevoegd aan de JenV begroting ten behoeve van de veiligheidskosten van de organisatie. Het betreft een overboeking van cumulatief 14 miljoen in de periode 2027-2031.
Voor de centrale organisatie van het Europees Voorzitterschap 2029 ontvangt BZ bijdragen van andere departementen.
Prijsreservering EU-afdrachten
Dit betreft een overboeking van de prijsoploop van EU-afdrachten en invoerrechten naar het begrotingshoofdstuk 80 Prijsbijstelling. Er is besloten om de prijsoploop voortaan separaat te presenteren omdat daardoor het verloop van de EU-afdrachten beter inzichtelijk wordt en hiermee de vergelijkbaarheid met andere begrotingen wordt vergroot. Dit betreft alleen een wijziging van presentatiewijze en heeft dus geen effect op de totale omvang van de EU-afdrachten.
Overige overboekingen met andere begrotingen
Dit is een saldo van verschillende kleine overboekingen tussen de BZ-begroting en andere begrotingen. Het gaat onder andere om een mutatie met de BHOS-begroting ten behoeve van het Makandra-programma (1 miljoen euro in 2026 en 2027), een tranche loonbijstellingvan 1 miljoen euro per jaar en middelen die terugkomen van de begroting van Financiën nu de Europese Douane Autoriteit niet naar Nederland komt (ca. 1 miljoen euro per jaar).
Technisch
Technisch
Dit betreft een saldo van technische herschikkingen op de BZ-begroting, die samen budgetneutraal zijn.
Niet kaderrelevant
Actualisatie invoerrechten
Bij de invoerrechten wordt aan de inkomsten- en uitgavenkant van de Rijksbegroting een andere raming gebruikt, respectievelijk de raming van het ministerie van Financiën en de raming van de Europese Commissie. Er wordt drie keer per jaar een actualisatie geboekt op de invoerrechten en de perceptiekostenvergoeding om een onbedoeld effect op het EMU-saldo te voorkomen.
Ontvangsten
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor Buitenlandse Zaken betekent dit dat de niet-belastingontvangsten met 0,9 miljoen euro lager uitkomen in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. De verdeling is conform het coalitieakkoord. Voor Buitenlandse Zaken betekent dit dat de niet-belastingontvangsten met 0,8 miljoen euro lager uitkomen in 2028 en 2029.
Generaal dossier
Perceptiekostenvergoeding
De ontvangsten van de perceptiekostenvergoeding nemen toe oplopend tot 126 miljoen euro in 2031 door de actualisatie van de invoerrechten.
Ook zijn er meerdere nabetalingen voor Traditionele Eigen Middelen (TEM) aan de Europese Unie gedaan, opgeteld 6,6 miljoen euro. Deze middelen zijn na aftrek van perceptiekostenvergoeding van 1,6 miljoen euro overgeheveld vanaf de reservering op de Aanvullende Post naar de BZ-begroting. De 1,6 miljoen euro is het deel van de Traditionele Eigen Middelen (25%) dat Nederland als vergoeding voor het innen van de invoerrechten mag behouden.
Buitenlandse Handel en Ontwikkelingssamenwerking
XVII BUITENLANDSE HANDEL EN ONTWIKKELINGSSAMENWERKING: UITGAVEN
De resterende 18 miljoen euro uit het steunpakket van 2026 heeft een bestemming gekregen. 13 miljoen euro wordt via de BHOS ingezet voor energiesteun via het Ukraine Energy Support Fund (UESF) en via de EBRD.
Herstel steun UNRWA
Zoals aangekondigd in de Kamerbrief van 30 maart jl. (Kamerstuk 26150, nr. 243) wordt de bijdrage aan UNRWA hersteld naar 19 miljoen euro per jaar.
Intensivering ontwikkelingssamenwerking
Er wordt incidenteel geïntensiveerd in ontwikkelingssamenwerking. Dit bedraagt cumulatief 1,1 miljard euro voor de jaren 2027 tot en met 2029. Met de middelen wordt er o.a. geïntensiveerd op humanitaire hulp (167 miljoen euro), klimaat (167 miljoen euro), en veiligheid en democratische rechtsorde (146 miljoen euro). Ook wordt er vanuit deze middelen 327 miljoen euro extra beschikbaar gesteld voor niet-militaire steun aan Oekraïne.
Vanaf de Aanvullende Post (AP) worden de gereserveerde middelen voor niet-militaire Oekraïnesteun voor 2027 tot en met 2029 overgeheveld naar de BHOS-begroting. Een deel van het budget blijft gereserveerd, zodat er in latere jaren nog ingespeeld kan worden op onvoorziene noden. De herverdelingen leiden op begrotingsniveau niet tot wijzigingen. Nederland zet de steun voor Oekraïne onverminderd door, waarbij net als in vorige jaren de inzet op niet-militaire steun met name ziet op energieherstel en wederopbouw.
Vanaf de Aanvullende Post (AP) worden de gereserveerde middelen voor ontwikkelingssamenwerking overgeheveld naar de BHOS-begroting. Hiermee samenhangend wordt er binnen de begroting budgetten geherschikt. De intensiveringen zien structureel o.a. op klimaat, maatschappenlijk middenveld en humanitaire hulp.
Overheveling CA-intensiveringen m.b.t. Nota van Wijziging 1e supp.
Vanaf de Aanvullende Post (AP) wordt een deel van de gereserveerde coalitieakkoord middelen voor ontwikkelingssamenwerking in 2031 en voor niet-militaire steun in 2028 en 2029 overgeheveld naar de BHOS-begroting, zoals verwerkt in de Nota van Wijziging.
Ombuigingen
Verlagen budget programma's
De intensivering op UNRWA wordt gedekt door een budgetvermindering voor noodhulpprogramma's en het wereldvoedselprogramma.
Dit betreft de herverdeling van de middelen voor niet-militaire Oekraïnesteun in 2026 binnen artikel 5.3, zodat het op de juiste artikelonderdelen wordt verantwoord.
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het Coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor BHOS betekent dit een ombuiging van 0,9 miljoen euro in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het Coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor BHOS betekent dit een ombuiging van 1 miljoen euro in 2028 en 2029.
Kasschuiven
Kasschuiven m.b.t. Nota van Wijziging 1e supp.
Middels deze kasschuiven worden de overgehevelde Coalitieakkoord middelen naar 2026 geschoven. Hiermee wordt de begroting van 2026 incidenteel opgehoogd met 328 miljoen euro. Conform de Nota van Wijziging en Kamerbrief inzake de BHOS-begroting 2026 (Kamerstuk 36800, nr. 73), worden deze middelen ingezet ten behoeve van noodhulp, opvang in de regio, mondiale gezondheid, en wederopbouw Syrië, en wordt er 178 miljoen euro versneld beschikbaar gesteld voor niet-militaire Oekraïne steun.
Overboekingen met andere begrotingen
Bijdrage IenW voor meerjarige contributie aan UNEP 2026-2029
Vanuit de begroting van Infrastructuur en Waterstaat (IenW) wordt er bijgedragen aan het UN Environment Programma (UNEP) voor 2026 t/m 2029.
Niet-militaire Oekraïnesteun via de BZ-begroting
Een deel van het niet-militaire steunpakket in 2027 tot en met 2029 wordt ingezet via de BZ-begroting. Dit betreft jaarlijks 18 miljoen euro en de inzet is gericht op humanitaire ontmijning (10 miljoen euro), cultureel erfgoed en democratie en rechtsstaat (8 miljoen euro). Ook wordt er vanuit de resterende vrije ruimte in het steunpakket voor 2026 5 miljoen euro overgeheveld naar de BZ-begroting voor humanitaire ontmijning.
Niet-militiare Oekraïnesteun via de FIN-begroting (verwerking Nota van Wijziging 1e supp.)
De versneld beschikbaar gestelde Oekraïnesteun in 2026 wordt via verschillende kanalen verleend. 60 miljoen euro wordt overgeheveld naar de begroting van Financiën (FIN), van waaruit zoals gebruikelijk de steun via de Wereldbank en de Europese Investeringsbank (EIB) wordt bekostigd. 45 miljoen euro verloopt via het «Special Program for Ukraine and Moldova Recovery» (SPUR) van de Wereldbank en 15 miljoen euro via het «EU4U» initiatief van de EIB.
Bijstelling Europees Ontwikkelingsfonds
Als gevolg van een nieuwe raming zijn de afdrachten aan het Europees Ontwikkelingsfonds naar beneden bijgesteld. Deze middelen zijn deel van het ODA-budget, daarom vloeien deze vrije middelen op de begroting van Buitenlandse Zaken (BZ) terug naar het ODA-verdeelartikel op de BHOS-begroting.
Intensivering ontwikkelingssamenwerking via de BZ-begroting
Structureel 10 miljoen euro van de intensivering voor ontwikkelingssamenwerking wordt overgeheveld naar de BZ-begroting. Daar zal het volgens ODA-richtlijnen worden ingezet via het Mensenrechtenfonds (20 miljoen euro tussen 2027 en 2030), Shiraka (structureel 6 miljoen euro) en MATRA (structureel 4 miljoen euro).
Overboeking Europees Voorzitterschap 2029
Ten behoeve van het Europees Voorzitterschap 2029 worden middelen toegevoegd aan de begrotingen van Buitenlandse Zaken (BZ) en Justitie en Veiligheid (JenV). Dit is een bijdrage aan de BZ-begroting van cumulatief 10 miljoen in de periode 2027-2031.
Overige overboekingen met andere begrotingen
Dit betreft een saldo van enkele overboekingen, waaronder een overboeking van structureel 1,9 miljoen euro naar de begroting van Onderwijs, Cultuur en Wetenschap (OCW) voor LPO over ODA-budgetten op de OCW-begroting. Daarnaast vindt er overboeking plaats met de BZ-begroting om het ritme aan te passen van het ODA-deel van het Makandra programma. Verder wordt er in 2026 vanuit de EZ-begroting in totaal 1,3 miljoen euro overgeheveld; hiertoe behoort voornamelijk een bijdrage aan het Corporate Sustainability Due Diligence Directie (CSDDD) en aan onderzoek naar kritieke grondstoffen door TNO.
Technisch
Technisch
Dit betreft een saldo van technische herschikkingen op de BHOS-begroting, die samen budgetneutraal zijn.
Ontvangsten
Er vinden geen ontvangsten mutaties plaats.
Justitie en Veiligheid (inclusief Asiel en Migratie)
Justitie en Veiligheid
VI JUSTITIE EN VEILIGHEID: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
19.132
19.477
19.424
19.488
19.224
19.146
Intensiveringen
340
479
570
667
667
(Nationale) veiligheid
275
367
458
550
550
Dienst Justitiële Inrichtingen (DJI)
45
60
60
60
60
Pilot crisisteam kindveiligheid
5
5
5
Rechtsstaat
15
35
35
45
45
Weerbaarheid: Luchtbeveiliging
12
12
12
12
Ombuigingen
‒ 12
‒ 12
‒ 12
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 12
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
‒ 12
‒ 12
Kasschuiven
‒ 272
0
101
95
14
62
Kasschuif middelen vervanging luchtalarm
‒ 9
‒ 10
19
Kasschuif amendement Coenradie extra capaciteit Dienst Justitiële Inrichtingen (DJI)
‒ 10
10
Kasschuif middelen Programma Vernieuwing Missie Kritische Communicatie
Overboeking doorontwikkeling landelijk coördinatiecentrum Bewaken en Beveiligen
‒ 5
‒ 5
‒ 5
‒ 5
‒ 5
‒ 5
Middelen voor Raad voor de rechtspraak
23
19
16
18
18
Overboeking Europees Voorzitterschap 2029
10
10
10
10
10
Overige overboekingen met andere begrotingen
48
17
‒ 2
‒ 6
‒ 2
‒ 2
Loonbijstelling
12
12
12
12
12
12
Loonbijstelling
12
12
12
12
12
12
Technisch
273
32
30
28
28
28
Technisch
273
32
30
28
28
28
Stand Miljoenennota
19.181
19.902
20.051
20.192
19.960
19.918
VI JUSTITIE EN VEILIGHEID: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
1.518
1.593
1.616
1.640
1.662
1.685
Ombuigingen
0
0
0
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
0
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
0
0
Technisch
273
0
6
6
6
6
Technisch
273
0
6
6
6
6
Stand Miljoenennota
1.791
1.593
1.622
1.646
1.668
1.691
Uitgaven
Intensiveringen
(Nationale) veiligheid
Bij het coalitieakkoord is voor de aanpak van de problematiek en versterking van de (nationale) veiligheid oplopend 600 miljoen euro structureel beschikbaar gesteld. Hiervan wordt 550 miljoen euro structureel overgeheveld van de Aanvullende Post naar de begroting van Justitie en Veiligheid. Deze middelen worden onder andere gezet voor de financiële opgave en ambities bij de politie (meer agenten in de wijk en aanpak van online criminaliteit), de ICT-problematiek bij het Openbaar Ministerie, de Nationaal Coördinator Terrorismebestrijding en Veiligheid (NCTV), de aanpak van femicide en overig veiligheidsbeleid.
Dienst Justitiële Inrichtingen (DJI)
Bij het coalitieakkoord zijn middelen beschikbaar gesteld voor DJI voor het beschikbaar houden van celcapaciteit. Bij Voorjaarsnota 2026 is 40 miljoen euro structureel overgeheveld. De resterende 60 miljoen euro structureel is op de Aanvullende Post gereserveerd, in afwachting van een nadere uitwerking van de plannen. Met het meerjarige actieplan gevangeniswezen (Kamerstuk 24 587, nr. 1134) is hier invulling aan gegeven. Daarom wordt nu ook de resterende reeks overgeheveld naar de begroting van Justitie en Veiligheid.
Pilot crisisteam kindveiligheid
Voor een driejarige pilot met een crisisteam kindveiligheid wordt 5 miljoen euro beschikbaar gesteld in 2027, 2028 en 2029.
Rechtsstaat
Bij het coalitieakkoord zijn middelen beschikbaar gesteld voor het versterken van de democratische rechtsstaat. Het gaat om middelen voor een kantoortoeslag binnen de sociale advocatuur, een impuls voor sociaal raadslieden en een gerichte verlaging van de griffierechten. In totaal wordt 45 miljoen euro structureel beschikbaar gesteld. Deze maatregelen zijn gericht op het vergroten van de toegang tot het recht.
Weerbaarheid: Luchtbeveiliging
Van 2028 tot en met 2035 wordt jaarlijks 12 miljoen euro beschikbaar gesteld voor luchtbeveiliging.
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor Justitie en Veiligheid betekent dit een ombuiging van 12,4 miljoen euro in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor Justitie en Veiligheid betekent dit een ombuiging van 12,3 miljoen euro in 2028 en 12,3 miljoen euro in 2029.
Kasschuiven
Kasschuif middelen vervanging luchtalarm
Voor de vervanging van het luchtalarm en het ontwikkelen van een civiel-militaire waarschuwingsketen worden middelen beschikbaar gesteld. Een gedeelte van de dekking van deze middelen komt vanuit bij Voorjaarsnota 2026 gereserveerde middelen op de JenV-begroting en worden met een kasschuif in een realistischer kasritme geplaatst. Daarnaast doet Defensie een bijdrage.
Kasschuif amendement Coenradie extra capaciteit Dienst Justitiële Inrichtingen (DJI)
Via het amendement Coenradie is voor het gevangeniswezen 10 miljoen euro in 2026 en 50 miljoen euro structureel vanaf 2027 beschikbaar gesteld om extra capaciteit bij DJI te creëren. Via een kasschuif worden de middelen in een realistischer kasritme geplaatst.
Kasschuif middelen Programma Vernieuwing Missie Kritische Communicatie
Vertraging op het Programma Vernieuwing Missie Kritische Communicatie (VMX) heeft geleid tot een nieuwe aanpak. Met deze kasschuif worden de middelen in een realistischer kasritme geplaatst.
Overige kasschuiven
Op de begroting van JenV worden verschillende kasschuiven verwerkt om middelen in het juiste bestedingsritme te plaatsen. In totaal wordt 272 miljoen euro aan budget doorgeschoven van eerdere naar latere jaren. Een voorbeeld hiervan is het verschuiven van middelen voor de Extra Beveiligde Zittingslocatie Lelystad en het Justitieel Complex Vlissingen.
Voor de financiering van persoonsbeveiliging in hoog-risico gebieden in het buitenland worden middelen overgeheveld naar het ministerie van Defensie. Dit betreft circa 4,9 miljoen euro structureel vanaf 2026.
Overboeking doorontwikkeling landelijk coördinatiecentrum Bewaken en Beveiligen
Voor het doorontwikkelen van het domein Bewaken en Beveiligen wordt circa 5,4 miljoen euro structureel voor het opzetten van een landelijk coördinatiecentrum naar het ministerie van Defensie overgeheveld.
Middelen voor Raad voor de rechtspraak
Voor de Raad voor de rechtspraak wordt vanaf 2027 18 miljoen euro overgeboekt van AenM naar JenV. Naar verwachting nemen de werkzaamheden voor de Raad voor de rechtspraak toe, onder andere als gevolg van het Europese Asiel- en Migratiepact.
Overboeking Europees Voorzitterschap 2029
Voor het Europees Voorzitterschap 2029 worden middelen overgeboekt naar de begrotingen van Buitenlandse Zaken (BZ) en JenV. JenV doet een bijdrage aan BZ en ontvangt van andere departementen middelen voor de veiligheidskosten.
Overige overboekingen met andere begrotingen
Dit betreft het saldo aan overige overboekingen. Zo wordt onder andere circa 2 miljoen euro structureel naar het ministerie van Financiën overgeheveld voor de implementatie van de Europese confiscatierichtlijn. Daarnaast ontvangt JenV een bijdrage van circa 4,5 miljoen euro structureel vanuit het ministerie van Economische Zaken voor de maritieme politie en het Openbaar Ministerie.
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van Justitie en Veiligheid.
Technisch
Dit betreft een totaal van meerdere beperkte desalderingen en daarnaast enkele technische mutaties die per saldo op nul sluiten. Daarnaast is sprake van een overheveling van het apparaat van het voormalige ministerie van AenM naar de JenV-begroting.
Ontvangsten
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor Justitie en Veiligheid betekent dit dat de niet-belastingontvangsten met 143 duizend euro lager uitkomen in 2031 (vanwege afronding staat dit bedrag in de tabel op nul).
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. De verdeling is conform het coalitieakkoord. Voor Justitie en Veiligheid betekent dit dat de niet-belastingontvangsten met 138 duizend euro in 2028 en 140 duizend euro in 2029 lager uitkomen (vanwege afronding staat dit bedrag in de tabel op nul).
Technisch
Dit betreft een totaal van meerdere beperkte desalderingen en daarnaast enkele technische mutaties die per saldo op nul sluiten.
Asiel en Migratie
XX ASIEL EN MIGRATIE: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
8.561
8.207
6.183
4.977
4.647
4.646
Meevallers
‒ 230
Afrekening Nidos 2025
‒ 41
Realisatie Nidos
‒ 55
Vrijvallen middelen artikel 92 (nominaal nog onverdeeld)
‒ 134
Tegenvallers
230
Dwangsommen Immigratie- en Naturalisatiedienst (IND)
106
Regelingen voor opvang statushouders door gemeenten
Overboeking bijdrage gemeentefonds voor uitvoering spreidingswet
‒ 15
Middelen voor Raad voor de rechtspraak
‒ 23
‒ 19
‒ 16
‒ 18
‒ 18
Overboeking Europees Voorzitterschap 2029
‒ 1
‒ 1
‒ 1
‒ 1
‒ 1
Overige overboekingen met andere begrotingen
‒ 26
10
‒ 2
‒ 2
‒ 2
‒ 2
Loonbijstelling
3
2
2
2
2
2
Loonbijstelling
3
2
2
2
2
2
Technisch
93
‒ 32
‒ 24
‒ 22
‒ 22
‒ 22
Technisch
93
‒ 32
‒ 24
‒ 22
‒ 22
‒ 22
Stand Miljoenennota
8.515
8.198
6.908
6.411
4.830
4.585
XX ASIEL EN MIGRATIE: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
14
14
14
14
14
14
Ombuigingen
0
0
0
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
0
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
0
0
Technisch
93
Technisch
93
Stand Miljoenennota
107
14
14
14
14
14
Uitgaven
Meevallers
Afrekening Nidos 2025
Doordat Nidos in 2025 minder kleinschalige opvangplekken heeft gerealiseerd dan geraamd, leidt dit tot een meevaller van 41 miljoen euro. De afrekening tussen AenM en Nidos vindt plaats in 2026.
Realisatie Nidos
In 2026 wordt een lagere realisatie van kleinschalige opvangplekken verwacht. Dit leidt tot een meevaller van 55 miljoen euro in 2026 bij het Nidos.
Vrijvallen middelen artikel 92 (nominaal nog onverdeeld)
De loon- en prijsbijstelling van Nidos en het Centraal Orgaan opvang Asielzoekers (COA) over 2026 vallen vrij op artikel 92 (nominaal nog onverdeeld).
Tegenvallers
Dwangsommen Immigratie- en Naturalisatiedienst (IND)
Door de oplopende voorraden en wachttijden van asielaanvragen is sprake van hogere kosten voor dwangsommen. Met deze mutatie wordt 106 miljoen euro toegevoegd aan de voorziening voor dwangsommen bij de IND.
Regelingen voor opvang statushouders door gemeenten
Via de Bekostigingsregeling huisvesting vergunninghouders in doorstroomlocaties en de Decentralisatie Uitkering Tijdelijk Onderdak worden gemeenten ondersteund om statushouders uit het COA te laten doorstromen naar huisvesting. Voor deze regelingen is 65 miljoen euro geraamd in 2026.
Uit de jaarrekening van het COA over 2025 blijkt dat het COA circa 59 miljoen euro meer opvangkosten heeft gemaakt dan in de begroting voor 2025 was geraamd. De afrekening tussen AenM en het COA vindt plaats in 2026.
Intensiveringen
Middelen voorbereidingskosten langetermijnbeleid
Vanaf de Aanvullende Post wordt voor de voorbereiding van het langetermijnbeleid van ontheemden uit Oekraïne in 2026 circa 4 miljoen euro overgeheveld.
Dienst Terugkeer en Vertrek (DTenV)
In 2027 wordt 6 miljoen euro beschikbaar gesteld voor de Dienst Terugkeer en Vertrek (DTenV). Naar verwachting nemen de werkzaamheden voor DTenV toe, onder andere als gevolg van het Europese Asiel- en Migratiepact.
Migratiepartnerschappen
Vanaf 2029 wordt structureel 6 miljoen euro beschikbaar gesteld voor internationale partnerschappen. Dit budget wordt ingezet voor het bevorderen van terugkeer en het tegengaan van irreguliere migratie.
Opvang ontheemde Oekraïners
Per 1 juli jl. is de doelgroepflexibele regeling (DFR) in werking getreden. Onder deze regeling kunnen gemeenten tot en met 4 maart 2030 de opvang van Oekraïense ontheemden organiseren. Voor de uitvoering van deze regeling wordt een deel van de bij Voorjaarsnota 2026 gereserveerde middelen voor het langetermijnbeleid op de Aanvullende Post overgeheveld naar de begroting van AenM.
Verscherpt-toezichtlocaties asiel
Vanaf 2027 wordt structureel 6 miljoen euro beschikbaar gesteld voor de uitbreiding van verscherpt-toezichtlocaties voor overlastgevende asielzoekers. Het betreft budget voor structureel 45 plekken.
Vreemdelingenbewaring
In 2027 wordt 19,5 miljoen euro beschikbaar gesteld aan Dienst Justitiële Inrichtingen voor vreemdelingenbewaring. Naar verwachting neemt het aantal benodigde plaatsen toe, onder andere als gevolg van het Europese Asiel- en Migratiepact. Dit bedrag is bestemd voor de exploitatie van 90 plaatsen in het Justitieel Complex Schiphol.
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor de begroting van Asiel en Migratie betekent dit een ombuiging van 16,2 miljoen euro in 2031.
Middelen asielwetgeving op artikel 92 (nominaal nog onverdeeld)
Op artikel 92 (nominaal nog onverdeeld) staan middelen gereserveerd voor de uitvoering van de asielwetgeving. In 2027 wordt hiervan 19,5 miljoen euro ingezet voor vreemdelingenbewaring.
Opheffen van Dienst Identificatie en Screening Asielzoekers (DISA)
De IND neemt per 12 juni 2026 de taken van DISA over. Dit hangt samen met de nieuwe regels rondom het Europese Asiel- en Migratiepact. Door het afbouwen van DISA vallen structureel middelen vrij die worden ingezet voor verscherpt-toezichtlocaties en migratiepartnerschappen.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor de begroting van Asiel en Migratie betekent dit een ombuiging van 16,4 miljoen euro in 2028 en 16,4 miljoen euro in 2029.
Kasschuiven
Kasschuif opvangbudget Oekraïne
Geraamde middelen voor de opvang van ontheemden uit Oekraïne worden uit 2026 naar 2027 en 2029 geschoven om gemeenten te ondersteunen bij het beschikbaar stellen van nieuwe opvangplekken
Kasschuif solidariteitsmechanisme
De middelen bestemd voor het solidariteitsmechanisme worden in het juiste kasritme geplaatst.
In het coalitieakkoord is 5 miljoen euro structureel beschikbaar gesteld om het aantal meedoenbalies uit te breiden. Meedoenbalies begeleiden COA-bewoners, zowel asielzoekers als statushouders, naar activiteiten, taallessen en (vrijwilligers)werk. Bij Voorjaarsnota 2026 zijn deze middelen gereserveerd op de begroting van AenM. Met deze mutatie worden de middelen overgeboekt naar de begroting van SZW.
Overboeking bijdrage gemeentefonds voor uitvoering spreidingswet
Gemeenten hebben met de Spreidingswet een wettelijke taak in de opvang van asielzoekers. Zij krijgen hiervoor compensatie vanuit het gemeentefonds. Het gaat om een overboeking naar het Gemeentefonds van 15 miljoen euro in 2026.
Middelen voor Raad voor de rechtspraak
Vanaf 2027 wordt 18 miljoen euro beschikbaar gesteld voor de Raad voor de rechtspraak. Naar verwachting nemen de werkzaamheden voor de Raad voor de rechtspraak toe, onder andere als gevolg van het Europese Asiel- en Migratiepact.
Overboeking Europees Voorzitterschap 2029
Voor het Europees Voorzitterschap 2029 worden middelen toegevoegd aan de begrotingen van BZ en JenV. Hiervoor wordt ook vanuit de AenM-begroting een bijdrage voor de periode 2027-2031 gedaan.
Overige overboekingen met andere begrotingen
Dit betreft het saldo aan overige overboekingen. Zo worden onder andere middelen vanuit het provinciefonds overgeheveld naar de Provinciale Regietafels t.b.v. de Spreidingswet. Dit betreft een eenmalig bedrag van 12,8 miljoen euro in 2026.
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van Asiel en Migratie.
Technisch
Dit betreft een totaal van meerdere beperkte desalderingen en daarnaast enkele technische mutaties die per saldo op nul sluiten. Daarnaast is sprake van een overheveling van het apparaat van het voormalige ministerie van AenM naar de JenV-begroting.
Ontvangsten
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor de begroting van Asiel en Migratie betekent dit dat de niet-belastingontvangsten met 29 duizend euro lager uitkomen in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. De verdeling is conform het coalitieakkoord. Voor de begroting van Asiel en Migratie betekent dit dat de niet-belastingontvangsten met 29 duizend euro in 2028 en 29 duizend euro in 2029 lager uitkomen.
Technisch
Dit betreft een totaal van meerdere beperkte desalderingen en daarnaast enkele technische mutaties die per saldo op nul sluiten.
Binnenlandse Zaken en Koninkrijksrelaties (inclusief Volkshuisvesting en Ruimtelijke Ordening, Staten-Generaal, Hoge Colleges van Staat en BES-fonds)
Binnenlandse Zaken en Koninkrijksrelaties
VII BINNENLANDSE ZAKEN EN KONINKRIJKSRELATIES: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
5.115
4.812
4.217
3.386
2.854
2.558
Intensiveringen
0
80
68
87
108
120
AP-overheveling Slagvaardige overheid
0
0
0
0
AP-overheveling Gemeenschapsfonds
30
AP-overheveling Nationale veiligheid
25
33
42
50
50
AP-overhevelingen Rechtsstaat
5
10
5
10
10
Maatschappelijke weerbaarheid
20
25
40
48
60
Ombuigingen
‒ 10
‒ 10
‒ 10
Aanvullende taakstelling Rijk
‒ 10
Versnellen slagvaardige overheid
‒ 10
‒ 10
Kasschuiven
‒ 85
‒ 90
‒ 64
74
73
92
Groningen
‒ 88
‒ 92
‒ 45
70
68
88
Overige kasschuiven
3
2
‒ 19
5
5
4
Overboekingen met andere begrotingen
8
44
71
74
71
73
Doorverdeling LPO VRO naar BZK
5
9
5
3
2
1
Europees voorzitterschap 2029
‒ 4
‒ 4
‒ 4
‒ 4
‒ 4
Opvolging excuses slavernijverleden
‒ 45
‒ 9
‒ 2
Overboekingen centraal apparaatsartikel VRO
73
70
67
65
65
Overheveling Programma WaU
8
7
7
7
7
Overige overboekingen met andere begrotingen
3
4
2
2
1
4
Loonbijstelling
3
3
3
3
3
3
Loonbijstelling
3
3
3
3
3
3
Technisch
26
‒ 38
‒ 35
‒ 55
‒ 54
‒ 51
Overige desalderingen
14
1
1
1
1
1
Desaldering HRM-advies en P-ondersteuning
12
Desaldering Immateriële schade Groningen
19
20
Herverkaveling digitalisering
‒ 58
‒ 56
‒ 56
‒ 55
‒ 52
Overig technisch
0
0
0
0
0
0
Stand Miljoenennota
5.066
4.811
4.250
3.560
3.056
2.786
VII BINNENLANDSE ZAKEN EN KONINKRIJKSRELATIES: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
1.858
1.653
1.707
1.307
963
605
Kasschuiven
‒ 1
‒ 58
‒ 88
‒ 49
62
134
Groningen
‒ 1
‒ 58
‒ 88
‒ 49
62
134
Overboekingen met andere begrotingen
‒ 1
‒ 1
‒ 1
‒ 1
‒ 1
Ontvangsten TlokB
‒ 1
‒ 1
‒ 1
‒ 1
‒ 1
Technisch
26
20
21
1
1
1
Overige desalderingen
14
1
1
1
1
1
Desaldering HRM-advies en P-ondersteuning
12
Aanvullende taakstelling Rijk
0
Desaldering Immateriële schade Groningen
19
20
Versnellen slagvaardige overheid
0
0
Stand Miljoenennota
1.883
1.615
1.640
1.258
1.025
739
Uitgaven
Intensiveringen
AP-overheveling Slagvaardige overheid
Er wordt incidenteel 366 duizend euro in 2026, oplopend tot 373 duizend euro in 2029 vanaf de Aanvullende Post (AP) overgeheveld naar de BZK-begroting voor de Taskforce Slagvaardige Overheid. Deze middelen dragen bij aan het programma en bijbehorende Taskforce Slagvaardige Overheid en worden overgeboekt vanaf de AP vanuit resterende middelen voor Werk aan Uitvoering die nog beschikbaar waren op de AP en niet meer tot besteding komen.
AP-overheveling Gemeenschapsfonds
Er wordt incidenteel 30 miljoen euro in 2027 vanaf de Aanvullende Post overgeheveld naar de BZK-begroting voor het Gemeenschapsfonds die het kabinet heeft aangekondigd in het coalitieakkoord. Dit betreft middelen voor het realiseren, behouden en toekomstbestendig maken van ontmoetingsplekken voor sociale cohesie en het versterken van gemeenschapskracht. De resterende middelen voor 2028 tot en met 2031 voor het Gemeenschapsfonds uit het coalitieakkoord blijven op de AP.
AP-overheveling Nationale veiligheid
Er wordt 25 miljoen euro in 2027, oplopend tot 50 miljoen euro vanaf 2030, vanaf de Aanvullende Post overgeheveld naar de BZK-begroting voor het uitvoeren van maatregelen die het kabinet heeft aangekondigd voor de versterking van de (nationale) veiligheid. Dit betreft middelen voor de AIVD. Hiervan wordt een gedeelte, 275 duizend euro in 2028 oplopend tot 550 duizend euro in 2031, overgeboekt naar de begroting van Algemene Zaken ten behoeve van de toezichthouders op de inlichtingen- en veiligheidsdiensten TIB/CTIVD.
AP-overhevelingen Rechtsstaat
Er worden middelen vanaf de Aanvullende Post overgeheveld naar de BZK-begroting voor de maatregelen die het kabinet heeft aangekondigd in het coalitieakkoord voor het versterken van de democratische rechtsstaat. Dit betreft middelen voor het opzetten van een lobbyregister en het institutionaliseren van burgerberaden (5 miljoen euro structureel vanaf 2030), ProDemos (5 miljoen euro structureel vanaf 2027), en een pilot versteviging aanpak desinformatie (5 miljoen euro wordt incidenteel overgeheveld voor 2028 en middels een kasschuif vooruitgeschoven naar 2027). Voor ProDemos betreft het middelen voor de continuering van de huidige activiteiten, continuering van de versterking van de inzet in de regio, en de inzet van ervaringsdeskundigen met de democratische rechtsstaat.
Maatschappelijke weerbaarheid
Het kabinet maakt 20 miljoen euro in 2027 oplopend tot 70 miljoen euro jaarlijks in 2032 tot en met 2035 beschikbaar voor maatschappelijke weerbaarheid bij medeoverheden.
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor BZK betekent dit een ombuiging van circa 9 miljoen euro in 2031.
Versnellen slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor BZK betekent dit een ombuiging van circa 10 miljoen euro in 2028 en circa 10 miljoen euro in 2029.
Kasschuiven
Groningen
Er hebben een aantal kasschuiven op het Groningendossier plaatsgevonden naar aanleiding van de diepteanalyse 2026 van de Nationaal Coördinator Groningen (NCG). Uit de jaren 2026 tot en met 2028 schuift budget naar de jaren 2029 tot en met 2031. De versterking wordt volgens de laatste diepteanalyse nog steeds uiterlijk in 2032 afgerond.
Overige kasschuiven
Er vinden diverse kasschuiven plaats, onder andere om de middelen voor wetsontwikkeling bij de directie CZW, voor O&P Rijk en voor generieke Woo-voorziening in het juiste kasritme te zetten.
Overboekingen met andere begrotingen
Doorverdeling LPO VRO naar BZK
Dit betreft een overboeking van in totaal 5 miljoen euro in 2026, aflopend tot 1 miljoen euro structureel in 2031, van de begroting van Volkshuisvesting en Ruimtelijke Ordening (VRO) naar de begroting van BZK. Dit betreft de doorverdeling van de bijstelling voor de loon- en prijsontwikkeling (LPO tranche) 2026.
Europees voorzitterschap 2029
Ten behoeve van het Europees voorzitterschap 2029 worden middelen toegevoegd aan de begrotingen van BZ en JenV. Het betreft een overboeking van cumulatief 20 miljoen per departement in de periode 2027-2031.
Opvolging excuses Slavernijverleden
Dit betreft een overboeking van cumulatief 55 miljoen euro in de jaren 2027 tot en met 2029 van BZK naar het ministerie van Buitenlandse Zaken (BZ). Na de excuses in 2022 voor het trans-Atlantisch slavernijverleden in Nederland, in het Caribisch deel van het Koninkrijk en in Suriname heeft het toenmalige kabinet 200 miljoen euro hiervoor vrijgemaakt, waarvan 66 miljoen euro voor Suriname. In 2025 is reeds cumulatief 11 miljoen euro overgeheveld naar de BZ-begroting voor de jaren 2025 en 2026. BZ ontvangt nu de resterende budgetten voor Suriname zoals begroot voor de jaren 2027, 2028 en 2029.
Overboekingen centraal apparaatsartikel VRO
Vanwege het opheffen van het ministerie van VRO wordt een groot deel van de middelen op het centrale apparaatsartikel overgeboekt naar het centrale apparaatsartikel van de begroting van het ministerie van BZK. Dit betreft circa 73 miljoen euro in 2027, 70 miljoen euro in 2028, 67 miljoen euro in 2029, 65 miljoen euro in 2030 en eveneens 65 miljoen euro in 2031.
Overheveling Programma Werk aan de Uitvoering
Dit betreft een overboeking van 8 miljoen euro in 2027, aflopend tot 7 miljoen euro van 2028 tot en met 2031, vanaf de begroting van het ministerie van Sociale Zaken en Werkgelegenheid (SZW) naar de begroting van BZK. Dit betreft de overheveling van het Programma Werk aan Uitvoering (WaU). Dit programma loopt tot en met 2031.
Overige overboekingen met andere begrotingen
Dit betreft verschillende overboekingen met andere begrotingen.
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van BZK.
Technisch
Overige desalderingen
Er vindt een aantal desalderingen plaats op de begroting van BZK. Dit leidt tot een aanpassing van de uitgaven- en ontvangstenbudgetten van in totaal 14 miljoen euro in 2026 en 1 miljoen euro structureel.
Desaldering HRM-advies en P-ondersteuning
Dit betreft de bijdrage van 12 miljoen euro van de SSO's en agentschappen ter financiering van de dienstverlening HRM-advies en P-ondersteuning 2026 die door BZK geleverd wordt aan deze onderdelen. De ontvangsten worden gedesaldeerd ter dekking van de uitgaven die BZK maakt voor deze dienstverlening en ondersteuning.
Desaldering Immateriële schade Groningen
Het budget voor immateriële schade (IMS) wordt voor 2026 (19 miljoen euro) en 2027 (20 miljoen euro) omhoog bijgesteld. De implementatie van nieuwe regelingen, zoals de ‘aanvullende vaste vergoeding’, zorgen ervoor dat meer bewoners in aanmerking komen voor de IMS-regeling. Daarnaast zijn de aanvragen voor IMS sinds de beving in Zeerijp fors toegenomen. Hierdoor was het oude budget ontoereikend. Middels een kasschuif wordt deze desaldering in het juiste ritme gezet.
Herverkaveling digitalisering
Dit betreft de overheveling van de middelen digitalisering van de begroting van BZK naar Economische Zaken en Klimaat (EZK). De portefeuilleverdeling die is vastgesteld in het constituerend beraad van het Kabinet Jetten vraagt om een nieuwe verdeling van digitaliseringsbeleid. Op basis van de vastgestelde dossierverdeling dienen de bijbehorende beleidsgelden en apparaatsgelden over te gaan van BZK naar EZK.
Overig technisch
Dit betreft specifieke herschikkingen die per saldo budgetneutraal zijn, waaronder de doorverdeling van de loon- en prijsontwikkeling (LPO) binnen de begroting van Binnenlandse zaken en Koninkrijksrelaties.
Ontvangsten
Kasschuiven
Groningen
Aan de uitgavenkant hebben een aantal kasschuiven op het Groningendossier plaatsgevonden naar aanleiding van de diepteanalyse 2026 van de NCG. Daarom vindt er ook een kasschuif plaats bij de ontvangsten Groningen. Uit de jaren 2026 tot en met 2029 schuift budget naar de jaren 2030 en later. De versterking wordt volgens de laatste diepteanalyse nog steeds uiterlijk in 2032 afgerond.
Overboekingen met andere begrotingen
Ontvangsten TlokB
Op de begroting van BZK staat abusievelijk nog een ontvangstenraming van de Toelatingsorganisatie Kwaliteitsborging Bouw (TloKB). Die wordt met deze boeking overgeheveld naar de begroting van VRO. Het betreft een overboeking van 1 miljoen euro structureel vanaf 2027.
Technisch
Overige desalderingen
Er vindt een aantal desalderingen plaats op de begroting van BZK. Dit leidt tot een aanpassing van de uitgaven- en ontvangstenbudgetten van in totaal 14 miljoen euro in 2026.
Desaldering HRM-advies en P-ondersteuning
Dit betreft de bijdrage van 12 miljoen euro van de SSO's en agentschappen ter financiering van de dienstverlening HRM-advies en P-ondersteuning 2026 die door BZK geleverd wordt aan deze onderdelen. De ontvangsten worden gesaldeerd ter dekking van de uitgaven die BZK maakt voor deze dienstverlening en ondersteuning.
Desaldering Immateriële schade Groningen
Het budget voor immateriële schade wordt voor 2026 (19 miljoen euro) en 2027 (20 miljoen euro) omhoog bijgesteld. De uitgaven voor immateriële schade worden doorbelast aan de NAM. Om die reden worden de ontvangsten voor de jaren 2027 en 2028 omhoog bijgesteld. Middels een kasschuif aan de uitgavenkant wordt deze desaldering in het juiste ritme gezet.
Overig technisch
Dit betreft enkele kleine, technische mutaties aan de ontvangstenkant binnen de begroting van BZK.
Volkshuisvesting en Ruimtelijke Ordening
XXII VOLKSHUISVESTING EN RUIMTELIJKE ORDENING: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
9.219
10.260
9.698
9.493
9.374
8.816
Intensiveringen
115
24
95
1.061
1.039
1.044
Intensivering warmtefonds energieschok 2026
69
13
6
11
11
Intensivering energiefixers energieschok 2026
40
Maatregel 29: Isolatieaanpak Groningen en Noord-Drenthe
6
3
5
Capaciteit medeoverheden
19
19
Grondfaciliteit
90
90
Grootschalige woningbouwgebieden
560
220
70
Innovatie en Opschaling woningbouw (IOP) en beter benutten
31
29
29
Intensivering SVVE energieschok 2026
8
Nationaal Fonds Betaalbare Koopwoningen (NFBK)
25
25
20
Nationaal Programma Leefbaarheid en Veiligheid (NPLV)
135
135
135
Objectsubsidie middenhuur
100
100
100
Realisatiestimulans
0
5
380
Regeling Huisvesting Aandachtsgroepen (RHA)
60
65
65
Stimuleringsregeling Ontmoetingsruimten in Ouderenhuisvesting (SOO)
Via het Nationaal Warmtefonds kunnen alle eigenaar-bewoners van bestaande woningen een lening krijgen om hun woning te verduurzamen, ongeacht het verzamelinkomen. Eigenaar-bewoners met een verzamelinkomen van minder dan 60.000 euro betalen 0% rente op een lening. Het aantal aanvragen is de afgelopen tijd gestegen. Om die reden wordt het fonds in 2026 verhoogd met 180 miljoen euro. Deze intensivering maakt deel uit van het bredere maatregelenpakket Acties Weerbaarheid Energieschok. Er wordt hiervoor o.a. 70 miljoen euro beschikbaar gesteld vanuit het Klimaatfonds en 60 miljoen euro vanuit gereserveerde middelen voor aardgasvrije wijken op de Aanvullende Post. Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
Intensivering energiefixers energieschok 2026
Energiefixers zijn professionals die langsgaan bij huishoudens om kleine- en middelgrote energiebesparende maatregelen te nemen. Te denken valt aan folie achter radiotoren of tochtstrippen. Deze inzet leidt op korte termijn tot energiebesparing bij huishoudens. Voor het maatregelenpakket Acties Weerbaarheid Energieschok is in totaal 80 miljoen euro vrijgemaakt voor energiefixers. Hiervan is 40 miljoen euro beschikbaar gesteld vanuit het Klimaatfonds en middels een kasschuif in het juiste ritme gezet. Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
Maatregel 29: Isolatieaanpak Groningen en Noord-Drenthe
In totaal wordt er 14 miljoen euro overgeboekt van de Aanvullende Post naar de begroting van VRO ter ondersteuning van Maatregel 29. Deze maatregel maakt deel uit van de 50 maatregelen van Nij Begun. Maatregel 29 omvat een subsidieregeling voor het isoleren en verbeteren van de ventilatie van woningen.
Capaciteit medeoverheden
Vanuit het coalitieakkoord van het kabinet-Jetten is 1 miljard euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035. De middelen voor de capaciteit bij de medeoverheden beslaan 19,2 miljoen euro per jaar (14,7 miljoen euro voor een bijdrage aan provincies, 4,5 miljoen euro voor een subsidie aan de VNG) voor de jaren 2030 tot en met 2035. De middelen voor de provincies worden ingezet voor een regionale capaciteitspool en voor het versterken van de regionale samenwerking. De subsidie aan de VNG is voor het oprichten en onderhouden van een expertisecentrum op het gebied van woningbouw.
Grondfaciliteit
Vanuit het coalitieakkoord van het kabinet-Jetten is 1 miljard euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035. Hiervan wordt 90 miljoen euro in zowel 2030 als 2031 vanaf de Aanvullende Post overgeheveld naar de VRO-begroting voor grondfaciliteit.
Grootschalige woningbouwgebieden
Vanuit het coalitieakkoord van het kabinet-Jetten is 1 miljard euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035. Voor de (door)ontwikkeling van de nationaal grootschalige woningbouwgebieden is in totaal 940 miljoen euro beschikbaar gesteld vanuit de aanvullende post. Deze middelen zijn bedoeld voor de extra opgave om de bestaande 21 grootschalige gebieden toekomstbestendig te maken. Daarnaast is dit bedoeld om bij de 10 nieuwe grootschalige woningbouwgebieden tot en met 2035 de financiële opgave aan te pakken.
Innovatie en Opschaling woningbouw (IOP) en beter benutten
Vanuit het coalitieakkoord van het kabinet-Jetten is 1 miljard euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035. Hiervan wordt cumulatief 205 miljoen euro in de periode 2029 tot en met 2035 vanaf de Aanvullende Post overgeheveld naar de VRO-begroting voor innovatie en opschaling woningbouw. Hierbinnen valt het voortzetten van het IOP, dat zich richt op industrieel bouwen, digitaliseren, innoveren en standaardiseren om woningbouw te versnellen en onderzoek rondom het beter benutten van bestaande gebouwen.
Intensivering SVVE energieschok 2026
Met de Subsidieregeling verduurzaming verenigingen van eigenaars (SVVE) worden VVE’s gestimuleerd om verduurzamingsmaatregelen te treffen. Hieronder valt woningisolatie, maar ook de aanschaf en installatie van duurzame warmtebronnen zoals een warmtepomp of zonneboiler. Voor deze maatregel uit het pakket Acties Weerbaarheid Energieschok is in totaal 25 miljoen euro vrijgemaakt. Hiervan is vanuit het Klimaatfonds 17 miljoen euro beschikbaar gesteld en middels een kasschuif in het juiste ritme gezet. De overige 8 miljoen euro komt uit de Loon- en Prijsbijstelling (zie ombuigingen). Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
Nationaal Fonds Betaalbare Koopwoningen (NFBK)
Vanuit het coalitieakkoord van het kabinet-Jetten is 1 miljard euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035. Middels een kasschuif wordt er in 2028 12,5 miljoen euro beschikbaar gesteld voor het NFBK. Na deze kasschuif is er 12,5 miljoen euro beschikbaar in 2029, 20 miljoen euro in 2031, 15 miljoen euro in 2032, 10 miljoen euro in 2033 en 5 miljoen euro in 2034. Het NFBK verstrekt kopersondersteuning voor betaalbare nieuwbouw koopwoningen. Het NFBK heeft een revolverende werking. De bestaande fondsomvang wordt op korte termijn volledig uitgegeven, maar vloeit pas in de periode 2030-2032 terug. Met de toevoeging van deze middelen wordt geborgd dat er in de tussentijd toch nieuwe tranches kunnen worden uitgegeven.
Nationaal Programma Leefbaarheid en Veiligheid (NPLV)
Vanuit het coalitieakkoord van het kabinet-Jetten is 135 miljoen euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035 voor het NPLV. Die middelen worden nu vanaf de Aanvullende Post overgeheveld naar de begroting van VRO en worden ingezet voor het terugdringen van energiearmoede en het verbeteren van de fysieke leefbaarheid van woningen in kwetsbare wijken.
Objectsubsidie middenhuur
Vanuit het coalitieakkoord van het kabinet-Jetten is 1 miljard euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035. Hiervan wordt 100 miljoen euro per jaar voor de jaren 2029 tot en met 2033 beschikbaar gesteld voor objectsubsidies voor de bouw van middenhuurwoningen.
Realisatiestimulans
Vanuit het coalitieakkoord van het kabinet-Jetten is 1 miljard euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035. De middelen voor de verlenging van de Realisatiestimulans beslaan: 5 miljoen euro in 2030, 380 miljoen euro per jaar voor de jaren 2031 tot en met 2035 en 375 miljoen euro in 2036. Deze middelen zijn middels een kasschuif in dit ritme gezet. Deze regeling is een bijdrage voor de bouw van betaalbare woningen aan gemeenten. Hierbinnen is ook een reeks voor Caribisch Nederland opgenomen (5 miljoen euro per jaar, van 2030 tot en met 2035).
Regeling Huisvesting Aandachtsgroepen (RHA)
Vanuit het coalitieakkoord van het kabinet-Jetten is 1 miljard euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035. Er worden middelen ingezet voor verlenging van de Regeling Huisvesting Aandachtsgroepen. Dit beslaat 60 miljoen euro in 2029 en 65 miljoen euro per jaar voor de jaren 2030 tot en met 2035. Deze regeling voorziet in middelen voor de bouw van onzelfstandige woonvormen voor aandachtsgroepen.
Stimuleringsregeling Ontmoetingsruimten in Ouderenhuisvesting (SOO)
De SOO ondersteunt de bouw of verbouwing van nieuwe gemeenschappelijke ontmoetingsruimten in geclusterde woonvormen. In de Realisatiestimulans was cumulatief 420 miljoen euro beschikbaar voor ouderenhuisvesting vanuit de woningbouwmiddelen uit het kabinet Schoof. Deze middelen worden nu via een subsidie in plaats van een SPUK uitgekeerd. Met deze mutatie wordt cumulatief 160 miljoen euro in de jaren 2028 tot en met 2030 naar de SOO overgeboekt. Daarnaast wordt er cumulatief incidenteel nog 240 miljoen euro in de jaren 2032 tot en met 2042 vanuit de woningbouwmiddelen uit het coalitieakkoord toegevoegd aan de SOO.
Met de SZGW wordt subsidie uitgekeerd aan woningcorporaties of zorgaanbieders voor het realiseren van zorggeschikte woningen. In de Realisatiestimulans was cumulatief 420 miljoen euro beschikbaar voor ouderenhuisvesting vanuit de woningbouwmiddelen uit het kabinet Schoof. Deze middelen worden nu via een subsidie in plaats van een SPUK uitgekeerd. Met deze mutatie wordt cumulatief 260 miljoen euro in de jaren 2028 tot en met 2030 naar de SZGW overgeboekt. Daarnaast wordt er cumulatief incidenteel nog 395 miljoen euro in de jaren 2032 tot en met 2042 vanuit de woningbouwmiddelen uit het coalitieakkoord toegevoegd aan de SZGW.
Uitvoeringskosten Rijksdienst voor Ondernemend Nederland (RVO)
Vanuit het coalitieakkoord van het kabinet-Jetten is 1 miljard euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035. De middelen die worden ingezet voor uitvoeringskosten van verschillende woningbouwregelingen zijn: 8 miljoen euro in 2029, 10 miljoen euro in 2030, 11 miljoen euro per jaar voor de jaren 2031 tot en met 2034 en 10 miljoen euro in 2035.
Woningbouwimpuls
Vanuit het coalitieakkoord van het kabinet-Jetten is 1 miljard euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035. De middelen voor de verlenging van de Woningbouwimpuls zijn: 125 miljoen euro per jaar voor de jaren 2030 tot en met 2032, 100 miljoen euro per jaar voor de jaren 2033 en 2034 en 75 miljoen euro in 2035. Hiermee kunnen complexe projecten ondersteund worden waarvoor grote publieke investeringen nodig zijn.
Ombuigingen
Dekking energiepakket 2026: grondfaciliteit
De gereserveerde middelen voor de Grondfaciliteit zijn deels (90 miljoen euro) ingezet voor het maatregelenpakket Acties Weerbaarheid Energieschok. De middelen worden ingezet voor het verbeteren van de weerbaarheid tegen energieprijsschokken die voor bestaande woningen van toepassing zijn. Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor VRO betekent dit een ombuiging van 2 miljoen euro in 2031.
Dekking energiepakket 2026: LPO
Op de VRO-begroting staan nog onverdeelde en onverplichte middelen voor de loon- en prijsbijstelling. Een deel van deze middelen (8 miljoen euro) wordt ingezet voor de maatregelen op VRO terrein voor het maatregelenpakket Acties Weerbaarheid Energieschok. Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
Ouderenhuisvesting Realisatiestimulans
In de woningbouwmiddelen van kabinet Schoof zat een opslag (cumulatief 420 miljoen euro) in de Realisatiestimulans waarmee extra subsidie wordt gegeven voor zorggeschikte woningen. Deze middelen worden nu via een subsidie in plaats van een SPUK uitgekeerd. Daarom worden de middelen naar de regelingen overgeboekt.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor VRO betekent dit een ombuiging van 2,1 miljoen euro in 2028 en 2 miljoen euro in 2029.
Er is 180 miljoen beschikbaar gesteld voor het Warmtefonds voor het maatregelenpakket Acties Weerbaarheid Energieschok. Een deel van deze middelen wordt middels deze kasschuif in het juiste ritme gezet. Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
Kasschuif Subsidieregeling Verduurzaming voor Vve's
Op basis van de prognose van het RVO vindt een kasschuif plaats om de beschikbare middelen voor de SVVE in het juiste ritme te zetten.
Er is 15 miljoen euro vrijgemaakt vanuit het Klimaatfonds voor het NPLV voor het maatregelenpakket Acties Weerbaarheid Energieschok. Een deel van deze middelen wordt middels deze kasschuif in het juiste ritme gezet. Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
Binnen de SAH vindt een kasschuif plaats om middelen in latere jaren beschikbaar te houden, omdat een aantal aanvragers uitstel hebben gevraagd voor de afronding van hun project.
Het RVB is uitvoerder voor de rijksgebouwen en heeft een nieuwe verdeling opgemaakt op basis van de voortgang van de aanbesteding van de reeds lopende eerste en de tweede tranches, alsmede de beschikking van derde tranche per 2027. Met deze kasschuif worden de middelen in het juiste ritme gezet.
Met deze kasschuif worden de middelen voor de Stimuleringsregeling Ontmoetingsruimten Ouderen (SOO) in het juiste ritme gezet. Uit 2030 wordt 52 miljoen euro geschoven naar 2031 (36 miljoen euro) en 2034 tot en met 2037 (jaarlijks 4 miljoen euro).
Met deze kasschuif worden de middelen voor de Stimuleringsregeling Zorggeschikte Woningen (SZGW) in het juiste kasritme gezet. Uit de jaren 2028-2030 wordt cumulatief 162,5 miljoen euro geschoven naar de jaren 2031 tot en met 2037.
Kasschuif intensivering SVVE energieschok 2026
Er is 25 miljoen euro beschikbaar gesteld voor de SVVE voor het maatregelenpakket Acties Weerbaarheid Energieschok. Een deel van deze middelen worden middels deze kasschuif in het juiste kasritme gezet. Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
Er is 80 miljoen euro beschikbaar gesteld voor energiefixers voor het maatregelenpakket Acties Weerbaarheid Energieschok. Middels deze kasschuif wordt een deel deze middelen in het juiste kasritme gezet. Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
Overige kasschuiven
Dit betreft diverse kleinere kasschuiven, waaronder een kasschuif voor de Regeling Huisvesting Aandachtsgroepen (RHA). Hierbij wordt 10 miljoen euro van 2027 naar 2028 geschoven, zodat de middelen in het juiste ritme staan.
Overboekingen met andere begrotingen
Intensivering warmtefonds energieschok 2026
Er wordt 70 miljoen euro overgeheveld van het Klimaatfonds voor de intensivering op het Nationaal Warmtefonds voor het maatregelenpakket Acties Weerbaarheid Energieschok. Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
Doorverdeling LPO VRO naar BZK
Dit betreft een overboeking van in totaal 5 miljoen euro in 2026, aflopend tot 1 miljoen euro structureel in 2031, van de begroting van Volkshuisvesting en Ruimtelijke Ordening (VRO) naar de begroting van BZK. Dit betreft de doorverdeling van de bijstelling voor de loon- en prijsontwikkeling (LPO tranche) 2026.
Afdrachten BTW-compensatiefonds
Dit betreft diverse afdrachten aan het BTW-compensatiefonds. Zo vindt er een afdracht van circa 25 miljoen euro in 2026 plaats voor Gebiedsbudget. Het Gebiedsbudget stelt gemeenten, waarbinnen grootschalige woningbouwlocaties vallen, in staat gebiedsmaatregelen te realiseren die randvoorwaardelijk zijn voor woningbouw. Het rijk co-financiert 50% middels het Gebiedsbudget op de tekorten die gelden voor deze maatregelen.
De wet Versterking regie volkshuisvesting is op 1 juli 2026 in werking getreden en zorgt ervoor dat overheden kunnen sturen op hoeveel, waar en voor wie er gebouwd wordt. Het Rijk, provincies en gemeenten kunnen zo de regie hernemen op de volkshuisvesting en de woningbouwopgave in het bijzonder. Voor de uitvoering van de Wet regie door gemeenten en provincies zijn eerder structureel middelen vrijgemaakt om dit te kunnen bekostigen. Deze mutatie betreft de overboeking van een deel van deze middelen naar het gemeentefonds voor uitbetaling aan gemeenten (structureel 56,2 miljoen euro) en de overboeking van een deel van deze middelen naar het provinciefonds voor uitbetaling aan provincies (structureel 17,8 miljoen euro).
Intensivering SVVE energieschok 2026
Voor het maatregelenpakket Acties Weerbaarheid Energieschok is in totaal 17 miljoen euro vrijgemaakt vanuit het Klimaatfonds voor de SVVE middels deze overboeking. Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
Intensivering energiefixers energieschok 2026
Voor het maatregelenpakket Acties Weerbaarheid Energieschok is in totaal 80 miljoen euro vrijgemaakt voor energiefixers, waarvan 40 miljoen euro uit het Klimaatfonds beschikbaar wordt gesteld middels deze overboeking. Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
NPLV maatregelenpakket energieschok 2026
Voor het maatregelenpakket Acties Weerbaarheid Energieschok wordt additioneel 15 miljoen euro vrijgemaakt vanuit het Klimaatfonds middels deze overboeking om de begeleiding bij verduurzaming in de focusgebieden van het NPLV te intensiveren. Dit is verwerkt in de Nota van Wijziging op de eerste suppletoire begroting van VRO.
Overboekingen centraal apparaatsartikel naar BZK
Vanwege het opheffen van het ministerie van VRO wordt een groot deel van de middelen op het centrale apparaatsartikel overgeboekt naar het centrale apparaatsartikel van de begroting van het ministerie van BZK. Dit betreft 73 miljoen euro in 2027, 70 miljoen euro in 2028, 68 miljoen euro in 2029, 65 miljoen euro in 2030 en eveneens 65 miljoen euro in 2031.
Toekomstbestendige Leefomgeving Fase II
Dit betreft een overboeking van 15 miljoen euro in 2027 en 16,3 miljoen euro in 2028 vanuit het Nationaal Groeifonds voor fase 2 van het programma Toekomstbestendige Leefomgeving (TBL). In fase 2 schaalt TBL de ontwikkelde innovaties uit fase 1 op in zes ketens: biobased bouwsystemen, industriële renovatiesystemen, circulaire gevels, circulaire wegverhardingen, toekomstbestendige bruggen en tijdloze grachten.
Overige overboekingen met andere begrotingen
Dit betreft diverse overboekingen met andere begrotingen, waaronder de overboeking naar BZK à circa 7 miljoen euro ter dekking voor een deel van de kosten voor het EU voorzitterschap in 2029.
Loonbijstelling
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van ongeveer 1 miljoen euro per jaar tot en met 2031.
Technisch
Desaldering ontvangsten Nationale Hypotheek Garantie (NHG)
Jaarlijks betaalt de Stichting Waarborgfonds Eigenwoning (WEW) voor de Nationale Hypotheekgarantie (NHG) een achterborgvergoeding (van 0,3%) aan de Staat. Deze mutatie zorgt ervoor dat de ontvangsten worden geraamd en deze kunnen worden doorgestort naar de risicovoorziening. Het gaat om 78,9 miljoen euro in 2026 (over 2025).
Dit betreft de desaldering van de RHA-ontvangsten uit terugvorderingen op voorgaande tranches. Deze middelen worden ingezet voor de nieuwe tranche in 2026 die op 1 juli 2026 is geopend en ook in dit jaar wordt uitgekeerd. Het gaat om 19,9 miljoen euro.
Binnen de tranches 1-4 van DUMAVA hebben terugvorderingen van reeds verstrekte voorschotten plaatsgevonden. Deze middelen worden weer ingezet voor de regeling. Dit betreft 19,5 miljoen euro in 2026.
Desaldering Woningbouwimpuls
Dit betreft een desaldering van ontvangsten (9,1 miljoen euro) uit terugvorderingen op eerdere Woningbouwimpulstranches. Deze worden teruggevorderd en worden toegevoegd aan het budget van de Woningbouwimpuls in 2026.
Desaldering Dienst van de Huurcommissie (DHC)
Conform de regeling agentschappen mag een agentschap een eigen vermogen aanhouden van 5% over de gemiddelde omzet van de afgelopen 3 jaar. Bij de Dienst van de Huurcommissie (DHC) is een surplus op het eigen vermogen ontstaan. Het surplus wordt afgedragen aan de begroting van VRO en bedraagt circa 7 miljoen euro. Deze middelen worden overgeboekt naar de begroting van BZK (H7) ter dekking van een deel van de kosten voor het EU Voorzitterschap 2029.
Overig technisch
Deze post betreft technische reallocaties van middelen en diverse desalderingen. Zo is er een desaldering van 1 miljoen euro voor de Nationale Geo-Informatie Infrastructuur (NGII) voor de gebundelde jaaropdracht 2027. De kosten voor de uitvoering van de wettelijke taken met betrekking tot de geo-infrastructuur vallen tegen ten opzichte van de raming en het beschikbare budget op de begroting. De meevaller vanuit de vastgestelde jaaropdracht uit 2025 wordt ingezet ter dekking van deze tegenvaller.
Ontvangsten
Overboekingen met andere begrotingen
Ontvangsten TloKB
De Toelatingsorganisatie Kwaliteitsborging Bouw (TloKB) houdt toezicht op kwaliteitsborging in de bouw, erkent kwaliteit van bouwproducten en registreert certificaten voor het werken aan gasverbrandingsinstallaties. Er stond abusievelijk nog een ontvangstenraming van TloKB op de begroting van BZK. Met deze mutatie wordt dit overgeheveld naar de begroting van VRO.
Technisch
Desaldering ontvangsten Nationale Hypotheek Garantie (NHG)
Jaarlijks betaalt de Stichting Waarborgfonds Eigenwoning (WEW) voor de Nationale Hypotheekgarantie (NHG) een achterborgvergoeding (van 0,3%) aan de Staat. Deze mutatie zorgt ervoor dat de ontvangsten worden geraamd en deze kunnen worden doorgestort naar de risicovoorziening. Het gaat om 78,9 miljoen euro in 2026 (over 2025).
Dit betreft de desaldering van de RHA-ontvangsten uit terugvorderingen op voorgaande tranches. Deze middelen worden ingezet voor de nieuwe tranche in 2026 die op 1 juli 2026 is geopend en ook in dit jaar wordt uitgekeerd. Het gaat om 19,9 miljoen euro.
Binnen de tranches 1-4 van DUMAVA hebben terugvorderingen van reeds verstrekte voorschotten plaatsgevonden. Deze middelen worden weer ingezet voor de regeling. Dit betreft 19,5 miljoen euro in 2026.
Desaldering Woningbouwimpuls
Dit betreft een desaldering van ontvangsten (9,1 miljoen euro) uit terugvorderingen op eerdere Woningbouwimpulstranches. Deze worden teruggevorderd en worden toegevoegd aan het budget van de Woningbouwimpuls in 2026.
Desaldering Dienst van de Huurcommissie (DHC)
Conform de regeling agentschappen mag een agentschap een eigen vermogen aanhouden van 5% over de gemiddelde omzet van de afgelopen 3 jaar. Bij de Dienst van de Huurcommissie (DHC) is een surplus op het eigen vermogen ontstaan. Het surplus wordt afgedragen aan de begroting van VRO en bedraagt circa 7 miljoen euro. Deze middelen worden overgeboekt naar de begroting van BZK (H7) ter dekking van een deel van de kosten voor het EU Voorzitterschap 2029.
Overig technisch
Deze post betreft technische reallocaties van middelen en diverse desalderingen. Zo is er een desaldering van 1 miljoen euro voor de Nationale Geo-Informatie Infrastructuur (NGII) voor de gebundelde jaaropdracht 2027. De kosten voor de uitvoering van de wettelijke taken met betrekking tot de geo-infrastructuur vallen tegen ten opzichte van de raming en het beschikbare budget op de begroting. De meevaller vanuit de vastgestelde jaaropdracht uit 2025 wordt ingezet ter dekking van deze tegenvaller.
Staten-Generaal
IIA STATEN-GENERAAL: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
316
286
283
279
297
278
Kasschuiven
‒ 3
3
Apparaatsuitgaven
‒ 3
3
Overboekingen met andere begrotingen
‒ 2
Investeringskosten Warmte- Koudeopslag (WKO)
‒ 2
Loonbijstelling
1
1
1
1
1
1
Loonbijstelling
1
1
1
1
1
1
Technisch
0
0
0
0
0
0
Amendement Bontenbal en Bikker
0
0
0
0
0
0
Overig technisch
0
0
0
0
0
0
Stand Miljoenennota
313
289
283
280
298
277
IIA STATEN-GENERAAL: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
4
4
4
4
4
4
Stand Miljoenennota
4
4
4
4
4
4
Uitgaven
Kasschuiven
Apparaatsuitgaven
Er wordt een kasschuif gedaan van circa 3 miljoen euro van 2026 naar 2027 op artikel 3 Wetgeving en controle Tweede Kamer. In verband met wachttijden bij de ICT-leverancier voor de aanschaf van hardware ten behoeve van diverse werkomgevingen, worden de middelen doorgeschoven naar 2027.
Overboekingen met andere begrotingen
Investeringskosten Warmte- Koudeopslag (WKO)
Dit betreft een overboeking van circa 2 miljoen euro in 2031 naar het ministerie van Volkshuisvesting en Ruimtelijke Ordening (VRO). Er worden middelen overgeheveld van artikel 1 Wetgeving en controle Eerste Kamer en artikel 3 Wetgeving en controle Tweede Kamer als gebruikersbijdrage voor de investeringskosten Warmte- Koudeopslag (WKO). De WKO helpt om verschillende Rijksgebouwen, waaronder het Binnenhofcomplex, te verduurzamen.
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van de Staten-Generaal.
Technisch
Amendement Bontenbal en Bikker
Het vorige kabinet heeft middelen vrijgemaakt voor de onderzoeksfunctie van de Tweede Kamer, met als doel de Kamer beter in staat te stellen haar controlerende taak uit te oefenen. Met dit amendement worden deze middelen ingezet voor fractieondersteuners in plaats van de onderzoeksfunctie en worden de middelen binnen de begroting van de Staten-Generaal overgeboekt van de apparaatsuitgaven naar fractiekosten. Het gaat om 2 miljoen euro in 2026 oplopend tot 6 miljoen euro structureel vanaf 2031.
Overig technisch
Dit betreft de doorverdeling van de loon- en prijsontwikkeling (LPO) binnen de begroting van de Staten-Generaal.
Ontvangsten
Er zijn geen mutaties in de ontvangsten geweest sinds de Voorjaarsnota.
Hoge Colleges van Staat en Kabinetten
IIB HOGE COLLEGES VAN STAAT EN KABINETTEN: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
222
228
211
216
209
209
Kasschuiven
‒ 1
1
Huisvestingskosten Algemene Rekenkamer
‒ 1
1
Overboekingen met andere begrotingen
0
Investeringskosten Warmte- Koudeopslag (WKO)
0
Loonbijstelling
0
0
0
0
0
0
Loonbijstelling
0
0
0
0
0
0
Technisch
4
0
0
0
0
0
Desaldering Paragon
4
Desaldering Kabinet van de Gouverneur van Sint Maarten
0
0
0
0
0
0
Overig technisch
0
0
0
0
0
0
Stand Miljoenennota
226
229
211
217
210
209
IIB HOGE COLLEGES VAN STAAT EN KABINETTEN: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
7
7
7
7
7
7
Technisch
4
0
0
0
0
0
Desaldering Paragon
4
Desaldering Kabinet van de Gouverneur van Sint Maarten
0
0
0
0
0
0
Stand Miljoenennota
11
7
7
7
7
7
Uitgaven
Kasschuiven
Huisvestingskosten Algemene Rekenkamer
Er wordt een kasschuif gedaan van 500 duizend euro in 2026 naar 2030 op artikel 2 Algemene Rekenkamer. Door de vertraging van de renovatie liepen deze budgetten niet meer gelijk met de verwachte uitputting.
Overboekingen met andere begrotingen
Investeringskosten Warmte- Koudeopslag (WKO)
Dit betreft een overboeking van 48 duizend euro in 2031 naar het ministerie van Volkshuisvesting en Ruimtelijke Ordening (VRO). Er worden middelen overgeheveld van artikel 1 Raad van State als gebruikersbijdrage voor de investeringskosten Warmte- Koudeopslag (WKO). De WKO helpt om verschillende Rijksgebouwen te verduurzamen.
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van de Hoge Colleges van Staat, Kabinetten en de Kiesraad.
Technisch
Desaldering Paragon
Dit betreft een terugbetaling van de softwareleverancier Paragon. Deze ontvangsten worden via een desaldering toegevoegd aan het budget van 2026.
Desaldering Kabinet van de Gouverneur van Sint Maarten
De ontvangsten zijn afgelopen jaren structureel hoger uitgevallen dan begroot. Middels deze desaldering wordt dit jaarlijks met 25 duizend euro bijgesteld in de begroting.
Overig technisch
Dit betreft de doorverdeling van de loon- en prijsontwikkeling (LPO) en de herverdeling van de middelen voor de Vreemdelingenkamer.
Ontvangsten
Technisch
Desaldering Paragon
Dit betreft een terugbetaling van de softwareleverancier Paragon. Deze ontvangsten worden via een desaldering toegevoegd aan het budget van 2026.
Desaldering Kabinet van de Gouverneur van Sint Maarten
De ontvangsten zijn afgelopen jaren structureel hoger uitgevallen dan begroot. Middels deze desaldering wordt dit jaarlijks met 25 duizend euro bijgesteld in de begroting.
Koninkrijksrelaties
IV KONINKRIJKSRELATIES: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
180
239
157
128
145
143
Ombuigingen
0
0
0
Aanvullende taakstelling Rijk
0
Versnellen slagvaardige overheid
0
0
Kasschuiven
‒ 35
24
11
Landspakketten
‒ 31
21
10
Tijdelijke Werkorganisatie
‒ 4
2
2
Overboekingen met andere begrotingen
‒ 7
‒ 2
‒ 2
Basisdienstverlening SSO-CN
1
Eilandsraden
‒ 1
Grenstoezicht
‒ 5
Overige overboekingen met andere begrotingen
‒ 2
‒ 2
‒ 2
Loonbijstelling
0
0
0
0
0
0
Loonbijstelling
0
0
0
0
0
0
Technisch
2
0
0
0
0
‒ 10
Desalderingen
2
Overig technisch
0
0
0
0
0
‒ 10
Niet-EMU-saldorelevant
40
Niet-EMU-saldorelevant
40
Stand Miljoenennota
215
202
178
139
145
133
IV KONINKRIJKSRELATIES: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
227
161
155
184
525
354
Technisch
2
Desalderingen
2
Stand Miljoenennota
229
161
155
184
525
354
Uitgaven
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor KR betekent dit een ombuiging van 248 duizend euro in 2031.
Versnellen slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor KR betekent dit een ombuiging van 235 duizend euro in 2028 en 233 duizend euro in 2029.
Kasschuiven
Landspakketten
Er wordt met een kasschuif 31 miljoen euro van 2027 naar 2028 en 2029 geschoven op artikel 4 Bevorderen sociaaleconomische structuur ten behoeve van de uitvoering van de Landspakketten uit de Onderlinge Regeling. In lijn met de aanbeveling van de evaluatiecommissie om de samenwerking voort te zetten en het verzoek daartoe van de Caribische Landen, worden de Landspakketten met twee jaar verlengd tot en met 2029. Samenhangend met deze kasschuif wordt circa 2 miljoen euro in 2027 middels een technische mutatie toegevoegd aan artikel 6 apparaat om voldoende personeelsbudget beschikbaar te hebben.
Tijdelijke Werkorganisatie
Er wordt met een kasschuif 4 miljoen euro van 2027 naar 2028 en 2029 geschoven op artikel 6 Apparaat. Met de verlenging van de landspakketten wordt de looptijd van de Tijdelijke Werkorganisatie (TWO) verlengd. Hierdoor is er voldoende personeelsbudget nodig voor de jaren 2028 en 2029.
Overboekingen met andere begrotingen
Basisdienstverlening SSO-CN
Dit betreft een overboeking van circa 1 miljoen euro in 2026 van het ministerie van Sociale Zaken en Werkgelegenheid voor de additionele afdracht voor de basisdienstverlening van SSO CN in 2026 voor de RCN-unit SZW. Onderdeel van deze overboeking is de correctie op de eerdere interdepartementale budgetoverboeking van 624 duizend euro. Deze is per abuis van BZK naar SZW gegaan in plaats van andersom.
Eilandsraden
Dit betreft een overboeking van incidenteel circa 1 miljoen euro in 2026 van de begroting van Koninkrijksrelaties naar het BES-fonds voor de eilandsraden. De openbare lichamen op de BES ontvangen een eenmalige toekenning voor de uitbreiding van de eilandsraden (Verhogingswet).
Grenstoezicht
Dit betreft een overboeking van circa 5 miljoen euro in 2026 naar het ministerie van Financiën, ter bekostiging van Douane Nederland binnen het protocol Versterking Grenstoezicht.
Overige overboekingen met andere begrotingen
Dit betreft diverse overboekingen met andere begrotingen. Per saldo wordt circa 2 miljoen euro overgeheveld naar andere begrotingen in de jaren 2026, 2027 en 2028.
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van KR.
Technisch
Desalderingen
Dit betreffen diverse desalderingen in 2026 van uitgaven, waar hetzelfde bedrag aan ontvangsten tegenover staan. Deze hebben betrekking op Fort Oranje en Voges en Busby op Sint Eustatius, en voor de Tijdelijke Werkorganisatie (TWO) op Curaçao, Sint Maarten en Aruba.
Overig technisch
Dit betreft de extrapolatie van de aflossing- en rentebetalingen in 2031, waar hetzelfde bedrag aan ontvangsten tegenover staat.
Niet-EMU-saldorelevant
Nederland verstrekt op basis van de in de Rijkswet financieel toezicht opgenomen zogenaamde lopende inschrijving, een lening ter grootte van circa 40 miljoen euro (XCG 80,8 miljoen) aan Curaçao ter financiering van investeringen. Het betreft investeringen in onder andere digitalisering, stadhuis, infrastructuur, zeekabel en modernisering belastingdienst.
Ontvangsten
Technisch
Desalderingen
Dit betreffen diverse desalderingen van uitgaven, waar hetzelfde bedrag aan ontvangsten tegenover staan. Deze hebben betrekking op Fort Oranje en Voges en Busby op Sint Eustatius, en voor de Tijdelijke Werkorganisatie (TWO) op Curaçao, Sint Maarten en Aruba.
BES-fonds
BES-FONDS: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
95
96
98
100
102
102
Generaal dossier
0
0
0
0
0
0
BBP-indexatie BES-fonds
0
0
0
0
0
0
Overboekingen met andere begrotingen
2
0
0
0
0
0
Eilandsraden
1
Overige overboekingen met andere begrotingen
0
0
0
0
0
0
Stand Miljoenennota
96
96
98
99
103
103
Uitgaven
Generaal dossier
BBP-indexatie BES-fonds
Dit betreft de mutatie voor het totaal van de tranches van het volume BBP voor het BES-fonds (CEP 2026). Sinds 2024 geldt voor het BES-fonds een nieuwe indexatie-systematiek op basis van BBP-cijfers, in plaats van loon- en prijsontwikkeling.
Overboekingen met andere begrotingen
Eilandsraden
Dit betreft een overboeking van incidenteel circa 1 miljoen euro in 2026 van de begroting van Koninkrijksrelaties voor eilandsraden. De openbare lichamen op de BES ontvangen een eenmalige toekenning voor de uitbreiding van de eilandsraden (Verhogingswet).
Overige overboekingen met andere begrotingen
Dit betreft onder meer een overboeking voor volwasseneducatie van het ministerie van Onderwijs, Cultuur en Wetenschap naar het BES-fonds. Daarnaast wordt er vanaf 2029 structureel 135 duizend uit het BES-fonds overgeboekt naar het ministerie van Volkshuisvesting en Ruimtelijke Ordening (VRO). Hiermee wordt de renteloze lening die door VRO is verstrekt aan de openbare lichamen van Sint Eustatius en Saba voor de bouw van betaalbare koopwoningen, in 40 jaar afgelost.
Ontvangsten
Er zijn geen mutaties in de ontvangsten geweest sinds de Voorjaarsnota.
Onderwijs, Cultuur en Wetenschap
VIII ONDERWIJS, CULTUUR EN WETENSCHAP: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
60.015
60.170
59.080
58.554
58.177
57.932
Intensiveringen
1.007
1.174
1.226
1.276
1.291
01. Randvoorwaarden onderwijs en professionalisering onderwijspersoneel op teamniveau
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
‒ 13
‒ 13
Kasschuiven
141
‒ 305
‒ 9
55
35
57
Uitspraak Raad van State bezwaar bekostiging
310
‒ 310
Controle uitwonende beurs
‒ 10
10
Verbetering uitvoering DUO
‒ 39
‒ 9
‒ 2
5
10
10
Projecten Nationaal Groeifonds
‒ 54
53
‒ 1
2
0
0
Correctie kasritme loon- en prijsbijstelling
‒ 57
‒ 25
19
20
20
23
AI-hub
‒ 11
4
2
2
2
Herziening bekostigingssystematiek mbo
‒ 12
‒ 36
27
14
7
Overige kasschuiven
‒ 9
‒ 1
7
‒ 1
‒ 10
15
Overboekingen met andere begrotingen
11
‒ 100
60
3
‒ 36
‒ 37
LLO-Katalysator
95
49
Onderzoek en wetenschap
‒ 6
‒ 10
‒ 25
‒ 34
‒ 34
Overboeking Europees Voorzitterschap 2029
‒ 4
‒ 4
‒ 4
‒ 4
‒ 4
SPUK Sport en Bewegen
‒ 15
‒ 15
‒ 15
Zorgplicht Openbare Bibliotheken gemeenten
‒ 62
Overige overboekingen met andere begrotingen
11
‒ 13
‒ 6
‒ 2
2
1
Loonbijstelling
2
2
2
2
2
2
Loonbijstelling
2
2
2
2
2
2
Technisch
0
0
0
0
0
0
Technisch
0
0
0
0
0
0
Niet-kaderrelevant
41
115
103
82
Verhogen basisbeurs uitwonende studenten met 50 euro
41
115
103
82
Stand Miljoenennota
60.169
60.774
60.335
59.943
59.557
59.314
VIII ONDERWIJS, CULTUUR EN WETENSCHAP: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
2.516
3.345
2.721
2.800
2.874
2.925
Technisch
0
Technisch
0
Stand Miljoenennota
2.516
3.345
2.721
2.800
2.874
2.925
Uitgaven
Intensiveringen
De intensiveringen kennen dezelfde volgorde als de beleidsbrief van OCW.21 De middelen voor de rentemaatregel en een gedeelte van de middelen voor gerichte talentstrategie blijven in afwachting van verdere uitwerking gereserveerd op de Aanvullende Post en ontbreken daardoor in onderstaand overzicht.
01. Randvoorwaarden onderwijs en professionalisering onderwijspersoneel op teamniveau
Er wordt structureel 346 miljoen euro geïnvesteerd in de professionalisering van onderwijspersoneel op teamniveau. Voor het primair onderwijs wordt structureel 202 miljoen euro beschikbaar gesteld en voor het voortgezet onderwijs 123 miljoen euro. Daarnaast wordt er ook geïnvesteerd in randvoorwaarden en aanvullende maatregelen voor het funderend onderwijs, zoals een investering in het flexibel omgaan met uitval en de ontwikkeling van een publieke AI-voorziening.
02. Zij-instroom aantrekkelijker maken
De intensivering van de subsidieregeling zij-instroom van 79 miljoen euro in 2027 en structureel 88 miljoen euro vanaf 2028 is bedoeld om de regeling aantrekkelijker te maken. Met de verhoging kunnen scholen zij-instromers (tijdelijk) bovenformatief aannemen, beter begeleiden en meer studieverlof bieden.
De ombuiging van 10% op de specifieke uitkering (SPUK) voor het Gemeentelijk onderwijsachterstandenbeleid (GOAB) door het kabinet-Schoof wordt structureel teruggedraaid (60 miljoen euro per jaar vanaf 2027).
04. Terugdraaien ombuiging School en omgeving
De ombuiging van het kabinet-Schoof op de regeling School en omgeving wordt teruggedraaid. Daarom wordt er vanaf 2027 structureel 121 miljoen euro geïnvesteerd in deze regeling. Voor het primair onderwijs gaat dit om structureel 75 miljoen euro en voor het voortgezet onderwijs structureel 46 miljoen euro.
05. Hervorming subsidie Brede brugklassen
Vanaf 2027 wordt 58 miljoen euro structureel geïnvesteerd in de hervorming van de subsidie Brede brugklassen. Het doel van deze investering is het creëren van een goede regionale mix aan Brede brugklassen, zodat leerlingen meer tijd krijgen om op het voor hen best passende niveau te komen en daardoor meer keuzevrijheid krijgen.
06. Beter en regelmatig inspectietoezicht
Er wordt geïntensiveerd op het inspectietoezicht op onderwijsinstellingen om de kwaliteit van onderwijs te borgen. Het doel van de intensivering is om de inspectie minimaal iedere vier jaar alle scholen te laten bezoeken. De investering is 5 miljoen euro in 2028, oplopend tot structureel 30 miljoen euro vanaf 2031.
07. Terugdraaien ombuiging internationale studenten hbo & wo
De ombuiging op internationale studenten door kabinet-Schoof wordt voor de jaren 2027-2030 teruggedraaid.
08. Onderzoek en wetenschap
Het kabinet-Jetten investeert structureel 428 miljoen euro in onderzoek en wetenschap. De additionele middelen worden onder meer uitgegeven aan onderzoeksinfrastructuur, weerbaarheid, toegepaste onderzoeksfaciliteiten, een opvolger voor de nationale supercomputer, praktijkgericht onderzoek in het mbo en hbo, Europese samenwerking, het verlagen van werkdruk en sectorplannen in het wo.
09. Verhogen basisbeurs uitwonende studenten met 50 euro
Om de financiële positie van studenten te verbeteren wordt de basisbeurs voor uitwonende studenten verhoogd met 50 euro vanaf studiejaar 2028-2029. Deze maatregel kost structureel 109 miljoen euro.
10. Regionale innovatie en publiek-private samenwerking in het mbo en mkb
De ombuiging door het kabinet-Schoof op het Regionaal Investeringsfonds mbo (RIF) van structureel 28 miljoen euro wordt teruggedraaid. Het RIF stimuleert de samenwerking tussen mbo-instellingen, de overheid en het bedrijfsleven, met als doel om de aansluiting van het mbo op de arbeidsmarkt te verbeteren.
11. Herinvesteren SPUK-korting
In de beleidsbrief van OCW is aangegeven dat structureel 21 miljoen euro aan ombuigingen op specifieke uitkeringen (zogenaamde SPUK-kortingen) door het kabinet-Schoof wordt geherinvesteerd. Een deel (structureel 9 miljoen euro) van deze middelen wordt gebruikt voor het terugdraaien van de ombuiging door het kabinet-Schoof op de specifieke uitkering (SPUK) Educatie van het lokale volwassenonderwijs. De overige intensivering van 12 miljoen euro structureel is onderdeel van de herziening van de mbo-bekostiging.
12. Versterking van persveiligheid en journalistieke vrijheid
Er wordt structureel 1 miljoen euro beschikbaar gesteld voor de versterking van journalistieke vrijheid en persveiligheid.
De ombuiging door het kabinet-Schoof op de rijksmediabijdrage van de landelijke publieke omroep wordt deels teruggedraaid met structureel 45 miljoen euro vanaf 2027.
14. Lokale omroepen
Er wordt structureel 3 miljoen euro geïnvesteerd om de positie van de lokale publieke omroepen te versterken.
15. Uitvoeringskosten coalitieakkoord
Er wordt structureel 18 miljoen euro beschikbaar gesteld voor de uitvoeringskosten van het nieuwe beleid uit het coalitieakkoord. Dit is onder meer bestemd voor de uitvoering, toezicht, monitoring en evaluaties.
Ombuigingen
Aanvullende taakstelling Rijk
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor OCW betekent dit een ombuiging van 12 miljoen euro in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor OCW betekent dit een ombuiging van 13 miljoen euro in 2028 en 2029.
Kasschuiven
Uitspraak Raad van State bezwaar bekostiging
Op 25 maart 2026 heeft de Afdeling bestuursrechtspraak van de Raad van State uitspraak gedaan in het hoger beroep van de rechtszaak bekostiging primair onderwijs. De Afdeling heeft geoordeeld dat de 222 schoolbesturen die hebben geprocedeerd een nabetaling moeten ontvangen. De totale kosten van de nabetaling zijn 310 miljoen euro in 2026. Dit wordt gedekt door middel van een kasschuif van de middelen voor professionalisering van onderwijspersoneel op teamniveau in 2027 (zie maatregel 1 onder intensiveringen).
Controle uitwonendenbeurs
Op de begroting zijn middelen gereserveerd voor de afhandeling van schade als gevolg van indirecte discriminatie bij de controles op de uitwonendenbeurs. Deze hersteloperatie loopt vertraging op. De werving voor personeel neemt meer tijd in beslag dan gepland, daardoor schuift de afhandeling van de zaken naar achter.
Verbetering uitvoering DUO
De kasschuiven zijn met name bedoeld om een technische fout te corrigeren. Als gevolg van de rijksbrede ambitie om het aandeel externe inhuur te laten afnemen, zullen werkzaamheden overgenomen worden door eigen personeel. De werkzaamheden zullen hierdoor later plaatsvinden.
Projecten Nationaal Groeifonds
Voor verschillende Nationaal Groeifonds projecten wordt het kasritme aangepast. Bij de Leven Lang Ontwikkeling (LLO) Katalysator wordt 31 miljoen euro geschoven van 2026 naar 2027 vanwege een vertraging in de toekenning van de subsidietranches. Het doel van de nationale Leven Lang Ontwikkeling (LLO)-katalysator is een impuls te geven aan de ontwikkeling van bij-, op- en omscholingsaanbod. Bij de Nationale Aanpak Professionalisering Leraren (NAPL) wordt 10 miljoen euro geschoven van 2026 naar 2027, omdat de subsidieregeling later uitgewerkt is dan verwacht. Het NAPL betreft een tienjarig landelijk programma in Nederland dat is gestart om de doorlopende professionele ontwikkeling van leraren in het primair (po), voortgezet (vo) en middelbaar beroepsonderwijs (mbo) te versterken. Als gevolg van een vertraging van de activiteiten worden de middelen naar achteren geschoven.
Correctie kasritme loon- en prijsbijstelling
Deze aanpassing van het kasritme van de bekostiging van het voortgezet onderwijs is nodig vanwege het niet volledig in het juiste ritme plaatsen van de loon- en prijsbijstelling bij de Voorjaarsnota 2026.
AI-hub
Met deze kasschuif worden de middelen in het juiste ritme gezet voor de investering van de ontwikkeling van een publieke AI-voorziening voor het funderend onderwijs (zie maatregel 1 onder intensiveringen).
Herziening bekostigingssystematiek mbo
Met deze kasschuif worden de middelen in het juiste ritme gezet voor de nieuwe bekostigingssystematiek van het mbo22die naar verwachting per 2029 in werking treedt. Hiermee worden instellingen gecompenseerd die een toegankelijkheidsopslag ontvangen en in de overgangsperiode tijdelijk zouden terugvallen in bekostiging.
Overige kasschuiven
Dit zijn onder andere kasschuiven met betrekking tot brugfunctionarissen, de verhuizing van het Nederlands Instituut voor Kunstgeschiedenis (RKD), de versterking van de samenwerking tussen bibliotheken en scholen en Digitale Competente Centers (DCC’s).
Overboekingen met andere begrotingen
LLO-Katalysator
Er worden middelen toegevoegd vanuit het Nationaal Groeifonds aan de OCW-begroting voor het Nationaal Groeifonds-project LLO-Katalysator. Het betreft 95 miljoen euro in 2028 en 49 miljoen euro in 2029.
Onderzoek en wetenschap
Een deel van de intensivering, 65 miljoen euro structureel vanaf 2032, uit het coalitieakkoord Jetten in onderzoek en wetenschap wordt naar de EZK-begroting overgeheveld. EZK zet deze middelen in voor het stimuleren van publiek-private onderzoeks- en innovatie-samenwerking via strategische hoogtechnologische Europese partnerschappen en het versterken van de toegepaste onderzoeksinfrastructuur.
Europees Voorzitterschap 2029
Ten behoeve van het Europees Voorzitterschap 2029 worden middelen toegevoegd aan de begrotingen van BZ en JenV. Het betreft een overboeking van cumulatief 20 miljoen per departement in de periode 2027-2031.
SPUK Sport en Bewegen
Voor de periode 2027-2029 wordt een nieuwe SPUK Sport en Bewegen gestart. Onderdeel van deze SPUK is de Buurtsportcoachregeling. Vanuit de OCW-begroting wordt voor deze periode 15 miljoen euro per jaar overgeboekt naar de begroting van VWS.
Zorgplicht Openbare Bibliotheken gemeenten
Sinds 2025 wordt de versterking van het bibliotheeknetwerk voortgezet met behulp van een decentralisatie-uitkering (DU). Met deze overboeking van 62 miljoen naar het Gemeentefonds wordt deze DU in 2027 verlengd. Het doel van de DU is gemeenten in staat te stellen te voldoen aan de gewijzigde Wet stelsel openbare bibliotheekvoorzieningen, waarvan de verwachte publicatiedatum in 2027 is.
Overige overboekingen met andere begrotingen
Dit betreft het saldo van diverse overboekingen tussen OCW en verschillende departementen, onder andere aan VWS voor de Dienst Uitvoering Subsidies aan Instellingen (DUS-I) en een bijdrage aan de Regeling ernstig meervoudige beperkten.
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van OCW.
Technisch
Hieronder vallen technische mutaties en interne overboekingen. Deze maatregelen hebben geen effect op totaalniveau op de begroting.
Niet-kaderrelevant
Verhogen basisbeurs uitwonende studenten met 50 euro
Het verhogen van de basisbeurs voor uitwonende studenten (zie maatregel 9 onder intensiveringen) leidt tot een verhoging van zowel de kaderrelevante als niet-kaderrelevante uitgaven. De niet-kaderrelevante uitgaven betreffen het moment waarop de beurs nog een lening aan de studenten betreft. Zodra de beurs wordt omgezet naar een gift, zijn de uitgaven wel kaderrelevant.
Ontvangsten
Technisch
Hieronder vallen technische mutaties en interne overboekingen. Deze maatregelen hebben geen effect op totaalniveau op de begroting.
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 47
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
‒ 46
‒ 47
Kasschuiven
‒ 133
99
5
28
0
0
Kasschuif Inzage Fiscaal Dossier
‒ 8
3
6
Kasschuif Box 3
‒ 9
‒ 5
‒ 3
17
Kasschuif NFKo
‒ 10
10
Kasschuif ICT(-opdrachten) Belastingdienst
‒ 26
26
Kasschuiven Toeslagen Herstel
‒ 59
58
1
Overige kasschuiven
‒ 21
18
2
1
0
0
Overboekingen met andere begrotingen
131
6
‒ 1
0
‒ 1
0
Overboekingen BCF
62
1
1
0
0
Niet-militaire Oekraïnesteun
60
Overboeking Europees Voorzitterschap 2029
‒ 4
‒ 4
‒ 4
‒ 4
‒ 4
Overige overboekingen met andere begrotingen
9
9
3
3
3
4
Loonbijstelling
12
11
11
11
11
11
Loonbijstelling
12
11
11
11
11
11
Technisch
497
535
548
551
554
554
Bijstelling Btw-compensatiefonds
475
527
547
548
548
548
Desalderingen
22
8
1
3
6
6
Overig technisch
‒ 1
0
0
0
0
0
Niet-kaderrelevant
‒ 43
‒ 30
‒ 40
‒ 47
‒ 50
‒ 52
Belasting- en invorderingsrente
‒ 43
‒ 30
‒ 40
‒ 47
‒ 50
‒ 52
Niet-EMU-saldorelevant
‒ 11.000
‒ 253
253
Vrijval lening TenneT
‒ 11.000
Kasschuif ESM
‒ 253
253
Stand Miljoenennota
13.986
13.998
11.537
11.187
11.051
11.317
IX FINANCIEN: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
7.584
4.342
4.498
5.661
4.260
4.453
Ombuigingen
‒ 1
‒ 1
‒ 1
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 1
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
‒ 1
‒ 1
Generaal dossier
‒ 15
Dividenden staatsdeelnemingen
‒ 15
Kasschuiven
‒ 17
17
Kasschuif subsidie CCEI
‒ 17
17
Technisch
22
8
1
3
6
6
Desalderingen
22
8
1
3
6
6
Niet-kaderrelevant
‒ 250
‒ 307
‒ 82
‒ 336
‒ 370
‒ 392
Belasting- en invorderingsrente
89
145
107
73
65
60
Premieontvangsten TenneT
1
12
30
50
63
75
Renteontvangsten lening Griekenland
‒ 9
‒ 14
‒ 11
‒ 8
‒ 7
Renteontvangsten lening TenneT
‒ 120
‒ 431
‒ 451
‒ 451
‒ 491
‒ 527
Kasschuif CBAM ontvangsten
‒ 211
‒ 25
237
Ontvangsten CBAM
6
7
Niet-EMU-saldorelevant
2.036
‒ 80
750
2.500
Verkoop aandelen ABN AMRO
1.655
Vervroegde aflossing lening Griekenland
420
‒ 80
Bijstelling verkoopopbrengsten TenneT
‒ 39
Reguliere aflossing lening TenneT
750
2.500
Stand Miljoenennota
9.360
4.060
4.416
5.247
4.647
6.566
Uitgaven
Intensiveringen
Vertragingsrente TEM
Er zijn nabetalingen gedaan over de Traditionele Eigen Middelen (TEM) aan de Europese Commissie. De corresponderende vertragingsrente op de nabetalingen bedraagt circa 7 miljoen euro.
NFKo
Voor de uitvoering van het Nieuwe Financieringsstelsel Kinderopvang (NFKo) worden aanvullende middelen vanaf de Aanvullende Post overgeheveld naar Dienst Toeslagen.
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. Deze wordt uitgebreid met extra tranches voor de jaren 2031 tot en met 2035. Voor Financiën betekent dit een ombuiging van 45 miljoen euro in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor Financiën betekent dit een ombuiging van 45 miljoen euro in 2028 en 2029.
Kasschuiven
Kasschuif Inzage Fiscaal Dossier
Op basis van het nieuwe implementatieplan en de voortgang van de werkzaamheden voor het programma Inzage Fiscaal Dossier (IFD) is het ritme van de kostenraming aangepast. In de Kamerbrief van 29 juli jl. (26812, nr. 131) staat de stapsgewijze implementatie van het inzagerecht verder toegelicht.
Kasschuif Box 3
Bij het herstelprogramma Box 3 komt het beschikbare budget niet overeen met de bijgestelde verwachtingen op basis van het tot nu toe gerealiseerde uitgavenritme. Tussen 2026 en 2028 wordt er minder uitgegeven, o.a. aan bedrijfsvoering. Aangezien in 2029 een incidenteel tekort wordt verwacht, wordt budget uit de eerste jaren overgeheveld naar 2029.
Kasschuif NFKo
Er vindt een kasschuif plaats van 10 miljoen euro van 2026 naar 2029 voor de uitvoeringskosten NFKO bij Dienst Toeslagen. De realisatiefase is vertraagd door tijdsintensieve organisatie-inrichting, bemensing en rechtmatig inkopen. Er is een grote afhankelijkheid met ketenpartners en rijksbrede toetsing voor complexe en grote programma’s. In 2029 wordt er een tekort verwacht.
Kasschuif ICT-opdrachten Belastingdienst
Door vertragingen bij het rijksbrede werkplekcontract en de levering van servers worden ICT-uitgaven van de Belastingdienst verschoven van 2026 naar 2027.
Kasschuiven Toeslagen Herstel
Vanwege vertraging bij de Uitvoeringsorganisatie Herstel Toeslagen wordt er 59 miljoen euro geschoven van 2026 naar 2027 en 2028. Het betreft met name een kasschuif voor de vertraging van uitbetalingen van wettelijke rente in verband met het minder kunnen afdoen via het massale geautomatiseerde proces en meer handmatige werkzaamheden dan eerder verwacht, en de uitvoeringskosten voor de bezwaarafhandeling van de integrale beoordeling.
Overige kasschuiven
Dit betreft verschillende beperkte kasschuiven binnen de Belastingdienst, het apparaat van het kerndepartement, de Douane en Dienst Toeslagen.
Overboekingen met andere begrotingen
Overboekingen BCF
Dit betreft verschillende overboekingen van andere begrotingen naar het Btw-compensatiefonds (BCF).
Niet-militaire Oekraïnesteun
Dit betreft een overboeking van 60 miljoen euro van de begroting van Buitenlandse Handel en Ontwikkelingssamenwerking voor niet-militaire steun aan Oekraïne. Conform de Kamerbrief van 2 juli jl. (36045, nr. 309) zal met dit geld de steun via de Wereldbank en de Europese Investeringsbank (EIB) worden bekostigd. 45 miljoen euro verloopt via Special Program for Ukraine Recovery (SPUR) van de Wereldbank en 15 miljoen euro via het EU 4 Ukraine Fund (EU4U) van de EIB.
Overboeking Europees Voorzitterschap 2029
Ten behoeve van het Europees Voorzitterschap 2029 worden middelen toegevoegd aan de begrotingen van BZ en JenV. Het betreft een overboeking van cumulatief 20 miljoen per departement in de periode 2027-2031.
Overige overboekingen met andere begrotingen
Dit betreft verschillende beperkte overboekingen met andere begrotingen.
Loonbijstelling
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van Financiën.
Technisch
Bijstelling Btw-compensatiefonds
Deze mutatie betreft een bijstelling van de raming van het BCF op basis van de beschikking van het afgelopen jaar, betalingen van het vierde kwartaal van het afgelopen jaar en driemaal het voorschot van het eerste kwartaal uit het lopende jaar.
Desaldering
Dit betreft een totaal van meerdere desalderingen. Hiertegenover staan evenredige ontvangsten. Een van de desalderingen is voor de apparaatsontvangsten van het Uitvoeringsinstituut voor Werknemersverzekeringen (UVW). Als gevolg van een ramingsbijstelling van het UWV krijgt de Belastingdienst meer ontvangsten van het UWV voor de vangnetregeling (ziekteverzuim) en transitievergoeding. Middels deze desalderingen worden de extra ontvangsten ingezet als dekking van bijbehorende uitgaven bij de Belastingdienst.
Overig technisch
Dit betreft een beperkte technische bijstelling voor de uitvoeringstoets vereenvoudiging partnerbegrip
Niet-kaderrelevant
Belasting- en invorderingsrente
De raming van de belasting- en invorderingsrente wordt geactualiseerd naar aanleiding van de nieuwe raming van de korte rente uit de Macro Economische Verkenning (MEV) van het Centraal Planbureau (CPB) en de realisaties tot en met juni.
Niet-EMU-saldorelevant
Vrijval lening TenneT
TenneT zal geen gebruik maken van de geraamde lening van 11 miljard euro. De leningsfaciliteit wordt met dat bedrag naar beneden bijgesteld. Dit komt doordat de kapitaalbehoefte van TenneT Nederland wordt ingevuld met een staatsgarantie. De kapitaalbehoefte van TenneT Duitsland wordt ingevuld door de afronding van de transactie met de private investeerders en de Duitse staat.
Kasschuif ESM
De ECB heeft op 1 januari 2024 de kapitaalsleutel voor het European Stability Mechanism (ESM) geactualiseerd. Nederland heeft een groter aandeel in de Europese economie en bevolking had dan voorheen. Daarom dient Nederland bij een nieuwe kapitaalstorting 253 miljoen euro in het ESM te storten. De inleg zal niet meer in 2027 plaatsvinden. Wanneer een nieuwe inleg precies verwacht wordt is nog niet duidelijk. De reservering voor de kapitaalstorting bij het ESM wordt geschoven naar 2031.
Ontvangsten
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. Deze wordt uitgebreid met extra tranches voor de jaren 2031 tot en met 2035. Voor Financiën betekent dit een ombuiging van 45 miljoen euro in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor Financiën betekent dit een ombuiging van 45 miljoen euro in 2028 en 2029.
Generaal dossier
Dividenden staatsdeelnemingen
De dividendraming van de niet-financiële staatsdeelnemingen wordt aangepast als gevolg van de huidige marktomstandigheden.
kasschuiven
Kasschuif subsidie CCEI
De subsidie vanuit de Europese Unie (EU) voor de Customs Control Equipment Instrument (CCEI) wordt verwacht in 2027 in plaats van 2026. Deze subsidie is bedoeld voor de aanschaf van scan-en detectieapparatuur.
Technisch
Desaldering
Dit betreft een totaal van meerdere desalderingen. Hiertegenover staan evenredige uitgaven. Een van de desalderingen is voor de apparaatsontvangsten van het Uitvoeringsinstituut voor Werknemersverzekeringen (UVW). Als gevolg van een ramingsbijstelling van het UWV krijgt de Belastingdienst meer ontvangsten van het UWV voor de vangnetregeling (ziekteverzuim) en transitievergoeding. Middels deze desalderingen worden de extra ontvangsten ingezet als dekking van bijbehorende uitgaven bij de Belastingdienst.
Niet-kaderrelevant
Belasting- en invorderingsrente
De raming van de belasting- en invorderingsrente wordt geactualiseerd naar aanleiding van de nieuwe raming van de korte rente uit de Macro Economische Verkenning (MEV) van het Centraal Planbureau (CPB) en de realisaties tot en met juni.
Premieontvangsten TenneT
De staat ontvangt als garantieverstrekker garantiepremie voor het verstrekken van de garantie aan TenneT Nederland. Op basis van de meest recente marktconforme rentepercentages worden de premieontvangsten van de garantie aan TenneT meerjarig naar boven bijgesteld met structureel 75 miljoen euro.
Renteontvangsten lening Griekenland
Op basis van de meest recente renteramingen van het CPB en de vervroegde aflossing van de lening aan Griekenland worden de verwachte renteontvangsten van de lening naar beneden bijgesteld.
Renteontvangsten lening TenneT
Op basis van de meest recente inzichten in de verwachte door TenneT te trekken leningdelen worden de verwachte ontvangsten op de lening aan TenneT meerjarig naar beneden bijgesteld.
Kasschuif CBAM ontvangsten
Het Carbon Border Adjustment Mechanism (CBAM) is een EU-instrument dat vanaf 1 januari 2026 een koolstofprijs heft op bepaalde importgoederen van buiten de EU. Importeurs kopen hiervoor CBAM-certificaten in de lidstaat van vestiging. De Douane controleert de toelating als CBAM-aangever. De Nederlandse Emissieautoriteit verstrekt deze toelating en ziet toe op certificaten. De ontvangsten vallen onder het inkomstenkader vanwege het netto-effect op de begroting. Voor 2026 staat momenteel een CBAM ontvangst geraamd van 211 miljoen euro. Toegelaten CBAM-aangevers moeten echter uiterlijk 1 oktober 2027 aangifte doen over het jaar 2026, terwijl de verkoop van CBAM-certificatenpas op 1 februari 2027 start. Hierdoor vindt er in 2026 geen kasontvangst plaats en wordt de raming hierop aangepast. Oorspronkelijk was het plan dat de verkoop al op 1 januari 2026 van start zou gaan. Dit is echter uitgesteld als onderdeel van het omnibusvoorstel met CBAM simplificaties.
Ontvangsten CBAM
De ontvangsten van CBAM worden met 2,9% geïndexeerd, conform de geldende prijsbijstelling. Aangezien er in 2026 geen kasontvangsten plaatsvinden geldt de prijsbijstelling alleen voor 2027 en 2028.
Niet-EMU-saldorelevant
Verkoop aandelen ABN AMRO
De staat bouwt haar belang in ABN AMRO via NL Financial Investments (NLFI) af. Recent leverde dit circa 1,7 miljard euro op. Daarmee resteert een belang van 20,7% procent.
Vervroegde aflossing lening Griekenland
Dit betreft een vervroegde aflossing van de lening aan Griekenland. Voor Nederland gaat het om een vervroegde aflossing van circa 420 miljoen euro. De geraamde aflossingen in 2029 en 2033 t/m 3035 nemen daardoor af. Dit is het vijfde jaar op rij dat Griekenland vervroegd aflost.
Bijstelling verkoopopbrengst TenneT
De verwachte verkoopopbrengst van TenneT is vanwege onder andere fiscale nacalculaties met 39 miljoen euro naar beneden bijgesteld. De definitieve opbrengst wordt pas volgend jaar vastgesteld. Als de deze hoger uitvalt, zal TenneT een aanvullend bedrag overmaken. In het geval de opbrengst lager uitvalt, zal Tennet dit verschil voor rekening nemen.
Aflossing lening TenneT
De staat heeft van 2024 t/m 2026 een leningsfaciliteit opengesteld voor TenneT. De reguliere aflossing van de deze lening, op basis van de overeengekomen looptijd van de leningdelen, wordt vanaf 2030 gestart. De lening zal in 2042 volledig zijn afgelost. De rente die TenneT over de lening betaalt, is separaat opgenomen op de begroting van het Ministerie van Financiën.
Nationale Schuld
IXA NATIONALE SCHULD: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
43.095
49.479
51.402
52.711
55.394
49.728
Overboekingen met andere begrotingen
1
1
0
0
0
0
Overboekingen met andere begrotingen
1
1
0
0
0
0
Niet-kaderrelevant
‒ 540
935
‒ 12
34
94
52
Rentelasten kasbeheer
124
377
3
2
2
2
Uitgaven bij voortijdige beëindiging
1
Rente vlottende schuld
‒ 270
273
‒ 391
‒ 426
‒ 455
‒ 475
Rente vaste schuld
‒ 395
285
376
458
547
525
Niet-EMU-saldorelevant
554
412
‒ 184
‒ 26
‒ 16
7.123
Aflossing vaste schuld regulier
335
‒ 179
‒ 155
0
0
7.121
Rentelasten kasbeheer
219
591
‒ 29
‒ 26
‒ 16
2
Stand Miljoenennota
43.109
50.826
51.206
52.719
55.472
56.903
IXA NATIONALE SCHULD: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
94.352
86.973
79.915
81.096
83.237
79.854
Niet-kaderrelevant
17
11
19
17
15
14
Rentebaten kasbeheer
17
11
19
17
15
14
Ontvangsten bij voortijdige beëindiging
0
Niet-EMU-saldorelevant
‒ 16.407
1.447
1.531
3.737
3.070
7.596
Ontvangen aflossingen
43
33
33
30
18
7
Uitgifte vaste schuld
0
2.057
611
3.499
2.639
6.962
Mutatie in rekening courant en deposito
‒ 1.428
‒ 643
887
208
413
627
Mutatie vlottende schuld
‒ 15.022
Stand Miljoenennota
77.962
88.432
81.465
84.849
86.323
87.464
Uitgaven
Overboekingen met andere begrotingen
Overeboekingen met andere begrotingen
Dit betreft een overboeking van de begroting van Financiën voor de doorverdeling van de prijsbijstelling van het Agentschap.
Niet-kaderrelevant
Rentelasten kasbeheer
De rentelasten voor het kasbeheer voor agentschappen en rechtspersonen met wettelijke taak (RWT's) nemen toe in 2026 en 2027 met in totaal 501 miljoen euro. Dit is met name het gevolg van een hogere raming van de korte rente door het Centraal Planbureau (CPB).
Uitgaven bij voortijdige beëindiging
Dit betreft de door de Staat betaalde rente aan RWT’s als gevolg van de vervroegde aflossing van leningen.
Rente vlottende schuld
De rente over de vlottende schuld neemt in 2026 af met 270 miljoen euro door een lagere omvang van de vlottende schuld. Dit werkt door in de periode 2028 tot en met 2031. In 2027 stijgt de vlottende schuld incidenteel met 273 miljoen euro als gevolg van een hogere raming van de korte rente door het CPB.
Rente vaste schuld
De rente over de vaste schuld neemt in 2026 af met 335 miljoen euro met name doordat de schulduitgifte later in het jaar plaatsvindt dan eerder geraamd. In de jaren 2027 tot en met 2031 neemt de rente op de vaste schuld toe met in totaal 2,2 miljard euro vanwege een hogere raming van de lange rente door het CPB en een stijging van het kastekort.
Niet-EMU-saldorelevant
Aflossing vaste schuld
Vanwege een vervroegde aflossing op de vaste schuld schuift er 335 miljoen euro van 2027 en 2028 naar 2026. Verder neemt de aflossing van vaste schuld in 2031 toe vanwege de uitgifte van nieuwe vaste schuld die in dat jaar vervalt.
Rentelasten kasbeheer
De rentelasten van het kasbeheer van sociale fondsen nemen toe in 2026 en 2027 met in totaal 810 miljoen euro. Dit is het gevolg van een hogere raming van de korte rente door het CPB en een nieuwe raming van de mutaties in rekeningen-courant en deposito’s van de sociale fondsen.
Ontvangsten
Niet-kaderrelevant
Rentebaten kasbeheer
De rentebaten voor het kasbeheer voor agentschappen en RWT’s nemen toe in de jaren 2026 tot en met en 2031 met in totaal 93 miljoen euro met name als gevolg van een hogere raming van de korte rente door het CPB.
Ontvangsten bij voortijdige beëindiging
Dit betreft de door de Staat ontvangen vergoeding van agentschappen en RWT’s als gevolg van de vervroegde aflossing van leningen.
Niet-EMU-saldorelevant
Ontvangen aflossingen
Op basis van de actuele standen van de lopende leningen binnen het schatkistbankieren wordt de raming van de ontvangen aflossingen van agentschappen, RWT’s en derden voor de periode 2026 tot en met 2031 met in totaal 164 miljoen euro naar boven bijgesteld.
Uitgifte vaste schuld
De uitgifte van vaste schuld is in 2027 toegenomen met 2,1 miljard euro door een hoger kastekort. Ook in de daaropvolgende jaren neemt de uitgifte van vaste schuld hierdoor toe. In 2031 is er daarnaast meer uitgifte van vaste schuld vanwege nieuwe vaste schuld die in dat jaar moet worden afgelost.
Mutatie in rekening courant en deposito
De raming van de mutaties van de standen van de rekeningen-courant en deposito’s van de deelnemers van schatkistbankieren wijzigt als gevolg van ontwikkelingen bij de sociale fondsen. In 2026 en 2027 is een daling van het saldo van sociale fondsen geraamd van in totaal 2,1 miljard euro, en voor de jaren 2028 tot en met 2031 een stijging van in totaal 2,1 miljard euro.
Mutatie vlottende schuld
De mutatie van de vlottende schuld is in 2026 met 15 miljard euro naar beneden bijgesteld vanwege een daling van het kastekort in dit jaar. Wijzigingen in de financieringsbehoefte in het lopende jaar worden zo veel mogelijk opgevangen op de geldmarkt.
Overhevelen CA-middelen investering in NAVO-norm defensie 2,8% in 2030 en 3,5% in 2035
269
521
667
812
849
Overhevelen CA-middelen militaire Oekraïnesteun
2.035
2.403
2.418
Kasschuiven
396
‒ 146
‒ 250
Kasschuif Prioritised Ukraine Requirements List (PURL)
250
‒ 250
Kasschuif militaire Oekraïnesteun n.a.v. bijstelling ontvangsten European Peace Facility (EPF)
146
‒ 146
Overboekingen met andere begrotingen
315
431
445
500
564
605
Overboekingen met Defensiematerieelbegrotingsfonds
305
425
439
494
555
596
Overige overboekingen met andere begrotingen
10
6
6
7
9
9
Technisch
2
0
0
0
0
0
Technisch
2
0
0
0
0
0
Niet-kaderrelevant
290
Bijstelling affinanciering militaire pensioenen
290
Stand Miljoenennota
23.336
14.792
15.110
15.163
13.312
13.322
X DEFENSIE: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
288
389
148
148
148
148
Kasschuiven
146
‒ 146
Kasschuif bijstelling ontvangsten European Peace Facility (EPF)
146
‒ 146
Technisch
2
0
0
0
0
0
Technisch
2
0
0
0
0
0
Stand Miljoenennota
437
243
148
148
148
148
Uitgaven
Intensiveringen
Overhevelen CA-middelen investering in NAVO-norm defensie 2,8% in 2030 en 3,5% in 2035
Deze post betreft het overhevelen van de middelen tot en met 2031 die kabinet-Jetten beschikbaar heeft gesteld om de krijgsmacht te versterken. Door de intensivering groeien de NAVO-uitgaven (in prijzen 2026) naar de 2,8% van het bbp in 2030 en 3,5% van het bbp in 2035. Na 2031 blijven de middelen gereserveerd op de Aanvullende Post en zullen jaarlijks tranchegewijs uitgekeerd worden bij de extrapolatie. Dit betreft het deel van de middelen die naar de Defensiebegroting wordt overgeheveld voor het versterken van de project- en opleidingscapaciteit, operationele gereedheid en de personele groei van de Defensieorganisatie.
Overhevelen CA-middelen militaire Oekraïnesteun
Deze post betreft het overhevelen van de middelen die kabinet-Jetten heeft gereserveerd voor militaire Oekraïnesteun. Deze middelen zullen onder andere worden ingezet voor concrete leveringen (o.a. drones) en voor voortzetting van al geleverde capaciteiten (zoals F-16s).
Kasschuiven
Kasschuif Prioritised Ukraine Requirements List (PURL)
Deze post betreft een kasschuif waarmee er 250 miljoen euro wordt geschoven uit 2029 naar 2026 om dit jaar nog steun te leveren aan Oekraïne via het Prioritised Ukraine Requirement List (PURL)-initiatief. De PURL-steunpakketten bevatten middelen waar Oekraïne urgente behoefte aan heeft en die niet op een andere manier te leveren zijn, zoals raketten voor luchtverdediging.
Kasschuif militaire Oekraïnesteun n.a.v. bijstelling ontvangsten European Peace Facility (EPF)
Defensie ontvangt vanuit de European Peacy Facility (EPF) vergoedingen voor de geleverde militaire steun aan Oekraïne. Het ritme van deze ontvangsten is bijgesteld conform de betaalschema's van de EPF. Defensie ontvangt 146 miljoen euro meer in 2026 en 146 miljoen euro minder in 2027. De uitgaven voor de militaire steun aan Oekraïne worden met deze mutatie in lijn gebracht, met 146 miljoen euro hogere uitgaven in 2026 en 146 miljoen euro lagere uitgaven in 2027 als gevolg.
Overboekingen met andere begrotingen
Overboekingen met Defensiematerieelbegrotingsfonds
Er zijn diverse overboekingen gedaan tussen de Defensiebegroting en het Defensiematerieelbegrotingsfonds (DMF). Dit betreft hoofdzakelijk het overhevelen van middelen voor loon- en prijsontwikkeling van het DMF naar de Defensiebegroting. Verder worden er van de Defensiebegroting middelen van 2026 tot en met 2029 naar het DMF overgeheveld voor project Defensie Open op Orde (DOO). Dit betreft een meerjarig IT-programma dat voorheen werd verantwoord op de Defensiebegroting. Echter zijn dergelijke projecten beter te accommoderen in het DMF vanwege het meerjarige investeringskarakter. Vandaar dat deze budgetten zijn overgeheveld naar het DMF en daar worden verantwoord.
Overige overboekingen met andere begrotingen
Er zijn diverse overboekingen gedaan met andere begrotingen. Zo ontvangt Defensie voor de periode 2026 tot en met 2031 middelen van Justitie en Veiligheid (JenV) voor persoonsbeveiliging voor hoogrisicogebieden in het buitenland (circa 5 miljoen euro per jaar). Daarnaast ontvangt Defensie van JenV voor dezelfde periode een bijdrage voor het Landelijk Coördinatie Centrum (LCC) dat de regie voert over persoonsbeveiliging en -begeleiding (circa 5 miljoen euro per jaar). Deze bijdrage is voor additionele capaciteit, zowel op het gebied van operationele inzet als informatievoorziening. Verder doet Defensie een bijdrage aan Buitenlandse Zaken voor de civiele missiepool (CMV) voor de periode 2027 tot en met 2029 voor circa 2 miljoen per jaar als compensatie voor hogere uitgaven aan de CMV. Via de CMV worden experts uitgezonden om een bijdrage te leveren aan internationale stabiliteit.
Technisch
Deze post betreft onder andere een correctieboeking van 3,5 miljoen euro in 2026 voor de Koninklijke Marechaussee inzake Frontex. De ontvangsten van de Koninklijke Marechaussee leiden tot een hoger uitgavenbudget, wat eerder niet juist geboekt was. Met deze correctieboeking wordt dit hersteld. Onder deze post vallen ook lagere uitgaven van 1,4 miljoen euro in 2026 aan de NAVO. Voor diverse NAVO-projecten worden vooraf contributies afgesproken. Als deze achteraf mee- of tegen blijken te vallen, wordt hiervoor in het uitvoeringsjaar bijbetaald aan de NAVO of budget terugontvangen van de NAVO. In dit geval wordt er minder uitgegeven dan werd verwacht, en dit leidt tot een lagere contributie aan de NAVO. Zie ook toelichting «Technisch» bij ontvangsten.
Niet-kaderrelevant
Bijstelling affinanciering militaire pensioenen
Eind 2026 zal Defensie de bestaande pensioenaanspraken van de begrotingsgefinancierde militaire pensioenen overhevelen naar het ABP. Hiervoor dient Defensie voor 31-12-2026 de netto contante waarde van de toekomstige pensioenuitkeringen in één keer te betalen aan het ABP. De reservering die hiervoor is getroffen op de Defensiebegroting bedraagt momenteel 8,44 miljard euro bij Voorjaarsnota 2026 (peildatum 31-12-2025). Per peildatum 30-06-2026 wordt voorzien dat er aanvullend nog 290 miljoen euro benodigd is voor de affinanciering van de militaire pensioenen. Hierdoor komt de geraamde affinancieringssom uit op 8,73 miljard euro. Deze reservering wordt gedurende 2026 bij reguliere begrotingsstukken bijgewerkt om deze actueel te houden aan de geldende rente termijnstructuur en dekkingsgraad van het ABP.
Ontvangsten
Kasschuiven
Kasschuif bijstelling ontvangsten European Peace Facility (EPF)
Defensie ontvangt van de European Peacy Facility (EPF) vergoedingen voor de geleverde militaire steun aan Oekraïne. Het ritme van deze ontvangsten is bijgesteld conform de betaalschema's van de EPF. Defensie ontvangt 146 miljoen euro meer in 2026 en 146 miljoen euro minder in 2027.
Technisch
Deze post betreft onder andere meerontvangsten van 3,5 miljoen euro in 2026 voor de Koninklijke Marechaussee inzake een correctie op eerdere boekingen die in het kader van Frontex zijn gedaan. Deze ontvangsten worden ingezet om de eerdere boekingen te corrigeren, waardoor de uitgaven eveneens stijgen. Onder deze post vallen ook lagere ontvangsten van 1,4 miljoen euro in 2026 vanuit de NAVO. Voor diverse NAVO-projecten worden vooraf contributies afgesproken. Als deze achteraf mee- of tegen blijken te vallen, wordt hiervoor in het uitvoeringsjaar bijbetaald aan de NAVO of budget terugontvangen van de NAVO. In dit geval wordt er minder budget ontvangen dan voorheen werd verwacht, navenant dalen ook de uitgaven voor de contributie aan de NAVO. Zie ook toelichting «Technisch» bij uitgaven.
Overhevelen CA-middelen investering in NAVO-norm defensie 2,8% in 2030 en 3,5% in 2035
Deze post betreft het overhevelen van de middelen tot en met 2031 die kabinet-Jetten beschikbaar heeft gesteld om de krijgsmacht te versterken. Door de intensivering groeien de NAVO-uitgaven (in prijzen 2026) naar de 2,8% van het bbp in 2030 en 3,5% van het bbp in 2035. Na 2031 blijven de middelen gereserveerd op de Aanvullende Post en zullen jaarlijks tranchegewijs uitgekeerd worden bij de extrapolatie. Dit betreft het deel van de middelen die naar het Defensiematerieelbegrotingsfonds wordt overgeheveld voor de ontwikkeling, verwerving, instandhouding en verwerving van nieuw materieel, IT en vastgoed.
Kasschuiven
Kasschuiven actualisatie investeringsbudget
Via meerdere kasschuiven wordt het kasritme van enkele projecten geactualiseerd. Dit betreft voornamelijk projecten met betrekking tot maritiem materieel, zoals het programma «Vervanging onderzeeboten» en het project «Vervanging MK46 Lightweight Torpedo». Dit komt door het aanpassen van het betaalschema voor de onderzeeboten en de verschuiving van de start van de levering van de MK46’s torpedo’s. Dit leidt respectievelijk niet tot een vertraging van het project zelf of tot een verschuiving van de einddatum voor het gehele project.
Overboekingen met andere begrotingen
Overboeking met JenV ten behoeve van nieuw civiel-militair waarschuwingssysteem
Dit betreft een bijdrage van Defensie van 50 miljoen euro in 2026 aan het ministerie van Justitie en Veiligheid voor een nieuw civiel-militair waarschuwingssysteem bij luchtdreigingen.
Overboekingen met Defensiebegroting
Er zijn diverse overboekingen gedaan tussen de Defensiebegroting en het Defensiematerieelbegrotingsfonds (DMF). Dit betreft hoofdzakelijk het overhevelen van middelen voor loon- en prijsontwikkeling van het Defensiematerieelbegrotingsfonds (DMF) naar de Defensiebegroting. Hiertegenover staat dat het DMF middelen ontvangt in 2026 tot en met 2029 voor project Defensie Open op Orde (DOO). Dit betreft een meerjarig IT-programma dat voorheen werd verantwoord op de Defensiebegroting. Echter zijn dergelijke projecten beter te accommoderen in het DMF vanwege het meerjarige investeringskarakter. Vandaar dat deze budgetten zijn overgeheveld naar het DMF en daar worden verantwoord.
Overige overboekingen met andere begrotingen
Er zijn diverse overboekingen gedaan met andere begrotingen. Zo wordt er circa 9 miljoen euro in 2026 en circa 11 miljoen euro in 2027 overgeheveld naar EZK voor een bijdrage aan het publieke-private samenwerkingsprogramma voor innovatie om samenwerking tussen bedrijven en onderzoeksorganisaties te stimuleren (PPS-I). Ook hevelt Defensie 8 miljoen euro in 2026, 2027 en 2028 over aan EZK voor de Nederlandse bijdrage aan de programmering van het Europese Ruimtevaartagentschap (ESA).
Technisch
Deze post betreft onder andere hogere uitgaven van circa 10 miljoen euro in 2027 en 5 miljoen euro in 2028 tot en met 2041 voor instandhouding van maritiem materieel. Deze hogere uitgaven zijn het gevolg van extra ontvangsten bij de Koninklijke Marine die via een desaldering worden ingezet. Zie ook toelichting «Technisch» bij ontvangsten.
Ontvangsten
Technisch
Deze post betreft onder andere een verhoging van de ontvangsten van de Koninklijke Marine van circa 10 miljoen euro in 2027 en 5 miljoen euro in 2028 tot en met 2041. De Koninklijke Marine ontvangt namelijk met terugwerkende kracht BTW-vrijstellingen voor de onderdelen van oorlogsschepen. Deze extra ontvangsten worden door Defensie via een desaldering ingezet, waardoor de uitgaven stijgen. Zie ook toelichting «Technisch» bij uitgaven.
Infrastructuur en Waterstaat (inclusief Mobiliteitsfonds en Deltafonds)
Infrastructuur en Waterstaat
XII INFRASTRUCTUUR EN WATERSTAAT: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
4.048
4.184
3.950
3.899
3.717
3.617
Intensiveringen
118
24
28
36
26
10
Maatregelen dempen effecten energieschok OV
118
AP-middelen Programma Bescherming Noordzee Ingrastructuur (PBNI)
0
9
10
10
10
10
AP-middelen AdBlue (Stikstofmaatregelen)
11
AP-middelen Drinkwater Caribisch Nederland
13
AP-middelen Stikstof - Industrie en Mobiliteit
2
18
15
15
AP-middelen Wind op Zee
0
0
0
0
0
Ombuigingen
‒ 9
‒ 9
‒ 9
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 9
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
Kasschuif Vergunningsverlening, Toezicht en Handhavingsstelsel (VTH)
‒ 7
3
2
2
Kasschuif Moerdijkregeling
‒ 7
7
Kasschuif OV-middelen Grinwis Systeemtaken
‒ 12
12
Kasschuif Compensatieregeling Vuurwerk
78
‒ 28
‒ 30
‒ 20
Kasschuif Subsidie Verduurzaming Zeevaartschepen
‒ 15
3
‒ 8
23
‒ 3
Overige kasschuiven
‒ 51
27
16
‒ 9
‒ 2
19
Overboekingen met andere begrotingen
‒ 1
32
33
‒ 88
42
23
Overboeking Decentraal Spoor
31
Overboeking Duurzame Luchtvaartbrandstoffen
‒ 20
Overboeking Europees Voorzitterschap 2029
‒ 4
‒ 4
‒ 4
‒ 4
‒ 4
Overboeking Herverdeling Taakstelling
0
1
9
20
20
Overboeking Nadeelcompensatie Vuurwerkverbod
30
30
20
Overboeking Nationaal Klimaatplatform
2
2
2
2
Overboeking Nationale Agenda Laadinfrastructuur
‒ 4
‒ 6
‒ 3
Overboeking Programma Bescherming Noordzee Infrastructuur
5
5
5
5
5
Overboeking SPUK Schoon en Emissieloos Bouwen
10
10
Overboeking Terugbetaling Vrachtwagenheffing
‒ 27
‒ 152
Overige overboekingen met andere begrotingen
‒ 12
28
20
17
1
1
Kadercorrecties
8
16
17
17
17
17
Kadercorrectie Vrachtwagenheffing
8
16
17
17
17
17
Loonbijstelling
2
2
2
2
2
2
Loonbijstelling tranche 2026
2
2
2
2
2
2
Technisch
‒ 7
‒ 111
‒ 103
‒ 96
‒ 91
‒ 66
Herverkaveling Circulaire Economie
‒ 78
‒ 70
‒ 63
‒ 58
‒ 33
Overig technisch
‒ 7
‒ 33
‒ 34
‒ 34
‒ 33
‒ 33
Stand Miljoenennota
4.100
4.251
3.886
3.725
3.724
3.613
XII INFRASTRUCTUUR EN WATERSTAAT: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
602
1.156
1.154
1.191
1.147
1.147
Ombuigingen
0
‒ 1
0
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
0
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
0
‒ 1
Technisch
‒ 7
‒ 33
‒ 34
‒ 34
‒ 33
‒ 33
Technisch
‒ 7
‒ 33
‒ 34
‒ 34
‒ 33
‒ 33
Niet-kaderrelevant
16
33
34
34
35
34
Niet-kaderrelevant
16
33
34
34
35
34
Stand Miljoenennota
612
1.156
1.154
1.191
1.149
1.148
Uitgaven
Intensiveringen
Maatregelen dempen effecten energieschok OV
Het kabinet heeft 118 miljoen euro gereserveerd voor de Motie Klaver over een ticket voor onbeperkt reizen met de trein in de daluren. Dit is mogelijk gemaakt voor een periode van 2,5 maand (juni tot en met augustus).
AP-middelen Programma Bescherming Noordzee Infrastructuur (PBNI)
In de periode 2027 tot en met 2031 wordt er 49,7 miljoen euro vanuit de Aanvullende Post overgeboekt naar HXII ten behoeve van PBNI. Hierna lopen de budgetten voor 10,3 miljoen euro structureel door. Met deze middelen wordt onder andere bijgedragen aan de oprichting van het National Maritime Security Centre (NMSC).
AP-middelen AdBlue (Stikstofmaatregelen)
In 2029 wordt 11 miljoen euro overgeheveld voor de handhaving van het gebruik van Adblue om de stikstofuitstoot te beperken. Het betreffen middelen voor de bestrijding van fraude (manipulatie/uitschakelen) en onjuist gebruik (niet bijvullen) van het emissiesysteem (zoals SCR-systemen) van diesel-, gas-, en waterstofvoertuigen.
AP-middelen Drinkwater Caribisch Nederland
In 2027 wordt 13,1 miljoen euro overgeheveld voor subsidies drinkwater op Caribisch Nederland om drinkwater betaalbaar te houden. Sommige verouderde installaties voor drinkwaterproductie moeten vervangen of uitgebreid worden.
AP-middelen Stikstof - Industrie en Mobiliteit
Voor verschillende maatregelen op stikstof wordt in totaal 50 miljoen euro overgeboekt vanuit de 20 miljard euro die op de aanvullende post gereserveerd staat voor de stikstofaanpak. Als onderdeel van de stikstofaanpak wordt dit ingezet voor Verduurzaming schepen en Elektrificatie van havenmaterieel.
AP-middelen Wind op Zee
Er wordt 150.000 euro overgeheveld in de jaren 2027-2035 voor een extra fte voor de gebiedsuitwerking in het kader investeringen in windenergie op zee.
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor IenW betekent dit een ombuiging van 9 miljoen euro in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor IenW betekent dit een ombuiging van 9 miljoen euro in 2028 en 9 miljoen euro in 2029.
Kasschuiven
Kasschuif investering in roerende zaken
Voor een verwachte investering in roerende zaken is het kasbudget in het juiste ritme gezet. Er wordt 13 miljoen euro en 27 miljoen euro vanuit 2028 geschoven naar respectievelijk 2026 en 2027. Een restant van 2 miljoen euro wordt uit 2028 naar 2029 geschoven. De budgetten voor de investering zijn bij Voorjaarsnota 2026 toegekend aan de IenW begroting. Omdat IenW nu meer duidelijkheid heeft over het betaalritme is een kasschuif noodzakelijk.
De subsidieregeling verduurzaming binnenvaartschepen is in 2025 afgerond. Het resterende budget wordt ingezet voor vroege opschaling van de energietransitie binnenvaartschepen. Hiervoor is een kasschuif nodig van 2026-2028 naar 2029-2031 om de budgetten aan te sluiten op het juiste uitgavenritme.
Kasschuif Vergunningsverlening, Toezicht en Handhavingsstelsel (VTH)
Dit betreft een kasschuif van 7 miljoen euro uit 2026 naar latere jaren op artikel 22 ten behoeve van digitalisering van vergunningverlening, toezicht en handhavingsstelsel (VTH-stelsel). Deze kasschuif is nodig, zodat er een meerjarige subsidie kan worden opengesteld ten behoeve van de implementatiekosten die omgevingsdiensten maken voor programma's ten behoeve van de digitalisering VTH. De kosten worden opgeschoven naar latere jaren, doordat het in gang zetten van de activiteiten pas kon starten bij goedkeuring van het programma in het kernberaad medio 2026.
Kasschuif Moerdijkregeling
Volgens afspraak met EZK draagt IenW voor in totaal 8,5 miljoen euro bij aan een decentralisatie uitkering (DU) aan de provincie voor de Moerdijkregeling. Voor 2026 wordt zoals afgesproken met EZK slechts een eerste deel overgeboekt van 1,4 miljoen euro. Het restant van 7,1 miljoen euro blijft voorlopig nog bij IenW staan en wordt naar 2028 geschoven.
Kasschuif OV-middelen Grinwis Systeemtaken
Dit betreft een kasschuif op openbaar vervoer en spoor waar 12 miljoen euro wordt doorgeschoven naar 2028. Een deel van de 448 miljoen euro die beschikbaar is gesteld voor betaalbaarheid van het OV wordt ingezet op bredere systeemtaken, waarmee het OV ook op lange termijn betaalbaar blijft. Echter zal dit budget niet tot betaling kunnen komen in 2026, omdat het proces daarvoor te lang duurt. Daarom zal het budget naar 2028 worden geschoven.
Kasschuif Compensatieregeling Vuurwerk
Dit betreft een kasschuif van 78 miljoen euro uit 2028, 2029 en 2030 naar 2027 op artikel 22, ten behoeve van de nadeelcompensatieregeling vuurwerkverbod. Met de invoering van de Wet veilige jaarwisseling en het daaruit voortvloeiende algemene consumentenverbod op vuurwerk lopen detailhandelaren en vuurwerkimporteurs inkomsten mis. Om deze reden is de nadeelcompensatieregeling ingesteld. De kasbetalingen zullen conform huidige inschatting met name in 2027 plaatsvinden. Om deze reden worden de kasbudgetten in het juiste ritme gezet. Hiermee wordt invulling gegeven aan het amendement van het lid Michon-Derkzen, waarin wordt opgeroepen de nadeelcompensatie vuurwerk binnen de IenW-begroting te dekken.
Kasschuif Subsidie Verduurzaming Zeevaartschepen
Dit betreft een kasschuif voor subsidiebudget ten behoeve van verduurzaming van zeevaartschepen. De middelen sluiten zo beter aan op de verwachte uitgaven. Dit is een gevolg van de subsidietaakstelling en het daardoor herschikken van de subsidieplafonds in combinatie met betere inzichten.
Overige kasschuiven
Onder overige kasschuiven valt onder andere een kasschuif om de prijsbijstelling 2026 in de benodigde jaren te plaatsen. Dit gaat om een schuif van 8,4 miljoen euro uit 2026-2027 naar 2028-2029. Verder wordt er 5,9 miljoen euro uit 2026 naar 2028 en 2029 geschoven voor subsidieregelingen duurzame scheepvaart, door onzekerheid op de verwachte aanvragen voor 2026. Daarnaast wordt er 5,8 miljoen euro uit 2026 naar 2027 geschoven om de exploitatiekosten van de Vrachtwagenheffing (VWH) in het verwachte ritme te plaatsen. Het overige deel zijn meerdere kleine kasschuiven.
Overboekingen met andere begrotingen
Overboeking Decentraal Spoor
In 2026 wordt 30,8 miljoen euro overgeboekt van het Mobiliteitsfonds naar de IenW begroting ten behoeve van jaarlijkse bijdrage voor de dekking van het exploitatie- of beheertekort van de betreffende decentrale spoor- en tramdiensten een bijdrage aan de provincies Overijssel, Drenthe, Limburg en Utrecht. Het betreffen decentrale uitkeringen) voor vier provincies.
Overboeking Duurzame Luchtvaartbrandstoffen
Door Schiphol wordt een kortlopend fonds opgezet om luchtvaartmaatschappijen te stimuleren om duurzame luchtvaartbrandstoffen (SAF) bovenop het EU-mandaat bij te mengen. IenW levert hiervoor een bijdrage aan het fonds van in totaal 45 miljoen euro in de jaren 2027-2029, mits de Europese Commissie hiermee akkoord gaat. Dit betreft de overboeking van 20 miljoen euro voor het aandeel van HXII naar het Mobiliteitsfonds waar de bijdrage integraal wordt gefaciliteerd.
Overboeking Europees Voorzitterschap 2029
Ten behoeve van het Europees Voorzitterschap 2029 worden middelen toegevoegd aan de begrotingen van BZ en JenV. Het betreft een overboeking van cumulatief 20 miljoen per departement in de periode 2027-2031.
Overboeking Herverdeling Taakstelling
Deze overboeking betreft een herverdeling van de Efficiencytaakstelling en de taakstelling Vernieuwing Rijksdienst uit het coalitieakkoord Jetten. In deze begroting worden de taakstellingen herverdeeld over alle organisatieonderdelen van IenW. Hiervoor is vanaf 2030 structureel een overboeking van per jaar 20 miljoen nodig van het Mobiliteitsfonds naar de IenW-begroting, met een ingroeipad van in totaal 10 miljoen euro in de jaren 2027 tot en met 2029.
Overboeking Nadeelcompensatie Vuurwerkverbod
In de jaren 2028 tot en met 2030 wordt in totaal 80 miljoen euro overgeboekt van het Mobiliteitsfonds naar de IenW begroting artikel 22 ten behoeve van de nadeelcompensatie aan vuurwerkondernemers. Met de invoering van de Wet veilige jaarwisseling en het daaruit voortvloeiende algemene consumentenverbod op vuurwerk lopen ondernemers inkomsten mis waarvoor ze gecompenseerd worden. Met deze overboeking wordt invulling gegeven aan het amendement van het lid Michon-Derkzen, waarin wordt opgeroepen de nadeelcompensatie vuurwerk binnen de IenW-begroting te dekken.
Overboeking Nationaal Klimaatplatform
IenW ontvangt van KGG een bijdrage van 2,4 miljoen euro per jaar van 2027 tot en met 2030 voor het verlengen van het Nationaal Klimaatplatform. Het platform verbindt praktijkervaringen van burgers, bedrijven en maatschappelijke instellingen met het beleid, om zo de transitie naar een economie en samenleving zonder uitstoot van broeikasgassen te versnellen.
Overboeking Nationale Agenda Laadinfrastructuur
In de periode 2028 tot en met 2030 wordt er 11,9 miljoen euro overgeboekt van Laadinfrastructuur Wegverkeer op artikel 14 naar het Provinciefonds en Gemeentefonds voor bijdrage Nationale Agenda Laadinfrastructuur (NAL).
Overboeking Programma Bescherming Noordzee Infrastructuur (PBNI)
Er wordt in de jaren 2027 tot en met 2031 24,8 miljoen euro overgeboekt van het Mobiliteitsfonds naar de IenW begroting voor het Programma Bescherming Noordzee Infrastructuur (PBNI). Met deze overboeking komt jaarlijks een bedrag van 5,4 miljoen euro beschikbaar op de IenW begroting conform Amendement Stoffer: PBNI. In dit amendement wordt verzocht om in ieder geval het budgetniveau van 2025 te handhaven in jaren 2026 en verder.
Overboeking SPUK Schoon en Emissieloos Bouwen
De subsidies Bronmaatregelen Stikstof bestaan uit de subsidies Schoon en Emissieloos Bouwen en de Tijdelijke subsidieregeling Topsector Logistiek (TSL). In eerdere jaren was er nog geen budgettaire dekking voor de Subsidie aan Topsector Logistiek beschikbaar. De dekking hiervoor is toen voorgeschoten vanuit de stikstofmiddelen. Om dit voorschot weer te repareren wordt nu 20 miljoen euro overgeboekt uit het Mobiliteitsfonds.
Overboeking Terugbetaling Vrachtwagenheffing
In 2028 en 2029 wordt in totaal 179,4 miljoen euro overgeboekt naar de investeringsruimte van het Mobiliteitsfonds. De kosten voor de invoering van de Vrachtwagenheffing zijn voorgefinancierd vanuit het Mobiliteitsfonds. Hiermee wordt het laatste deel terugbetaald aan de begroting van IenW.
Overige overboekingen met andere begrotingen
Dit betreft meerdere overboekingen met andere begrotingen van kleinere omvang. Hieronder vallen onder andere een overboeking naar het Mobiliteitsfonds van in totaal 5,3 miljoen euro voor de uitvoering van het bestedingsplan Natte Laadinfrastructuur en een bijdrage van 3 miljoen euro aan het ministerie van Defensie voor SeaSEC. Daarnaast ontvangt IenW onder meer 4,1 miljoen euro vanuit het Mobiliteitsfonds voor sociale veiligheid bij station Maarheeze en 8 miljoen euro voor het inrichten van een nationaal digitaal meldloket ten behoeve van de implementatie van European Maritime Single Window environment.
Kadercorrecties
Kadercorrectie Vrachtwagenheffing
Door de harmonisatie van de Europese voertuigclassificaties neemt er een extra voertuigklasse deel aan de Vrachtwagenheffing. Hierdoor zijn de ontvangsten van de Vrachtwagenheffing in de jaren 2026-2031 toegenomen met in totaal 186 miljoen euro. Deze ontvangsten zijn niet-kaderrelevant. Door het toevoegen van een extra voertuigklasse loopt het ministerie van Financiën inkomsten mis omdat het Eurovignet en de motorrijtuigenbelasting voor deze groep (deels) komt te vervallen. Het ministerie van Financiën wordt voor deze fiscale derving van 93,9 miljoen euro gecompenseerd door een deel van de inkomsten uit de Vrachtwagenheffing. Het overige deel zorgt voor toegenomen uitgaven van de Vrachtwagenheffing van 92,4 miljoen euro in de jaren 2026 tot en met 2031. Gezien de uitgaven binnen het uitgavenkader vallen, is een kadercorrectie nodig voor deze wijziging.
Loonbijstelling
Loonbijstelling tranche 2026
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van IenW.
Technisch
Herverkaveling Circulaire Economie
Bij de kabinetsformatie is besloten tot een departementale herindeling waarbij de beleidsverantwoordelijkheid voor circulaire economie verschuift van IenW naar EZK. De verantwoordelijkheid voor circulaire economie wordt hierbij integraal bij MKGG belegd. Met deze overboeking worden de bijbehorende budgetten voor circulaire economie overgeheveld naar het IenW naar KGG en EZK.
Overig technisch
Dit betreft onder andere de herschikkingen van de loon- en prijsbijstelling en de middelen van amendement Grinwis naar de beleidsartikelen. Daarnaast betreft dit enkele desalderingen met de ontvangsten. Deze herschikkingen en desalderingen zijn saldoneutraal.
Ontvangsten
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor IenW betekent dit dat de niet-belastingontvangsten met 0,2 miljoen euro lager uitkomen in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. De verdeling is conform het coalitieakkoord. Voor IenW betekent dit dat de niet-belastingontvangsten met 0,2 miljoen euro in 2028 en 0,7 miljoen euro in 2029 lager uitkomen.
Technisch
Overig technisch
Dit betreft enkele desalderingen met de uitgaven. Deze desalderingen zijn saldoneutraal.
Niet kaderrelevant
Niet-kaderrelevant
Door de harmonisatie van de Europese voertuigclassificaties neemt er een extra voertuigklasse deel aan de Vrachtwagenheffing. Hierdoor zijn de ontvangsten van de Vrachtwagenheffing toegenomen met 186 miljoen euro. Deze ontvangsten zijn niet-kaderrelevant.
Mobiliteitsfonds
MOBILITEITSFONDS: UITGAVEN (2026-2031)
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
10.870
10.794
10.362
10.722
10.996
9.871
Intensiveringen
0
25
859
1.063
514
1.474
AP-middelen Wind op Zee
0
2
2
3
4
4
AP-middelen Instandhouding Infrastructuur
945
AP-middelen Prioritaire Infrastructuurprojecten
750
750
AP-middelen Stikstof - Industrie en Mobiliteit
23
7
10
10
25
Impuls infrastructuur (1,5 mld. t/m 2035)
100
200
200
Investering Regionale Mobiliteit/Ontsluiting
100
200
300
300
Ombuigingen
‒ 32
‒ 10
‒ 10
‒ 10
Dekking Energieschok OV middelen
‒ 32
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 10
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
‒ 10
‒ 10
Kasschuiven
333
‒ 100
‒ 16
‒ 123
‒ 47
‒ 15
Kasschuif Openbaar Vervoer en Spoor
185
‒ 185
Kasschuif Energieschok OV middelen
32
Kasschuif Woningbouw en Mobiliteit
85
‒ 85
Overige kasschuiven
115
‒ 16
‒ 38
‒ 47
‒ 15
Overboekingen met andere begrotingen
‒ 23
‒ 5
‒ 8
115
2
49
Overboeking Duurzame Luchtvaartbrandstoffen
20
Overboeking Afdracht BTW-compensatiefonds
‒ 12
Overboeking Decentraal Spoor
‒ 31
Overboeking Herverdeling Taakstelling
0
‒ 1
‒ 9
‒ 20
‒ 20
Overboeking Nadeelcompensatie Vuurwerkverbod
‒ 30
‒ 30
‒ 20
Overboeking Programma Bescherming Noordzee Infrastructuur
‒ 5
‒ 5
‒ 5
‒ 5
‒ 5
Overboeking SPUK Schoon en Emissieloos Bouwen
‒ 10
‒ 10
Overboeking Terugbetaling Vrachtwagenheffing
27
152
Overboeking Wind op Zee
13
13
49
77
Overige overboekingen met andere begrotingen
0
0
‒ 3
5
‒ 2
‒ 3
Kadercorrecties
14
17
21
33
46
Veilingontvangsten Verzorgingsplaatsen
14
17
21
33
46
Loonbijstelling
2
2
2
2
2
2
Loonbijstelling tranche 2026
2
2
2
2
2
2
Technisch
6
8
1
3
3
3
Technisch
6
8
1
3
3
3
Stand Miljoenennota
11.156
10.738
11.208
11.793
11.503
11.419
MOBILITEITSFONDS: UITGAVEN (2032-2040)
In miljoenen euro
2032
2033
2034
2035
2036
2037
2038
2039
2040
Stand Voorjaarsnota
10.218
9.933
9.715
9.721
9.514
9.423
9.385
9.002
8.967
Intensiveringen
504
504
604
604
304
305
305
305
305
AP-middelen Wind op Zee
4
4
4
4
4
5
5
5
5
AP-middelen Instandhouding Infrastructuur
AP-middelen Prioritaire Infrastructuurprojecten
AP-middelen Stikstof - Industrie en Mobiliteit
Impuls infrastructuur (1,5 mld. t/m 2035)
200
200
300
300
Investering Regionale Mobiliteit/Ontsluiting
300
300
300
300
300
300
300
300
300
Ombuigingen
‒ 20
‒ 31
‒ 41
‒ 51
‒ 51
‒ 51
‒ 51
‒ 51
‒ 51
Dekking Energieschok OV middelen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 20
‒ 31
‒ 41
‒ 51
‒ 51
‒ 51
‒ 51
‒ 51
‒ 51
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
Kasschuiven
‒ 32
Kasschuif Openbaar Vervoer en Spoor
Kasschuif Energieschok OV middelen
‒ 32
Kasschuif Woningbouw en Mobiliteit
Overige kasschuiven
Overboekingen met andere begrotingen
35
34
40
34
42
45
37
40
45
Overboeking Duurzame Luchtvaartbrandstoffen
Overboeking Afdracht BTW-compensatiefonds
Overboeking Decentraal Spoor
Overboeking Herverdeling Taakstelling
‒ 20
‒ 20
‒ 20
‒ 20
‒ 20
‒ 20
‒ 20
‒ 20
‒ 20
Overboeking Nadeelcompensatie Vuurwerkverbod
Overboeking Programma Bescherming Noordzee Infrastructuur
‒ 5
‒ 5
‒ 5
‒ 5
‒ 5
‒ 5
‒ 5
‒ 5
‒ 5
Overboeking SPUK Schoon en Emissieloos Bouwen
Overboeking Terugbetaling Vrachtwagenheffing
Overboeking Wind op Zee
Overige overboekingen met andere begrotingen
61
60
66
60
68
71
63
66
71
Kadercorrecties
164
164
164
164
164
164
164
164
164
Veilingontvangsten Verzorgingsplaatsen
164
164
164
164
164
164
164
164
164
Loonbijstelling
2
2
2
2
2
2
2
2
2
Loonbijstelling tranche 2026
2
2
2
2
2
2
2
2
2
Technisch
3
3
1
1
1
1
1
1
0
Technisch
3
3
1
1
1
1
1
1
0
Stand Miljoenennota
10.873
10.609
10.486
10.476
9.975
9.889
9.843
9.462
9.432
MOBILITEITSFONDS: ONTVANGSTEN (2026-2031)
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
626
316
327
296
320
353
Technisch
6
8
1
3
3
3
Technisch
6
8
1
3
3
3
Niet-kaderrelevant
14
17
21
33
46
Veilingontvangsten Verzorgingsplaatsen
14
17
21
33
46
Stand Miljoenennota
632
338
345
319
355
401
MOBILITEITSFONDS: ONTVANGSTEN (2032-2040)
In miljoenen euro
2032
2033
2034
2035
2036
2037
2038
2039
2040
Stand Voorjaarsnota
369
342
272
289
275
276
278
530
300
Technisch
3
3
1
1
1
1
1
1
Technisch
3
3
1
1
1
1
1
1
Niet-kaderrelevant
164
164
164
164
164
164
164
164
164
Veilingontvangsten Verzorgingsplaatsen
164
164
164
164
164
164
164
164
164
Stand Miljoenennota
536
509
437
454
439
441
443
694
464
Uitgaven
Intensiveringen
AP-middelen Wind op Zee
Een (beperkt) deel van de gereserveerde middelen voor het dekken van een deel van de inpassingskosten van Wind op Zee voor het Ministerie van Infrastructuur en Waterstaat (IenW) wordt overgeheveld. Deze middelen zijn bestemd voor investeringen in onder andere beleid en onderzoek. Ze zijn noodzakelijk om de benodigde voorbereidingen te kunnen treffen voor toekomstige investeringen.
AP-middelen Instandhouding Infrastructuur
In het Coalitieakkoord is tussen 2031 en 2035 per jaar 1,1 miljard euro gereserveerd voor beheer en onderhoud van infrastructuur en ontsluiting woningbouw. Vooruitlopend op de afronding van de prioritering Mobiliteitsfonds en Deltafonds wordt een deel van het beschikbare budget in 2031 (945 miljoen euro) overgeboekt naar het Mobiliteitsfonds. De overheveling is nodig zodat IenW genoeg ruimte heeft om begin 2027, na afronding van de prioritering, voor verschillende urgente instandhoudingsprojecten verplichtingen aan te gaan. Eventuele benodigde kasschuiven worden betrokken bij Voorjaarsnota 2027.
AP-middelen Prioritaire Infrastructuurprojecten
In het coalitieakkoord zijn middelen gereserveerd voor Prioritaire Infrastructuurprojecten en lopende projecten. Er wordt met deze begroting in totaal € 1,5 miljard voor de jaren 2028 en 2029 overgeboekt. De middelen worden ingezet voor twee projecten: Zuidasdok (36800-A-11) en A27 Houten Hooipolder (36800-A-61).
AP-middelen Stikstof - Industrie en Mobiliteit
Er wordt in totaal wordt 75 miljoen euro overgeboekt naar het Mobiliteitsfonds vanuit de 20 miljard euro die op de aanvullende post gereserveerd staat voor de stikstofaanpak. Als onderdeel van de stikstofaanpak wordt dit ingezet voor de regeling Schoon en Emissieloos Bouwen en voor paarse milieuzones met gemeentelijke compensatieregeling.
Impuls infrastructuur (1,5 mld. t/m 2035)
Er wordt 1,5 miljard euro geherinvesteerd. Dit wordt betrokken bij de herprioriteringsopgave van het Mobiliteitsfonds en ingezet om de instandhoudingsopgave aan te pakken.
Investering Regionale Mobiliteit/Ontsluiting
Voor investering in regionale mobiliteit en ontsluiting woningbouw wordt in 2028 100 miljoen euro, in 2029 200 miljoen euro en vanaf 2030 structureel 300 miljoen euro beschikbaar gesteld.
Ombuigingen
Dekking Energieschok OV middelen
Het kabinet heeft 118 miljoen euro gereserveerd voor de Motie Klaver over een ticket voor onbeperkt reizen met de trein in de daluren. Dit is mogelijk gemaakt voor een periode van 2,5 maand (juni tot en met augustus). De dekking komt voor 86 miljoen euro uit het Klimaat- en Energiefonds (KF) en voor 32 miljoen euro uit het Mobiliteitsfonds (MF). De dekking uit het MF is naar 2026 geschoven, zodat de middelen ingezet konden worden voor de dalurenkaart.
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor het Mobiliteitsfonds betekent dit een ombuiging van 10 miljoen euro in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor het Mobiliteitsfonds betekent dit een ombuiging van 10 miljoen euro in 2028 en 10 miljoen euro in 2029.
Kasschuiven
Kasschuif Openbaar Vervoer en Spoor
Op Openbaar Vervoer en Spoor wordt 185 miljoen euro van 2027 naar 2026 geschoven. Met deze kasschuif wordt het budgettaire kasritme van het Mobiliteitsfonds aangepast om beter aan te sluiten bij de actuele programmering van projecten in het OV- en spoordomein. Er kan versneld worden bij het aanlegprogramma personenvervoer, verkenning en planuitwerking personenvervoer, European Rail Traffic Management System (ERTMS) en Programma Hoogfrequent Spoorvervoer (PHS).
Kasschuif Energieschok OV middelen
Het kabinet heeft 118 miljoen euro gereserveerd voor de Motie Klaver over een dalurenkaart. Dit wordt mogelijk gemaakt voor 2,5 maand (juni tot en met augustus). De dekking komt voor 86 miljoen euro uit het Klimaat- en Energiefonds (KF) en voor 32 miljoen euro uit het Mobiliteitsfonds (MF). De dekking uit het MF is naar 2026 geschoven, zodat de middelen ingezet konden worden voor de dalurenkaart.
Kasschuif Woningbouw en Mobiliteit
Om Rijksbijdragen aan diverse in het Meerjarenprogramma Infrastructuur, Ruimte en Transport (MIRT)-overleg 2022 vastgelegde woningbouw- en mobiliteitsprojecten te kunnen faciliteren, wordt gewerkt aan een specifieke uitkeringsregeling. Publicatie daarvan in de Staatscourant wordt verwacht in de tweede helft van 2026. De bijbehorende budgetten zijn nodig om vanaf begin 2027 aan de wettelijke en bestuurlijke afspraken met betrokken partijen te voldoen. Met deze kasschuif wordt de benodigde 85 miljoen euro uit 2029 naar 2027 verplaatst.
Overige kasschuiven
Naast de bovengenoemde kasschuiven wordt er 115 miljoen euro uit latere jaren naar 2026 geschoven. Dit is gedaan om het kasritme van het Mobiliteitsfonds aan te laten sluiten bij de meest recente uitvoeringsplannen en projectramingen. Ook is een deel van de generieke investeringsruimte en risicoreserveringen in een realistischer ritme gezet, zodat onverwachte tegenvallers in later jaren kunnen worden opgevangen. Daarnaast worden kasschuiven ingezet om tijdelijke tekorten op bepaalde projecten, zoals Zuidasdok en de Zuidasdoktunnel op te lossen door overschotten uit andere jaren of artikelen te benutten.
Overboekingen met andere begrotingen
Overboeking Duurzame Luchtvaartbrandstoffen
Door Schiphol wordt een kortlopend fonds opgezet om luchtvaartmaatschappijen te stimuleren om duurzame luchtvaartbrandstoffen (SAF) bovenop het EU-mandaat bij te mengen. IenW levert hiervoor een bijdrage aan het fonds van in totaal 45 miljoen euro in de jaren 2027-2029, mits de Europese Commissie hiermee akkoord gaat. Dit betreft de overboeking van 20 miljoen euro voor het aandeel van HXII naar het Mobiliteitsfonds waar de bijdrage integraal wordt gefaciliteerd.
Overboeking Afdracht BTW-compensatiefonds
Deze overboeking betreft een overboeking naar het Ministerie van Financiën voor de afdracht aan het BTW-compensatiefonds voor 12 miljoen euro in 2026.
Overboeking Decentraal Spoor
In 2026 wordt 30,8 miljoen euro overgeboekt van het Mobiliteitsfonds naar de IenW-begroting als jaarlijkse bijdrage voor dekking van het exploitatie- of beheertekort bij de betreffende decentrale spoor- en tramdiensten. Het betreft uitkeringen aan de provincies Overijssel, Drenthe, Limburg en Utrecht.
Overboeking Herverdeling Taakstelling
Deze overboeking betreft een herverdeling van de Efficiencytaakstelling en de taakstelling Vernieuwing Rijksdienst uit het coalitieakkoord Jetten. In deze begroting worden de taakstellingen herverdeeld over alle organisatieonderdelen van IenW. Hiervoor is vanaf 2030 structureel een overboeking van per jaar 20 miljoen nodig van het Mobiliteitsfonds naar de IenW-begroting, met een ingroeipad van in totaal 10 miljoen euro in de jaren 2027 tot en met 2029.
Overboeking Nadeelcompensatie Vuurwerkverbod
In 2028 tot en met 2030 wordt in totaal 80 miljoen euro overgeboekt van de Klimaatneutrale en Circulaire Infraprojecten strategie Prorail op het Mobiliteitsfonds naar de IenW-begroting, artikel 22, voor de nadeelcompensatie aan vuurwerkondernemers. Met de invoering van de Wet veilige jaarwisseling en het daaraan gekoppelde algemene consumentenverbod op vuurwerk lopen sommige ondernemers inkomsten mis waarvoor compensatie wordt geboden. Met deze overboeking wordt invulling gegeven aan het amendement van het lid Michon-Derkzen, waarin wordt opgeroepen de nadeelcompensatie vuurwerk binnen de IenW-begroting te dekken.
Overboeking Programma Bescherming Noordzee Infrastructuur (PBNI)
Er komt vanaf 2027 jaarlijks 5,4 miljoen euro beschikbaar voor het Programma Bescherming Noordzee Infrastructuur (PBNI), conform Amendement Stoffer waarin verzocht wordt om het budgetniveau van 2025 in de jaren 2026 en verder te handhaven.
Overboeking SPUK Schoon en Emissieloos Bouwen
In eerdere jaren was er nog geen budget voor de subsidie aan Topsector Logistiek beschikbaar. Dit is toen voorgeschoten uit stikstofmiddelen. Om dit voorschot te herstellen, wordt nu 20 miljoen euro overgeboekt uit het Mobiliteitsfonds.
Overboeking Terugbetaling Vrachtwagenheffing
In 2028 en 2029 wordt in totaal 179,4 miljoen euro overgeboekt naar de investeringsruimte van het Mobiliteitsfonds. De kosten voor de invoering van de vrachtwagenheffing zijn voorgefinancierd vanuit het Mobiliteitsfonds. Hiermee wordt het laatste deel terugbetaald aan het Mobiliteitsfonds.
Overboeking Wind op Zee
Dit betreft een overboeking van totaal 152 miljoen euro van KGG naar het Mobiliteitsfonds voor Wind op Zee. Het gaat om het budget voor de structurele kosten voor de aanvullende routekaart van de resterende (derde) tranche.
Overige overboekingen met andere begrotingen
Onder overige overboekingen met andere begrotingen vallen meerdere kleine overboekingen. Hieronder valt onder andere een overboeking met het Klimaat- en Energiefonds voor de elektrificatie van de spoorlijn Zutphen-Hengelo-Oldenzaal en een bijdrage uit het Deltafonds voor cybersecurity. Verder boekt KGG in de jaren 2032-2040 jaarlijks 65-73 miljoen euro over op het Mobiliteitsfonds voor Wind op Zee voor de resterende (derde) tranche dekking structurele kosten aanvullende routekaart (incl. DDW2. excl. IenW Luchtvaart).
Kadercorrecties
Veilingontvangsten Verzorgingsplaatsen
Het wetsvoorstel ‘Voorzieningen Verzorgingsplaatsen’ is in behandeling bij de Tweede Kamer. Met deze wet wordt de uitgifte van vergunningen voor laden en shops op verzorgingsplaatsen via veilingen vormgegeven. De ontvangsten uit de veilingen vallen conform begrotingsregels niet onder het uitgavenkader.
Loonbijstelling
Loonbijstelling tranche 2026
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van het Mobiliteitsfonds.
Technisch
Technisch
Deze post bevat herschikkingen en lopende actualisaties van diverse programma's en projecten binnen het Mobiliteitsfonds. Er is bij de ontwerpbegroting 2027 kritisch gekeken naar de uitgavenramingen voor alle artikelen. Hierdoor hebben er diverse programmawijzigingen binnen het Mobiliteitsfonds plaatsgevonden. Dit wordt over de jaren heen verrekend met de ontvangstenkant.
Ontvangsten
Technisch
Technisch
Deze post bevat herschikkingen en lopende actualisaties van diverse programma's en projecten binnen het Mobiliteitsfonds. Er is bij de ontwerpbegroting 2027 kritisch gekeken naar de ontvangstenramingen op alle artikelen. Hierdoor hebben er diverse programmawijzigingen binnen het Mobiliteitsfonds plaatsgevonden. Dit wordt over de jaren heen verrekend met de uitgavenkant.
Niet-Kaderrelevant
Veilingontvangsten Verzorgingsplaatsen
Het wetsvoorstel ‘Voorzieningen Verzorgingsplaatsen’ is in behandeling bij de Tweede Kamer. Met deze wet wordt de uitgifte van vergunningen voor laden en shops op verzorgingsplaatsen via veilingen vormgegeven. De ontvangsten uit de veilingen vallen conform begrotingsregels niet onder het uitgavenkader.
Deltafonds
DELTAFONDS: UITGAVEN (2026-2031)
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
2.054
2.064
1.941
1.768
1.786
1.894
Intensiveringen
1
2
3
3
3
158
AP-middelen Wind op Zee
1
2
3
3
3
3
AP-middelen Instandhouding Infrastructuur
155
Ombuigingen
‒ 3
‒ 3
‒ 3
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 3
Toevoeging jaar 2040 CA. 61.Efficiency en 62.Slagvaardige overheid
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
‒ 3
‒ 3
Overboekingen met andere begrotingen
‒ 1
1
4
5
7
9
Overboeking Beheertaken Net op Zee
‒ 4
Overboeking Programma Noordzee RWS en Beheertaken Energie
3
5
5
5
5
Overige overboekingen met andere begrotingen
3
‒ 2
‒ 1
0
3
3
Loonbijstelling
1
1
1
1
1
1
Loonbijstelling tranche 2026
1
1
1
1
1
1
Technisch
‒ 10
‒ 3
20
8
24
43
Technisch
‒ 10
‒ 3
20
8
24
43
Stand Miljoenennota
2.046
2.065
1.965
1.782
1.821
2.101
DELTAFONDS: UITGAVEN (2032-2040)
In miljoenen euro
2032
2033
2034
2035
2036
2037
2038
2039
2040
Stand Voorjaarsnota
1.893
1.880
1.878
1.934
1.987
2.015
2.004
1.965
2.010
Intensiveringen
3
3
2
3
3
2
2
2
2
AP-middelen Wind op Zee
3
3
2
3
3
2
2
2
2
AP-middelen Instandhouding Infrastructuur
Ombuigingen
‒ 6
‒ 9
‒ 12
‒ 15
‒ 15
‒ 15
‒ 15
‒ 15
‒ 38
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 6
‒ 9
‒ 12
‒ 15
‒ 15
‒ 15
‒ 15
‒ 15
‒ 15
Toevoeging jaar 2040 CA. 61.Efficiency en 62.Slagvaardige overheid
‒ 23
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
Overboekingen met andere begrotingen
9
8
8
8
8
8
8
8
8
Overboeking Beheertaken Net op Zee
Overboeking Programma Noordzee RWS en Beheertaken Energie
Overige overboekingen met andere begrotingen
9
8
8
8
8
8
8
8
8
Loonbijstelling
1
1
1
1
1
1
1
1
1
Loonbijstelling tranche 2026
1
1
1
1
1
1
1
1
1
Technisch
43
43
44
44
46
5
8
8
‒ 6
Technisch
43
43
44
44
46
5
8
8
‒ 6
Stand Miljoenennota
1.942
1.925
1.921
1.974
2.030
2.016
2.008
1.969
1.977
DELTAFONDS: ONTVANGSTEN (2026-2031)
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
192
171
167
187
174
175
Technisch
‒ 10
‒ 3
20
8
24
43
Technisch
‒ 10
‒ 3
20
8
24
43
Stand Miljoenennota
182
168
188
195
198
218
DELTAFONDS: ONTVANGSTEN (2032-2040)
In miljoenen euro
2032
2033
2034
2035
2036
2037
2038
2039
2040
Stand Voorjaarsnota
177
161
185
160
163
196
194
191
212
Technisch
43
43
44
44
46
5
8
8
‒ 6
Technisch
43
43
44
44
46
5
8
8
‒ 6
Stand Miljoenennota
220
204
229
203
209
201
202
199
205
Uitgaven
Intensiveringen
AP-middelen Wind op Zee
Een deel van de gereserveerde middelen voor het dekken van een deel van de inpassingskosten van Wind op Zee voor het Ministerie van Infrastructuur en Waterstaat (IenW) wordt overgeheveld. Deze middelen zijn bestemd voor investeringen in onder andere beleid en onderzoek. Deze middelen zijn nodig zodat de benodigde voorbereidingen getroffen kunnen worden voor toekomstige investeringen.
AP-middelen Instandhouding Infrastructuur
In het Coalitieakkoord is tussen 2031 en 2035 per jaar 1,1 miljard gereserveerd voor beheer en onderhoud van infrastructuur en ontsluiting woningbouw. Vooruitlopend op de afronding van de prioritering Mobiliteitsfonds en Deltafonds wordt een deel van het beschikbare budget in 2031 (155 miljoen euro) overgeboekt naar het Deltafonds. De overheveling is nodig zodat IenW genoeg ruimte heeft om begin 2027, na afronding van de prioritering, voor verschillende urgente instandhoudingsprojecten verplichtingen aan te gaan. Eventuele benodigde kasschuiven worden betrokken bij Voorjaarsnota 2027.
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor het Deltafonds betekent dit een ombuiging van 3 miljoen euro in 2031.
Toevoeging jaar 2040 CA. 61.Efficiency en 62.Slagvaardige overheid
Per abuis is de korting voor het jaar 2040 niet meegenomen bij Voorjaarsnota. In het coalitieakkoord is afgesproken dat een efficiencytaakstelling op de Rijksoverheid wordt doorgevoerd met als doel de apparaatsuitgaven structureel te verminderen en een additionele taakstelling wordt doorgevoerd in het kader van de vernieuwing van de Rijksdienst en een slagvaardige overheid. Dit is voor het Deltafonds 23 miljoen euro in 2040.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor het Deltafonds betekent dit een ombuiging van 3 miljoen euro in 2028 en 3 miljoen euro in 2029.
Overboekingen met andere begrotingen
Overboeking Beheertaken Net op Zee
Deze overboeking betreft een overheveling van het Deltafonds naar de begroting van het Ministerie van Klimaat en Groene Groei (KGG), met betrekking tot de uitvoering van beheertaken Net op Zee voor de Routekaart 2040.
Overboeking Programma Noordzee RWS en Beheertaken Energie
Deze overboeking betreft een overheveling van KGG naar het Deltafonds voor de financiering van beleidsondersteunende taken voor Water en Bodem (structureel 1,3 miljoen euro), het Energie op Zee Noordzee Verkenning (EMV) onderzoeksprogramma Noordzee Rijkswaterstaat (RWS) (0,3 miljoen euro), het Programma Noordzee Rijkswaterstaat (RWS) (structureel 1,6 miljoen euro) en beheertaken Energie op Zee Rijkswaterstaat (structureel 2 miljoen euro).
Overige overboekingen met andere begrotingen
Onder overige overboekingen met andere begrotingen vallen meerdere kleine overboekingen. Hieronder valt onder andere een overboeking van 3,2 miljoen euro in 2026 van de begroting van IenW naar het Deltafonds voor het uitvoeren van het Kennisonderzoek Water en Bodem van het kennisinstituut Deltares. Daarnaast wordt ook 1,8 miljoen euro overgeboekt naar het Mobiliteitsfonds voor een bijdrage aan cybersecurity.
Loonbijstelling
Loonbijstelling tranche 2026
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van het Mobiliteitsfonds.
Technisch
Technisch
Deze post bevat herschikkingen en lopende actualisaties van diverse programma’s en projecten op het Deltafonds. Er is bij de ontwerpbegroting 2027 kritisch gekeken naar de uitgavenramingen op alle artikelen. Hierdoor hebben er diverse programmawijzigingen binnen het Deltafonds plaatsgevonden. Dit sluit over de jaren heen aan bij de ontvangstenkant.
Ontvangsten
Technisch
Technisch
Deze post bevat herschikkingen en lopende actualisaties van diverse programma’s en projecten op het Deltafonds. Er is bij de ontwerpbegroting 2027 kritisch gekeken naar de ontvangstenramingen op alle artikelen. Hierdoor hebben er diverse programmawijzigingen binnen het Deltafonds plaatsgevonden. Dit sluit over de jaren heen aan bij de uitgavenkant.
Economische Zaken en Klimaat (inclusief Nationaal Groeifonds, Klimaat en Groene Groei en Klimaat- en energiefonds)
Economische Zaken en Klimaat
XIII ECONOMISCHE ZAKEN EN KLIMAAT: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
3.721
3.105
2.803
2.461
2.342
2.096
Intensiveringen
78
151
190
182
168
168
Amendement Zeebodemonderzoek
18
0
Innovatie regionale campussen
85
93
93
93
93
Nationaal Agentschap voor Disruptieve Innovatie
10
25
75
75
75
Nationaal Versterkingsplan Microchiptalent
52
72
14
Overige intensiveringen
60
3
0
0
Ombuigingen
‒ 11
‒ 11
‒ 11
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 11
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
‒ 11
‒ 11
Kasschuiven
‒ 432
36
113
150
40
88
Kasschuif Blended Finance
‒ 75
‒ 50
50
75
Kasschuiven Nationaal Groeifonds
‒ 89
‒ 9
13
34
45
6
Overige kasschuiven
‒ 267
95
51
40
‒ 6
83
Overboekingen met andere begrotingen
56
40
27
29
32
24
Overboekingen met andere begrotingen
56
40
27
29
32
24
Loonbijstelling
2
2
2
2
2
2
Loonbijstelling
2
2
2
2
2
2
Technisch
35
72
69
68
67
61
Desalderingen
35
Herverkaveling circulaire economie
14
13
13
12
9
Herverkaveling digitalisering
58
56
56
55
52
Overig technisch
0
0
0
0
0
0
Niet-EMU-saldorelevant
‒ 225
80
105
40
Schuif ETCI
‒ 225
80
105
40
Stand Miljoenennota
3.236
3.486
3.298
2.921
2.651
2.428
XIII ECONOMISCHE ZAKEN EN KLIMAAT: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
579
243
271
360
246
252
Technisch
35
0
0
Desalderingen
35
Overig technisch
0
0
0
Stand Miljoenennota
613
243
271
360
246
252
Uitgaven
Intensiveringen
Amendement Zeebodemonderzoek
Dit betreft de verwerking van het amendement Dassen (36915-XII-7) op de 1e suppletoire begroting van Economische Zaken en Klimaat.
Innovatie regionale campussen
In het coalitieakkoord zijn middelen gereserveerd onder de post innovatie regionale campussen. Deze middelen worden grotendeels overgeheveld van de Aanvullende Post naar de begroting van EZK. De middelen worden ingezet voor ondersteuning van regionale innovatieclusters, voor ondersteuning van academische spinoffs, voor deelname aan Important Project of Common European Interest Artificial Intelligence (IPCEI AI), en voor deelname aan verschillende EU-fondsen.
Nationaal Agentschap voor Disruptieve Innovatie
In het coalitieakkoord is de oprichting van een Nationaal Agentschap voor Disruptieve Innovatie (NADI) aangekondigd. Hiervoor wordt cumulatief 500 miljoen euro gereserveerd. Met de NADI wordt beoogd de innovatiekracht van Nederland te versterken door baanbrekend onderzoek te stimuleren.
Nationaal Versterkingsplan Microchiptalent
Voor de jaren 2027 tot en met 2029 wordt cumulatief 137 miljoen euro overgeheveld van de Aanvullende Post naar de begroting van EZK. De middelen zijn bedoeld om de instroom van studenten en het aantal afgestudeerden in techniekopleidingen te vergroten, de participatiegraad van onbenut potentieel te vergroten en talent voor de techniek te behouden.
Overige intensiveringen
Onder deze post vallen overhevelingen van de Aanvullende Post naar de begroting van EZK voor uitvoering van de Commissie sociaal minimum Caribisch Nederland en voor digitale veiligheid.
Ombuigingen
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor Economische Zaken en Klimaat betekent dit een ombuiging van 11 miljoen euro in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor Economische Zaken en Klimaat betekent dit een ombuiging van 11 miljoen euro in 2028 en 11 miljoen euro in 2029.
Kasschuiven
Kasschuif Blended Finance
Voor het Blended Finance instrument bij Invest-NL wordt 125 miljoen euro uit 2026 en 2027 naar latere jaren geschoven. In verband met een vertraagde behandeling door de Europese Commissie is het onzeker of de verplichting voor het Blended Finance instrument kan worden aangegaan in 2026.
Kasschuiven Nationaal Groeifonds
Op basis van de meeste recente uitvoeringsinformatie van de RVO worden voor een aantal NGF-projecten op de EZK-begroting de middelen in het juiste ritme gezet zodat deze aansluit bij de financieringsbehoefte van de consortia.
Overige kasschuiven
Op de begroting van EZK worden nog een aantal kleinere kasschuiven verwerkt. Zo wordt er 18 miljoen vanuit 2026 naar 2027 geschoven zodat de middelen voor het zeebodemonderzoek ten behoeve van de Nederlandse aftakking van de intercontinentale zeekabels in het juiste kasritme beschikbaar komen.
Overboekingen met andere begrotingen
Deze post bestaat uit diverse overboekingen tussen de begroting van Economische Zaken en andere begroting. Zo wordt een deel van de middelen voor het Fonds Onderzoek en Wetenschap ingezet voor EZK-instrumenten die bedoeld zijn voor onderzoek en wetenschap. Het gaat onder andere om verschillende overboekingen van andere departementen naar TNO van cumulatief 52 miljoen euro. Ook worden ten behoeve van het Europees Voorzitterschap 2029 middelen overgeboekt naar de begrotingen van BZ en JenV. Het gaat om een overboeking van cumulatief 20 miljoen euro in de periode 2027-2031.
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van Economische Zaken en Klimaat.
Technisch
Desalderingen
Onder deze post vallen gelijktijdige aanpassingen van ontvangsten en uitgaven binnen de begroting van EZK. Ontvangsten vanuit TNO worden gesaldeerd met uitgaven voor TNO. Deze desaldering zorgt voor een verplaatsing van de verplichtingen vanuit de infrastructuursubsidie naar een subsidie buiten de Rijksbijdrage.
Herverkaveling circulaire economie
Bij het aantreden van het kabinet Jetten is de beleidsverantwoordelijkheid voor circulaire economie ondergebracht bij de minister van Klimaat en Groene Groei. De apparaatsuitgaven vanuit KGG worden op de EZK-begroting verantwoord.
Herverkaveling digitalisering
Bij het aantreden van het kabinet Jetten is een deel van de beleidsverantwoordelijkheid voor digitalisering ondergebracht bij de staatssecretaris Digitale Economie en Soevereiniteit. De bijbehorende budgetten worden vanaf 2027 op de EZK-begroting geplaatst.
Overig technisch
Deze post bevat herschikkingen binnen de begroting van EZK.
Niet-EMU-saldorelevant
Schuif ETCI
Voor de European Tech Champions Initiative (ETCI) 2 wordt 200 miljoen uit 2026 naar latere jaren geschoven om aan te sluiten bij de verwachte uitbetaling. Voor ETCI 1 wordt in verband met een vertraagde kapitaalbehoefte 25 miljoen uit 2026 doorgeschoven naar 2028.
Ontvangsten
Technisch
Desalderingen
Onder deze post vallen gelijktijdige aanpassingen van ontvangsten en uitgaven binnen de begroting van EZK. Ontvangsten vanuit TNO worden gesaldeerd met uitgaven voor TNO. Deze desaldering zorgt voor een verplaatsing van de verplichtingen vanuit de infrastructuur subsidie naar een subsidie buiten de Rijksbijdrage.
Overig technisch
Deze post bevat herschikkingen binnen de begroting van EZK.
Nationaal Groeifonds
NATIONAAL GROEIFONDS: UITGAVEN (2026-2031)
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
0
364
895
583
768
660
Intensiveringen
61
62
85
63
62
Inzet vrijgevallen NGF middelen
61
62
85
63
62
Ombuigingen
‒ 61
‒ 62
‒ 85
‒ 63
‒ 62
Inzet vrijgevallen NGF middelen
‒ 61
‒ 62
‒ 85
‒ 63
‒ 62
Kasschuiven
0
‒ 114
‒ 117
57
57
116
Kasschuiven
0
‒ 114
‒ 117
57
57
116
Overboekingen met andere begrotingen
‒ 21
‒ 109
‒ 49
Overboekingen met andere begrotingen
‒ 21
‒ 109
‒ 49
Loonbijstelling
0
0
0
0
0
0
Loonbijstelling
0
0
0
0
0
0
Stand Miljoenennota
0
230
669
591
825
777
NATIONAAL GROEIFONDS: UITGAVEN (2032-2034)
In miljoenen euro
2032
2033
2034
Stand Voorjaarsnota
234
21
12
Intensiveringen
56
Inzet vrijgevallen NGF middelen
56
Ombuigingen
‒ 56
Inzet vrijgevallen NGF middelen
‒ 56
Kasschuiven
Kasschuiven
Overboekingen met andere begrotingen
Overboekingen met andere begrotingen
Loonbijstelling
0
Loonbijstelling
0
Stand Miljoenennota
234
21
12
Uitgaven
Intensiveringen
Inzet vrijgevallen NGF middelen
De vrijgevallen middelen binnen het Nationaal Groeifonds worden ingezet voor een nieuwe ronde van het NGF.
Ombuigingen
Inzet vrijgevallen NGF middelen
De adviescommissie van het Nationaal Groeifonds heeft afgelopen periode negatief geadviseerd op toekenningen aan de projecten BioBased Circular, SolarNL en AiNED. Het kabinet heeft deze adviezen overgenomen. Hierdoor zijn middelen vrijgevallen binnen het NGF.
Kasschuiven
Op de gereserveerde middelen voor de NGF projecten worden middelen naar achter geschoven zodat deze beter aansluiten bij het verwachte moment van uitfinanciering.
Overboekingen met andere begrotingen
De adviescommissie van het NGF heeft een positief advies uitgebracht over twee NGF-projecten. De toegekende middelen worden omgezet in een definitieve toekenning en daarmee overgeheveld van de NGF-begroting naar de begroting van het uitvoerende departement. Het gaat hier om het OCW-project ‘Nationale LLO Katalysator’ (143,8 miljoen euro) en het VRO-project ‘Toekomstbestendige Leefomgeving’ (31,3 miljoen euro).
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van het Nationaal Groeifonds.
Ontvangsten
Er zijn geen ontvangsten op de begroting van het Nationaal Groeifonds.
Klimaat en Groene Groei
XXIII KLIMAAT EN GROENE GROEI: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
13.430
14.104
8.543
6.933
7.663
5.706
Tegenvallers
1
Tijdelijke Tegemoetkoming Blokaansluitingen
1
Intensiveringen
473
87
420
407
551
Commissie sociaal minimum BES
15
Gebiedsinvesteringen
22
25
8
8
10
Openstellingsrondes SDE++ 2027 t/m 2030
7
91
Stikstofmaatregelen industrie
25
25
25
25
25
Subsidie CO2-opslagproject Aramis
325
325
325
325
Uitbetaling Indirecte kostencompensatie 2026 (IKC) 1 jaar naar voren
333
‒ 333
Uitrol windenergie op zee
1
45
62
42
101
Versnelde klimaatinvesteringen industrie
77
Ombuigingen
0
‒ 150
‒ 405
‒ 615
‒ 597
‒ 893
Ombuiging gebiedsinvesteringen
0
‒ 22
‒ 25
‒ 8
‒ 8
‒ 10
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 1
Indirecte Kostencompensatie ETS
‒ 77
Verlagen prijsrisicobuffer SDE++
‒ 51
‒ 378
‒ 605
‒ 589
‒ 882
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
‒ 2
‒ 2
Generaal dossier
‒ 9
12
19
Gasbaten
‒ 9
12
19
Kasschuiven
‒ 223
191
‒ 97
‒ 9
‒ 8
‒ 188
WarmtelinQ
214
‒ 29
‒ 5
‒ 3
‒ 2
‒ 2
Vultaak en noodvoorraad gas Energie Beheer Nederland
68
82
‒ 64
‒ 19
‒ 19
‒ 48
Waterstofopslag en waterstofproductie
‒ 70
4
‒ 142
8
37
‒ 288
Verduurzaming industrie
‒ 241
17
156
2
12
11
Overige kasschuiven
‒ 194
117
‒ 43
3
‒ 36
138
Overboekingen met andere begrotingen
‒ 17
183
169
89
43
298
Toekenningen Klimaat- en energiefonds
27
203
216
131
117
387
Overheveling Klimaat- en energiefonds Acties Weerbaarheid Energieschok
15
Overige overboekingen met andere begrotingen
‒ 58
‒ 20
‒ 47
‒ 42
‒ 74
‒ 89
Loonbijstelling
1
1
1
1
1
0
Loonbijstelling
1
1
1
1
1
0
Technisch
23
88
57
69
65
72
Desalderingen
4
24
Bijstelling heffing gasleveringszekerheid
19
19
48
Herverkaveling circulaire economie
65
57
50
46
24
Overig technisch
19
0
0
0
0
0
Stand Miljoenennota
13.214
14.882
8.355
6.900
7.593
5.547
XXIII KLIMAAT EN GROENE GROEI: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
2.774
9.614
13.184
4.588
4.094
4.481
Generaal dossier
62
43
‒ 13
‒ 26
‒ 26
‒ 7
Gasbaten
62
43
‒ 13
‒ 26
‒ 26
‒ 7
Technisch
23
24
19
19
48
Desalderingen
4
24
Bijstelling heffing gasleveringszekerheid
19
19
48
Overig technisch
19
Niet-kaderrelevant
‒ 106
‒ 20
45
‒ 28
‒ 101
30
CO2-heffing industrie en afvalverbrandingsinstallaties
‒ 7
0
2
‒ 26
‒ 97
49
COVA-heffing
‒ 19
ETS-ontvangsten
‒ 80
‒ 20
43
‒ 2
‒ 4
‒ 19
Niet-EMU-saldorelevant
‒ 100
Niet-EMU-saldorelevant
‒ 100
Stand Miljoenennota
2.753
9.561
13.216
4.553
3.986
4.552
Uitgaven
Tegenvallers
Tijdelijke Tegemoetkoming Blokaansluitingen
Er is een tegenvaller van 1 miljoen euro op de uitvoeringkosten van de regeling Tijdelijke Tegemoetkoming Blokaansluitingen uit 2023.
Intensiveringen
Commissie sociaal minimum BES
In het Coalitieakkoord zijn middelen gereserveerd voor het verhogen van het sociaal minimum op Bonaire, Sint-Eustatius en Saba. Voor het verduurzamen van de elektriciteitsvoorziening en het verlagen van het nettarief op Sint-Eustatius en Saba wordt in 2027 15 miljoen euro overgeheveld vanaf de Aanvullende Post.
Gebiedsinvesteringen
Dit betreft een intensivering van het budget voor gebiedsinvesteringen. Dit budget maakt onder andere investeringen voor energie-infrastructuurprojecten en verbetering van de leefkwaliteit mogelijk in regio’s waar deze plaatsvinden. De precieze inzet en vormgeving van dit budget wordt door het ministerie van Economische Zaken en Klimaat uitgewerkt.
Openstellingsrondes SDE++ 2027 t/m 2030
In het Coalitieakkoord zijn middelen gereserveerd voor de uitrol van duurzame energiebronnen via de subsidie Stimulering Duurzame Energieproductie (SDE). Voor de openstellingsrondes in 2027 t/m 2030 worden middelen overgeheveld vanaf de Aanvullende Post. De kaseffecten hiervan treden op vanaf 2030 en lopen door buiten de meerjarenperiode.
Stikstofmaatregelen industrie
In het Coalitieakkoord zijn middelen gereserveerd voor stikstofmaatregelen in de industrie en mobiliteit. Voor bronmaatregelen in de industrie wordt cumulatief 125 miljoen euro overgeheveld vanaf de Aanvullende Post.
Subsidie CO2-opslagproject Aramis
Aramis is een grootschalig infrastructuur project gericht op opvang en opslag van CO2 en draagt bij aan de verduurzaming van de industrie. Om een positieve definitieve investeringsbeslissing mogelijk te maken wordt een subsidie van 1,3 miljard euro beschikbaar gesteld bovenop een eerdere bijdrage van 1,3 miljard euro uit het Klimaat- en energiefonds (KEF). Hiermee wordt het risico gemitigeerd dat de vraag naar ruimte voor CO2-opslag niet snel genoeg op gang komt. Dit wordt gedekt uit de subsidie Stimulering Duurzame Energieproductie (SDE; verlaging prijsrisicobuffer).
Uitbetaling Indirecte kostencompensatie 2026 (IKC) 1 jaar naar voren
De uitbetaling van de Indirecte kostencompensatie 2026 voor de energie-intensieve industrie wordt 1 jaar vervroegd.
Uitrol windenergie op zee
In het Coalitieakkoord zijn middelen gereserveerd voor de uitrol van windenergie op zee. Voor tenders van windparken in 2026 t/m 2028 worden middelen overgeheveld vanaf de Aanvullende Post. De kaseffecten van de subsidiemiddelen treden op vanaf 2031. Daarnaast wordt voor locatieonderzoeken en milieueffectrapportages van nieuwe windparken cumulatief 333 miljoen euro in 2027 t/m 2033 overgeheveld vanaf de Aanvullende Post.
Versnelde klimaatinvesteringen industrie
Er wordt 77 miljoen euro uitgetrokken voor een nieuwe openstellingsronde van de subsidieregeling Versnelde Klimaatinvesteringen Industrie (VEKI) in 2027. Dit wordt gedekt uit middelen die vrijvallen op de Indirecte Kostencompensatie ETS.
Ombuigingen
Ombuiging gebiedsinvesteringen
Dit betreft de dekking voor de intensivering van het budget voor gebiedsinvesteringen. Dit bestaat voor het grootste deel uit nog niet uitgekeerde loon- en prijsbijstelling (23 miljoen euro) en een reservering voor flankerend beleid Wind op Zee (6 miljoen euro).
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor de begroting van Klimaat en Groene Groei betekent dit een ombuiging van 1 miljoen euro in 2031.
Indirecte Kostencompensatie ETS
De kosten van de openstelling in 2026 van de Indirecte Kostencompensatie (IKC) ETS zijn lager dan initieel geraamd, omdat de voorziene uitbreiding van de regeling uit het Coalitieakkoord niet volledig kon worden gerealiseerd. De ruimte die hierdoor ontstaat (77 miljoen euro) wordt ingezet om een nieuwe ronde van de subsidieregeling Versnelde Klimaatinvesteringen Industrie (VEKI) open te stellen.
Verlagen prijsrisicobuffer SDE++
De prijsrisicobuffer op de SDE++ wordt binnen de meerjarenperiode verlaagd naar 10%. De middelen worden ingezet voor het CO2-opslagproject Aramis en voor het generale beeld.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor de begroting van Klimaat en Groene Groei betekent dit een ombuiging van 2 miljoen euro in 2028 en 2 miljoen euro in 2029.
Generaal dossier
Gasbaten
Door de hogere gasprijzen stijgen de winstafdrachten op de grond van Mijnbouwwet (winstaandeel) op korte termijn. Hierdoor verschuiven de uitgaven voor verliesverrekening van het winstaandeel uit 2027 naar 2029 en 2030.
Kasschuiven
WarmtelinQ
Voor WarmtelinQ, de ondergrondse leiding van Gasunie die restwarmte uit de Rotterdamse haven transporteert om huizen en bedrijven in Zuid-Holland duurzaam te verwarmen, is cumulatief 427 miljoen euro aan subsidie beschikbaar. De huidige exploitatiesubsidie wordt voor de helft omgezet in een investeringssubsidie (om de kapitaalkosten te verlagen). Hiervoor is een kasschuif verwerkt van 214 miljoen euro uit 2027 tot en met 2042 naar 2026.
Vultaak en noodvooraad gas Energie Beheer Nederland
De netto-kosten van het vullen van de gasopslagen en het aanleggen van een noodvoorraadgas door Energie Beheer Nederland (EBN) worden gedekt via een heffing op het gastransport van Gasunie in 2029 t/m 2031. De verwachte netto-uitgaven zijn bijgesteld, onder andere vanwege de gestegen gasprijs. Deze verhoging leidt tot een hogere heffing in de jaren 2029 t/m 2031 (zie ‘Bijstelling heffing gasleveringszekerheid’). De bijstelling van de uitgaven en de heffing is verwerkt als kasschuif.
Waterstofopslag en waterstofproductie
Naar aanleiding van de uitwerking van de subsidie voor het realiseren van waterstofopslagcavernes (project Hystock) en de gesprekken met Gasunie is besloten om het kasritme aan te passen naar het moment dat de risico’s die worden afgedekt zich voordoen. Daarnaast wordt het kasritme voor subsidies voor de productie en toepassing van groene waterstof aangepast, omdat deze projecten vertraging hebben opgelopen.
Verduurzaming industrie
Deze reeks bevat kasschuiven op middelen die bestemd zijn voor verduurzaming van de industrie. Voor de Nationale Investeringsregeling Klimaatprojecten Industrie (NIKI) wordt 43 miljoen euro uit 2026 tot en met 2031 naar latere jaren geschoven. Op de Versnelde Klimaatinvesteringen Industrie (VEKI) wordt 39 miljoen euro uit 2026 geschoven en wordt 69 miljoen euro uit 2027 geschoven voor een nieuwe openstellingsronde. Ook worden de middelen voor maatwerkfinanciering voor de bedrijven Nobian en AnQore worden naar achter geschoven.
Overige kasschuiven
Deze post bevat diverse kleinere kasschuiven, waaronder kasschuiven op de Indirecte Kostencompensatie (IKC) ETS, het budget voor gebiedsinvesteringen en de subsidie Demonstratie en Klimaatinnovatie (DEI+), zodat het kasritme aansluit bij het verwachte moment van uitfinanciering.
Overboekingen met andere begrotingen
Toekenningen Klimaat- en energiefonds
Vanuit het Klimaat- en energiefonds wordt cumulatief 1,2 miljard euro overgeheveld naar de KGG-begroting. Via een Nota van Wijziging is er 280 miljoen euro toegekend voor de subsidieregeling voor grootschalige productie van volledige hernieuwbare waterstof via elektrolyse en 288 miljoen euro voor het realiseren van waterstofopslag project Hystock. Daarnaast wordt er 245 miljoen euro overgeheveld voor realisatie van nieuwe waterstofcavernes. Een positief besluit over de amortisatie van het waterstofnetwerk is een randvoorwaarde voor de besteding van deze middelen. Voor de IPCEI (Import Project of European Interest) Nucleair wordt 200 miljoen euro toegekend, om innovatieve projecten op het gebied van small modular reactors (SMR’s) te stimuleren.
Overheveling Klimaat- en energiefonds Acties Weerbaarheid Energieschok
Als onderdeel van het maatregelenpakket Acties Weerbaarheid Energieschok is het ontzorgingsprogramma uitgebreid met 15 miljoen euro. Dit programma ondersteunt het midden- en kleinbedrijf (mkb) bij het maken van een verduurzamingsplan.
Overige overboekingen met andere begrotingen
Er vinden diverse overboekingen plaats tussen de EZK- en de KGG-begroting. Dit betreft onder ander apparaatsuitgaven die vanuit de KGG-begroting worden gefinancierd, maar op de EZK-begroting worden ingezet en verantwoord. Daarnaast wordt er in 2027 t/m 2031 cumulatief 152 miljoen euro naar het Deltafonds overgeboekt voor de structurele kosten van de aanvullende routekaart Wind op Zee en wordt er in 2027 t/m 2031 cumulatief 39 miljoen euro in het Provinciefonds gestort voor de aanpak van netcongestie.
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van Klimaat en Groene Groei.
Technisch
Desalderingen
Er worden drie desalderingen verwerkt voor de nadeelcompensatie kolencentrales, de verlenging van de Eemshaven Energy Terminal en ontvangsten van de Nederlandse Aardolie Maatschappij voor de schadeafhandeling van de aardbeving bij Geelbroek.
Bijstelling heffing gasleveringszekerheid
De bijstelling van de subsidie voor de vultaak en noodvooraad gas van Energie Beheer Nederland (EBN) wordt verwerkt in een opslag op de transporttarieven van Gasunie in 2029 t/m 2031 (heffing gasleveringszekerheid). De ontvangsten van deze heffing worden met hetzelfde bedrag verhoogd als de uitgaven.
Herverkaveling circulaire economie
Bij het aantreden van het kabinet-Jetten is de beleidsverantwoordelijkheid voor circulaire economie ondergebracht bij de minister van Klimaat en Groene Groei. De bijbehorende budgetten worden vanaf 2027 op de KGG-begroting geplaatst.
Overig technisch
Deze post bevat herschikkingen binnen de begroting van KGG.
Ontvangsten
Generaal dossier
Gasbaten
Door de hogere gasprijzen stijgen de winstafdrachten op de grond van Mijnbouwwet (winstaandeel) op korte termijn. Dit leidt tot hogere gasbaten in 2026 en 2027 en lagere gasbaten in de jaren erna.
Technisch
Desalderingen
Er worden drie desalderingen verwerkt voor de nadeelcompensatie kolencentrales, de verlenging van de Eemshaven Energy Terminal en ontvangsten van de Nederlandse Aardolie Maatschappij voor de schadeafhandeling van de aardbeving bij Geelbroek.
Bijstelling heffing gasleveringszekerheid
De bijstelling van de subsidie voor de vultaak en noodvooraad gas van Energie Beheer Nederland (EBN) wordt verwerkt in een opslag op de transporttarieven van Gasunie in 2029 t/m 2031 (heffing gasleveringszekerheid). De ontvangsten van deze heffing worden met hetzelfde bedrag verhoogd als de uitgaven.
Overig technisch
Deze post bevat herschikkingen binnen de begroting van KGG.
Niet-kaderrelevant
CO2-heffing industrie en afvalverbrandingsinstallaties
In uitvoering van de motie-Stultiens wordt de aanscherping van de CO2-heffing voor afvalverbrandingsinstallaties langzamer ingevoerd. Hierdoor vallen de opbrengsten tot en met 2030 lager uit door het lagere tarief maar nemen de opbrengsten, ondanks het lagere tarief, vanaf 2030 toe, vanwege een grotere belastbare grondslag. Daarnaast dalen de opbrengsten van de CO2-heffing industrie vanwege de lagere CO2-uitstoot van de industrie in 2025, als gevolg hiervan vindt de verrekening met toekomstige uitstoot eerder plaats.
COVA-heffing
Vanwege een verwachte daling van de verkoop van olieproducten wordt de voorraadheffing voor het Centraal Orgaan Voorraadvorming Aardolieproducten (COVA) neerwaarts bijgesteld.
ETS-ontvangsten
Vanwege een daling van de ETS1-prijs dalen de verwachte ETS1-ontvangsten. Vanwege de stijging van de inflatie stijgen de verwachte ETS-ontvangsten, omdat de ETS2-prijs is gemaximeerd op 45 euro in prijspeil 2020.
Niet-EMU-saldorelevant
In 2025 heeft Energie Beheer Nederland (EBN) geen gebruik gemaakt van de leenfaciliteit voor het vullen van de gasopslagen. Hierdoor dalen de verwachte terugontvangsten van deze lening in 2027 met 100 miljoen euro.
Klimaat- en energiefonds
KLIMAAT- EN ENERGIEFONDS: UITGAVEN (2026-2031)
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
388
1.090
1.723
2.439
2.238
2.480
Intensiveringen
2
10
48
Opboeking ten behoeve van Klimaat- en energiefondsbesluitvorming
2
10
48
Ombuigingen
‒ 2
‒ 2
‒ 21
‒ 13
‒ 48
Acties Weerbaarheid Energieschok
‒ 2
‒ 2
‒ 21
‒ 13
‒ 48
Kasschuiven
‒ 291
‒ 66
296
3
51
7
Kasschuiven
‒ 291
‒ 66
296
3
51
7
Overboekingen met andere begrotingen
‒ 95
‒ 252
‒ 266
‒ 219
‒ 125
‒ 389
Toekenningen Klimaat- en energiefonds
‒ 27
‒ 222
‒ 222
‒ 140
‒ 122
‒ 389
Overhevelingen Acties Weerbaarheid Energieschok
‒ 68
‒ 30
‒ 44
‒ 79
‒ 3
Loonbijstelling
0
0
0
0
0
0
Loonbijstelling
0
0
0
0
0
0
Technisch
0
0
0
0
0
0
Technisch
0
0
0
0
0
0
Stand Miljoenennota
0
772
1.742
2.210
2.164
2.099
KLIMAAT- EN ENERGIEFONDS: UITGAVEN (2032-2035)
In miljoenen euro
2032
2033
2034
2035
Stand Voorjaarsnota
2.705
2.771
2.547
2.594
Intensiveringen
Opboeking ten behoeve van Klimaat- en energiefondsbesluitvorming
Ombuigingen
Acties Weerbaarheid Energieschok
Kasschuiven
0
0
0
0
Kasschuiven
0
0
0
0
Overboekingen met andere begrotingen
‒ 64
‒ 51
‒ 8
‒ 34
Toekenningen Klimaat- en energiefonds
‒ 64
‒ 51
‒ 8
‒ 34
Overhevelingen Acties Weerbaarheid Energieschok
Loonbijstelling
0
0
0
0
Loonbijstelling
0
0
0
0
Technisch
0
0
0
0
Technisch
0
0
0
0
Stand Miljoenennota
2.641
2.720
2.539
2.560
Uitgaven
Intensiveringen
Opboeking ten behoeve van Klimaat- en energiefondsbesluitvorming
Ten behoeve van de Klimaat- en energiefondsbesluitvorming wordt er cumulatief 60 miljoen euro opgeboekt op het Klimaat- en energiefonds.
Ombuigingen
Acties Weerbaarheid Energieschok
Om tegemoet te komen aan de hoge energieprijzen heeft het kabinet een regeling opgesteld voor een OV-kortingskaart waarmee reizigers gedurende de zomerperiode tegen een verlaagd tarief gebruik kunnen maken van de trein. Hiervoor wordt cumulatief 86 miljoen euro omgebogen op het Klimaat- en energiefonds.
Kasschuiven
De kasschuif op het Klimaat- en energiefonds is opgebouwd uit verschillende onderliggende kasschuiven per perceel. Hiermee worden de beoogde maatregelen die uit het Klimaat- en energiefonds worden bekostigd, in het juiste kasritme gezet. De grootste kasschuiven vinden plaats op maatregelen voor de verduurzaming van de industrie en de verduurzaming van de plastic-keten.
Overboekingen met andere begrotingen
Toekenningen Klimaat- en energiefonds
Vanuit het Klimaat- en energiefonds wordt cumulatief 1,3 miljard euro overgeheveld naar departementale begrotingen. Via een Nota van Wijziging zijn middelen voor de subsidieregeling voor grootschalige productie volledige hernieuwbare waterstof via elektrolyse (280 miljoen euro) en voor een subsidie voor het realiseren van waterstofopslagproject Hystock (288 miljoen euro) overgeheveld naar de begroting van Klimaat en Groene Groei. Daarnaast wordt er 245 miljoen euro overgeheveld voor realisatie van nieuwe waterstofcavernes. Een positief besluit over de amortisatie van het waterstofnetwerk is een randvoorwaarde voor de besteding van deze middelen. Voor de IPCEI (Import Project of European Interest) Nucleair wordt 200 miljoen euro toegekend, om innovatieve projecten op het gebied van small modular reactors (SMR’s) te stimuleren. Verder wordt er 55 miljoen euro overgeheveld voor de grondaankoop voor de bouw van kerncentrales en 35 miljoen euro voor een subsidie voor de flexibilisering van het elektriciteitsnet (Industrial Demand Side Response; iSDR). Ook wordt er 20 miljoen overgeheveld naar de begroting van Landbouw, Visserij, Voedselzekerheid en Natuur euro voor een subsidie voor emissieloos landbouwmaterieel. Op de begroting van Klimaat en Groene Groei is 2 miljoen euro niet tot besteding gekomen. Dit bedrag wordt teruggestort in het Klimaat- en energiefonds.
Overhevelingen Acties Weerbaarheid Energieschok
Als onderdeel van het maatregelenpakket Acties Weerbaarheid Energieschok wordt 224 miljoen euro uit het Klimaat- en energiefonds overgeheveld. Zo zijn gereserveerde en voorwaardelijk toegekende middelen voor de inruilregeling oude fossiele brandstofauto’s (52 miljoen euro) en voor de ondersteuning van het midden- en kleinbedrijf (30 miljoen euro) versneld overgeheveld. De middelen die voorwaardelijk waren toegekend voor de Investeringssubsidie duurzame energie en energiebesparing (ISDE; 46 miljoen euro) zijn ingezet voor alternatieve maatregelen voor verduurzaming van de gebouwde omgeving. Ten slotte is ruimte binnen het fonds die nog niet was gekoppeld aan specifieke maatregelen ingezet.
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van het Klimaat- en energiefonds.
Technisch
Op het Klimaat- en energiefonds worden diverse herschikkingen gedaan, waaronder de doorverdeling van loon- en prijsbijstelling.
Ontvangsten
Er zijn geen ontvangsten op de begroting van het Klimaat- en energiefonds.
Landbouw, Visserij, Voedselzekerheid en Natuur (inclusief Diergezondheidsfonds)
Landbouw, Visserij, Voedselzekerheid en Natuur
XIV LANDBOUW, VISSERIJ, VOEDSELZEKERHEID EN NATUUR: UITGAVEN
Als reactie op de hoge brandstofprijzen stelt LVVN een energie-efficiëntieregeling open voor de visserij in het derde kwartaal van 2026. Hiervoor wordt 25 miljoen euro in 2026 gereserveerd met een Nota van Wijziging op de 1e suppletoire begroting 2026.
Hoge brandstofprijzen: elektrificatie op het boerenerf
LVVN heeft met een Nota van Wijziging op de 1e suppletoire begroting 2026 15 miljoen euro vrijgemaakt als reactie op de hoge brandstofprijzen voor elektrificatie van het boerenerf. De middelen zijn ingezet voor de reeds lopende subsidieregeling voor emissieloze landbouwwerktuigen.
Hoge brandstofprijzen: RENURE en mestvergisting
Als reactie op de hoge brandstofprijzen verhoogt LVVN het bestaande budget voor RENURE en mestvergisting met 10 miljoen euro.
Incidentele apparaatsproblematiek
Dit betreft een verzamelpost van een aantal mutaties waarmee tijdelijk extra personeelsbudget wordt vrijgemaakt. Het gaat onder andere om kosten van LVVN voor het EU-voorzitterschap (11,5 miljoen euro cumulatief), extra juridische capaciteit in het kader van stikstof (1,2 miljoen euro per jaar tot en met 2035) en middelen voor het uitvoeren van de Natuurherstelverordening vanuit het stikstoffonds (vanaf 2028 3,3 miljoen euro per jaar tot en met 2035).
Fonds: Impulsbudget prioritaire gebieden
Om snel aan de slag te gaan met de stikstofaanpak, maakt het kabinet 500 miljoen euro beschikbaar voor zeven gebieden, waarvan 100 miljoen euro in 2027. Met deze impuls worden maatregelen uitgevoerd ten behoeve van de Natura 2000-gebieden in de prioritaire gebieden en economische clusters. Het budget wordt ingezet om drukfactoren te verlagen en vergunningverlening op gang te helpen.
Fonds: PAS-melders
Met de voorgenomen maatregelen is het doel om te voldoen aan de wettelijke opgave om PAS-melders uitzicht te bieden op een legale situatie via een structurele oplossing. De middelen (350 miljoen euro cumulatief) worden ingezet voor een ophoging van de provinciale regeling voor PAS-melders en voor zaakbegeleiders.
Fonds: Sociaal en economisch vitaal platteland
Het kabinet zet tot en met 2035 cumulatief 100 miljoen euro in voor het versterken van het platteland. Dit omvat een landsbreed actieprogramma Sterk Platteland en een sociaaleconomisch investeringsprogramma voor specifieke regio’s.
Fonds: Agrarisch natuurbeheer
Met de subsidie voor agrarisch natuurbeheer worden agrarische ondernemers gestimuleerd om op vrijwillige basis bij te dragen aan de Europese doelstellingen voor natuur, water en klimaat, op een manier die past bij hun bedrijfsvoering en bijdraagt aan hun verdienvermogen. In 2027 wordt hiervoor aanvullend 36,5 miljoen euro beschikbaar gemaakt vanuit de Aanvullende Post (AP). In de jaren daarna groeit dit bedrag door tot 165 miljoen euro structureel. Dit is aanvullend op de eerdere verhoging van 200 miljoen euro door het vorige kabinet. Deze middelen worden ingezet om het agrarisch natuurbeheer verder uit te breiden ook in andere prioritaire gebieden zoals de veenweide gebieden, beekdalen en, grondwaterbeschermingsgebieden. Er wordt tevens geïnvesteerd in regelingen die voorafgaan aan agrarisch natuur en landschapsbeheer, zoals de grondfaciliteit.
Fonds: Biologische landbouw
Het kabinet maakt de komende jaren 43 miljoen euro vrij ter bevordering van de biologische landbouw. De middelen worden ingezet voor het vergroten van vraag, ketenontwikkeling, onderzoek, kennisverspreiding en voor een beter verdienmodel.
Fonds: Experimenteerlocaties
Met een investering van cumulatief 50 miljoen euro tot en met 2035 wordt het netwerk van experimenteerlocaties (fieldlabs) uitgebreid naar 12 locaties. Op experimenteerlocaties wordt gewerkt aan kennis en innovaties die bijdragen aan de stikstofaanpak.
Fonds: Gewasbescherming
Het kabinet zet in op afspraken met telers over het verminderen van gebruik van chemische gewasbeschermingsmiddelen. Dit draagt bij aan natuurherstel, vermindering van blootstellingsrisico’s voor kwetsbare groepen en functies en zorgt voor duurzaam verdienvermogen van plantaardige sectoren. Het kabinet maakt hiertoe nu 50 miljoen euro vrij. Met de middelen wordt een gegevensautoriteit opgericht, er wordt ingezet op ontwikkeling van weerbare plant- en teeltsystemen en op precisielandbouw en robotisering.
Fonds: Investeringsfonds duurzame landbouw
Het Investeringsfonds duurzame landbouw ondersteunt boeren en tuinders bij de integrale omschakeling naar structureel duurzamere bedrijfsvoering met minder uitstoot van stikstof. Het kabinet maakt hiertoe 43 miljoen euro in 2028 vrij.
Fonds: Managementmaatregelen
Het kabinet zet tot en met 2035 cumulatief 223 miljoen euro in voor het stimuleren van stikstofreducerende managementmaatregelen in de melkveehouderij. Dit omvat een subsidie voor het opstellen van bedrijfsplannen en voor efficiënt voeren. Daarnaast betreft het een subsidieregeling die melkveehouders die nog niet of weinig weiden aan moet zetten tot (meer) weidegang.
Fonds: Nationaal Kennisprogramma Stikstof
De financiering van het Nationaal Kennisprogramma Stikstof (NKS) wordt verlengd tot en met 2035 met een cumulatieve investering van 54 miljoen euro. De meetnetten en modellen van het NKS zijn nodig om emissie- en depositieontwikkelingen vooraf in te kunnen schatten en achteraf te kunnen meten.
Fonds: Natuur overig
Dit gaat om enkele kleinere reeksen vanuit de fondsmiddelen voor natuur, onder andere voor natuurbrandpreventie (11,6 miljoen euro incidenteel en structureel vanaf 2031 2 miljoen euro), natuurinclusief (5 miljoen euro incidenteel) en groene boa’s (6 miljoen euro incidenteel).
Fonds: Natuurbeheer
Terreinbeheerders met natuurgrond kunnen onder voorwaarden via het Subsidiestelsel Natuur en Landschap subsidies van provincies krijgen. Met deze extra middelen (56 miljoen in 2027 en 58 miljoen euro in 2028) kunnen de provincies de terreinbeheerders beter in staat stellen om de natuur te beheren. Hierdoor wordt de bestaande natuur beter op orde gehouden.
Fonds: Natuurherstel
Er wordt incidenteel 220 miljoen euro vanaf 2027 van de Aanvullende Post overgeboekt naar de begroting van LVVN voor natuurherstel. De maatregelen die worden uitgevoerd met deze middelen leveren een belangrijke bijdrage aan natuurherstel en het tegengaan van verslechtering van de natuur. Dit bevordert de vergunningverlening ten behoeve van opheffing van het stikstofslot. De maatregelen dienen zowel de doelen uit de Vogel- en Habitatrichtlijn, de opgaven uit de Natuurherstelverordening en dragen bij aan de klimaat- en waterdoelen.
Fonds: Natuurmonitoring
Natuurmonitoring wordt structureel versterkt met 12,5 miljoen euro, startend met 7,5 miljoen euro in 2027, om beter te kunnen sturen op de realisatie van de natuuropgave. Met het Verbeterprogramma Vogel- en Habitatrichtlijnen Monitoring, en de structurele uitvoering van de monitoring die hieruit volgt, wordt gewerkt aan betere, uniforme en gebiedsgerichte data binnen en buiten natuurgebieden. Dit leidt tot meer inzicht in systeemherstel en effectiviteit van maatregelen.
Fonds: Publiek Private Organisaties
Door een sterkere samenwerking tussen overheid en de agrarische sector, worden afspraken of maatregelen beter uitvoerbaar en geborgd. Dit draagt bij aan de uitvoeringskracht van de sector te vergroten. Cumulatief wordt 5 miljoen euro beschikbaar gesteld.
Fonds: Reservering Landbouw, Natuur en Stikstof
Met de Ontwerpbegroting 2027 worden op de LVVN-begroting twee nieuwe artikelen ingericht voor investeringen uit het stikstoffonds: een bestedingsartikel 25 en een reserveringsartikel 26. Deze artikelen vormen samen het fonds. De middelen op artikel 26 zijn gereserveerd voor maatregelen uit de stikstofaanpak die nog verder moeten worden uitgewerkt. Op dit artikel wordt incidenteel tot en met 2035 circa 15,7 miljard euro gereserveerd en 232 miljoen euro aan structurele middelen.
Fonds: Vestigingssteun jonge landbouwers
Het verhogen van het aantal boeren onder de 40 jaar om de vergrijzing in de landbouw tegen te gaan is een nationale doelstelling en een doel van de EU. Het is voor jonge landbouwers niet eenvoudig om een landbouwbedrijf over te nemen of te starten door de hoge overnamesommen. Het kabinet maakt daarom 170 miljoen euro vrij om de regeling voor vestigingssteun te continueren tot en met 2035. Met de vestigingssteun worden jonge landbouwers ondersteund in het overnemen of starten van een bedrijf.
Fonds: Vrijwillige beëindiging veehouderij
Het kabinet stelt de komende jaren 750 miljoen euro extra ter beschikking voor vrijwillige beëindiging van veehouderijen. Vrijwillige beëindigingsregelingen hebben tot doel om de emissie van ammoniak van veehouderijlocaties in heel Nederland blijvend te reduceren en hiermee natuurherstel te bevorderen.
Natuur- en Milieubeleidsplan Caribisch Nederland
Het Natuur en Milieubeleidsplan Caribisch Nederland 2020-2030 (NMBP) is opgesteld in samenwerking met de ministeries van IenW, BZK, VRO en het Openbaar Lichaam van Bonaire, St Eustatius en Saba. Met deze middelen, 40 miljoen euro, kan fase 2 van het NMBP in de komende jaren worden afgerond.
RVO Jaaropdracht 2027
Er is sprake van een tegenvaller op de dekking van uitvoeringskosten voor de RVO in 2027 van 16,4 miljoen euro. Met deze toevoeging wordt de problematiek in de dekking van de uitvoeringskosten in 2027 opgelost.
Structurele oplossing afloop apparaatsbudget
Het apparaatsbudget van LVVN is tot heden voor een groot deel incidenteel gefinancierd en loopt sterk af richting 2035, terwijl er behoefte is aan structurele bezetting. LVVN dekt dit structureel door vanaf 2033 taakstellend om te buigen op de RVO opdracht (27 miljoen euro) en door inzet van middelen uit het stikstoffonds (23,4 miljoen euro vanaf 2035). Tussen 2028 en 2033 wordt de afloop incidenteel opgelost door inzet van loon- en prijsbijstelling. Dit staat los van de eerder opgelegde taakstellingen op het apparaatsbudget en de aanvullende taakstellingen die bij Miljoenennota 2027 zijn opgelegd, deze vult LVVN in.
Overige intensiveringen
Dit betreft een klein aantal intensiveringen, waaronder een waarschuwingssysteem voor natuurbranden (cumulatief 4 miljoen euro) en middelen voor zoetwaterbeschikbaarheid (cumulatief 2,9 miljoen euro).
Ombuigingen
Inzet LPO augustusbesluitvorming
LVVN zet middelen voor loon- en prijsontwikkeling (LPO-middelen) in voor het dekken van de tegenvallers en intensiveringen (met uitzondering van de fondsuitgaven) in de begroting 2027. Dit betreft met name de financiering van het apparaat. Het gaat incidenteel om 118 miljoen euro tot en met 2031 en om 1,2 miljoen euro structureel.
Hoge brandstofprijzen: dekking
Ter dekking van de maatregelen vanwege de hoge brandstofprijzen voor visserij en landbouw heeft LVVN Loon- en prijsbijstelling (LPO) ingezet, in totaal 50 miljoen euro.
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor LVVN betekent dit een ombuiging van 7,7 miljoen euro in 2031.
Brede weersverzekering
LVVN heeft eerder middelen beschikbaar gesteld voor een mogelijk benodigde beleidsbijstelling, als gevolg van het in het lijn brengen van de subsidie met de Europese Verordening. Door veranderde Europese wetgeving zijn deze middelen niet meer nodig omdat ze door de EU betaald worden, hierdoor valt 12 miljoen euro vrij.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor LVVN betekent dit een ombuiging van 8,0 miljoen euro in 2028 en 2029.
Overige ombuigingen
Dit betreft een klein aantal ombuigingen waarmee een aantal intensiveringen specifiek zijn gedekt.
Kasschuiven
Kasschuif energie-efficiëntieregeling visserij
De middelen zijn bedoeld voor een energie-efficiëntieregeling voor de visserij- en schelpdiersector. Er wordt 24 miljoen euro doorgeschoven omdat niet alle voorschotten kunnen worden uitgegeven in 2026. De regeling zal in het derde kwartaal van 2026 opengesteld worden door RVO.
Kasschuif verplaatsingsregeling
De Landelijke verplaatsingsregeling veehouderijen met piekbelasting (Lvvp) staat open tot eind 2027. Door uitdagingen in de uitvoering van de Lvvp zijn er in 2026 minder beschikkingen afgegeven dan voorzien. Verwacht wordt dat de uitdagingen in de uitvoering dit jaar verholpen worden, waardoor een deel van de beschikkingen in 2026 kan worden afgegeven. Het zwaartepunt van de beschikkingen zal in 2027 en 2028 liggen. In totaal wordt 39 miljoen euro weggeschoven uit 2026 richting latere jaren.
Kasschuif loon- en prijsbijstelling
Dit betreft een kasschuif om de dekking voor de intensiveringen vanuit de LPO in het juiste ritme te zetten. Er wordt 27 miljoen euro naar buiten de begrotingshorizon geschoven als dekking voor het apparaatsbudget in 2032 (zie Intensiveringen).
Kasschuif projecten mestbeleid
Door uitstel van het 8e AP Nitraatrichtlijn (van 1-1-2026 naar 1-7-2027) is de uitvoering van het 8e actieprogramma Nitraatrichtlijn vertraagd en wordt 60 miljoen euro doorgeschoven naar (met name) 2030 en 2031. Mestbeleid wordt gefinancierd op basis van actieprogramma's en huidige middelen zijn ter beschikking gesteld tot en met 2029. Daarnaast zijn kasschuiven nodig vanwege de recente toelating van Renure en de extra middelen voor mestvergisting. Na de kasschuif worden de middelen ingezet voor opschaling Renure en stimulering van mestvergisting. Deze regelingen worden momenteel uitgewerkt. Gezien de doorlooptijden in proces zullen de middelen pas vanaf 2027 uitgegeven worden.
Kasschuif Glastuinbouwregelingen
De warmte infrastructuurprojecten hebben te maken met lange voorbereidingstijden, vergunningen en onzekerheid over de beprijzing voor de glastuinbouw. Daardoor zijn nieuwe aanvragen vertraagd, het openstellingsbudget voor 2026 is voor ruim de helft benut met de verwachting dat aanvragen verschuiven naar latere jaren.
Daarnaast worden door de vertraagde openstelling van de vernieuwde subsidie energie-efficiëntie glastuinbouw (EG-regeling) minder kasuitgaven verwacht in 2026, die nu in latere jaren plaats zullen vinden. Tevens wordt na een aantal jaren met hoge uitputting nu een aantal jaren met gelijkmatiger uitputting verwacht, doordat veel technieken waarvoor de regeling gebruikt kan worden inmiddels breed in de sector zijn geadopteerd.
Op deze regelingen wordt per saldo 63 miljoen euro weggeschoven uit 2026 en 2027.
Kasschuif Lbv-regelingen
De Landelijke beëindigingsregeling veehouderijlocaties (Lbv) en de Landelijke beëindigingsregeling veehouderijlocaties met piekbelasting (LBV plus) zijn reeds gesloten, maar keren nog wel betalingen uit aan deelnemers. Deelnemers vragen na het voltooien van iedere stap in de regeling zelf de volgende betaling aan. Van het budget van de Lbv-regelingen wordt 81 miljoen euro uit 2027 geschoven om het beter aan te laten sluiten bij de laatste prognose van deelnemersgedrag van de RVO.
Kasschuif extensiveringsregeling melkvee
De subsidieregeling extensivering melkvee (SEM) trekt in de eerste weken weinig inschrijvingen. De inschrijvingsperiode wordt verlengd, zodat boeren ook beter kunnen uitzoeken wat het stikstofpakket voor hen betekent en of ze wel of niet willen meedoen aan de SEM. Als gevolg hiervan wordt 181 miljoen euro geschoven naar 2029.
Overige kasschuiven
Dit betreft een aantal kleinere kasschuiven waarmee per saldo 102 miljoen euro uit 2026 wordt geschoven naar latere jaren, voornamelijk vanwege vertraging in de uitvoering.
Overboekingen met andere begrotingen
Overboekingen provinciefonds natuurbeheer
Dit betreft verschillende overboekingen van middelen die op de LVVN-begroting eerder zijn vrijgemaakt in het kader van natuurbeheer maar nog niet zijn overgeheveld naar het provinciefonds. Dit betreft onder andere de compensatie voor de eco-regeling (50 miljoen euro in 2026), 16 miljoen euro voor natuurbeheer en meerjarig 62 miljoen euro voor agrarisch natuurbeheer.
Overboeking Europees Voorzitterschap 2029
Ten behoeve van het Europees Voorzitterschap 2029 worden middelen toegevoegd aan de begrotingen van BZ en JenV. Het betreft een overboeking van cumulatief 20 miljoen euro per departement in de periode 2027-2031.
Overige overboekingen met andere begrotingen
Dit betreft diverse kleine overboekingen van en naar de LVVN-begroting voor verschillende doeleinden. LVVN ontvangt middelen vanuit het Klimaatfonds voor de subsidieregeling emissieloos landbouwmaterieel (17 miljoen euro in 2027 en 3 miljoen euro in 2028).
Kadercorrecties
Afschaffen bosbouwvrijstelling
Vanaf 2029 wordt structureel 5,0 miljoen euro toegevoegd aan de LVVN-begroting ten behoeve van de bossenstrategie door een kadercorrectie naar aanleiding van het afschaffen van de bosbouwvrijstelling. De Landelijke Bossenstrategie geeft invulling aan de doelen voor klimaat en verplichtingen voor bossen uit de Natuurherstelverordening (NHV). Hiervoor is in 2027 3,8 miljoen euro geraamd. Partijen in dit domein zetten zich in voor maatregelen die in 2030 tot een klimaatwinst van 0,4 ‒ 0,8 Mton additionele koolstofvastlegging per jaar moeten leiden.
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van LVVN.
Technisch
Dit betreft herschikkingen binnen de LVVN-begroting vanwege de oprichting van de fondsartikelen en om desalderingen. Van twee subsidieregelingen voor de glastuinbouw worden middelen teruggestort naar LVVN (terugontvangst), deze worden via een desaldering opnieuw ingezet als uitgavenbudget voor een nieuwe openstelling.
Ontvangsten
Meevallers
Dit betreft een ontvangst van 0,1 miljoen euro aan pachtinkomsten vanuit de Nationale Grondbank.
Technisch
Dit betreft desalderingen. Op twee subsidieregelingen voor de glastuinbouw worden terugontvangsten opnieuw ingezet voor een nieuwe openstelling.
Diergezondheidsfonds
DIERGEZONDHEIDSFONDS: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
49
38
38
38
38
38
Niet-kaderrelevant
5
5
6
6
6
Niet-kaderrelevant
5
5
6
6
6
Stand Miljoenennota
49
43
43
44
44
44
DIERGEZONDHEIDSFONDS: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
86
40
38
38
38
38
Niet-kaderrelevant
2
18
5
6
6
6
Aanvulling crisisreserve Pluimvee na crisis HPAI
7
Verhoging ontvangsten sector
9
5
5
5
5
Overig niet-kaderrelevant
2
1
1
1
1
1
Stand Miljoenennota
88
58
43
44
44
44
Uitgaven
Niet-kaderrelevant
Dit is een verzamelpost van verschillende uitgaven. Hieronder vallen onder andere een verhoging van de geraamde schadevergoedingen bij uitbraken van dierziektes (5,5 miljoen euro per jaar) en stijging van de kosten voor het aanhouden van vaccins (1,4 miljoen euro per jaar). De bijdrage aan Rendac, de Gezondheidsdienst voor Dieren en Wageningen Research daalt met 1,3 miljoen euro per jaar. Per saldo stijgen de uitgaven op het DGF.
Ontvangsten
Niet-kaderrelevant
Aanvulling crisisreserve pluimvee na crisis HPAI
De bijdrage van de pluimveesector wordt in 2027 met 7,4 miljoen euro verhoogd om de crisisreserve aan te vullen. Deze was door de vogelgriep onvoldoende gevuld.
Verhoging ontvangsten sector
De bijdragen van de sectoren stijgen vanaf 2027 structureel met 5 miljoen euro per jaar wegens de hogere begrote uitgaven van het DGF. Daarnaast wordt voor 2027 een verhoogde bijdrage van de runder- en pluimveesectoren geraamd van 4 miljoen euro ter compensatie van het negatieve saldo van voorgaande jaren waarin hogere uitgaven zijn gedaan.
Overig niet-kaderrelevant
Dit betreft verschillende ontvangsten op het Diergezondheidsfonds vanuit de sector als gevolg van de hogere uitgaven. Daarnaast ontvangt het DGF ook 0,6 miljoen euro structureel door een verhoging van de bijdrage van LVVN.
Sociale Zekerheid
Sociale Zaken en Werkgelegenheid
XV SOCIALE ZAKEN EN WERKGELEGENHEID: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
65.595
68.122
69.194
72.583
74.665
77.460
Meevallers
‒ 12
‒ 7
‒ 5
‒ 3
‒ 2
‒ 2
Meevallers
‒ 12
‒ 7
‒ 5
‒ 3
‒ 2
‒ 2
Tegenvallers
0
0
0
0
0
0
Tegenvallers
0
0
0
0
0
0
Intensiveringen
16
442
280
106
141
212
Minder steilere afbouw kindgebonden budget
13
150
Extra inzet Noodfonds Energie
105
Middelen vroegsignalering
20
20
20
20
20
Proactieve dienstverlening in de algemene bijstand
8
15
23
30
30
Uitstel WW-duurverkorting met één jaar
‒ 99
‒ 71
Uitstel afschaffing tegemoetkoming arbeidsongeschikten met één jaar
83
Versterking van gezinnen
150
150
150
150
150
Overige intensiveringen
3
8
12
12
12
12
Ombuigingen
‒ 49
‒ 381
‒ 68
‒ 68
‒ 30
‒ 69
Gedeeltelijke uitstel KOT tranche 2027
0
‒ 350
Verlaging tweede knikpunt kindgebonden budget
‒ 3
‒ 31
‒ 30
‒ 30
‒ 30
‒ 30
Afromen middelen SLIM
‒ 11
Inzet middelen loon- en prijsontwikkeling
‒ 17
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
‒ 39
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
‒ 38
‒ 38
Overige ombuigingen
‒ 20
0
0
0
0
0
Kasschuiven
‒ 168
33
48
36
28
24
Kasschuif keteneffecten bij nabetalingen
‒ 2
‒ 11
11
1
Kasschuif Noodfonds Energie
‒ 34
34
1
Kasschuif MDIEU nabetalingen
‒ 52
52
Kasschuif MDIEU voor DI-agenda
‒ 60
15
15
15
15
Kasschuif loon- en prijsontwikkeling
‒ 21
2
7
6
6
Overige kasschuiven
‒ 21
‒ 21
19
13
7
3
Overboekingen met andere begrotingen
‒ 39
‒ 22
‒ 10
64
165
165
Overboeking uitvoeringskosten inburgering
‒ 31
Invullen taakstellingen Jetten
15
30
103
203
204
Overboeking Europees Voorzitterschap 2029
‒ 4
‒ 4
‒ 4
‒ 4
‒ 4
Overboeking naar gemeentefonds van middelen vroegsignalering
‒ 20
‒ 20
‒ 20
‒ 20
‒ 20
Overboeking uitkeringslasten handhaving
‒ 12
‒ 12
‒ 12
‒ 12
‒ 12
Overige overboekingen met andere begrotingen
‒ 8
‒ 1
‒ 5
‒ 3
‒ 2
‒ 2
Kadercorrecties
‒ 34
‒ 39
‒ 116
22
24
26
Niet-beleidsmatige mutaties bijstand
‒ 34
‒ 150
‒ 116
22
23
24
Bijstelling asieleffect op bijstand
111
Overige kadercorrecties
0
1
1
1
2
Loonbijstelling
1
1
1
1
1
1
Loonbijstelling
1
1
1
1
1
1
Technisch
1.142
1.180
1.218
1.273
1.277
1.288
Verdelen nominale ontwikkeling
1.142
1.178
1.218
1.272
1.277
1.288
Overig technisch
0
2
0
0
0
0
Niet-EMU-saldorelevant
‒ 20
‒ 994
519
313
341
415
Rijksbijdragen
‒ 20
‒ 994
519
313
341
415
Stand Miljoenennota
66.432
68.335
71.061
74.327
76.611
79.521
XV SOCIALE ZAKEN EN WERKGELEGENHEID: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
2.630
2.611
2.587
2.556
2.472
2.385
Technisch
8
10
8
8
8
7
Verdelen nominale ontwikkeling
8
8
8
7
7
7
Overig technisch
0
2
0
0
0
0
Niet-kaderrelevant
50
54
77
87
88
93
Werkgeversbijdrage kinderopvang
50
54
77
87
88
93
Stand Miljoenennota
2.689
2.676
2.673
2.651
2.568
2.484
Uitgaven
Meevallers
Meevallers
Deze post bevat meevallers van relatief beperkte omvang, zoals de prijs- en volumerealisaties van de Besluit bijstandverlening zelfstandigen (Bbz) en de Wet inkomensvoorziening oudere en gedeeltelijk arbeidsongeschikte werkloze werknemers (IOAW).
Tegenvallers
Tegenvallers
Deze post bevat tegenvallers van relatief beperkte omvang (afgerond 0). Hieronder vallen prijs- en volumerealisaties van de Wet inkomensvoorziening oudere en gedeeltelijk arbeidsongeschikte gewezen zelfstandigen (IOAZ).
Intensiveringen
Minder steilere afbouw kindgebonden budget in 2027
De maatregel om een tweede knikpunt in de Wet op het kindgebonden budget (WKB) te introduceren wordt in 2027 verzacht door het hogere afbouwpercentage in twee stappen in te voeren. Het afbouwpercentage wordt in 2027 verhoogd naar 9,95% en structureel vanaf 2028 naar 12,8%. Dit leidt tot een incidenteel besparingsverlies van cumulatief circa 163 miljoen euro.
Extra inzet Noodfonds Energie
Onderdeel van het maatregelenpakket vanwege de gestegen energieprijzen is het Noodfonds Energie. Hiervoor wordt, naast al bestaande middelen, aanvullend 103 miljoen euro vanuit de envelop armoede schulden voor ingezet. 2 miljoen euro is bestemd voor Caribisch Nederland.
Middelen vroegsignalering
Vanaf 2027 wordt structureel 20 miljoen euro beschikbaar gesteld voor de intensivering van vroegsignalering. Partijen voeren verbetermaatregelen door met als doel om het bereik van de doelgroep te verdubbelen en de ongewenste uitval van de deelnemende doelgroep te halveren. Deze middelen worden direct overgeboekt naar het Gemeentefonds (zie overboekingen met andere begrotingen).
Proactieve dienstverlening in de algemene bijstand
De Minister van Werk en Participatie heeft aangekondigd dat proactieve dienstverlening alsnog ook voor de algemene bijstand te introduceren (Kamerstuk 36915, nr. 28). Dit wordt bij Miljoenennota budgettair verwerkt.
Uitstel WW-duurverkorting met één jaar
De maatregel om de maximale duur van een WW-uitkering in te korten van 24 naar 12 maanden, wordt met één jaar uitgesteld. Dit leidt tot een incidenteel besparingsverlies. De overige maatregelen op de WW uit het Coalitieakkoord (aanscherpen referte-eis, verhoogde uitkering in eerste twee maanden en vertraagde opbouw) blijven ongewijzigd en worden ingevoerd in 2030.
Uitstel afschaffing tegemoetkoming arbeidsongeschikten met één jaar
De maatregel om de tegemoetkoming voor arbeidsongeschikten af te schaffen wordt met één jaar uitgesteld. Dit leidt tot incidenteel hogere uitkeringslasten van 311 miljoen euro.
Versterking van gezinnen
De 1e tranche 2027 van de gezinsenveloppe wordt gehalveerd. De resterende intensivering van per saldo 150 miljoen euro wordt via een Nota van Wijziging toegevoegd aan het reeds bij de Tweede Kamer voorliggende wetsvoorstel tot wijziging van de Wet op het kindgebonden budget (introductie tweede knikpunt WKB).
Overige intensiveringen
Onder deze post vallen intensiveringen met een relatief beperkte budgettaire omvang. Hieronder valt onder andere een intensivering voor een herstelactie van DUO naar aanleiding van een gerechtelijke uitspraak. Deze herstelactie houdt in dat voor een groep inburgeraars ten onrechte geïnde bedragen worden terugbetaald en openstaande bedragen worden kwijtgescholden. Dit kost cumulatief 9 miljoen euro. Ook valt onder deze post een extra toekenning van het Gebaar erkenning Surinaamse Nederlanders. Naar aanleiding van een gerechtelijke uitspraak wordt dit Gebaar ook aan destijds gehuwde 18-minners toegekend. Hiervoor is 2 miljoen euro incidenteel gereserveerd.
Ombuigingen
Gedeeltelijke uitstel KOT tranche 2027
In aanloop naar invoering van het nieuwe financieringsstelsel in de kinderopvang is gekozen voor een ingroeipad. De vergoeding voor kinderopvang wordt jaarlijks verhoogd en steeds meer ouders krijgen recht op de maximale vergoeding. Voor 2027 was er 715 miljoen euro gereserveerd voor de volgende stap van het ingroeipad. Er is besloten om dit bedrag incidenteel in 2027 met 350 miljoen euro te verlagen naar 365 miljoen euro waardoor het vergoedingspercentage minder snel stijgt.
Verlaging tweede knikpunt kindgebonden budget
Ter dekking van de proactieve dienstverlening in de algemene bijstand (zie intensiveringen) wordt het bestaande wetsvoorstel om een extra knikpunt in het kindgebonden budget te introduceren aangepast. Hiermee wordt het kindgebonden budget gerichter gemaakt en het tweede afbouwpunt verder verlaagd van 60.000 euro naar 57.950 euro (prijspeil 2024). Hiervoor is al een nota van wijziging naar de Tweede Kamer verstuurd (kamerstuk 36923, nr. 5).
Afromen middelen SLIM
Een deel van het budget voor de Stimuleringsregeling LLO in MKB (SLIM) in 2026 wordt ingezet ter dekking bij de Miljoenennota.
Inzet middelen loon- en prijsontwikkeling
Een deel van de eerder toegekende middelen om te compenseren voor loon- en prijsontwikkeling (LPO) wordt in 2026 incidenteel ingezet als dekking voor o.a. het besparingsverlies a.g.v. de Nota van wijziging bij de compensatieregeling transitievergoeding (zie intensiveringen bij hoofdstuk Sociale Verzekeringen).
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform de verdeling van het coalitieakkoord. Voor Sociale Zaken en Werkgelegenheid betekent dit een ombuiging van 39 miljoen euro in 2031.
Versnellen taakstelling vernieuwing rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor Sociale Zaken en Werkgelegenheid betekent dit een ombuiging van 38 miljoen euro in 2028 en 38 miljoen euro in 2029.
Overige ombuigingen
Onder deze post vallen ombuigingen met een relatief beperkte budgettaire omvang. Hieronder valt onder andere beleidsmatige vrijval van middelen die gereserveerd stonden voor het wetsvoorstel en besluit proactieve dienstverlening. De invoeringsdatum hiervan is uitgesteld naar 1 januari 2027. Dit betreft circa 6 miljoen euro in 2026. Daarnaast wordt in 2026 circa 3 miljoen euro ingezet vanuit het budget dat eerder is gereserveerd om opvolging te geven aan de aanbevelingen van het Aanjaagteam bescherming arbeidsmigranten. Ook deze middelen dienen als dekking voor o.a. het besparingsverlies a.g.v. de Nota van wijziging bij de compensatieregeling transitievergoeding (zie intensiveringen bij hoofdstuk Sociale Verzekeringen).
Kasschuiven
Kasschuif keteneffecten bij nabetalingen
Het wetsvoorstel modernisering vorderingenbeleid wordt een jaar uitgesteld. De reservering voor implementatiekosten van het onderdeel keteneffecten bij nabetalingen wordt om deze reden naar latere jaren geschoven.
Kasschuif Noodfonds Energie
Van de reservering voor het Noodfonds Energie wordt 34 miljoen euro vanuit 2026 naar 2027 en 2028 geschoven. Deze middelen worden ingezet voor het uitkeren van de vergoedingen.
Kasschuif MDIEU nabetalingen
Een deel van de middelen voor de Maatwerkregeling Duurzame Inzetbaarheid en Eerder Uittreden (MDIEU) wordt van 2026 naar 2027 geschoven. Op deze manier staan de middelen in het juiste ritme, zodat in 2027 de laatste nabetalingen voor de regeling kunnen plaatsvinden.
Kasschuif MDIEU voor DI-agenda
Vanaf 2027 worden de resterende middelen van de Maatwerkregeling Duurzame Inzetbaarheid en Eerder Uittreden (MDIEU) ingezet voor de nieuwe Duurzame Inzetbaarheidsagenda. De resterende middelen worden in het kasritme gezet dat past bij deze nieuwe inzet.
Kasschuif loon- en prijsontwikkeling
Een deel van de eerder toegekende middelen om te compenseren voor loon- en prijsontwikkeling (LPO) wordt vanuit 2027 naar latere jaren geschoven. Deze verdeling is gelijkmatiger en daarmee beter passend bij het doel van de middelen.
Overige kasschuiven
Onder deze post vallen kasschuiven met een relatief beperkte budgettaire omvang. Zo wordt er 3 miljoen euro subsidiebudget van de subsidieregeling Duurzame Inzetbaarheid van 2027 naar 2029 geschoven. Deze kasschuif zet het subsidiebudget in het juiste ritme. Ook wordt er circa 6 miljoen euro geschoven vanuit 2027 naar de jaren 2028 en 2029 in het kader van de regeling Individuele Plaatsing en Steun (IPS). Deze kasschuif zorgt voor een verdeling van middelen die beter past bij de cohortverdeling van de regeling voor cohort 2027. Verder wordt er 4,5 miljoen euro vanuit 2026 naar latere jaren geschoven voor het Sociaal Innovatiefonds (SIF). Met het SIF worden werkgevers ondersteund bij het doen van investeringen voor een inclusieve werkvloer. De kasschuif zorgt voor een gelijkere verdeling van de middelen over de jaren.
Overboekingen met andere begrotingen
Overboeking uitvoeringskosten inburgering
Om gemeenten tegemoet te komen in de tekorten op de uitvoeringskosten voor inburgering, stelt SZW 31 miljoen euro beschikbaar in 2026. De middelen worden naar het gemeentefonds overgeboekt om te zorgen dat gemeenten hun wettelijke taken kunnen blijven uitvoeren.
Invullen taakstellingen Jetten
In het coalitieakkoord van kabinet Jetten is besloten tot taakstellende ombuigingen op het ambtenarenapparaat, inclusief uitvoering. Deze worden op de SZW-begroting deels ingevuld met een korting op de uitvoeringskosten van uitvoerders Sociale Verzekeringsbank (SVB) en Uitvoeringsinstituut Werknemersverzekeringen (UWV). Deze overboekingen zijn bedoeld om deze invulling technisch te verwerken. Op hoofdstuk Sociale Verzekeringen zijn de corresponderende overboekingen te vinden.
Overboeking Europees Voorzitterschap 2029
Ten behoeve van het Europees Voorzitterschap 2029 worden middelen toegevoegd aan de begrotingen van BZ en JenV. Het betreft een overboeking van cumulatief 20 miljoen per departement in de periode 2027-2031.
Overboeking naar gemeentefonds van middelen vroegsignalering
De middelen die worden vrijgemaakt voor de intensivering van vroegsignalering (zie intensiveringen) worden overgeboekt naar het Gemeentefonds.
Overboeking uitkeringslasten handhaving
Met het wetsvoorstel handhaving sociale zekerheid krijgen uitvoeringsinstanties zoals de SVB, UWV en gemeenten meer ruimte om rekening te houden met de persoonlijke situatie van mensen. Uitkeringsinstanties mogen bij inwerkingtreding onder bepaalde omstandigheden ook sneller afzien van een boete of terugvordering. Dit betekent ook dat de uitkeringslasten voor verschillende uitkeringen (Wajong, Bijstand, AIO, TW, AKW, WGA, IVA, WAO, WW, WAZO, ZW, AOW en Anw) jaarlijks stijgen met 20 miljoen euro. Met deze overboeking worden de uitkeringslasten op het juiste beleidsartikel geplaatst. De geplande inwerkingtreding van het wetsvoorstel is 1 januari 2027.
Overige overboekingen met andere begrotingen
Onder deze post vallen meerdere overboekingen van beperkte budgettaire omvang van en naar andere begrotingen. Hieronder valt onder andere een overboeking van 5 miljoen euro t/m 2035 van de begroting van Asiel en Migratie ten behoeve van Meedoenbalies. Meedoenbalies zijn plekken in locaties van het Centraal Orgaan opvang Asielzoekers (COA) waar bewoners terecht kunnen voor verschillende activiteiten gericht op partipatie en ontmoeting. Ook valt hier een overboeking van 6 miljoen euro onder in 2026 naar het gemeentefonds ter aanvulling van het impulsbudget voor arbeidsmarktregio's. Deze aanvulling is beschikbaar gesteld om de implementatie van Verbeteren Uitwisseling Matchingsgegevens (VUM) in de arbeidsmarktregio te stimuleren.
Kadercorrecties
Niet-beleidsmatige mutaties bijstand
Op basis van uitvoeringsinformatie van gemeenten en de recente economische raming van het CPB is het macrobudget bijgesteld. Op basis van de uitvoeringsinformatie wordt het macrobudget opwaarts bijgesteld met 18 miljoen euro in 2026, dit loopt op tot 24 miljoen euro in 2031. De geraamde werkloze beroepsbevolking zorgt voor een neerwaartse bijstelling van 52 miljoen euro in 2026. In 2027 leidt dit tot een neerwaartse bijstelling van 169 miljoen euro en in 2028 gaat het om een neerwaartse bijstelling van 136 miljoen euro. Omdat de geraamde werkloosheidscijfers vanaf 2029 gelijk zijn gebleven, zijn er in die jaren geen bijstellingen. Per saldo leiden deze effecten tot lagere uitgaven van 2026 tot en met 2028, waarna dit richting 2031 weer oploopt. Voor deze mutatie wordt het uitgavenplafond gecorrigeerd.
Bijstelling asieleffect op bijstand
Het bijstandsbudget voor 2027 wordt met 111 miljoen euro verhoogd. Een van de verwachte effecten van het asielmaatregelenpakket is dat het aantal statushouders met een bijstandsuitkering zal afnemen. De bijgestelde verwachting is dat dit effect vanaf 2028 optreedt. Dit zorgt voor een besparingsverlies in 2027.
Overige kadercorrecties
Onder deze post vallen kadercorrecties van beperkte budgettaire omvang. Hieronder valt onder andere een technische correctie voor de indexatie.
Loonbijstelling
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de begroting van SZW.
Technisch
Verdelen nominale ontwikkeling
De uitkeringshoogte van de regelingen op de SZW-begroting wordt aangepast aan de loon- en prijsontwikkeling. Met deze mutaties worden deze regelingen overgezet naar prijspeil 2026.
Overig technisch
Deze post bevat budgetneutrale technische mutaties, waaronder een desaldering met de ontvangsten op dit hoofdstuk.
Niet-EMU-saldorelevant
Rijksbijdragen
Deze post bestaat uit verschillende mutaties van rijksbijdragen aan sociale fondsen die op basis van de nieuwe cijfers van het CPB zijn geactualiseerd. Meerjarig vallen de verwachte Bijdrage in de Kosten van Kortingen (BIKK) AOW hoger uit. De verwachte bijdrage aan het Ouderdomsfonds vallen lager uit in 2027 en hoger uit in de jaren 2028 tot en met 2031.
Ontvangsten
Technisch
Verdelen nominale ontwikkeling
De uitkeringshoogte van de regelingen op de SZW-begroting wordt aangepast aan de loon- en prijsontwikkeling. Met deze mutaties worden deze regelingen overgezet naar prijspeil 2026.
Overig technisch
Deze post bevat budgetneutrale technische mutaties.
Niet-EMU-saldorelevant
Werkgeversbijdrage kinderopvang
De raming van de ontvangsten Werkgeversbijdrage kinderopvang is bijgesteld op basis van nieuwe cijfers van het CPB. De hogere ontvangsten worden grotendeels verklaard doordat de raming is geactualiseerd naar prijspeil 2026.
Sociale Verzekeringen
SOCIALE VERZEKERINGEN: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
93.879
99.340
104.022
107.615
111.452
116.178
Meevallers
‒ 40
‒ 7
‒ 2
0
Uitvoeringskosten Werkloosheidswet (WW)
‒ 40
‒ 7
‒ 2
0
Intensiveringen
91
568
423
1.457
1.273
706
Besparingsverlies a.g.v. Nota van Wijziging Compensatieregelingen transitievergoeding
91
94
‒ 51
Besparingsverlies uitstel afschaffing Compensatieregeling transitievergoeding tot 1 januari 2028
479
251
Schrappen verlaging maximumdagloon
‒ 10
673
687
706
Uitstel WW-duurverkorting met één jaar
‒ 5
5
783
586
Uitstel afschaffing tegemoetkoming arbeidsongeschikten met één jaar
‒ 1
227
2
Ombuigingen
‒ 99
Afromen uitvoeringskosten UWV
‒ 99
Kasschuiven
‒ 1
‒ 45
3
2
41
Kasschuif uitvoeringskosten UWV
‒ 41
41
Overige kasschuiven
‒ 1
‒ 4
3
2
Overboekingen met andere begrotingen
‒ 13
‒ 7
‒ 17
‒ 91
‒ 192
‒ 192
Invullen taakstellingen Jetten
‒ 15
‒ 30
‒ 103
‒ 203
‒ 204
Overboeking uitkeringslasten handhaving
12
12
12
12
12
Overige overboekingen met andere begrotingen
‒ 13
‒ 5
1
‒ 1
‒ 1
‒ 1
Kadercorrecties
‒ 170
‒ 108
18
437
538
472
Nominale ontwikkeling
0
307
288
496
539
472
Werkloosheidswet (WW)
‒ 170
‒ 415
‒ 269
‒ 59
‒ 1
Technisch
0
0
0
0
0
0
Technisch
0
0
0
0
0
0
Niet-kaderrelevant
‒ 179
‒ 175
‒ 99
‒ 15
‒ 34
‒ 182
Sociale lasten
‒ 179
‒ 175
‒ 99
‒ 15
‒ 34
‒ 182
Stand Miljoenennota
93.507
99.532
104.343
109.404
113.038
117.023
SOCIALE VERZEKERINGEN: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
296
305
361
403
364
377
Kadercorrecties
1
1
1
1
1
Nominale ontwikkeling
1
1
1
1
1
Technisch
0
0
0
0
0
0
Technisch
0
0
0
0
0
0
Stand Miljoenennota
296
306
362
404
365
378
Uitgaven
Meevallers
Uitvoeringskosten Werkloosheidswet (WW)
De verwachte uitvoeringskosten voor het UWV zijn naar beneden bijgesteld op basis van de cMEV-raming. Dit is voornamelijk het gevolg van een daling van het aantal verwachte aanvragen in de WW.
Intensiveringen
Besparingsverlies a.g.v. Nota van Wijziging Compensatieregelingen transitievergoeding
De maatregel om de compensatieregeling transitievergoeding bij langdurige arbeidsongeschiktheid (Compensatieregeling LAO) te beperken tot kleine werkgevers per 1 juli 2026 is eerder middels een Nota van Wijziging aangepast en uitgesteld naar 1 januari 2027. De wijziging van het wetsvoorstel resulteert in een gehele afschaffing van de Compensatieregeling LAO en de Compensatieregeling bij bedrijfsbeëindiging als gevolg van pensionering of overlijden van de werkgever (Compensatieregeling BE). De in het coalitieakkoord aangekondigde afschaffing van de Compensatieregelingen wordt hiermee vervroegd van 1 januari 2028 naar 1 januari 2027. Hierover is de Tweede Kamer eerder geïnformeerd (Kamerstukken II 2025/26, 36 869, nr. 7). Dit betreft het per saldo besparingsverlies dat het gevolg is van deze keuzes. De afschaffing per 1 januari 2027 is echter met een jaar uitgesteld, zie ook hieronder.
Besparingsverlies uitstel afschaffing Compensatieregeling transitievergoeding tot 1 januari 2028
De maatregel om de compensatieregeling transitievergoeding (CRTV) af te schaffen per 1 januari 2027, wordt met één jaar uitgesteld. De nieuwe ingangsdatum van de maatregel is 1 januari 2028. Dit leidt tot een incidenteel besparingsverlies.
Schrappen verlaging maximumdagloon
De in het coalitieakkoord opgenomen maatregel om het maximumdagloon met 20% te verlagen, wordt geschrapt. Het huidige niveau van het maximumdagloon voor WIA-, WAO-, WW-, ZW-, WAZO-, WIEG- en WBO-uitkeringen blijft gelijk, waardoor mensen met een inkomen rond of boven het maximumdagloon niet achteruitgaan in hun uitkeringshoogte.
Uitstel WW-duurverkorting met één jaar
In het coalitieakkoord is opgenomen om de maximale WW-duur in te korten naar 12 maanden per 2028, een aanscherping van de referte-eis, verhoogde uitkering in eerste twee maanden en een vertraagde opbouw van WW-rechten per 2030. De maatregel om de maximale duur van de WW-uitkering in te korten van 24 naar 12 maanden wordt met één jaar uitgesteld.
Uitstel afschaffing tegemoetkoming arbeidsongeschikten met één jaar
De maatregel om de tegemoetkoming voor arbeidsongeschikten af te schaffen wordt met één jaar uitgesteld. Dit leidt tot incidenteel hogere uitkeringslasten.
Ombuigingen
Afromen uitvoeringskosten UWV
UWV heeft in de actuele prognoses aangegeven in 2026 minder middelen voor de uitvoering nodig te hebben dan eerder geraamd. Daarnaast is er beperkte vrijval van reserveringen in verband met lager uitgevallen uitvoeringskosten voor nieuwe voorstellen.
Kasschuiven
Kasschuif uitvoeringskosten UWV
In 2027 verwacht het UWV minder middelen voor de uitvoering nodig te hebben dan eerder geraamd. Daarom wordt 41 miljoen van 2027 naar 2031 geschoven.
Overige kasschuiven
Onder deze post vallen kasschuiven met een relatief beperkte budgettaire omvang. Dit betreft onder andere een kasschuif voor het Wetsvoorstel meer zekerheid flexwerkers. Vanwege de verschuiving van het technische implementatiejaar van 2026 naar 2027 wordt er 1,2 miljoen euro vanuit 2026 naar 2027 geschoven.
Overboekingen met andere begrotingen
Invullen taakstellingen Jetten
In het coalitieakkoord van kabinet Jetten is besloten tot taakstellende ombuigingen op het ambtenarenapparaat, inclusief uitvoering. Deze worden op de SZW-begroting deels ingevuld met een korting op de uitvoeringskosten van uitvoerders SVB en UWV. Deze overboekingen zijn bedoeld om deze invulling technisch te verwerken. Op hoofdstuk Sociale Zaken & Werkgelegenheid zijn de corresponderende overboekingen te vinden.
Overboeking uitkeringslasten handhaving
Met het wetsvoorstel handhaving sociale zekerheid krijgen uitvoeringsinstanties zoals de SVB, UWV en gemeenten meer ruimte om rekening te houden met de persoonlijke situatie van mensen. Uitkeringsinstanties mogen bij inwerkingtreding onder bepaalde omstandigheden ook sneller afzien van een boete of terugvordering. Dit betekent ook dat de uitkeringslasten voor verschillende uitkeringen (Wajong, Bijstand, AIO, TW, AKW, WGA, IVA, WAO, WW, WAZO, ZW, AOW en Anw) jaarlijks stijgen met 20 miljoen euro. Met deze overboeking worden de uitkeringslasten op het juiste beleidsartikel geplaatst. De geplande inwerkingtreding van het wetsvoorstel is 1 januari 2027.
Overige overboekingen met andere begrotingen
Onder deze post vallen meerdere overboekingen van beperkte budgettaire omvang naar andere begrotingen. Hieronder valt een overboeking van circa 8 miljoen euro in 2026 naar de begroting van het ministerie van Binnenlandse Zaken en Koninkrijksrelaties. Dit betreft een extra bijdrage voor de Basisregistratie Personen (BRP), waar SZW gebruik van maakt. Ook valt hier een overboeking onder tussen het begrotingshoofdstuk Sociale Zaken en Werkgelegenheid en het begrotingshoofdstuk Sociale Verzekeringen van de SZW-begroting. Deze technische overboeking van circa 5 miljoen euro in 2026 en 2027 is bedoeld om de uitvoeringskosten van de herstelorganisatie bij het UWV goed in de begroting te zetten.
Kadercorrecties
Nominale ontwikkeling
De raming van de nominale ontwikkeling (verwachte wettelijke indexatie van de uitkeringsregelingen aan de hand van loon- en prijsontwikkeling) is geactualiseerd op basis van nieuwe cijfers van het CPB.
Werkloosheidswet (WW)
Op basis van de recente economische raming van CPB is de raming van de WW-uitgaven bijgesteld ten opzichte van de Voorjaarsnota 2026. Het CPB heeft de werkloze beroepsbevolking in 2026 en 2027 neerwaarts bijgesteld. Hierdoor valt het aantal WW-uitkeringen naar verwachting lager uit dan in de vorige raming.
Technisch
Technisch
Deze post bevat budgetneutrale technische mutaties.
Niet kaderrelevant
Sociale lasten
De raming van de over uitkeringen betaalde werkgeverpremies is geactualiseerd, onder andere naar aanleiding van de nieuwste cijfers van het CPB.
Ontvangsten
Kadercorrecties
Nominale ontwikkeling
De raming van de nominale ontwikkeling (verwachte wettelijke indexatie van de uitkeringsregelingen aan de hand van loon- en prijsontwikkeling) is geactualiseerd op basis van nieuwe cijfers van het CPB.
Technisch
Technisch
Deze post bevat budgetneutrale technische mutaties.
Koppeling Uitkeringen
KOPPELING UITKERINGEN: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
1.128
2.178
3.241
4.334
5.318
6.360
Kadercorrecties
14
132
162
175
187
194
Nominale ontwikkeling
14
132
162
175
187
194
Technisch
‒ 1.142
‒ 1.178
‒ 1.218
‒ 1.273
‒ 1.278
‒ 1.288
Verdelen nominale ontwikkeling
‒ 1.142
‒ 1.178
‒ 1.218
‒ 1.273
‒ 1.278
‒ 1.288
Stand Miljoenennota
0
1.132
2.184
3.236
4.227
5.265
KOPPELING UITKERINGEN: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
8
15
20
26
31
37
Kadercorrecties
0
0
0
0
0
Nominale ontwikkeling
0
0
0
0
0
Technisch
‒ 8
‒ 8
‒ 8
‒ 7
‒ 7
‒ 7
Verdelen nominale ontwikkeling
‒ 8
‒ 8
‒ 8
‒ 7
‒ 7
‒ 7
Stand Miljoenennota
0
7
13
19
24
30
Uitgaven
Kadercorrecties
Nominale ontwikkeling
De raming van de nominale ontwikkeling (verwachte wettelijke indexatie van de uitkeringsregelingen aan de hand van loon- en prijsontwikkeling) is geactualiseerd op basis van nieuwe cijfers van het CPB.
Technisch
Verdelen nominale ontwikkeling
De uitkeringshoogte van de regelingen op de SZW-begroting wordt aangepast aan de loon- en prijsontwikkeling. Met deze mutaties worden deze regelingen overgezet naar prijspeil 2026.
Ontvangsten
Kadercorrecties
Nominale ontwikkeling
De raming van de nominale ontwikkeling (verwachte wettelijke indexatie van de uitkeringsregelingen aan de hand van loon- en prijsontwikkeling) is geactualiseerd op basis van nieuwe cijfers van het CPB.
Technisch
Verdelen nominale ontwikkeling
De uitkeringshoogte van de regelingen op de SZW-begroting wordt aangepast aan de loon- en prijsontwikkeling. Met deze mutaties worden deze regelingen overgezet naar prijspeil 2026.
Zorg
Volksgezondheid, Welzijn en Sport
XVI VOLKSGEZONDHEID, WELZIJN EN SPORT: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
39.457
42.331
43.036
45.166
46.938
49.299
Meevallers
‒ 50
Onderuitputting DICIO
‒ 5
Onderuitputting langdurige zorg
‒ 10
Ruimte SOV en OVV
‒ 13
Overige meevallers
‒ 22
Tegenvallers
10
8
Sociale Verzekeringsbank (SVB)
4
Exportopbrengsten medicinale cannabis
8
Overige tegenvallers
7
Intensiveringen
18
274
568
450
390
391
Verlenging RescEU
8
‒ 2
2
2
Coalitieakkoord Jeugd en school
34
99
100
100
99
Coalitieakkoord Medische preventie
33
35
35
35
35
Coalitieakkoord Sport
33
50
50
50
50
Coalitieakkoord Versterken wijken en buurten
40
20
20
0
Continueren budget 2026 palliatieve zorg en hospices
Overheveling middelen opleiden in de wijkverpleging
‒ 60
‒ 60
‒ 60
‒ 60
Overheveling middelen strategisch opleiden MSZ
‒ 247
‒ 247
‒ 247
‒ 247
‒ 247
Overige overboekingen met andere begrotingen
‒ 12
‒ 3
1
‒ 2
‒ 4
‒ 3
Loonbijstelling
3
3
3
3
3
3
Loonbijstelling
3
3
3
3
3
3
Technisch
3
3
0
0
‒ 1
‒ 28
Correctie extrapolatie passende zorg
‒ 27
Overig technisch
3
3
0
0
‒ 1
‒ 1
Niet-kaderrelevant
150
‒ 6
‒ 169
‒ 61
‒ 127
‒ 174
Actualisatie zorgtoeslag o.b.v. MEV
150
‒ 109
‒ 169
‒ 61
‒ 127
‒ 174
Effect zorgtoeslag door uitstel van verhoging eigen risico
103
Niet-EMU-saldorelevant
‒ 730
‒ 1.515
‒ 47
‒ 52
43
44
BIKK Wlz
‒ 30
67
67
68
69
70
Rijksbijdrage Wlz
‒ 700
‒ 1.600
‒ 100
‒ 150
‒ 50
‒ 50
Rijksbijdrage 18-
19
‒ 14
29
24
24
Stand Miljoenennota
38.528
40.702
43.197
45.402
46.982
49.208
XVI VOLKSGEZONDHEID, WELZIJN EN SPORT: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
963
852
846
855
868
890
Meevallers
46
RIVM
30
Regeling betalingsachterstand zorgpremie (BAZ)
8
Overige meevallers
8
Intensiveringen
‒ 6
‒ 12
‒ 12
‒ 12
Intensivering schrappen opslagpremie wanbetalers
‒ 6
‒ 12
‒ 12
‒ 12
Ombuigingen
7
‒ 1
0
0
5
0
Verlenging RescEU
7
‒ 1
5
Overige ombuigingen
0
0
0
Technisch
3
3
Technisch
3
3
Niet-kaderrelevant
‒ 51
‒ 52
‒ 28
‒ 18
‒ 12
‒ 13
Actualisatie zorgtoeslag o.b.v. MEV
‒ 51
‒ 52
‒ 28
‒ 18
‒ 12
‒ 13
Stand Miljoenennota
969
801
812
825
849
865
Uitgaven
Meevallers
Onderuitputting DICIO
Bij de Directie Informatiebeleid / Chief Information Officer (DICIO) is er onderuitputting door de vrijval van projectsubsidies voor Z-Cert en Nictiz en van opdrachten voor onder andere de ontwikkeling van NEN-normen, toegang en de impactanalyse voor Wegiz. Dit betreft 5 miljoen euro in 2026.
Onderuitputting langdurige zorg
Dit betreft onder andere vrijval op de uitvoeringsmiddelen voor het Hoofdlijnenakkoord Ouderenzorg (2 miljoen euro), de Nationale Dementiestrategie (1 miljoen euro) en de implementatie van technologie (1 miljoen euro).
Ruimte SOV en OVV
De meest recente ramingen van de subsidieregeling medisch noodzakelijke zorg aan onverzekerden (SOV) en de subsidieregeling onverzekerbare vreemdelingen (OVV) vallen 13 miljoen euro lager uit dan geraamd.
Overige meevallers
De overige meevallers tellen op tot 22 miljoen euro in 2026. Dit betreft onder andere minder benodigde middelen voor de ondersteuning van regionale samenwerking (4 miljoen euro), minder aanvragen voor de Specifieke Uitkering (SPUK) versterking ggd'en (4 miljoen euro) en vertraging bij het programma domeinoverstijgend indiceren (3 miljoen euro).
Tegenvallers
Sociale Verzekeringsbank (SVB)
Het aantal afgehandelde Wlz-aanvragen bij de SVB valt hoger uit dan eerder verwacht. Dit leidt tot een tegenvaller van 4 miljoen euro in 2026.
Exportopbrengsten medicinale cannabis
Vanwege beëindiging van het contract met een aanbieder is het noodzakelijk om de medicinale cannabisvoorraad te reserveren voor binnenlands gebruik vanaf 2027 tot de ingang van de herziene Opiumwet in 2028. Hierdoor vervallen de geraamde inkomsten vanuit de export van medicinale cannabis voor het jaar 2027. Dit leidt tot een tegenvaller bij het Centraal Informatiepunt Beroepen Gezondheidszorg van 8 miljoen euro.
Overige tegenvallers
De overige tegenvallers tellen op tot 7 miljoen euro in 2026. Dit betreft onder andere een lagere prognose voor het aantal te verkopen UZI-passen (3 miljoen euro) en de kosten die ggd'en gemaakt hebben met betrekking tot het Hantavirus (3 miljoen euro).
Intensiveringen
Verlenging RescEU
Het Europees noodprogramma en crisisreserve RescEU wordt verlengd van 2026 naar 2029, wat leidt tot extra uitgaven en extra ontvangsten vanuit de EU. Binnen de begrotingsperiode stijgen de uitgaven met cumulatief 10 miljoen euro.
Coalitieakkoord Jeugd en school
Voor de uitvoering van het coalitieakkoord worden middelen beschikbaar gesteld voor jeugd en school. Dit gaat in totaal om 34 miljoen euro in 2027, oplopend tot 98 miljoen euro structureel. De resterende 52 miljoen euro structureel uit deze envelop zijn ingezet als onderdeel van de intensivering in kansrijke start. Van de 98 miljoen euro structureel wordt onder andere 45 miljoen euro structureel ingezet voor gratis groente en fruit in het primair- en voortgezet onderwijs. Ook wordt 18 miljoen euro structureel ingezet voor de alternatieve invulling van de budgetkorting uit het voorjaar en de subsidietaakstelling uit het coalitieakkoord.
Coalitieakkoord Medische preventie
Voor de uitvoering van het coalitieakkoord worden middelen beschikbaar gesteld voor medische preventie. Dit gaat om 33 miljoen euro in 2027, oplopend tot 35 miljoen euro structureel vanaf 2028. Er wordt geïnvesteerd in de wijkgerichte aanpak vaccinaties (29 miljoen euro structureel) en de wijkgerichte aanpak bevolkingsonderzoeken (2 miljoen euro structureel). Ook wordt 4 miljoen euro ingezet voor de alternatieve invulling van de budgetkorting uit het voorjaar en de subsidietaakstelling uit het coalitieakkoord.
Coalitieakkoord Sport
Voor de uitvoering van het coalitieakkoord worden middelen beschikbaar gesteld voor sport. Dit betreft 33 miljoen euro in 2027, oplopend tot 50 miljoen structureel vanaf 2028. Deze middelen worden onder andere ingezet voor een ophoging van de BOSA-regeling (25 miljoen euro structureel) en voor ondersteuning van gemeenten bij lokaal sport- en beweegbeleid (8 miljoen euro structureel). Ook wordt 6 miljoen euro ingezet voor de alternatieve invulling van de budgetkorting uit het voorjaar en de subsidietaakstelling uit het coalitieakkoord.
Coalitieakkoord Versterken wijken en buurten
Voor de uitvoering van het coalitieakkoord worden middelen beschikbaar gesteld voor het versterken van wijken en buurten. Dit betreft in totaal 40 miljoen euro in 2027 en 20 miljoen euro in 2028 en 2029. Hiervan wordt cumulatief 30 miljoen euro ingezet voor een landelijk ondersteuningsprogramma voor mantelzorgers. Verder is gedurende 2027-2029 cumulatief 24 miljoen euro voor een gezonde leefomgeving en cumulatief 6 miljoen voor Caribisch Nederland. Ten slotte wordt in 2027 de BOSA-regeling incidenteel verhoogd met 20 miljoen euro.
Continueren budget 2026 palliatieve zorg en hospices
Het kabinet intensiveert structureel 18 miljoen euro in de palliatieve zorg.
Gegevensuitwisseling
Om uitvoering te kunnen geven aan de plannen in de Nationale visie en strategie binnen gegevensuitwisseling in de zorg hevelt VWS middelen over van de Aanvullende Post. Voor de doorontwikkeling van de elektronische gegevensuitwisseling in de zorg in lijn met de Europese ruimte voor gezondheidsgegevens (EHDS), wordt voor de jaren 2027 tot en met 2029 in totaal 220 miljoen euro beschikbaar gesteld.
Het kabinet reserveert voor 2028 tot en met 2031 incidenteel cumulatief 400 miljoen euro voor een vierjarige inhaalcampagne van de gordelroosvaccinatie voor 61- tot 69-jarigen. Voor mensen van 70 jaar en ouder blijft de gordelroosvaccinatie op eigen kosten.
Kansrijke start: gemeentelijke en maatschappelijke ondersteuning kwetsbare gezinnen
Het kabinet zet 25 miljoen euro in 2027 oplopend tot 62 miljoen euro structureel in voor de gemeentelijke en maatschappelijke ondersteuning van kwetsbare gezinnen middels het programma kansrijke start. Deze intensivering wordt grotendeels gedekt uit de CA-reservering Jeugd en school.
Opvolgen advies capaciteitsorgaan opleiding tot PA en VS
Het Capaciteitsorgaan heeft in haar instroomadvies geadviseerd om meer opleidingsplekken beschikbaar te stellen voor physician assistants (PA) en verpleegkundig specialisten (VS). VWS stelt een bedrag van 1 miljoen euro in 2027, oplopend tot 8 miljoen euro structureel per 2029 beschikbaar om dit advies op te volgen.
Subsidie centrum seksueel geweld
Het kabinet stelt 2 miljoen euro beschikbaar in de jaren 2027, 2028 en 2029 voor het centrum seksueel geweld.
Vrouwenopvang/Filomena
Het kabinet stelt 10 miljoen euro beschikbaar in 2027, 2028 en 2029 voor vrouwenopvang.
Overige intensiveringen
De overige intensiveringen tellen op tot 19 miljoen euro in 2031. Dit betreft onder andere middelen voor de opvang van slachtoffers van mensenhandel (7 miljoen euro structureel) en structurele middelen voor de 24/7 chatfunctie Veilig Thuis (2,5 miljoen euro structureel).
Ombuigingen
Aanpak zorgfraude
De aanpak van zorgfraude moet taakstellend 50 miljoen euro structureel opleveren. De uitwerking wordt nog nader bepaald.
Aanvullende taakstelling Rijk (in stappen van 200 mln. vanaf '31 t/m '35)
De efficiencytaakstelling op de Rijksoverheid uit het coalitieakkoord (maatregel 61) loopt op tot en met 2030. In aanvulling daarop wordt vanaf 2031 een aanvullende taakstelling opgelegd van 200 miljoen euro oplopend tot 1 miljard euro per jaar. De verdeling is conform het coalitieakkoord. Voor VWS betekent dit een ombuiging van 17 miljoen euro in 2031.
Inzet prijsbijstelling
De beschikbare prijsbijstelling tranche 2026 op de VWS-begroting wordt deels ingezet als ombuiging. Dit betreft 6 miljoen euro in 2031.
Versnellen taakstelling vernieuwing Rijksdienst en slagvaardige overheid
In het coalitieakkoord is afgesproken dat een taakstelling wordt doorgevoerd in het kader van de vernieuwing van de Rijksdienst en een slagvaardige overheid. Deze taakstelling wordt versneld ingevoerd. Voor VWS betekent dit een ombuiging van 17 miljoen euro in 2028 en 17 miljoen euro in 2029.
Overige ombuigingen
De overige ombuigingen tellen op tot 3 miljoen euro in 2031. Dit betreft onder andere een extensivering op weerbaarheidsmiddelen (1 miljoen euro structureel).
Kasschuiven
Stagefonds
Om de uitbetalingen voor het Stagefonds in één jaar te laten plaatsvinden, wordt 55 miljoen euro geschoven van 2027 naar 2026.
Pandemische paraatheid
Vanuit het programma pandemische paraatheid zijn meerdere aanbestedingstrajecten in gang gezet, waarbij de kasbetaling naar verwachting in 2027 plaatsvindt. Hiervoor wordt 20 miljoen euro geschoven vanuit 2026 naar 2027.
Stimuleringsregeling zorggeschikte woningen
De uitvoering van de stimuleringsregeling zorggeschikte woningen (SZGW) loopt vertraging op waardoor de kasuitgaven achterlopen. Een voorwaarde in de regeling is dat er na subsidie toekenning binnen drie jaar gestart wordt met de bouw en dat deze binnen 5 jaar is afgerond. Hierdoor is er een kasschuif van een deel van het kasbudget voor 2026 naar 2029 nodig (27 miljoen euro), omdat verplichtingen die worden aangegaan in 2026 in latere jaren tot betaling komen.
De ontwikkeling van het toekomstige IV-landschap voor infectieziekten is vertraagd. Om de ontwikkeling in 2027 te bekostigen wordt er 43 miljoen euro geschoven van 2026 naar 2027.
Gegevensuitwisseling
Een deel van de activiteiten voor gegevensuitwisseling heeft vertraging opgelopen, waardoor 84 miljoen euro wordt geschoven vanuit 2026 en 2027 naar 2028 en 2029.
Pallas
Op basis van een nieuwe raming van de financieringsbehoefte voor het Pallas-nieuwbouwprogramma wordt 299 miljoen euro geschoven vanuit de jaren 2026-2028 naar 2029-2031.
Opleidingsmiddelen wijkverpleging
Per 2028 zal de financiering van opleiden in de wijkverpleging via de premie lopen. Om de subsidie in 2027 nog één jaar te kunnen uitvoeren en achteraf uit te betalen, wordt de gereserveerde 60 miljoen euro geschoven naar 2028.
Overige kasschuiven
Er zijn meerdere overige kasschuiven op de VWS-begroting. Voor het waarborgen van de continuïteit van zorg voor een zorginstelling wordt 27 miljoen euro uit 2026 tot en met 2028 geschoven naar latere jaren. Daarnaast wordt er 19 miljoen euro in de periode 2026 tot en met 2028 geschoven naar later jaren voor programma's bij ZonMw.
Overboekingen met andere begrotingen
Bijdrage gemeentefonds toekomstscenario kind
Vanuit de VWS-begroting worden de reeds gereserveerde middelen voor het toekomstscenario kind- en gezinsbescherming overgeheveld naar het gemeentefonds. Dit bedraagt 18 miljoen euro in 2026 en 17 miljoen euro in 2027.
SPUK IZA transformatiemiddelen
De Regeling specifieke uitkering transformatiemiddelen Integraal Zorgakkoord (IZA) 2024-2027 ondersteunt gemeenten bij de uitvoering van transformatieplannen in de zorg. Het aantal goedgekeurde transformatieplannen geeft aanleiding om het budgetplafond van de Regeling te wijzigen. Er wordt cumulatief 13 miljoen euro overgeheveld.
Bijdrage OCW Brede Regeling Comibinatiefuncties
In 2027 start de SPUK Sport en Bewegen die loopt tot en met 2029. Een onderdeel van de SPUK Sport en Bewegen is de Brede Regeling Combinatiefuncties (BRC). OCW draagt 18 miljoen euro per jaar bij aan de BRC.
Doorbraakmiddelen sociaal domein
In het Aanvullend Zorg- en Welzijnsakkoord (AZWA) is 100 miljoen euro in 2027 en 2028 beschikbaar gesteld voor impactvolle transformaties in het sociaal domein. Deze doorbraakmiddelen worden van de premiegefinancierde zorguitgaven overgeheveld naar de VWS-begroting.
Europees voorzitterschap 2029
Ten behoeve van het Europees Voorzitterschap 2029 worden middelen toegevoegd aan de begrotingen van BZ en JenV. Het betreft een overboeking van cumulatief 20 miljoen euro per departement in de periode 2027-2031.
Overheveling middelen opleiden in de wijkverpleging
De 60 miljoen euro die structureel beschikbaar is voor een bijdrage in de werkgeverskosten voor opleiden in de wijkverpleging worden vanaf 2028 overgeheveld naar de premiegefinancierde zorguitgaven. Zorgaanbieders en verzekeraars kunnen vanaf 2028 in de contractering afspraken maken over de benodigde bekostiging van het opleiden in de wijkverpleging. Hiermee wordt de verantwoordelijkheid voor opleiden weer bij het veld gelegd, conform de aanbevelingen uit de Periodieke rapportage arbeidsmarkt en opleidingen zorg en welzijn 2016-2024.
Overheveling middelen strategisch opleiden MSZ
De 247 miljoen euro die structureel beschikbaar is voor strategisch opleiden in de medisch-specialistische zorg (SO-MSZ) wordt vanaf 2027 overgeheveld naar de premiegefinancierde zorguitgaven. Ziekenhuizen en verzekeraars kunnen voortaan in de contractering afspraken maken over de benodigde bij- en nascholing. Hiermee wordt de verantwoordelijkheid voor opleiden weer bij het veld gelegd, conform de aanbevelingen uit de Periodieke rapportage arbeidsmarkt en opleidingen zorg en welzijn 2016-2024.
Overige overboekingen met andere begrotingen
Er zijn diverse overige overboekingen met andere begrotingen optellend tot 12 miljoen euro van de VWS-begroting naar andere begrotingen in 2026 en 3 miljoen euro structureel van andere begrotingen naar de VWS-begroting. Dit gaat om onder andere de bijdrage aan de regeling heroïnebehandeling van 14 miljoen euro in 2027, de voortzetting en uitbreiding van de pilot intensivering wijkgerichte vaccinatieaanpak van 7 miljoen euro in 2026 en de bijdrage aan medeoverheden voor het nog in werking te treden wetsvoorstel Versterking regie volkshuisvesting ter hoogte van 10 miljoen euro in 2026 (vanaf 2027 structureel 3 miljoen euro).
Loonbijstelling
Er wordt een tranche loonbijstelling toegevoegd aan de VWS-begroting van 3 miljoen euro structureel vanaf 2026.
Technisch
Correctie extrapolatie passende zorg
Bij de extrapolatie van 2031 voor de middelen voor passende zorg zijn meer middelen toebedeeld dan dat zou moeten. De correctie bedraagt ‒ 27 miljoen euro in 2031.
Overig technisch
De overige technische mutaties bevat onder andere een desaldering van apparaatsuitgaven van 3 miljoen euro in 2026, een desaldering van 3 miljoen euro in 2027 en een correctie van de extrapolatie voor het Nationaal Groeifonds-project PharmaNL van ‒ 1 miljoen euro in 2030 en ‒ 1 miljoen euro in 2031. De andere technische mutaties sluiten per saldo op 0.
Niet-kaderrelevant
Actualisatie zorgtoeslag o.b.v. MEV
De zorgtoeslag is bijgesteld op basis van de de Macro Economische Verkenning (MEV) van het CPB. De bijstelling bedraagt ‒ 174 miljoen euro structureel.
Effect zorgtoeslag door uitstel van verhoging eigen risico
De zorgtoeslag is gekoppeld aan de zorgpremies en stijgt daarom mee met de premies (103 miljoen euro).
Niet-EMU-saldorelevant
BIKK Wlz
De Bijdrage in de kosten van kortingen (BIKK) is bijgesteld op basis van de de Macro Economische Verkenning (MEV) van het CPB. De bijstelling bedraagt 70 miljoen euro structureel.
Rijksbijdrage Wlz
De Rijksbijdrage Wlz is neerwaarts bijgesteld op basis van de de Macro Economische Verkenning (MEV) van het CPB. De bijstelling bedraagt ‒ 50 miljoen euro structureel.
Rijksbijdrage 18-
De Rijksbijdrage 18- is bijgesteld op basis van de de Macro Economische Verkenning (MEV) van het CPB. De bijstelling bedraagt 24 miljoen euro structureel.
Ontvangsten
Meevallers
RIVM
Het RIVM heeft de jaarrapportages over 2024 ingediend. Er is sprake van een meevaller bij de uitgaven aan COVID-19 (30 miljoen euro).
Regeling betalingsachterstand zorgpremie (BAZ)
De meest recente ramingen van ontvangsten op de BAZ vallen 8 miljoen euro hoger uit dan geraamd.
Overige meevallers
De overige meevallers op de ontvangsten tellen op tot 8 miljoen euro. Dit betreft onder andere lagere uitvoeringskosten voor het Zorginstituut Nederland (5 miljoen euro) en lagere uitvoeringskosten voor PGB 2024 (2 miljoen euro).
Intensiveringen
Intensivering schrappen opslagpremie wanbetalers
De opslag bestuursrechtelijke premie (BAZ-regeling) wordt afgeschaft. Dit leidt tot structureel 12 miljoen euro minder inkomsten.
Ombuigingen
Verlenging RescEU
Het Europees noodprogramma en crisisreserve RescEU wordt verlengd van 2026 naar 2029, wat leidt tot extra uitgaven en extra ontvangsten vanuit de EU. Binnen de begrotingsperiode stijgen zowel de uitgaven als de ontvangsten met cumulatief 10 miljoen euro.
Overige ombuigingen
De overige ombuigingen op de ontvangsten zijn lagere ontvangsten als gevolg van de apparaatstaakstellingen in 2028, 2029 en 2031.
Technisch
De technische mutaties op de ontvangsten zijn desalderingen van 3 miljoen euro in 2026 en 3 miljoen euro in 2027.
Niet-kaderrelevant
Actualisatie zorgtoeslag o.b.v. MEV
De ontvangsten zorgtoeslag zijn bijgesteld op basis van de de Macro Economische Verkenning (MEV) van het CPB. De bijstelling bedraagt ‒ 13 miljoen euro structureel.
Zorg
ZORG: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
110.422
115.686
120.821
125.779
131.345
137.426
Meevallers
‒ 488
‒ 228
‒ 301
‒ 179
‒ 144
‒ 141
Actualisatie Wlz buiten kader
‒ 30
‒ 30
‒ 30
‒ 30
‒ 30
‒ 30
Actualisatie Zvw niet-akkoordsectoren
‒ 100
‒ 140
‒ 142
‒ 149
‒ 114
‒ 111
Actualisatie Zvw akkoordsectoren
‒ 354
Correctie overschrijding IZA transformatiemiddelen
Schrappen tariefmaatregelen gehandicaptenzorg en langdurige ggz
171
197
226
252
261
Uitstel van verhoging eigen risico met 60 euro naar 2028
613
Ombuigingen
‒ 7
‒ 312
‒ 219
‒ 253
‒ 272
‒ 280
Ophogen CA-taakstelling bestuurlijk akkoord Wlz
‒ 197
‒ 226
‒ 252
‒ 261
Opleidingsplekken gezondheidszorgpsychologen
‒ 11
‒ 15
‒ 18
‒ 9
‒ 9
Uitstel kostenonderzoek NZa
‒ 301
Overige ombuigingen
‒ 7
‒ 1
‒ 7
‒ 9
‒ 10
‒ 10
Overboekingen met andere begrotingen
20
34
34
58
‒ 42
‒ 128
Overheveling middelen strategisch opleiden MSZ
0
247
247
247
247
247
Doorbraakmiddelen sociaal domein
‒ 100
‒ 100
Overheveling middelen opleiden in de wijkverpleging
60
60
60
60
Volume en LPO reservering Wmo beschermd wonen
‒ 79
‒ 168
‒ 249
‒ 350
‒ 435
Overige overboekingen met andere begrotingen
20
‒ 34
‒ 5
Kadercorrecties
1.032
739
786
787
832
Actualisatie loon- en prijsontwikkeling o.b.v. MEV
1.033
764
807
810
820
Correctie op verwerking MLT 2027-2031
‒ 1
‒ 25
‒ 21
‒ 23
12
Technisch
0
0
0
0
0
0
Technisch
0
0
0
0
0
0
Stand Miljoenennota
110.636
117.249
121.395
126.541
132.049
138.093
ZORG: ONTVANGSTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
6.224
6.944
7.079
7.255
7.537
7.804
Tegenvallers
‒ 5
‒ 3
‒ 46
‒ 12
‒ 18
‒ 19
Actualisatie eigen bijdragen Wlz
‒ 5
‒ 5
‒ 5
‒ 4
‒ 8
‒ 9
Actualisatie Zvw eigen risico
2
‒ 42
‒ 8
‒ 10
‒ 10
Intensiveringen
‒ 437
Uitstel van verhoging eigen risico met 60 euro naar 2028
‒ 437
Kadercorrecties
38
3
30
5
6
Actualisatie eigen bijdragen Wlz o.b.v. MEV
2
3
32
6
6
Actualisatie eigen risico Zvw o.b.v. MEV
36
0
‒ 1
‒ 1
‒ 1
Correctie op verwerking MLT 2027-2031
‒ 1
0
0
0
Stand Miljoenennota
6.219
6.543
7.036
7.274
7.524
7.791
Uitgaven
Meevallers
Actualisatie Wlz buiten kader
De geraamde uitgaven voor onderdelen van de Wlz die buiten het vastgestelde kader vallen, zijn geactualiseerd op basis van recente gegevens van het Zorginstituut (-29,8 miljoen euro).
Actualisatie Zvw niet-akkoordsectoren
Op basis van Q2-cijfers van het Zorginstituut en de NZa worden de geraamde zorguitgaven voor de niet-akkoordsectoren in 2026 opwaarts bijgesteld met per saldo 150,4 miljoen euro en structureel neerwaarts bijgesteld met per saldo 28,8 miljoen euro. De totale onderschrijding is in 2026 100,2 miljoen euro en structureel 110,9 miljoen euro. Er zijn onderschrijdingen bij onder andere de tandheelkundige zorg (23,4 miljoen euro) en de geriatrische revalidatiezorg (17,4 miljoen euro). De onderschrijdingen zijn structureel verwerkt. Op basis van de verwachte instroom bij medisch-specialistische vervolgopleidingen, wordt de raming neerwaarts bijgesteld met 154,7 miljoen euro binnen de meerjarenperiode en structureel met 10,7 miljoen euro.
Actualisatie Zvw akkoordsectoren
Op basis van Q2-cijfers van het Zorginstituut en de NZa worden de geraamde zorguitgaven voor de akkoordsectoren in 2026 bijgesteld met per saldo 6,5 miljoen euro. Er zijn onderschrijdingen in de wijkverpleging (336,3 miljoen euro), huisartsenzorg (9,1 miljoen euro) en in de multidisciplinaire zorg (9 miljoen euro).
Correctie overschrijding IZA transformatiemiddelen
De uitgaven van de Integraal Zorgakkoord (IZA)-transformatiemiddelen zijn geactualiseerd op basis van de meest recente verwachtingen van Zorgverzekeraars Nederland. Het totaalbedrag aan transformatiemiddelen is gelimiteerd en blijft gelijk, maar in eerdere jaren (niet zichtbaar in deze begroting) zijn de uitgaven hoger gebleken. Daarom worden de uitgaven in 2028 nu met 128,9 miljoen euro neerwaarts bijgesteld.
Vrijval risicoreservering kostenonderzoek
De implementatie van het kostenonderzoek naar het aanhouden van eigen vermogen in de Wlz-tarieven is uitgesteld naar 2028, waarmee de reservering in 2027 niet meer nodig is. In 2027 wordt de reservering ingezet voor de alternatieve invulling van de taakstelling bestuurlijk akkoord Wlz en het schrappen van tariefmaatregelen; het restant van 51 miljoen euro valt vrij.
Overige meevallers
Er valt 3,4 miljoen euro vrij aan niet benodigde middelen voor scheiden wonen en zorg in 2026. Daarnaast is er als gevolg van de overgang naar de budgetbekostiging van de SEH 7,2 miljoen euro minder nodig in 2027.
Tegenvallers
Actualisatie Zvw akkoordsectoren
Op basis van Q2-cijfers van het Zorginstituut en de NZa worden de geraamde zorguitgaven voor de akkoordsectoren in 2026 bijgesteld met in totaal 6,5 miljoen euro. Er zijn overschrijdingen in de geestelijke gezondheidszorg (238,8 miljoen euro) en in de medisch-specialistische zorg (122,1 miljoen euro).
Actualisatie Zvw niet-akkoordsectoren
Op basis van Q2-cijfers van het Zorginstituut en de NZa worden de geraamde zorguitgaven voor de niet-akkoordsectoren in 2026 opwaarts bijgesteld met per saldo 150,4 miljoen euro en structureel neerwaarts bijgesteld met per saldo 28,8 miljoen euro. De totale overschrijding is in 2026 250,5 miljoen euro en structureel 82,1 miljoen euro. In 2026 vinden de grootste overschrijdingen plaats in de overige curatieve zorg (55,7 miljoen euro), de grensoverschrijdende zorg (48,1 miljoen euro), de paramedische zorg (45,3 miljoen euro), en de hulpmiddelen (32,3 miljoen euro).
Bij de eerste suppletoire begroting is per abuis een verkeerde reeks geboekt bij de medische vervolgopleidingen. Deze wordt hiermee gecorrigeerd. De raming voor de beschikbaarheidbijdrage medische vervolgopleidingen wordt opgehoogd met 48,0 miljoen euro in 2026 en 8,0 miljoen euro structureel vanaf 2027.
Actualisatie Wlz kader
De raming van de uitgaven binnen het kader van de Wet langdurige zorg (Wlz) is geactualiseerd op basis van de julibrief van de NZa. Deze uitgaven vallen 29,8 miljoen euro hoger uit ten opzichte van de 1e suppletoire begroting. Daarnaast heeft de NZa de logeertarieven vanaf 2027 verhoogd (3,5 miljoen euro structureel).
De taakstelling uit het coalitieakkoord om de uitgavengroei in de Wlz te beperken via bestuurlijke akkoorden is voor 2027 alternatief ingevuld. Om via een zorgvuldig proces bestuurlijke afspraken te maken is meer tijd nodig, waardoor de taakstelling via bestuurlijke akkoorden ingaat per 2028.
Schrappen tariefmaatregelen gehandicaptenzorg en langdurige ggz
De drie tariefmaatregelen in de gehandicaptenzorg en langdurige ggz (Meerjarig contracteren, Behandeling Wlz en Opschalen digitale zorg) zijn door het kabinet teruggetrokken. De financiële opgave vanaf 2028 die hieruit voortvloeit wordt betrokken bij de invulling van de taakstelling uit het coalitieakkoord voor Bestuurlijk akkoord Wlz.
Uitstel van verhoging eigen risico met 60 euro naar 2028
De verhoging van het eigen risico met 60 euro wordt met een jaar uitgesteld. De netto zorguitgaven stijgen hierdoor met 1 miljard euro in 2027. Dit betreft 613 miljoen euro aan extra uitgaven door een verminderd remgeldeffect. Daarnaast dalen de ontvangsten uit het eigen risico dalen met 436,5 miljoen euro.
Ombuigingen
Ophogen CA-taakstelling bestuurlijk akkoord Wlz
De drie tariefmaatregelen in de gehandicaptenzorg en langdurige ggz (Meerjarig contracteren, Behandeling Wlz en Opschalen digitale zorg) zijn door het kabinet teruggetrokken. De financiële opgave die hieruit voortvloeit wordt betrokken bij de invulling van de taakstelling uit het coalitieakkoord voor Bestuurlijk akkoord Wlz.
Opleidingsplekken gezondheidszorgpsychologen
In de kabinetsreactie op het capaciteitsplan 2027-2030, waarin het Capaciteitsorgaan een advies uitbrengt over het aantal beschikbaar te stellen opleidingsplekken voor een groot aantal (medische) vervolgopleidingen en een aantal initiële opleidingen, is de keuze gemaakt om niet het volledige aantal geadviseerde opleidingsplekken voor GZ-psychologen over te nemen. Hierdoor ontstaat budgettaire ruimte van cumulatief 66,1 miljoen euro binnen de begrotingsperiode en 7,9 miljoen euro structureel vanaf 2032.
Uitstel kostenonderzoek NZa
De implementatie van het kostenonderzoek naar het aanhouden van eigen vermogen in de Wlz-tarieven is uitgesteld naar 2028. De reservering die hiervoor beschikbaar was voor het jaar 2027 is hierdoor niet meer nodig. Deze fungeert als alternatieve dekking voor het niet doorgaan in 2027 van de CA-taakstelling bestuurlijke akkoorden Wlz en het terugdraaien van de tariefmaatregelen in de gehandicaptenzorg en langdurige ggz in 2027.
Overige ombuigingen
Er is minder uitvoeringsbudget nodig dan voorzien voor de implementatie van de inkomens-en vermogensafhankelijke eigen bijdrage in de Wmo 2015 (-9,5 miljoen euro structureel). Daarnaast is een deel van de gereserveerde middelen voor volume indexatie van Beschermd Wonen niet langer nodig en wordt deze ingezet voor andere problematiek op de VWS-begroting (-7,3 miljoen euro in 2026 en ‒ 0,7 miljoen euro structureel).
Overboekingen met andere begrotingen
Overheveling middelen strategisch opleiden MSZ
De 247,3 miljoen euro die structureel beschikbaar is voor strategisch opleiden in de medisch-specialistische zorg wordt vanaf 2027 overgeheveld naar de premiegefinancierde zorguitgaven. Ziekenhuizen en verzekeraars kunnen voortaan in de contractering afspraken maken over de benodigde bij- en nascholing. Hiermee wordt de verantwoordelijkheid voor opleiden weer bij het veld gelegd, conform de aanbevelingen uit de Periodieke rapportage arbeidsmarkt en opleidingen zorg en welzijn 2016-202423.
Doorbraakmiddelen sociaal domein
In het Aanvullend Zorg- en Welzijnsakkoord (AZWA) is 100 miljoen euro in 2027 en 2028 beschikbaar gesteld voor impactvolle transformaties in het sociaal domein. Deze doorbraakmiddelen worden vanuit de premiegefinancierde zorguitgaven overgeheveld naar de VWS-begroting.
Overheveling middelen opleiden in de wijkverpleging
De 60 miljoen euro die structureel beschikbaar is voor een bijdrage in de werkgeverskosten voor opleiden in de wijkverpleging worden vanaf 2028 overgeheveld naar de premiegefinancierde zorguitgaven. Zorgaanbieders en verzekeraars kunnen vanaf 2028 in de contractering afspraken maken over de benodigde bekostiging van het opleiden in de wijkverpleging. Hiermee wordt de verantwoordelijkheid voor opleiden weer bij het veld gelegd, conform de aanbevelingen uit de Periodieke rapportage arbeidsmarkt en opleidingen zorg en welzijn 2016-202424.
Volume en LPO reservering Wmo Beschermd Wonen
Dit betreft een overboeking van 79,5 miljoen euro in 2027, oplopend tot 435,3 miljoen euro in 2031, van de premiegefinancierde zorguitgaven naar het accreshoofdstuk van het gemeentefonds. De gereserveerde middelen voor volumegroei en LPO-bijstellingen van Beschermd Wonen worden hiermee verplaatst naar het accreshoofdstuk. Hierdoor vindt de indexatie van Beschermd Wonen vanaf 2027 plaats conform de accressystematiek van het gemeentefonds en niet meer vanaf de VWS-begroting.
Overige overboekingen met andere begrotingen
De overige overboekingen betreffen een overheveling van cumulatief 14,3 miljoen euro aan transformatiemiddelen naar de VWS-begroting en een overheveling van 5 miljoen euro in 2027 naar de OCW begroting voor de verlenging van de regeling bijzondere bekostiging voor leerlingen met een ernstige meervoudige beperking (EMB-regeling).
Kadercorrecties
Actualisatie loon- en prijsontwikkeling o.b.v. MEV
De ramingen voor loon- en prijsontwikkeling zijn vanaf 2027 geactualiseerd op basis van de Macro Economische Verkenning (MEV) van het CPB.
Correctie op verwerking MLT 2027-2031
In verband met een correctie op de verwerking van de MLT 2027-2031 is met name de groeiruimte bijgesteld.
Technisch
Er zijn budgetneutrale schuiven verwerkt binnen de premiegefinancierde middelen.
Ontvangsten
Tegenvallers
Actualisatie eigen bijdragen Wlz
De geraamde eigen bijdragen Wlz zijn op basis van de meest recente informatie van het Zorginstituut geactualiseerd. Dit leidt tot een tegenvaller oplopend tot 8,5 miljoen euro structureel.
Actualisatie Zvw eigen risico
De raming voor het eigen risico is geactualiseerd op basis van de actualisatie van de Zvw-uitgaven.
Intensiveringen
Uitstel van verhoging eigen risico met 60 euro naar 2028
De verhoging van het eigen risico met 60 euro wordt met een jaar uitgesteld. De netto zorguitgaven stijgen hierdoor met 1 miljard euro in 2027. De ontvangsten uit het eigen risico dalen met 436,5 miljoen euro. Daarnaast betreft dit 613 miljoen euro aan extra uitgaven door een verminderd remgeldeffect.
Kadercorrecties
Actualisatie eigen bijdragen Wlz o.b.v. MEV
De raming van de eigen bijdragen in de Wlz is geactualiseerd op basis van de Macro Economische Verkenning (MEV) van het CPB.
Actualisatie eigen risico Zvw o.b.v. MEV
De raming van het eigen risico in de Zvw is geactualiseerd op basis van de Macro Economische Verkenning (MEV) van het CPB.
Correctie op verwerking MLT 2027-2031
In verband met een correctie op de verwerking van de MLT 2027-2031 is het eigen risico beperkt bijgesteld.
Gemeentefonds en Provinciefonds (inclusief accres)
Gemeentefonds
GEMEENTEFONDS: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
47.961
47.518
44.977
43.849
43.735
43.676
Overboekingen met andere begrotingen
355
2.438
2.222
2.171
2.169
2.169
Overboeking ruimte onder plafond BCF
191
Wetsvoorstel Versterking Regie Volkshuisvesting
66
59
59
59
59
59
Kind- en gezinsbescherming
18
17
DU Spreidingswet
15
Kosten gebruik BRP
‒ 11
DU IBO Problematische schulden
20
20
20
20
20
DU Openbare Bibliotheken
62
DU Regeling heroïnebehandeling
14
Overboeking accrestranche 2027
2.166
2.042
1.989
1.987
1.987
Overboeking accrestranche 2027 IU Beschermd wonen
95
95
95
95
95
Overige overboekingen met andere begrotingen
75
5
7
9
9
8
Stand Miljoenennota
48.316
49.956
47.200
46.020
45.905
45.845
Uitgaven
Overboekingen met andere begrotingen
Overboeking ruimte onder plafond BCF
Het Btw-compensatiefonds (BCF) kent een jaarlijks plafond. Wanneer er aan het eind van het jaar minder gedeclareerd is dan het vastgestelde plafond, dan wordt het restant toegevoegd (dan wel onttrokken in het geval van een overschrijding) aan het gemeentefonds. Dit betreft de voorlopige afrekening van de ruimte onder het plafond.
Wetsvoorstel Versterking Regie Volkshuisvesting
Dit betreft een overboeking van jaarlijks 56 miljoen euro structureel vanaf 2026 van het ministerie van Volkshuisvesting en Ruimtelijke Ordening (VRO) en een overboeking van 10 miljoen euro in 2026 en structureel 3 miljoen euro vanaf 2027 van het ministerie van Volksgezondheid, Welzijn en Sport (VWS). Er worden middelen overgeheveld naar de algemene uitkering van het gemeentefonds voor de extra werkzaamheden die de medeoverheden op basis van het nog in werking te treden wetsvoorstel Versterking regie volkshuisvesting (WVRV) in verband met het Wmo-beleidsplan krijgen
Kind- en gezinsbescherming
Dit betreft een overboeking van 18 miljoen euro in 2026 en 17 miljoen euro in 2027 van het ministerie van Volksgezondheid, Welzijn en Sport (VWS). Gemeenten ontvangen tijdelijk extra middelen om de vernieuwde aanpak van kind- en gezinsbescherming te bestendigen en te verbreden naar alle regio’s. De middelen worden toegevoegd aan de reeds bestaande decentralisatie-uitkering Vrouwenopvang.
Decentralisatie-uitkering Spreidingswet
Dit betreft een overboeking van incidenteel 15 miljoen euro in 2026 van de begroting van Asiel en Migratie (AenM) voor de decentralisatie-uitkering (DU) Spreidingswet. Door de Spreidingswet hebben gemeenten een nieuwe taak gekregen bij het realiseren van opvangplekken.
Kosten gebruik BRP
Dit betreffen twee overboekingen van cumulatief 11 miljoen euro in 2026 van het gemeentefonds naar het ministerie van Binnenlandse Zaken en Koninkrijksrelaties (BZK) voor de kosten van het gebruik van de Basisregistratie Personen (BRP). Dit betreft zowel de naheffing over de bijdragen voor het gebruik van gemeenten van de BRP in 2025 (3 miljoen euro), als de extra bijdragen van gemeenten voor het gebruik in 2026 (8 miljoen euro).
Dit betreft een overboeking van jaarlijks 20 miljoen euro structureel vanaf 2027 van het ministerie van Sociale Zaken en Werkgelegenheid (SZW). De middelen worden aan gemeenten beschikbaar gesteld middels een decentralisatie-uitkering voor vroegsignalering. Deze maatregel komt voort uit het IBO Problematische schulden (2024). Het kabinet heeft vroegsignalering ingevoerd om problematische schulden in een zo vroeg mogelijk stadium aan te pakken. Partijen voeren verbetermaatregelen door met als doel om het bereik van de doelgroep te verdubbelen en de ongewenste uitval van de deelnemende doelgroep te halveren. Reden is dat de doorontwikkeling van vroegsignalering vanuit de wetsevaluatie een impuls te geven om vroegsignalering nog beter in te richten.
Decentralisatie-uitkering Openbare bibliotheken
Dit betreft een overboeking van incidenteel 62 miljoen euro in 2027 van het ministerie van Onderwijs, Cultuur en Wetenschap (OCW). De middelen worden aan gemeenten beschikbaar gesteld middels een decentralisatie-uitkering voor openbare bibliotheken. De gemeenten ontvangen deze middelen vanwege de gewijzigde Wet stelsel openbare bibliotheekvoorzieningen (Wsob). Deze wet verplicht gemeenten te zorgen voor toegankelijke bibliotheekvoorzieningen binnen redelijke afstand voor inwoners.
Dit betreft een overboeking van incidenteel 14 miljoen euro in 2027 van het ministerie van Volksgezondheid, Welzijn en Sport (VWS). Deze middelen worden door VWS overgeheveld voor de Regeling heroïnebehandeling. Zestien gemeenten ontvangen een bijdrage voor de behandeling van langdurig opiaatverslaafden, voor wie behandeling met methadon onvoldoende resultaat biedt, met medische heroïne. De regeling richt zich op het helpen van verslaafden, zowel op lichamelijk als geestelijk gebied.
Overboeking acccrestranche 2027
Op basis van de geactualiseerde bbp-cijfers wordt de accrestranche 2027 overgeheveld naar het gemeentefonds. Dit betreft het volumedeel en het prijsdeel.
Overboeking accrestranche 2027 IU Beschermd wonen
Vanaf 2027 vindt de indexatie van de integratie-uitkering (IU) Beschermd wonen plaats conform de accressystematiek van het gemeentefonds en niet meer vanaf de VWS-begroting. Op basis van de geactualiseerde bbp-ontwikkeling wordt de accrestranche 2027 voor de IU Beschermd wonen overgeheveld naar het gemeentefonds.
Overige overboekingen met andere begrotingen
Naast de hiervoor toegelichte overboekingen zijn er diverse kleinere overboekingen vanuit andere begrotingshoofdstukken met een totaal van 75 miljoen euro in 2026, aflopend tot 8 miljoen euro structureel vanaf 2031.
Ontvangsten
Er zijn geen ontvangsten op de begroting van het Gemeentefonds.
Provinciefonds
PROVINCIEFONDS: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
3.970
3.810
3.783
3.688
3.487
3.455
Overboekingen met andere begrotingen
329
260
259
224
203
189
Overboeking ruimte onder plafond BCF
169
DU Eco-regeling (ANLb)
50
DU Wetsvoorstel Versterking Regie Volkshuisvesting
18
18
18
18
18
18
DU SNL Natuurbeheer
16
DU Spreidingswet
13
DU Pilots toekomstbestendige bedrijventerreinen
12
DU Agrarisch natuur- en landschapsbeheer (ANLb)
30
30
DU Netcongestie
10
10
10
10
Overboeking accrestranche 2027
192
191
185
174
172
Overige overboekingen met andere begrotingen
52
10
10
12
1
‒ 1
Technisch
0
0
0
0
0
0
Technisch
0
0
0
0
0
0
Stand Miljoenennota
4.299
4.070
4.042
3.912
3.690
3.644
Uitgaven
Overboekingen met andere begrotingen
Overboeking ruimte onder plafond BCF
Het Btw-compensatiefonds (BCF) kent een jaarlijks plafond. Wanneer er aan het eind van het jaar minder gedeclareerd is dan het vastgestelde plafond, dan wordt het restant toegevoegd (dan wel onttrokken in het geval van een overschrijding) aan het gemeentefonds. Dit betreft de voorlopige afrekening van de ruimte onder het plafond.
Decentralisatie-uitkering Eco-regeling (ANLb)
Dit betreft een overboeking van incidenteel 50 miljoen euro in 2026 van het ministerie van Landbouw, Visserij, Voedselzekerheid en Natuur (LVVN). De middelen worden aan provincies beschikbaar gesteld middels een decentralisatie-uitkering (DU) voor de Eco-regeling (ANLb). Met deze overboeking worden provincies gecompenseerd voor middelen die binnen het Gemeenschappelijk Landbouwbeleid (GLB) zijn verschoven van het Agrarisch Natuur- en Landschapsbeheer (ANLb) naar de Eco-regeling van LVVN. De verdeling van de middelen over de provincies sluit aan bij de bestaande provinciale verdeling van het Nationaal Strategisch Plan.
Dit betreft een overboeking van jaarlijks 18 miljoen euro structureel vanaf 2026 van het ministerie van Volkshuisvesting en Ruimtelijke Ordening (VRO). De middelen worden aan provincies beschikbaar gesteld middels een decentralisatie-uitkering voor de extra werkzaamheden die de medeoverheden op basis van het nog in werking te treden wetsvoorstel Versterking regie volkshuisvesting (WVRV) krijgen.
Decentralisatie-uitkering SNL Natuurbeheer
Dit betreft een overboeking van incidenteel 16 miljoen euro in 2026 van het ministerie van LVVN. De middelen worden aan provincies beschikbaar gesteld middels een decentralisatie-uitkering voor het Subsidiestelsel Natuur en Landschapsbeheer (SNL). Provincies ontvangen extra middelen vanwege hogere kosten voor natuur- en landschapsbeheer binnen het Subsidiestelsel Natuur en Landschapsbeheer.
Decentralisatie-uitkering Spreidingswet
Dit betreft een overboeking van incidenteel 13 miljoen euro in 2026 van de begroting van Asiel en Migratie (AenM) voor de decentralisatie-uitkering Spreidingswet. Door de Spreidingswet hebben provincies een nieuwe taak gekregen bij het realiseren van opvangplekken.
Decentralisatie-uitkering Pilots toekomstbestendige bedrijventerreinen
Dit betreft een overboeking van incidenteel 12 miljoen euro in 2026 van het ministerie van Economische Zaken en Klimaat (EZK). De middelen worden aan provincies beschikbaar gesteld middels een decentralisatie-uitkering voor pilots op het gebied van het toekomstbestendig maken en houden van bedrijventerreinen. EZK stelt de middelen beschikbaar voor pilots die bedrijventerreinen duurzamer, efficiënter en toekomstbestendig maken en houden.
Decentralisatie-uitkering Agrarisch natuur- en landschapsbeheer (ANLb)
Dit betreft een overboeking van incidenteel 30 miljoen euro in 2027 en 2028 van LVVN. De middelen worden aan provincies beschikbaar gesteld middels een decentralisatie-uitkering voor het Agrarisch natuur- en landschapsbeheer (ANLb). Met de Voorjaarsbesluitvorming 2025 heeft kabinet-Schoof structureel 200 miljoen euro per jaar beschikbaar gesteld voor een stapsgewijze uitbreiding van het Agrarisch Natuurbeheer. Hierdoor wordt het Agrarisch Natuurbeheer in 2027 uitgebreid met 20.000 hectare.
Decentralisatie-uitkering Netcongestie
Dit betreft een overboeking van jaarlijks 10 miljoen euro in 2027 tot en met 2030 van de begroting van Klimaat en Groene Groei (KGG). De middelen worden aan provincies beschikbaar gesteld middels een decentralisatie-uitkering voor de aanpak van netcongestie. Provincies ontvangen extra middelen voor taken op het gebied van klimaat en energie, zoals het aanpakken van netcongestie, energievisies en integraal programmeren.
Overboeking accrestranche 2027
Op basis van de geactualiseerde bbp-cijfers wordt de accrestranche 2027 overgeheveld naar het provinciefonds. Dit betreft het volumedeel en het prijsdeel.
Overige overboekingen met andere begrotingen
Naast de hiervoor toegelichte overboekingen zijn er diverse kleinere overboekingen vanuit andere begrotingshoofdstukken met een totaal van 52 miljoen euro in 2026, aflopend tot minus 1 miljoen euro structureel in 2031.
Technisch
Vanwege een stabiele overgang naar het nieuwe verdeelmodel van het provinciefonds worden middelen voor het op peil houden en verbeteren van het OV-aanbod en de middelen voor Voorkomen tariefstijging regionaal OV-tarief overgeheveld van de algemene uitkering naar de decentralisatie-uitkering. Verder worden de middelen voor de Friese taal voortaan via een decentralisatie-uitkering aan de provincie Friesland verstrekt in plaats van via de algemene uitkering.
Ontvangsten
Er zijn geen ontvangsten op de begroting van het Provinciefonds.
Accres gemeentefonds
ACCRES GEMEENTEFONDS: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
654
2.793
4.982
6.920
9.611
11.839
Generaal dossier
3
8
63
73
80
Bijstelling volume accres
3
8
63
73
80
Overboekingen met andere begrotingen
0
‒ 2.182
‒ 1.968
‒ 1.835
‒ 1.732
‒ 1.647
Overboeking middelen volumegroei en LPO-bijstelling Wmo Beschermd wonen
0
79
168
249
350
435
Overboeking accrestranche 2027
‒ 2.166
‒ 2.042
‒ 1.989
‒ 1.987
‒ 1.987
Overboeking accrestranche 2027 IU Beschermd wonen
‒ 95
‒ 95
‒ 95
‒ 95
‒ 95
Kadercorrecties
316
313
324
342
361
Bijstelling prijs accres
300
293
298
310
321
Bijstelling prijs accres IU Beschermd wonen
15
20
27
32
39
Technisch
‒ 654
‒ 495
‒ 513
‒ 514
‒ 514
‒ 514
Bijstelling en afrekening BCF
‒ 654
‒ 495
‒ 513
‒ 514
‒ 514
‒ 514
Stand Miljoenennota
0
435
2.822
4.958
7.780
10.119
Uitgaven
Generaal dossier
Bijstelling volume accres
Het accres is bijgesteld op basis van de bbp-cijfers uit de MEV-ramingen van het CPB. De getoonde bedragen zijn inclusief het accres voor het Btw-compensatiefonds en betreffen het volume deel. Zie bijlage 7: Accres gemeentefonds en provinciefonds voor meer toelichting op de accresontwikkeling.
Overboekingen met andere begrotingen
Overboeking middelen volumegroei en LPO-bijstelling Wmo Beschermd wonen
Dit betreft een overboeking van 79 miljoen euro in 2027, oplopend tot 435 miljoen euro in 2031, van het ministerie van Volksgezondheid, Welzijn en Sport (VWS) naar het accreshoofdstuk van het gemeentefonds. De gereserveerde middelen voor volumegroei en loon- en prijsbijstellingen (LPO-bijstelling) van de integratie-uitkering Beschermd wonen worden hiermee verplaatst naar het accreshoofdstuk. Hierdoor vindt de indexatie van Beschermd wonen vanaf 2027 plaats conform de accressystematiek van het gemeentefonds en niet meer vanaf de VWS-begroting.
Overboeking accrestranche 2027
Op basis van de geactualiseerde bbp-ontwikkeling wordt accrestranche 2027 overgeheveld naar het gemeentefonds. In het voorjaar wordt de tranche 2027 definitief.
Overboeking accrestranche 2027 IU Beschermd wonen
Vanaf 2027 vindt de indexatie van de integratie uitkering (IU) Beschermd wonen plaats conform de accressystematiek van het gemeentefonds en niet meer vanaf de VWS-begroting. Op basis van de geactualiseerde bbp-ontwikkeling wordt de accrestranche 2027 voor de IU Beschermd wonen overgeheveld naar het gemeentefonds.
Kadercorrecties
Bijstelling prijs accres
Het accres is bijgesteld op basis van de bbp-cijfers uit de MEV-ramingen van het CPB. De getoonde bedragen zijn inclusief het accres voor het Btw-compensatiefonds en betreffen het prijs deel. Zie bijlage 7: Accres gemeentefonds en provinciefonds voor meer toelichting op de accresontwikkeling.
Bijstelling prijs accres IU Beschermd wonen
Het prijs accres IU Beschermd wonen is bijgesteld op basis van de bbp-cijfers uit de MEV-ramingen van het CPB. Omdat bij de overboeking van de VWS-begroting naar het accreshoofdstuk van het gemeentefonds de verdeling tussen het prijs- en volumedeel niet volledig duidelijk was, is de bijstelling van het accres volledig als kadercorrectie verwerkt.
Technisch
Bijstelling en afrekening BCF
Het Btw-compensatiefonds (BCF) kent een jaarlijks plafond. Wanneer er aan het eind van het jaar minder gedeclareerd is dan het vastgestelde plafond, dan wordt het restant naar rato toegevoegd (dan wel onttrokken in het geval van een overschrijding) aan het provinciefonds en gemeentefonds. Dit betreft de voorlopige afrekening van de ruimte onder het plafond. Tevens is de reservering voor de ramingsbijstelling van het BCF gewijzigd op basis van cijfers van de Belastingdienst.
Ontvangsten
Er zijn geen ontvangsten op de begroting van het Accres gemeentefonds.
Accres provinciefonds
ACCRES PROVINCIEFONDS: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
181
366
579
760
979
1.165
Generaal dossier
0
1
3
8
8
8
Bijstelling volume accres
0
1
3
8
8
8
Overboekingen met andere begrotingen
‒ 192
‒ 191
‒ 185
‒ 174
‒ 172
Overboeking accrestranche 2027
‒ 192
‒ 191
‒ 185
‒ 174
‒ 172
Kadercorrecties
0
29
32
32
31
31
Bijstelling prijs accres
0
29
32
32
31
31
Technisch
‒ 181
‒ 32
‒ 34
‒ 34
‒ 34
‒ 34
Bijstelling en afrekening BCF
‒ 181
‒ 32
‒ 34
‒ 34
‒ 34
‒ 34
Stand Miljoenennota
0
172
388
580
810
997
Uitgaven
Generaal dossier
Bijstelling volume accres
Het accres is bijgesteld op basis van de bbp-cijfers uit de MEV-ramingen van het CPB. De getoonde bedragen zijn inclusief het accres voor het Btw-compensatiefonds en betreffen het volume deel. Zie bijlage 7: Accres gemeentefonds en provinciefonds voor meer toelichting op de accresontwikkeling.
Overboekingen met andere begrotingen
Overboeking accrestranche 2027
Op basis van de geactualiseerde bbp-ontwikkeling wordt accrestranche 2027 overgeheveld naar het provinciefonds. In het voorjaar wordt de tranche 2027 definitief.
Kadercorrecties
Bijstelling prijs accres
Het accres is bijgesteld op basis van de bbp-cijfers uit de MEV-ramingen van het CPB. De getoonde bedragen zijn inclusief het accres voor het Btw-compensatiefonds en betreffen het prijs deel. Zie bijlage 7: Accres gemeentefonds en provinciefonds voor meer toelichting op de accresontwikkeling.
Technisch
Bijstelling en afrekening BCF
Het Btw-compensatiefonds (BCF) kent een jaarlijks plafond. Wanneer er aan het eind van het jaar minder gedeclareerd is dan het vastgestelde plafond, dan wordt het restant naar rato toegevoegd (dan wel onttrokken in het geval van een overschrijding) aan het provinciefonds en gemeentefonds. Dit betreft de voorlopige afrekening van de ruimte onder het plafond. Tevens is de reservering voor de ramingsbijstelling van het BCF gewijzigd op basis van cijfers van de Belastingdienst.
Ontvangsten
Er zijn geen ontvangsten op de begroting van het Accres provinciefonds.
Prijsbijstelling
PRIJSBIJSTELLING: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
0
1.316
2.997
4.461
6.211
6.760
Ombuigingen
‒ 34
‒ 96
‒ 128
‒ 110
‒ 129
Inhouden prijsindexatie tranches 2027 en 2028 over coalitieakkoordmiddelen
‒ 34
‒ 96
‒ 128
‒ 110
‒ 129
Overboekingen met andere begrotingen
187
439
679
932
1.192
EU-afdrachten
187
439
679
932
1.192
Kadercorrecties
366
367
361
363
329
Prijsontwikkeling
366
367
361
363
329
Niet-kaderrelevant
130
291
425
572
723
Actualisatie invoerrechten
0
0
1
1
1
EU-afdrachten
129
264
397
543
694
Prijsontwikkeling
1
26
27
27
28
Stand Miljoenennota
0
1.964
3.998
5.797
7.967
8.874
Uitgaven
Ombuigingen
Inhouden prijsindexatie tranches 2027 en 2028 over coalitieakkoordmiddelen
De loon- en prijsbijstelling tranches 2027 en 2028 over coalitieakkoordmiddelen worden ingehouden. In deze tabel wordt alleen de prijsbijstelling getoond, zie voor de loonbijstelling ook de verticale toelichting Arbeidsvoorwaarden.
Overboekingen met andere begrotingen
EU-afdrachten
Dit betreft een overboeking van de prijsoploop van EU-afdrachten en invoerrechten vanaf de begroting van Buitenlandse Zaken. De prijsoploop wordt voortaan separaat gepresenteerd om het verloop van de EU-afdrachten beter inzichtelijk te maken waarmee de vergelijkbaarheid met andere begrotingen wordt vergroot. Dit betreft alleen een wijziging van presentatiewijze en heeft dus geen effect op de totale omvang van de EU-afdrachten. Het niet-kaderrelevante deel van de EU-afdrachten staat onder het kopje 'niet-kaderrelevant'.
Kadercorrecties
Prijsontwikkeling
De prijsontwikkeling is opwaarts bijgesteld ten opzichte van de Voorjaarsnota. Deze bijstelling volgt uit de macro-economische prijsontwikkelingen uit de meest recente raming van het Centraal Planbureau. Dit leidt tot hogere verwachte uitgaven voor de prijsbijstelling.
Niet-kaderrelevant
EU-afdrachten
Dit betreft een overboeking van de prijsoploop van EU-afdrachten en invoerrechten vanaf de begroting van Buitenlandse Zaken. De prijsoploop wordt voortaan separaat gepresenteerd om het verloop van de EU-afdrachten beter inzichtelijk te maken waarmee de vergelijkbaarheid met andere begrotingen wordt vergroot. Dit betreft alleen een wijziging van presentatiewijze en heeft dus geen effect op de totale omvang van de EU-afdrachten. Het kaderrelevante deel van de EU-afdrachten staat onder het kopje 'overboekingen met andere begrotingen'.
Prijsontwikkeling
De prijsontwikkeling is opwaarts bijgesteld ten opzichte van de Voorjaarsnota. Deze bijstelling volgt uit de macro-economische prijsontwikkelingen uit de meest recente raming van het Centraal Planbureau. Dit leidt tot hogere verwachte uitgaven voor de prijsbijstelling.
Ontvangsten
Er zijn geen ontvangsten op de begroting van de Prijsbijstelling.
De loon- en prijsbijstelling tranches 2027 en 2028 over coalitieakkoordmiddelen wordt ingehouden. In deze tabel wordt alleen de loonbijstelling getoond, zie voor de prijsbijstelling ook de VT prijsbijstelling.
Kasschuiven
Om de loonbijstelling voor 2026 uit te keren, is een kasschuif van 50 miljoen euro uit 2027 benodigd.
Kadercorrecties
De loonontwikkeling is bijgesteld ten opzichte van de Voorjaarsnota 2026. Deze bijstelling volgt de raming van de ontwikkeling in de lonen en de sociale werkgeverslasten uit de Macro Economische Verkenning (MEV) van het Centraal Planbureau.
Loonbijstelling
Dit betreft een tranche loonbijstelling die is uitgekeerd aan de departementale begrotingen.
Technisch
Er vinden enkele technische herschikkingen plaats zonder effect op de totale reservering.
Ontvangsten
Er zijn geen ontvangsten op de begroting van de Arbeidsvoorwaarden.
Aanvullende Post
AANVULLENDE POST: UITGAVEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Stand Voorjaarsnota
‒ 4.984
9.485
21.864
22.946
23.856
29.465
Meevallers
‒ 179
Bijstelling NAVO-norm o.b.v. CPB raming (bbp)
‒ 130
Nationaal Versterkingsplan Microchip-Talent
‒ 49
Ombuigingen
‒ 18
‒ 531
‒ 208
‒ 382
‒ 357
‒ 357
Amendement Dassen zeebodem-onderzoek
‒ 18
Inzet Kansrijke Start uit envelop Jeugd en School
‒ 16
‒ 51
‒ 50
‒ 50
‒ 51
Inzet envelop innovatie regionale campussen
‒ 15
‒ 7
‒ 7
‒ 7
‒ 7
Inzet envelop versterking van gezinnen
‒ 150
‒ 150
‒ 150
‒ 150
‒ 150
Inzet envelop woningbouw
‒ 175
‒ 150
‒ 150
Uitstel envelop zorgkosten chronisch zieken naar 2028
‒ 350
Kasschuiven
‒ 167
‒ 593
211
394
76
78
Langetermijnbeleid Oekraïne
‒ 29
‒ 47
64
2
3
7
Aanloopkosten MRB+
‒ 36
18
18
Klimaat overig
‒ 41
‒ 177
73
73
73
Toeslagen Herstel
‒ 300
300
Overige kasschuiven
‒ 60
‒ 68
74
20
‒ 18
53
Overboekingen Aanvullende Post
‒ 103
‒ 5.744
‒ 13.028
‒ 16.763
‒ 16.219
‒ 19.453
Wind op Zee
‒ 2
‒ 5
‒ 50
‒ 67
‒ 49
‒ 108
(Nationale) veiligheid
‒ 300
‒ 400
‒ 500
‒ 600
‒ 600
Beheer en onderhoud van infrastructuur en ontsluiting woningbouw
‒ 1.100
Dienst Justitiële Inrichtingen (DJI)
‒ 45
‒ 60
‒ 60
‒ 60
‒ 60
Innovatie regionale campussen
‒ 85
‒ 93
‒ 93
‒ 93
‒ 93
Investeringen in betaalbare woningen
‒ 825
‒ 850
‒ 850
Jeugd en School
‒ 34
‒ 99
‒ 100
‒ 100
‒ 99
Media
‒ 50
‒ 50
‒ 50
‒ 50
‒ 50
Medische preventie
‒ 33
‒ 35
‒ 35
‒ 35
‒ 35
Militaire Oekraïnesteun
‒ 2.035
‒ 2.403
‒ 2.418
NAVO-norm defensie 2,8% in 2030 en 3,5% in 2035
‒ 600
‒ 4.266
‒ 6.100
‒ 9.934
‒ 11.714
Nationaal Programma Leefbaarheid en Veiligheid (NPLV)
‒ 135
‒ 135
‒ 135
Niet-militaire Oekraïnesteun
‒ 231
‒ 321
‒ 326
Niet-militaire Oekraïnesteun (Nota van Wijziging)
‒ 89
‒ 89
Onderwijs
‒ 769
‒ 937
‒ 988
‒ 1.039
‒ 1.053
Onderwijs (Nota van Wijziging)
‒ 188
‒ 187
‒ 188
‒ 188
‒ 188
Ontwikkelingssamenwerking
‒ 12
‒ 317
‒ 257
‒ 442
‒ 56
Ontwikkelingssamenwerking (Nota van Wijziging)
‒ 202
Openstelling SDE++ 2027 t/m 2030
‒ 7
‒ 91
Opvang Oekraïense ontheemden
‒ 776
‒ 1.446
‒ 228
Postennetwerk
‒ 33
‒ 33
‒ 32
‒ 30
‒ 29
Prioritaire infrastructuurprojecten
‒ 750
‒ 750
Rechtsstaat
‒ 20
‒ 45
‒ 40
‒ 55
‒ 55
Sport
‒ 33
‒ 50
‒ 50
‒ 50
‒ 50
Stikstofmaatregelen
‒ 750
‒ 1.625
‒ 1.950
‒ 2.075
‒ 2.650
Versterken wijken en buurten
‒ 40
‒ 20
‒ 20
Versterking van gezinnen
‒ 150
‒ 150
‒ 150
‒ 150
‒ 150
Vroegsignalering
‒ 20
‒ 20
‒ 20
‒ 20
‒ 20
Overig
‒ 101
‒ 309
‒ 253
‒ 74
‒ 29
‒ 66
In=uittaakstelling
‒ 1.483
‒ 1.500
Aanvullende onderuitputting
‒ 1.483
‒ 1.500
Technisch
0
0
0
0
0
0
Technisch
0
0
0
0
0
0
Niet-kaderrelevant
‒ 400
‒ 300
Niet-kaderrelevante onderuitputting
‒ 400
‒ 300
Niet-EMU-saldorelevant
‒ 39
Bijstelling reservering NII naar aanleiding van bijgestelde verkoopopbrengsten TenneT Duitsland
‒ 39
Stand Miljoenennota
‒ 5.271
735
7.000
6.195
7.356
9.555
Uitgaven
Meevallers
Bijstelling NAVO-norm o.b.v. CPB raming (bbp)
De raming van het bruto binnenlands product is neerwaarts bijgesteld. Hierdoor is minder budget nodig om te voldoen aan de NAVO-norm. De uitgaven worden neerwaarts bijgesteld met 130 miljoen euro in 2031, oplopend tot 150 miljoen euro in 2035.
Nationaal Versterkingsplan Microchip-Talent
Met het oog op de verwachte toename van het aantal internationale (techniek)studenten in het kader van de stimulering van talent voor de microchipindustrie, is er vanaf 2031 jaarlijks 80 miljoen euro structureel gereserveerd voor onderwijsbekostiging en studiefinanciering. Op basis van de opgestelde plannen en de meest recente ramingen resteert structureel 41 miljoen euro.
Ombuigingen
Amendement Dassen zeebodem-onderzoek
Het amendement Dassen (36915-XII-7) voor zeebodemonderzoek wordt gedekt uit het budget voor digitale veiligheid op de Aanvullende Post.
Inzet Kansrijke Start uit envelop Jeugd en School
De middelen uit de envelop Jeugd en School worden voor 16 miljoen euro in 2027 oplopend tot 52 miljoen euro structureel ingezet voor de intensivering in Kansrijke Start.
Inzet envelop innovatie regionale campussen
Binnen de meerjarenperiode wordt cumulatief 42 miljoen euro van de CA-reservering innovatie regionale campussen ingezet ter gedeeltelijke dekking van de NADI.
Inzet envelop versterking van gezinnen
De eerste tranche 2027 van de envelop ‘versterking van gezinnen’ wordt gehalveerd.
Inzet envelop woningbouw
Ter dekking van de Anti Tax Avoidance Directive (ATAD) vrijstelling voor woningcorporaties wordt een deel van de Aanvullende Post-reservering voor woningbouw ingezet.
Uitstel envelop zorgkosten chronisch zieken naar 2028
Aangezien de verhoging van het eigen risico met 60 euro een jaar wordt uitgesteld, wordt de inzet van de envelop voor zorgkosten van chronisch zieken ook een jaar uitgesteld.
Kasschuiven
Langetermijnbeleid Oekraïne
Omdat het langetermijnbeleid voor Oekraïense ontheemden nog wordt uitgewerkt, schuiven de middelen die hiervoor gereserveerd zijn naar achter.
Aanloopkosten MRB+
Het stelsel van autobelastingen verandert de komende jaren aanzienlijk. De hervorming is echter uitgesteld. Hierdoor worden er in 2026 geen kosten gemaakt, maar verschuiven deze naar latere jaren. Door deze kasschuif zijn er in 2030 en 2031 genoeg middelen beschikbaar.
Klimaat overig
Op de AP staan middelen gereserveerd voor klimaatbeleid. In afwachting van de uitwerking hiervan is het kasritme geactualiseerd.
Toeslagen Herstel
Er wordt 300 miljoen euro voor Toeslagen Herstel verschoven van 2027 naar 2029. De ambitie is onverminderd dat alle gedupeerde ouders die recht hebben op aanvullende schadecompensatie, uiterlijk eind 2027 een voorstel voor afronding hebben gekregen. In het kader van realistisch ramen is in de begroting rekening gehouden met de mogelijke impact van een aantal onzekerheden ten aanzien van de voortgang. Bij Voorjaarsnota 2027 wordt de voortgang en impact op de meerjarige raming bezien.
Overige kasschuiven
Deze post bestaat uit enkele kleinere kasschuiven.
Overboekingen Aanvullende Post
Wind op Zee
Voor tenders van windparken in 2026 t/m 2028 worden middelen overgeheveld vanaf de Aanvullende Post. De kaseffecten van de subsidiemiddelen treden op vanaf 2031. Daarnaast worden middelen overgeheveld voor locatieonderzoeken, milieueffectrapportages, scheepvaartveiligheid en de ruimtelijke inpassing van windparken op zee.
(Nationale) veiligheid
De middelen voor de aanpak van de problematiek en versterking van de (nationale) veiligheid worden overgeheveld. Het gaat om structureel 50 miljoen euro het ministerie van Binnenlandse Zaken en Koninkrijksrelaties voor de AIVD en structureel 550 miljoen euro voor het ministerie van Justitie en Veiligheid.
Beheer en onderhoud van infrastructuur en ontsluiting woningbouw
In het coalitieakkoord is tussen 2031 en 2035 per jaar 1,1 miljard euro gereserveerd voor beheer en onderhoud van infrastructuur en ontsluiting woningbouw. Vooruitlopend op de afronding van de prioritering Mobiliteitsfonds en Deltafonds wordt een deel van het beschikbare budget in 2031 (945 miljoen euro) overgeboekt naar het Mobiliteitsfonds. Het resterende gedeelte wordt overgeboekt naar het Deltafonds (155 miljoen euro). De overheveling is nodig zodat IenW genoeg ruimte heeft om begin 2027, na afronding van de prioritering, voor verschillende urgente instandhoudingsprojecten verplichtingen aan te gaan. Eventuele benodigde kasschuiven worden betrokken bij Voorjaarsnota 2027.
Dienst Justitiële Inrichtingen (DJI)
Bij het coalitieakkoord zijn middelen beschikbaar gesteld voor DJI voor het beschikbaar houden van celcapaciteit. Bij Voorjaarsnota 2026 is 40 miljoen euro structureel overgeheveld. De resterende reeks van 60 miljoen euro structureel wordt nu ook naar de begroting van Justitie en Veiligheid overgeheveld.
Innovatie regionale campussen
In het coalitieakkoord is structureel 100 miljoen euro gereserveerd voor innovatie regionale campussen. Deze middelen worden overgeheveld van de Aanvullende Post naar de begroting van EZK. De middelen worden ingezet voor ondersteuning van regionale innovatieclusters, voor ondersteuning van academische spin-offs, voor deelname aan Important Project of Common European Interest Artificial Intelligence (IPCEI AI), en voor deelname aan verschillende EU-fondsen.
Investeringen in betaalbare woningen
Vanuit het coalitieakkoord van het kabinet Jetten is 1 miljard euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035. Vanuit deze middelen wordt 175 miljoen euro in 2029 en 150 miljoen euro per jaar in de jaren 2030 tot en met 2035 ingezet voor de ATAD-vrijstelling. De rest van de middelen wordt overgeheveld naar de VRO-begroting, waar deze worden ingezet voor diverse regelingen, zoals de Realisatiestimulans, de Woningbouwimpuls en voor grootschalige woningbouwgebieden.
Jeugd en School
De resterende middelen van de CA envelop Jeugd en School zijn overgeheveld naar de VWS begroting.
Media
In het coalitieakkoord is 50 miljoen euro structureel gereserveerd voor media. Deze middelen zijn bij Miljoenennota overgeheveld. Met het grootste deel van deze middelen (45 miljoen euro structureel) wordt de verlaging van de rijksmediabijdrage van de landelijke publieke omroep teruggedraaid. Daarnaast wordt er structureel 3 miljoen euro beschikbaar gesteld om de positie van lokale publiek omroepen te versterken en structureel 1 miljoen euro beschikbaar gesteld voor de versterking van de journalistieke vrijheid en persveiligheid.
Medische preventie
De middelen van de CA envelop medische preventie zijn overgeheveld naar de VWS begroting.
Militaire Oekraïnesteun
Deze post betreft het overhevelen van de middelen die kabinet Jetten heeft gereserveerd voor militaire Oekraïnesteun.
NAVO-norm defensie 2,8% in 2030 en 3,5% in 2035
Dit betreft het overhevelen van de middelen tot en met 2031 naar de Defensiebegrotingen die kabinet-Jetten beschikbaar heeft gesteld om de krijgsmacht te versterken. Door de intensivering groeien de NAVO-uitgaven (in prijzen 2026) naar de 2,8% van het bbp in 2030 en 3,5% van het bbp in 2035.
Nationaal Programma Leefbaarheid en Veiligheid (NPLV)
Vanuit het coalitieakkoord van het kabinet Jetten is 135 miljoen euro per jaar beschikbaar gesteld vanaf 2029 tot en met 2035 voor het NPLV. Die middelen worden nu vanaf de Aanvullende Post overgeheveld naar de begroting van VRO en worden ingezet voor het terugdringen van energiearmoede en het verbeteren van de fysieke leefbaarheid van woningen in kwetsbare wijken.
Niet-militaire Oekraïnesteun
Vanaf de Aanvullende Post worden de gereserveerde middelen voor niet-militaire Oekraïnesteun voor 2027 tot en met 2029 overgeheveld naar de BHOS-begroting. Nederland zet de steun voor Oekraïne onverminderd door, waarbij net als in vorige jaren de inzet op niet-militaire steun met name ziet op energieherstel en wederopbouw.
Niet-militaire Oekraïnesteun (Nota van Wijziging)
Middels de Nota van Wijziging op de 1e suppletoire begroting is er 178 miljoen euro versneld beschikbaar gesteld voor niet-militaire steun aan Oekraïne vanuit de gereserveerde Coalitieakkoord middelen voor Oekraïnesteun op de Aanvullende Post. Deze middelen zijn overgeheveld naar de BHOS-begroting, en daar in het juiste ritme gezet.
Onderwijs
In het coalitieakkoord is vanaf 2027 1,0 miljard euro oplopend tot structureel 1,5 miljard euro gereserveerd voor de envelop onderwijs. Bij de Miljoenennota is 1,1 miljard euro structureel overgeheveld naar de OCW-begroting. Deze middelen zijn onder andere bestemd voor randvoorwaarden onderwijs en professionalisering onderwijspersoneel op teamniveau (structureel 346 miljoen euro), onderzoek en wetenschap (structureel 428 miljoen euro) en het verhogen van de basisbeurs van uitwonende studenten (structureel 109 miljoen euro).
Onderwijs (Nota van Wijziging)
Een deel (188 miljoen euro structureel) van de envelop onderwijs is overgeheveld naar de OCW-begroting met de Nota van Wijziging op de eerste suppletoire begroting (Kamerstukken II 2025/26, 36915, nr. 5). Deze middelen worden ingezet voor de Regeling School en Omgeving, de hervorming van de subsidie brede brugklassen en de herinvestering van de SPUK-korting op het educatiebudget.
Ontwikkelingssamenwerking
Vanaf de Aanvullende Post worden de gereserveerde middelen voor ontwikkelingssamenwerking overgeheveld naar de BHOS-begroting.
Ontwikkelingssamenwerking (Nota van Wijziging)
Middels de Nota van Wijziging op de 1e suppletoire begroting wordt de BHOS-begroting van 2026 opgehoogd met incidenteel 328 miljoen euro vanuit de gereserveerde Coalitieakkoord middelen voor ontwikkelingssamenwerking op de Aanvullende Post. Deze middelen zijn overgeheveld naar de BHOS-begroting, en daar in het juiste ritme gezet.
Openstelling SDE++ 2027 t/m 2030
Voor de openstellingsrondes van de subsidie Stimulering Duurzame Energieproductie (SDE++) in 2027 t/m 2030 worden middelen overgeheveld vanaf de Aanvullende Post. De kaseffecten hiervan treden op vanaf 2030 en lopen door buiten de meerjarenperiode.
Opvang Oekraïense ontheemden
Per 1 juli jl. is de doelgroepflexibele regeling (DFR) in werking getreden. Onder deze regeling kunnen gemeenten tot en met 4 maart 2030 de opvang van Oekraïense ontheemden organiseren. Voor de uitvoering van deze regeling wordt een deel van de bij Voorjaarsnota 2026 gereserveerde middelen voor het langetermijnbeleid van de Aanvullende Post naar de begroting van AenM overgeheveld.
Postennetwerk
Een deel van de gereserveerde 35 miljoen euro voor het versterken van het postennet wordt van de Aanvullende Post overgeheveld naar de BZ-begroting.
Prioritaire infrastructuurprojecten
In het coalitieakkoord zijn middelen gereserveerd voor Prioritaire Infrastuctuurprojecten en lopende projecten. In totaal wordt 1,5 miljard euro in 2028 en 2029 naar het Mobiliteitsfonds overgeheveld. Deze middelen worden ingezet voor twee projecten: Zuidasdok en A27 Houten Hooipolder.
Rechtsstaat
De middelen voor het versterken van de democratische rechtstaat worden gedeeltelijk overgeheveld. Dit betreft structureel 10 miljoen euro voor het ministerie van Binnenlandse Zaken en structureel 45 miljoen euro voor het ministerie van Justitie en Veiligheid.
Sport
De middelen van de CA envelop Sport zijn overgeheveld naar de VWS begroting.
Stikstofmaatregelen
De middelen die het Coalitieakkoord heeft vrijgemaakt voor stikstof, landbouw en natuur worden volledig overgeheveld naar de departementale begrotingen. Er wordt 19,6 miljard euro tot en met 2035 en 435 miljoen euro structureel overgeheveld naar de begroting van LVVN. Er is 250 miljoen euro vrijgemaakt voor de sectoren industrie en mobiliteit, deze middelen worden overgeheveld naar de begrotingen van KGG en IenW.
Versterken wijken en buurten
De middelen van de CA envelop versterken wijken en buurten zijn gedeeltelijk overgeheveld naar de VWS begroting.
Versterking van gezinnen
De resterende intensivering van per saldo 150 miljoen euro wordt via een Nota van Wijziging toegevoegd aan het reeds bij de Tweede Kamer voorlig gende wetsvoorstel tot wijziging van de Wet op het kindgebonden budget (introductie tweede knikpunt Wkb).
Vroegsignalering
Vanaf 2027 wordt structureel 20 miljoen euro beschikbaar gesteld voor de intensivering van vroegsignalering. Partijen voeren verbetermaatregelen door met als doel om het bereik van de doelgroep te verdubbelen en de ongewenste uitval van de deelnemende doelgroep te halveren. De middelen worden overgeboekt naar het Gemeentefonds en verdeeld over gemeenten op basis van de maatstaven van het cluster Participatie van de algemene uitkering.
Overige overboekingen Aanvullende Post
Dit betreft overige overboekingen van de Aanvullende Post naar departementale begrotingen. Deze overboekingen worden tevens toegelicht in de bijlage Verticale Toelichting van betreffende departementen.
In=uit-taakstelling en aanvullende onderuitputting
Aanvullende onderuitputting
In 2027 en 2028 wordt aanvullende onderuitputting ingeboekt. Indien de onderuitputting in 2027 en 2028 niet wordt gerealiseerd, worden de prijsbijstelling tranches 2027 en 2028 ingehouden.
Technisch
Technisch
Dit betreft een aantal technische wijzigingen van kleiner dan een miljoen euro.
Niet-kaderrelevant
Niet-kaderrelevante onderuitputting
In 2027 en 2028 wordt op de Aanvullende Post respectievelijk 400 miljoen euro en 300 miljoen euro onderuitputting op niet-kaderrelevante middelen ingeboekt.
Niet-EMU-saldorelevant
Bijstelling reservering NII naar aanleiding van bijgestelde verkoopopbrengsten TenneT Duitsland
De verkoopopbrengsten van TenneT Duitsland zijn gekoppeld aan de kapitaalinleg voor de NII. Vanwege onder andere fiscale nacalculaties valt de verwachte opbrengst volgens de huidige inschatting 39 miljoen euro lager uit dan eerder geraamd. Vanwege de koppeling is de kapitaalinleg voor de NII ook met 39 miljoen euro naar beneden bijgesteld. Mocht de definitieve verkoopopbrengst lager uitvallen dan deze inschatting, zal TenneT dit verschil voor rekening nemen. Hierdoor zal het bedrag voor de NII niet verder naar beneden bijgesteld worden.
Ontvangsten
Er zijn geen ontvangsten op de begroting van de Aanvullende Post.
10 HORIZONTALE TOELICHTING
De horizontale toelichting geeft voor elk begrotingshoofdstuk een toelichting op het verloop van de uitgaven en de ontvangsten over de meerjarenperiode (2026-2031). Deze toelichting is op totaalniveau en per artikel. Voor de begrotingsfondsen wordt ook het verloop van de uitgaven en ontvangsten na 2031 toegelicht.
De bedragen in de tabellen zijn in miljoenen euro. Door afrondingen kan het totaal afwijken van de som der onderdelen.
Algemene Zaken en De Koning
De Koning
I DE KONING
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
62
62
62
62
62
62
Totaal ontvangsten
0
0
0
0
0
0
1
Grondwettelijke uitkering aan de leden van het Koninklijk Huis
Uitgaven
13
13
13
13
13
13
Ontvangsten
0
0
0
0
0
0
2
Functionele uitgaven van de Koning
Uitgaven
40
40
40
40
40
40
Ontvangsten
3
Doorbelaste uitgaven van andere begrotingen
Uitgaven
9
9
9
9
9
9
Ontvangsten
Algemeen
De uitgaven op de begroting van De Koning blijven stabiel tussen 2026 en 2031.
Toelichting per artikel
Artikel 1. Grondwettelijke uitkering aan de leden van het Koninklijk Huis
Op dit artikel staan de uitkeringen aan de uitkeringsgerechtigde leden van het Koninklijk Huis. Er zijn ontvangsten geraamd omdat de Prinses van Oranje heeft besloten dat zij tot het einde van haar studie de A-component (inkomensdeel) terugstort. De terugstorting van de A-component ter hoogte van 355 duizend euro blijft daarom begroot tot zij hiermee stopt. Vanwege afronding staat dit bedrag in de tabel op nul.
Artikel 2. Functionele uitgaven van de Koning
Op dit artikel staan de functionele uitgaven van de Koning, waaronder de uitgaven aan personeel en materieel en overige specifieke uitgaven, zoals de inzet van luchtvaartuigen. Over de jaren heen blijven de uitgaven stabiel.
Artikel 3. Doorbelaste uitgaven van andere begrotingen.
Op dit artikel staan de doorbelaste uitgaven van andere begrotingen, zoals de uitgaven voor voorlichting, het Militaire Huis en het Kabinet van de Koning. Over de jaren heen blijven de uitgaven stabiel.
Algemene Zaken
III ALGEMENE ZAKEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
114
113
108
103
101
99
Totaal ontvangsten
10
10
10
9
9
9
1
Eenheid van het algemeen regeringsbeleid
Uitgaven
106
104
100
96
94
92
Ontvangsten
7
6
6
6
6
6
2
Kabinet van de Koning
Uitgaven
3
3
3
3
3
3
Ontvangsten
3
3
3
3
3
3
3
Commissie van Toezicht op de Inlichtingen- en Veiligheidsdiensten
Uitgaven
5
6
5
4
4
4
Ontvangsten
Algemeen
De begroting van Algemene Zaken is wat hoger in de eerdere jaren en laat daarna een daling zien.
Toelichting per artikel
Artikel 1. Eenheid van het algemeen regeringsbeleid
Op dit artikel staan onder andere bijdragen voor de Dienst Publiek en Communicatie (DPC), de Wetenschappelijke Raad voor het Regeringsbeleid (WRR), Rijksvoorlichtingsdienst (RVD) en de Toetsingscommissie Inzet Bevoegdheden (TIB). De begrotingsstand is hoger in eerdere jaren. De daling van de budgetten komt vooral door de apparaatstaakstellingen van het kabinet Schoof en het kabinet Jetten. De ontvangsten blijven stabiel.
Artikel 2. Kabinet van de Koning
Op dit artikel staan uitgaven voor het Kabinet van de Koning. Het zorgt voor de ambtelijke ondersteuning van de Koning bij de uitoefening van zijn staatsrechtelijke taken en fungeert als schakel tussen de Koning en ministers. Over de jaren heen blijven de uitgaven en ontvangsten stabiel.
Artikel 3. Commissie van Toezicht op de Inlichtingen- en Veiligheidsdiensten
Op dit artikel staan uitgaven voor de Commissie van Toezicht op de Inlichtingen- en Veiligheidsdiensten (CTIVD) en een afdeling klachtenafhandeling. Het budget is in 2027 hoger omdat bij Voorjaarsnota 2026 een deel van de eindejaarsmarge (0,9 miljoen euro) van 2026 naar 2027 is doorgeschoven voor huisvestingsproblematiek. Daarnaast loopt het budget vanaf 2029 af door de taakstelling op het apparaat van Kabinet Schoof. Het effect van de taakstelling wordt dan pas zichtbaar omdat de taakstelling tot en met 2028 is teruggedraaid door een bijdrage van het ministerie van Binnenlandse Zaken en Defensie.
Buitenlandse Zaken (inclusief Buitenlandse Handel en Ontwikkelingssamenwerking)
Buitenlandse Zaken
V BUITENLANDSE ZAKEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
17.019
17.734
19.054
19.269
19.402
19.614
Totaal ontvangsten
4.678
1.776
1.835
1.867
1.918
1.954
1
Versterkte internationale rechtsorde
Uitgaven
128
119
118
117
117
115
Ontvangsten
2
Veiligheid en stabiliteit
Uitgaven
286
311
325
322
274
273
Ontvangsten
1
1
1
1
1
1
3
Effectieve Europese samenwerking
Uitgaven
15.401
16.151
17.565
17.825
18.023
18.245
Ontvangsten
4.345
1.641
1.704
1.725
1.787
1.843
4
Consulaire dienstverlening en uitdragen Nederlandse waarden
Uitgaven
74
88
46
37
35
35
Ontvangsten
92
87
82
82
82
82
6
Nog onverdeeld
Uitgaven
3
4
5
4
3
2
Ontvangsten
7
Apparaat
Uitgaven
1.127
1.061
995
965
950
943
Ontvangsten
240
47
48
60
48
29
Algemeen
De begroting van het Ministerie van Buitenlandse Zaken (BZ) bestaat uit HGIS (Homogene Groep Internationale Samenwerking) uitgaven en ontvangsten en uit afdrachten aan de Europese Unie. Het HGIS budget bestaat uit Official Development Assistance (ODA) uitgaven en non-ODA-uitgaven en staat verspreid over meerdere begrotingen, voornamelijk op die van BZ en Buitenlandse Handel en Ontwikkelingssamenwerking (BHOS).
Toelichting per artikel
Artikel 1
Dit artikel ziet toe op het bevorderen van een goed functionerende internationale rechtsorde. De daling in de omvang van dit artikel wordt veroorzaakt door de afname van de budgetten voor bescherming en bevordering van mensenrechten door eerdere taakstellingen en dalende subsidies voor het Vredespaleis en de Carnegiestichting.
Artikel 2
Op dit artikel worden de uitgaven die bijdragen aan veiligheid en stabiliteit verantwoord. Ook staan op dit artikel de budgetten voor steun aan Oekraïne voor accountability en gastlandschap. De lichte daling van de omvang van het artikel komt door de de dalende trend in de budgetten voor de MATRA en Shiraka programma’s als gevolg van eerdere taakstellingen.
Artikel 3
De meerjarige ontwikkeling van het artikel Effectieve Europese samenwerking wordt onder andere bepaald door de doorwerking van de jaarlijkse ontwikkeling van de EU-begroting in de raming van de Nederlandse afdrachten aan de EU en ontvangsten vanuit de EU in contstante prijzen in prijspeil 2026. De prijsoploop van de EU-afdrachten wordt voortaan gereserveerd op Hoofdstuk prijsbijstelling. Hierdoor wordt het verloop van de EU-afdrachten beter inzichtelijk en dit komt de vergelijkbaarheid met andere begrotingen ten goede. Dit betreft alleen een wijziging van presentatiewijze en heeft dus geen effect op de totale omvang van de EU-afdrachten. In Nederlandse raming zijn reeds aannames gedaan voor de omvang en het verloop van het nieuwe Meerjarig Financieel Kader 2028-2034 (MFK), wat een aanzienlijk deel van de stijging na 2027 verklaart. De stijging in 2027 wordt met name veroorzaakt door de toename van opbrengsten uit invoerrechten die naar de EU-begroting vloeien. De sterke daling in de ontvangsten op artikel 3 wordt veroorzaakt door het einde van de looptijd van het Herstel en Veerkrachtplan, met een ontvangst van 2,9 miljard in 2026. Na 2026 staan hier geen ontvangsten meer voor geraamd.
Artikel 4
Op dit artikel worden de uitgaven en ontvangsten ten aanzien van de verlening van consulaire diensten aan Nederlanders, evenals het verstrekken van reisdocumenten aan Nederlanders, verantwoord. De uitgaven nemen geleidelijk af door eerdere taakstellingen die zijn doorgevoerd op het budget voor internationaal cultuurbeleid en de programma's voor het uitdragen van Nederlandse waarden en belangen. Daarnaast zijn de uitgaven in 2026 en 2027 incidenteel hoger vanwege een Europese subsidie voor de doorontwikkeling van visumsystemen. In 2027 is een piek te zien door het uitvoeren van het beleid omtrent de excuses voor het slavernijverleden in Suriname. De ontvangsten van dit artikel zijn in de eerste jaren hoger door hogere ontvangsten voor visa en paspoortuitgiften en een Europese subsidie.
Artikel 6
De budgettaire ruimte op dit artikel betreft een HGIS-reservering voor onvoorziene uitgaven.
Artikel 7
Onder dit artikel vallen de apparaatsuitgaven. Deze laten een dalende trend zien, die vooral veroorzaakt wordt door een daling op het budget voor eigen personeel als gevolg van taakstellingen. De ontvangsten op dit artikel zijn incidenteel hoger in 2026 door de verkoop van vastgoed in het buitenland in dat jaar. Deze middelen worden ingezet om te investeren in een aantal specifieke vastgoedprojecten.
Buitenlandse Handel en Ontwikkelingssamenwerking
XVII BUITENLANDSE HANDEL EN ONTWIKKELINGSSAMENWERKING
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
3.841
3.925
4.471
4.707
4.115
3.726
Totaal ontvangsten
49
45
43
43
43
43
1
Duurzame economische ontwikkeling,handel en investeringen
Uitgaven
628
641
680
706
650
626
Ontvangsten
14
14
14
14
14
14
2
Duurzame ontwikkeling, voedselzekerheid, water en klimaat
Uitgaven
879
881
1.005
1.086
1.042
960
Ontvangsten
3
Sociale vooruitgang
Uitgaven
592
592
731
745
726
661
Ontvangsten
4
Vrede, veiligheid en duurzame ontwikkeling
Uitgaven
1.323
1.181
1.337
1.448
1.361
1.228
Ontvangsten
5
Multilaterale samenwerking en overige inzet
Uitgaven
420
630
717
723
336
250
Ontvangsten
35
31
29
29
29
29
Algemeen
De begroting van Buitenlandse Handel en Ontwikkelingssamenwerking (BHOS) bestaat uit Official Development Assistance (ODA) uitgaven en non-ODA uitgaven. Als gevolg van de bni-koppeling voor het ODA-budget, staat het ODA-budget in lopende prijzen (in tegenstelling tot de meeste begrotingen, die in constante prijzen worden getoond). Bij de Eerste Suppletoire Begroting 2026 (via een Nota van Wijziging) heeft er een kasschuif plaatsgevonden van Coalitieakkoord-middelen uit 2031 naar 2026, daardoor is de stand in 2026 incidenteel hoger en in 2031 incidenteel lager. Als gevolg van een intensivering op ontwikkelingssamenwerking, neemt de begrotingsstand incidenteel toe in de jaren 2027-2029. Vanaf 2030 neemt de begrotingsstand weer af. Ook zijn bij de Miljoenennota 2027 de overige Coalitieakkoord-middelen overgeheveld naar de BHOS-begroting en hebben er herschikkingen van budget plaatsgevonden conform de beleidsprioriteiten uit het Coalitieakkoord en de beleidsbrief Buitenlandse Zaken 2026, dit heeft effect op de horizontale ontwikkeling van artikelen.
Toelichting per artikel
Artikel 1
De uitgaven van artikel 1 zijn gericht op het versterken van het internationaal verdienvermogen van Nederland, het verminderen van armoede en maatschappelijke ongelijkheid en het bevorderen van toekomstbestendige groei wereldwijd. Per saldo is het budget voor artikel 1 tussen 2026 en 2031 stabiel. De uitgaven voor handels- en investeringsbevordering nemen af vanwege eerdere opgelegde taakstellingen. Tegelijkertijd nemen de uitgaven voor MVO en beleidsondersteuning en private sector ontwikkeling toe.
Artikel 2
Op dit artikel staan de uitgaven aan voedselzekerheid, waterbeheer en klimaat. De budgetten voor voedselzekerheid en waterbeheer kennen een lichte stijging door zowel incidentele en structurele intensiveringen van dit kabinet. Ook intensiveert dit kabinet in klimaat, waardoor dit budget over de jaren stijgt. 2031 is incidenteel lager vanwege de Nota van Wijziging.
Artikel 3
Dit artikel ziet toe op uitgaven die bijdragen aan het bevorderen van gelijkheid en inclusieve ontwikkeling van mensen in lage- en middeninkomenslanden. Het kabinet investeert in vrouwenrechten, versterking van maatschappelijk middenveld en onderwijs, hierdoor stijgt het budget met ca. 69 miljoen euro tussen 2026 en 2031.
Artikel 4
De uitgaven van dit artikel hebben betrekking op het voorkomen en terugdringen van gewelddadig conflict, het versterken van de democratische rechtsorde wereldwijd, en het bevorderen van vreedzame en rechtvaardige samenlevingen. Daarnaast is het budget bestemd voor migratiesamenwerking en opvang in de regio en het verlenen van noodhulp ter leniging van humanitaire nood wereldwijd. Artikel 4 is in 2026 incidenteel hoog door de Nota van Wijziging. Artikel 4 kent een lichte stijging structureel, vanwege intensiveringen van dit kabinet.
Artikel 5
Op dit artikel worden uitgaven verantwoord die betrekking hebben op multilaterale samenwerking, overig armoedebeleid en niet-militaire steun aan Oekraïne. Ook zijn schommelingen in de ODA-budgetten als gevolg van de ontwikkeling van het bruto nationaal inkomen (BNI) tot en met de Voorjaarsnota op dit begrotingsartikel verwerkt. Door de NvW is het budget voor Oekraïne in 2026 incidenteel hoger. Daarnaast zijn de Coalitieakkoord-middelen ten behoeve van Oekraïne steun in 2027-2029 toegevoegd aan de BHOS-begroting en verhogen de uitgaven in die jaren.
Justitie en Veiligheid (inclusief Asiel en Migratie)
Justitie en Veiligheid
VI JUSTITIE EN VEILIGHEID
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
19.181
19.902
20.051
20.192
19.960
19.918
Totaal ontvangsten
1.791
1.593
1.622
1.646
1.668
1.691
31
Politie
Uitgaven
9.254
9.388
9.457
9.520
9.546
9.529
Ontvangsten
139
7
7
7
7
7
32
Rechtspleging en rechtsbijstand
Uitgaven
2.501
2.575
2.596
2.597
2.615
2.613
Ontvangsten
314
244
246
247
247
247
33
Veiligheid en criminaliteitsbestrijding
Uitgaven
1.565
1.751
1.725
1.778
1.613
1.609
Ontvangsten
1.147
1.188
1.214
1.236
1.259
1.282
34
Straffen en beschermen
Uitgaven
4.693
4.929
5.004
5.030
4.974
4.982
Ontvangsten
171
143
143
144
144
144
36
Contraterrorisme, nationale veiligheid en crisisbeheersing
Uitgaven
492
584
622
641
611
610
Ontvangsten
2
2
2
2
2
2
91
Apparaat kerndepartement
Uitgaven
653
638
570
543
534
508
Ontvangsten
17
11
10
10
10
10
92
Nog onverdeeld
Uitgaven
19
34
73
80
63
63
Ontvangsten
0
0
0
0
0
93
Geheim
Uitgaven
4
4
4
4
4
4
Ontvangsten
Algemeen
De begroting van Justitie en Veiligheid is in de eerdere jaren iets hoger dan in 2031. Dit komt onder andere doordat diverse oplopende taakstellingen op het apparaatsbudget zijn verwerkt, waarvan de meest recente uit het coalitieakkoord Jetten komt. De grootste uitgavenposten binnen deze begroting betreffen onder andere de financiering van de politie, de Dienst Justitiële Inrichtingen, de Raad voor de rechtspraak en de toevoegingen aan de rechtsbijstand.
Toelichting per artikel
Artikel 31. Politie
Het artikel voor de politie stijgt door de middelen die in het coalitieakkoord van het kabinet Jetten zijn toegekend voor de versterking van de politieorganisatie. Daarnaast zijn de uitgaven en ontvangsten in 2026 hoger dan verwacht door een terugvordering van bijzondere bijdragen, onder andere voor de aanpak van ondermijning.
Artikel 32. Rechtspleging en rechtsbijstand
Het artikel voor rechtspleging en rechtsbijstand stijgt door budget dat kabinet Jetten heeft vrijgemaakt voor de democratische rechtsstaat. Daarnaast loopt het budget in latere jaren op omdat vanaf 2027 het resterende geld voor de maatregelen uit Commissie Van der Meer II aan de begroting wordt toegevoegd. De ontvangsten op artikel 32 zijn in 2026 hoger door een eindafrekening van de liquiditeitspositie van de Raad voor Rechtsbijstand (RvR).
Artikel 33. Veiligheid en criminaliteitsbestrijding
Het verloop van het artikel voor veiligheid en criminaliteitsbestrijding komt onder meer door het kasschuiven, waardoor budget uit 2026 in latere jaren in het juiste ritme wordt geplaatst. Ook is geld overgeheveld van artikel 34 naar artikel 33 voor het programma Preventie met Gezag. Verder is het budget in 2027 tot en met 2029 tijdelijk hoger door budget gereserveerd voor de invoering van het nieuwe Wetboek van Strafvordering. De ontvangsten stijgen onder andere door een oploop in de raming voor boetes en transacties.
Artikel 34. Straffen en beschermen
De stijging van het artikel voor straffen en beschermen komt onder meer door geld dat kabinet Jetten beschikbaar heeft gesteld voor onderhoud en uitbreiding van de capaciteit bij DJI. Daarnaast zijn er middelen aan de begroting toegevoegd door de verwerking van amendement Coenradie25 en amendement Sneller26. De ontvangsten blijven redelijk gelijk.
Artikel 36. Contraterrorisme en nationaal veiligheidsbeleid
De oploop van het budget vanaf 2027 komt door middelen die bij Voorjaarsnota 2025 beschikbaar zijn gesteld voor weerbaarheid, onder andere voor het opzetten van noodsteunpunten. De ontvangsten laten een constant verloop zien.
Artikel 91. Apparaatsuitgaven kerndepartement
De daling op dit artikel komt vooral door de apparaatstaakstellingen van het kabinet Schoof en het kabinet Jetten. Het verschil tussen 2026 en 2027 hangt ook samen met het jaarlijks overhevelen van het budget van het Nationaal Cyber Security Centrum (NCSC) vanuit artikel 36, wat pas gebeurt na goedkeuring van het jaarplan door de Nationaal Coördinator Terrorismebestrijding en Veiligheid (NCTV). Ook is bij Voorjaarsnota 2026 geld voor 2026 en 2027 vanuit verschillende departementen overgeheveld voor taken rond de Europese cyberbeveiligingswet, wat de hogere bedragen in die jaren verklaart.
Artikel 92. Nog onverdeeld
Artikel 92 is een doorverdeelartikel. Op dit artikel zijn middelen gereserveerd voor diverse posten. De hogere stand in 2029 wordt veroorzaakt door een kasschuif voor het in het juiste ritme zetten van de vervanging van het Waarschuwings- en Alarmeringssysteem.
Artikel 93. Geheim
De uitgaven op artikel 93 zijn tussen 2026 en 2031 stabiel.
25
Kamerstuk 36 800-VI nr. 128
26
Kamerstuk 36 725-VI nr. 39
Asiel en Migratie
XX ASIEL EN MIGRATIE
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
8.515
8.198
6.908
6.411
4.830
4.585
Totaal ontvangsten
107
14
14
14
14
14
37
Asiel en Migratie
Uitgaven
8.444
8.191
6.853
6.357
4.777
4.533
Ontvangsten
107
14
14
14
14
14
91
Apparaat kerndepartement
Uitgaven
65
0
0
0
0
0
Ontvangsten
92
Nog onverdeeld
Uitgaven
5
7
55
54
52
52
Ontvangsten
0
0
0
0
0
Algemeen
De begroting van Asiel en Migratie daalt met ongeveer 3,9 miljard euro tussen 2026 en 2031. Dit komt vooral door het tijdelijke budget voor opvang ontheemden uit Oekraïne en aflopende crisisnoodopvangkosten voor asiel. De grootste uitgavenposten binnen deze begroting betreffen de financiering van het Centraal Orgaan opvang Asielzoekers (COA), de Immigratie- en Naturalisatiedienst (IND), en de uitgaven met betrekking tot de opvang van Oekraïense ontheemden.
Artikel 37. Migratie
Dit beleidsartikel daalt met ongeveer 3,9 miljard euro tussen 2026 en 2031. Ten eerste wordt dit veroorzaakt doordat middelen voor de opvang van ontheemde Oekraïners gekoppeld zijn aan de tijdelijke duur van de Europese beschermingsrichtlijn. Voor de opvang van Oekraïners is een aflopend budget tot en met 2030 beschikbaar. Ten tweede wordt deze daling veroorzaakt doordat het budget voor de meerkosten van (crisis)noodopvang door het COA een gelijkmatige afloop kent van 1,2 miljard euro in 2026 naar 0 euro vanaf 2030.
Artikel 91. Apparaat kerndepartement
Vanaf 2027 is het apparaat van het kerndepartement van het voormalige ministerie van Asiel en Migratie weer overgeheveld naar de begroting van het ministerie van Justitie en Veiligheid.
Artikel 92. Nog onverdeeld
Artikel 92 is een doorverdeelartikel. Het verloop op dit artikel is relatief stabiel. De stijging tussen 2027 en 2028 wordt verklaard door nog niet volledig ingezette LPO. De middelen op dit artikel blijven gedurende de begrotingsperiode beperkt en betreffen nog niet aan beleidsartikelen toegedeelde budgetten. Het lichte verloop in de reeks wordt verklaard door de fasering van deze nog onverdeelde middelen.
Binnenlandse Zaken en Koninkrijksrelaties (inclusief Volkshuisvesting en Ruimtelijke Ordening, Staten-Generaal, Hoge Colleges van Staat en BES-fonds)
Binnenlandse Zaken en Koninkrijksrelaties
VII BINNENLANDSE ZAKEN EN KONINKRIJKSRELATIES
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
5.066
4.811
4.250
3.560
3.056
2.786
Totaal ontvangsten
1.883
1.615
1.640
1.258
1.025
739
1
Openbaar bestuur en democratie
Uitgaven
246
231
173
182
186
198
Ontvangsten
25
25
25
25
25
25
2
Nationale veiligheid
Uitgaven
574
649
644
654
661
661
Ontvangsten
17
17
17
17
17
17
6
Overheidsdienstverlening en informatiesamenleving
Uitgaven
568
509
593
577
564
561
Ontvangsten
17
11
11
11
11
11
7
Werkgevers- en bedrijfsvoeringsbeleid
Uitgaven
90
95
87
88
89
89
Ontvangsten
1
0
0
0
0
0
11
Centraal apparaat
Uitgaven
1.073
877
800
738
684
627
Ontvangsten
376
165
166
144
119
95
12
Algemeen
Uitgaven
27
27
27
23
23
22
Ontvangsten
5
13
Nog onverdeeld
Uitgaven
0
0
0
0
0
0
Ontvangsten
14
Slavernijverleden: fonds en herdenkingscomité
Uitgaven
24
22
18
8
8
8
Ontvangsten
15
Een veilig Groningen met perspectief
Uitgaven
2.465
2.401
1.908
1.290
841
619
Ontvangsten
1.442
1.396
1.421
1.060
852
590
Algemeen
De uitgaven op de begroting van BZK kennen een daling gedurende de meerjarenperiode. Dit wordt grotendeels verklaard door de uitgaven aan artikel 15. Een veilig Groningen met perspectief. Deze zijn in 2026 goed voor ongeveer de helft van de uitgaven op de BZK-begroting, maar lopen aan het eind van de meerjarenperiode af tot minder dan een kwart. Ook de uitgaven aan artikel 11. Centraal apparaat lopen gedurende de meerjarenperiode af.
Toelichting per artikel
Artikel 1. Openbaar bestuur en democratie
Op dit artikel staan middelen voor het versterken van een slagvaardig en betrouwbaar openbaar bestuur en een democratisch bestel. De uitgaven zijn toegenomen door middelen uit het Hoofdlijnenakkoord Schoof en Coalitieakkoord Jetten. Deze middelen kennen een piek in 2027 en lopen vervolgens iets af. De hogere uitgaven in 2026 worden met name verklaard door de middelen voor Regiodeals, omdat deze weer onder het ministerie van BZK zijn komen te vallen.
Artikel 2. Nationale veiligheid
De uitgaven aan de AIVD stijgen in de komende jaren door de middelen uit de envelop (Nationale) veiligheid uit het Coalitieakkoord Jetten.
Artikel 6. Overheidsdienstverlening en informatiesamenleving
Dit betreffen uitgaven op digitaal terrein en dienen ter bevordering van een hoogwaardige, toegankelijke en betrouwbare digitale overheidsdienstverlening. De uitgaven op dit artikel kennen een oploop in 2028 doordat de middelen voor de hoogwaardige dienstverlening één overheid (circa 100 miljoen euro structureel) ten behoeve van gemeenten, vanaf dat jaar nog op de BZK-begroting staan. Vanaf 2029 nemen de uitgaven op het artikel af door de maatregel Vernieuwing rijksdienst/slagvaardige overheid uit het Coalitieakkoord Jetten. Als gevolg van de portefeuilleverdeling van het huidige kabinet is er een nieuwe verdeling ontstaan van de digitaliseringsportefeuille die voorheen volledig bij BZK lag. Op basis van de vastgestelde dossierverdeling worden beleidsgelden en apparaatsgelden overgeheveld van de begroting van het ministerie van BZK naar die van het ministerie van EZK.
Artikel 7. Werkgevers- en bedrijfsvoeringsbeleid
Artikel 7 kent voornamelijk (structurele) opdrachtenbudgetten die als doel hebben de bedrijfsvoering, informatiehuishouding en het werkgeverschap van het Rijk te verbeteren. BZK heeft op deze onderwerpen een coördinerende en/of regisserende rol. De uitgaven op artikel 7 blijven nagenoeg gelijk binnen de meerjarenperiode.
Artikel 11. Centraal Apparaat
De uitgaven op het apparaatsartikel op de BZK-begroting financieren het personeel, materieel en externe inhuur van het ministerie van BZK. Dit artikel kent een dalende trend vanwege deels incidenteel budget en deels vanwege de taakstellingen op apparaat uit het Hoofdlijnenakkoord Schoof, het Coalitieakkoord Jetten, en de Aanvullende taakstelling Rijk en Versnellen slagvaardige overheid.
Artikel 12. Algemeen
De uitgaven op het artikel 12. Algemeen zijn voor een groot deel toe te schrijven aan het budget voor kwijtschelden publieke schulden. Hier is nog 120 miljoen euro cumulatief voor gereserveerd tot en met 2031.
Artikel 13. Nog onverdeeld
Er staan er geen middelen op Artikel 13. Nog onverdeeld.
Artikel 14. Slavernijverleden: fonds en herdenkingscomité
Dit betreft de bijdragen van diverse departementen ter financiering van een pakket maatregelen in het kader van het slavernijverleden. Kabinet-Rutte IV heeft incidenteel 200 miljoen euro beschikbaar gesteld, die ten goede komt aan verschillende maatregelen en maatschappelijke initiatieven. De middelen voor het Caribisch deel van het Koninkrijk en Suriname (beide 66 miljoen euro) zijn overgeboekt naar de begrotingshoofdstukken Koninkrijksrelaties en Buitenlandse zaken (Suriname). Daarnaast zijn er middelen beschikbaar voor subsidies. De middelen voor de subsidie voor maatschappelijke initiatieven lopen af na 2028. Voor het herdenkingscomité is 8 miljoen euro structureel beschikbaar.
Artikel 15. Een veilig Groningen met perspectief
De uitgaven op artikel 15 bestaan uit de betalingen van schadevergoedingen en de versterkingsoperatie voor gedupeerden van aardbevingen door gaswinning, de bijdragen aan het RVO en het IMG voor de uitvoering van de schadeafhandeling en de uitgaven voor het bieden van perspectief voor de regio. De schadevergoedingen, versterkingsuitgaven en de daarbij behorende uitvoeringskosten worden betaald door BZK en een jaar later doorbelast aan de NAM. Er is daarom aan de ontvangstenkant een raming opgenomen van deze kosten. Naar aanleiding van de kabinetsreactie op de parlementaire enquête aardgaswinning Groningen zullen ook in de komende jaren middelen worden toegevoegd aan de BZK-begroting, die op dit moment nog op de Aanvullende Post van Financiën staan. Dit verklaart deels de aflopende reeks. Daarnaast is de planning dat de versterkingsoperatie uiterlijk in 2032 wordt afgerond.
Volkshuisvesting en Ruimtelijke Ordening
VOLKSHUISVESTING EN RUIMTELIJKE ORDENING
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
9.286
10.150
9.574
10.216
9.933
9.855
Totaal ontvangsten
791
557
571
570
579
563
1
Volkshuisvesting
Uitgaven
7.588
8.399
8.058
8.963
8.799
8.774
Ontvangsten
524
441
455
462
471
462
2
Energietransitie gebouwde omgeving en bouwkwaliteit
Uitgaven
1.135
1.299
1.055
821
719
505
Ontvangsten
21
1
1
1
1
1
3
Ruimtelijke ordening en Omgevingswet
Uitgaven
174
189
176
158
153
143
Ontvangsten
5
4
4
4
4
4
4
Uitvoering Rijksvastgoedbeleid
Uitgaven
265
252
273
264
253
423
Ontvangsten
234
111
111
103
103
96
11
Centraal apparaat
Uitgaven
89
0
0
0
0
0
Ontvangsten
12
Algemeen
Uitgaven
34
11
11
10
10
10
Ontvangsten
7
13
Nog onverdeeld
Uitgaven
0
0
0
0
0
0
Ontvangsten
Algemeen
De begroting van Volkshuisvesting en Ruimtelijke Ordening (VRO) is vanaf 2025 ontstaan door de herverkaveling vanuit Binnenlandse Zaken en Koninkrijksrelaties (BZK). Per 2027 valt het ministerie van VRO beheersmatig onder het ministerie van BZK, waarbij VRO een programmabegroting zal hebben. De uitgaven op de programmabegroting van VRO blijven vrijwel gelijk gedurende de meerjarenperiode. De uitgaven op het artikel volkshuisvesting blijven vrijwel gelijk richting 2031, maar de uitgaven aan de energietransitie en ruimtelijke ordening dalen juist richting 2031.
Toelichting per artikel
Artikel 1. Volkshuisvesting
De uitgaven op het artikel volkshuisvesting betreffen jaarlijks ongeveer 9 miljard euro van 2027 tot en met 2031. Dit betreft voornamelijk de incidentele woningbouwmiddelen en de structurele oploop van de huurtoeslag. De besteding van de incidentele woningbouwmiddelen vindt grotendeels plaats in 2026 tot en met 2036. Daarnaast nemen de uitgaven aan de huurtoeslag toe. In 2027 bedragen de geprognosticeerde uitgaven aan de huurtoeslag 6,7 miljard euro. Voor 2031 is 7,6 miljard euro begroot. Deze stijging zit voor een groot deel in de verwachte huur- en volumeontwikkeling. De structurele middelen op artikel 1 betreffen vrijwel volledig huurtoeslag. Voor woningbouw zijn enkele miljoenen beschikbaar in uitvoeringskosten, zoals opdrachten en bijdragen aan het RVO voor de afwikkeling van regelingen en subsidies.
Artikel 2. Energietransitie gebouwde omgeving en bouwkwaliteit
De uitgaven op dit artikel stijgen in 2027 en nemen in de latere jaren weer af, mede vanwege incidentele overboekingen vanaf de Aanvullende Post (verduurzaming Groningen) en het Klimaatfonds. Een groot deel van de budgetten op dit artikel is afkomstig van het Klimaatfonds, waardoor de uitgaven op dit artikel voornamelijk incidenteel zijn en na 2031 zijn er geen klimaatmiddelen beschikbaar.
Artikel 3. Ruimtelijke Ordening en omgevingswet
Er zijn voor 2027 middelen (deels structureel) beschikbaar voor o.a. het beheer en ontwikkeling van de Nationale Geo-Informatie Infrastructuur en het beheer, uitbouw en problematiek bij LVBB (Landelijke voorziening bekendmaken en beschikbaar stellen). Daarnaast zijn er in 2027 en verder middelen beschikbaar voor het beheer, uitbouw en afbouw van Digitaal stelsel Omgevingswet (DSO). De beheermiddelen zijn structureel terwijl de middelen voor afbouw en uitbouw afnemen vanaf 2028.
Artikel 4. Uitvoering Rijksvastgoedbedrijf
Vanaf 2031 nemen de uitgaven op dit artikel toe wegens het ingaan van de gebruikersvergoeding na afronding van de renovatie van het Binnenhof.
Artikel 11. Centraal Apparaat
Vanwege het opheffen van het ministerie van VRO wordt een groot deel van de middelen op het centrale apparaatsartikel overgeboekt naar het centrale apparaatsartikel van de begroting van het ministerie van BZK.
Artikel 12. Algemeen
Dit betreffen geraamde uitgaven aan vennootschapsbelasting, die samenhangen met artikel 4 (Uitvoering rijksvastgoedbeleid).
Artikel 13. Nog onverdeeld
Er staan geen middelen meer op dit artikel.
Staten-Generaal
IIA STATEN-GENERAAL
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
313
289
283
280
298
277
Totaal ontvangsten
4
4
4
4
4
4
1
Wetgeving en controle Eerste Kamer
Uitgaven
32
28
27
27
27
27
Ontvangsten
0
0
0
0
0
0
2
Uitgaven ten behoeve van leden en oud-leden Tweede Kamer
Uitgaven
54
50
48
47
50
41
Ontvangsten
0
0
0
0
0
0
3
Wetgeving en controle Tweede Kamer
Uitgaven
222
209
206
204
218
208
Ontvangsten
4
4
4
4
4
4
4
Wetgeving en controle Eerste en Tweede Kamer
Uitgaven
5
2
2
2
2
2
Ontvangsten
10
Nog onverdeeld
Uitgaven
0
0
0
0
0
0
Ontvangsten
Algemeen
De begroting van de Staten-Generaal is in 2026 tijdelijk hoger als gevolg van incidentele investeringen, onder meer op het gebied van ICT en veiligheid. Vanaf 2027 neemt het uitgavenniveau geleidelijk af. Rond de reguliere Tweede Kamerverkiezingen in 2030 stijgen de uitgaven tijdelijk opnieuw door hogere fractiekosten en verkiezingsgerelateerde pensioen- en wachtgeldlasten.
Hoge Colleges van Staat en Kabinetten
IIB HOGE COLLEGES VAN STAAT EN KABINETTEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
226
229
211
217
210
209
Totaal ontvangsten
11
7
7
7
7
7
1
Raad van State
Uitgaven
109
112
100
100
100
100
Ontvangsten
2
2
2
2
2
2
2
Algemene Rekenkamer
Uitgaven
51
54
49
55
48
47
Ontvangsten
1
1
1
1
1
1
3
De Nationale ombudsman
Uitgaven
33
33
32
32
31
31
Ontvangsten
4
4
4
4
4
4
4
Kanselarij der Nederlandse Orden
Uitgaven
7
7
7
7
7
7
Ontvangsten
0
0
0
0
0
0
6
Kabinet van de Gouverneur van Aruba
Uitgaven
4
3
3
3
3
3
Ontvangsten
0
0
0
0
0
0
7
Kabinet van de Gouverneur van Curaçao
Uitgaven
4
4
4
4
4
4
Ontvangsten
0
0
0
0
0
0
8
Kabinet van de Gouverneur van Sint Maarten
Uitgaven
3
3
3
3
3
3
Ontvangsten
0
0
0
0
0
0
9
Kiesraad
Uitgaven
15
14
14
14
14
14
Ontvangsten
4
10
Nog onverdeeld
Uitgaven
0
0
0
0
0
0
Ontvangsten
Algemeen
De begroting van de Hoge Colleges van Staat, Kabinetten en de Kiesraad blijft over de jaren vrij stabiel. De uitgaven van de Raad van State lopen vlak vanaf 2028. De extra uitgaven in 2026 en 2027 zijn te verklaren door een verhoging van de uitgaven voor de Vreemdelingenkamer, gezien het aantal zaken dat de Raad van State verwacht af te doen voor de behandeling van Hoger Beroep Vreemdelingen. De hogere uitgaven van de Algemene Rekenkamer in de jaren tot en met 2029 worden verklaard door de extra middelen die beschikbaar zijn gesteld voor de tijdelijke huisvesting en geplande terugverhuizing. De uitgaven van de andere Hoge Colleges, Kabinetten en de Kiesraad hebben een nagenoeg vlak verloop.
Koninkrijksrelaties
IV KONINKRIJKSRELATIES
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
215
202
178
139
145
133
Totaal ontvangsten
229
161
155
184
525
354
1
Versterken rechtsstaat
Uitgaven
18
71
73
76
99
99
Ontvangsten
2
Slavernijverleden
Uitgaven
14
15
14
8
4
1
Ontvangsten
4
Bevorderen sociaaleconomische structuur
Uitgaven
79
51
32
15
6
6
Ontvangsten
2
5
Schuldsanering/lopende inschrijving/leningen
Uitgaven
68
29
29
11
10
0
Ontvangsten
227
161
155
184
525
354
6
Apparaat
Uitgaven
35
34
30
27
25
26
Ontvangsten
1
7
Nog onverdeeld
Uitgaven
0
3
2
1
1
1
Ontvangsten
8
Wederopbouw Bovenwindse Eilanden
Uitgaven
1
1
Ontvangsten
Algemeen
De begroting van Koninkrijksrelaties neemt na 2027 af in de meerjarenperiode. Deze afname wordt met name verklaard doordat de meerjarige middelen voor het Slavernijverleden en de Tijdelijke Werkorganisatie aflopen. De ontvangsten nemen over het algemeen juist toe, vanwege de aflossings- en rentereeksen van leningen die op artikel 5 verantwoord worden.
Toelichting per artikel
Artikel 1. Versterken rechtsstaat
De uitgaven in 2026 liggen lager dan in latere jaren, aangezien een groot deel van de middelen op dit artikel jaarlijks overgeboekt worden naar de begrotingen van Justitie en Veiligheid (Recherche en rechterlijke macht), Defensie (Grensbewaking) en Financiën (Douane). De budgetten voor 2027 en verder moeten grotendeels nog worden overgeboekt, met uitzondering van het Recherchesamenwerkingsteam (RST), waar een deel van het budget al tot en met 2029 is overgeheveld. Dit verklaart mede de hogere uitgaven in 2028 en verder.
Artikel 2. Slavernijverleden
In 2024 is dit artikel toegevoegd aan de begroting van Koninkrijksrelaties om de uitgaven te verantwoorden van het herdenken van het slavernijverleden in het Caribische deel van het Koninkrijk
In 2023 zijn de Landspakketten, zoals eind 2020 met Curaçao, Aruba en Sint Maarten overeengekomen, bekrachtigd met de Onderlinge Regeling. Ter ondersteuning van de Landspakketten heeft de Tijdelijke Werkorganisatie (TWO) middelen beschikbaar tot en met 2027. In lijn met de aanbeveling van de evaluatiecommissie om de samenwerking voort te zetten en het verzoek daartoe van de Caribische Landen, wordt de Onderlinge Regeling verlengd tot en met 2029. Dit verklaart de afname na 2029.
Vanaf 2029 is er een afname in de uitgaven, omdat de rente en aflossingen van de schuldpapieren die Nederland heeft overgenomen van de voormalige Nederlandse Antillen, Curaçao en Sint Maarten, aflopen. Na 2030 zal de schuldsanering voltooid zijn. Ook worden de meerjarige aflossings- en renteontvangsten van de uitstaande leningen (zoals de liquiditeits- en kapitaalleningen) van de landen op de begroting van Koninkrijksrelaties verantwoord. Deze ontvangsten nemen vanaf 2030 toe vanwege de aflossingsmomenten.
Artikel 6. Apparaat
Voor de Tijdelijke Werkorganisatie (TWO) zijn tot en met 2029 middelen beschikbaar gesteld. Door het aflopen van TWO worden vanaf 2030 lagere apparaatsuitgaven geraamd.
Artikel 7. Nog onverdeeld
Op dit artikel worden de eindejaarsmarge en de LPO-middelen ontvangen en verder doorverdeeld over het begrotingshoofdstuk. Dit resulteert in verschillende standen per jaar.
Artikel 8. Wederopbouw Bovenwindse eilanden
Dit betreft de resterende middelen die in 2017 naar aanleiding van de orkanen Irma en Maria zijn toegevoegd aan de begroting voor Noodhulp en Wederopbouw Bovenwindse Eilanden.
BES-fonds
BES-FONDS
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
96
96
98
99
103
103
Totaal ontvangsten
1
BES-fonds
Uitgaven
96
96
98
99
103
103
Ontvangsten
Algemeen
Via het BES-fonds krijgen de eilanden Bonaire, Sint Eustatius en Saba (Caribisch Nederland) met de vrije uitkering middelen toebedeeld om hun publieke taken uit te voeren. Deze middelen worden uitgekeerd in Amerikaanse Dollar, waardoor bijstellingen plaatsvinden op basis van wisselkoers-schommelingen. Sinds 2024 geldt voor het BES-fonds een nieuwe indexatie-systematiek op basis van BBP-cijfers, i.p.v. loon- en prijs-ontwikkeling. Hierdoor kan de begroting per jaar in omvang wisselen. Ook worden er door departementen incidentele middelen overgeheveld naar het BES-fonds.
Onderwijs, Cultuur en Wetenschap
ONDERWIJS, CULTUUR EN WETENSCHAP
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
60.169
60.774
60.335
59.943
59.557
59.314
Totaal ontvangsten
2.516
3.345
2.721
2.800
2.874
2.925
1
Primair onderwijs
Uitgaven
17.602
17.733
17.775
17.767
17.665
17.601
Ontvangsten
9
9
9
9
9
9
3
Voortgezet onderwijs
Uitgaven
12.617
12.755
12.685
12.534
12.471
12.453
Ontvangsten
7
7
7
7
7
7
4
Beroepsonderwijs en volwasseneneducatie
Uitgaven
6.371
6.409
6.349
6.362
6.320
6.283
Ontvangsten
6
6
6
6
6
6
6
Hoger beroepsonderwijs
Uitgaven
4.796
4.684
4.605
4.492
4.420
4.400
Ontvangsten
0
0
0
0
0
0
7
Wetenschappelijk onderwijs
Uitgaven
7.637
7.575
7.608
7.561
7.562
7.500
Ontvangsten
0
0
0
0
0
0
8
Internationaal beleid
Uitgaven
28
27
27
28
27
27
Ontvangsten
0
0
0
0
0
0
9
Arbeidsmarkt en personeelsbeleid
Uitgaven
433
525
531
532
531
531
Ontvangsten
7
7
7
7
7
7
11
Studiefinanciering
Uitgaven
5.479
5.812
5.520
5.453
5.429
5.434
Ontvangsten
2.036
2.856
2.217
2.282
2.344
2.388
12
Tegemoetkoming onderwijsbijdrage en schoolkosten
Uitgaven
76
76
75
74
73
72
Ontvangsten
2
2
2
2
2
2
13
Lesgelden
Uitgaven
20
22
22
22
22
22
Ontvangsten
259
279
294
309
321
328
14
Cultuur
Uitgaven
1.447
1.473
1.504
1.491
1.482
1.474
Ontvangsten
23
11
11
11
11
11
15
Media
Uitgaven
1.336
1.220
1.224
1.240
1.265
1.286
Ontvangsten
166
166
166
166
166
166
16
Onderzoek en wetenschapsbeleid
Uitgaven
1.857
1.980
1.961
1.965
1.908
1.857
Ontvangsten
0
0
0
0
0
0
25
Emancipatie
Uitgaven
23
46
43
43
36
34
Ontvangsten
91
Nominaal en Onvoorzien
Uitgaven
0
0
0
0
0
0
Ontvangsten
95
Apparaatskosten
Uitgaven
448
438
404
378
347
340
Ontvangsten
1
0
0
0
0
0
Algemeen
De begroting van OCW daalt tussen 2026 en 2031 met 1,3 miljard euro. Deze daling is te verklaren door een verwachte daling van de leerlingen- en studentenaantallen.
Toelichting per artikel
Artikel 1. Primair onderwijs
Het kabinet Jetten investeert de komende jaren onder meer in randvoorwaarden onderwijs en professionalisering onderwijspersoneel op teamniveau (structureel 215 miljoen euro) en het terugdraaien van de ombuigingen van kabinet-Schoof voor School en omgeving (structureel 75 miljoen euro). Ondanks deze intensiveringen dalen de uitgaven in het primair onderwijs met 1 miljoen euro in de periode 2026-2031. Deze daling wordt met name verklaard door dalende leerlingenaantallen
Artikel 3. Voortgezet onderwijs
De uitgaven in het voortgezet onderwijs dalen met 164 miljoen euro in de periode 2026-2031. Dit wordt hoofdzakelijk verklaard door een verwachte daling van de leerlingaantallen. Dit effect wordt deels gemitigeerd door de intensiveringen door kabinet-Jetten, zoals de middelen voor de randvoorwaarden onderwijs en professionalisering onderwijspersoneel op teamniveau (structureel 131 miljoen euro), subsidie voor Brede brugklassen (structureel 58 miljoen euro) en het terugdraaien van de ombuigingen op School en omgeving (structureel 46 miljoen euro).
Artikel 4. Beroepsonderwijs en volwasseneneducatie
De uitgaven in het mbo dalen tussen 2026 en 2031 met 88 miljoen euro. Deze daling komt voornamelijk door lagere verwachte studentenaantallen. Dit effect wordt deels gemitigeerd door de intensiveringen door kabinet-Jetten zoals in de publiek-private samenwerking in het mbo en mkb (structureel 28 miljoen euro) en het terugdraaien van ombuigingen op het mbo uit kabinet-Schoof (structureel 21 miljoen euro).
Artikel 6 en 7. Hoger onderwijs
De uitgaven in het hoger onderwijs dalen met 533 miljoen euro in de periode 2026-2031. Dit wordt hoofdzakelijk verklaard door een verwachte daling van de studentenaantallen. Dit effect wordt deels gemitigeerd door de intensiveringen door kabinet-Jetten, zoals de sectorplannen (structureel 131 miljoen euro) en werkdrukmiddelen (structureel 86 miljoen euro).
Artikel 8. Internationaal beleid
De uitgaven voor artikel 8 dalen tussen 2026 en 2031 met 1 miljoen euro door een dalend opdrachtenbudget.
Artikel 9. Arbeidsmarkt en personeelsbeleid
De uitgaven voor artikel 9 stijgen tussen 2026 en 2031 met 98 miljoen euro, hoofdzakelijk door de extra middelen voor de subsidie zij-instroom (structureel 88 miljoen euro).
Artikel 11, 12 en 13. Studiefinanciering
De netto uitgaven voor studiefinanciering dalen met 468 miljoen euro in de periode 2026-2031. De daling van de uitgaven is voornamelijk te verklaren door een verwachte daling van de studentenaantallen. De incidenteel hogere uitgaven in 2027 zijn onder meer het gevolg van de tegemoetkoming voor studenten die geen recht hebben gehad op een basisbeurs.
Artikel 14. Cultuur
De uitgaven aan cultuur stijgen met 27 miljoen euro in de periode 2026-2031. De hogere uitgaven in 2027 zijn voornamelijk vanwege de uitgaven voor het NGF-project Creatieve Industrie Immersieve Impact Coalitie (CIIIC). Vanaf 2028 zijn de uitgaven hoger omdat de bibliotheekmiddelen voor gemeenten in die jaren nog op de OCW-begroting staan. In de eerdere jaren zijn deze middelen al overgeboekt naar het gemeentefonds.
Artikel 15. Media
De uitgaven aan media dalen met 50 miljoen euro in de periode 2026-2031. De daling van het budget is voornamelijk te verklaren door de ombuiging van het kabinet-Schoof op de rijksmediabijdrage van de landelijke publieke omroep. Vanaf 2027 stijgen de uitgaven vanwege de jaarlijkse bijstelling van de Rijksmediabijdrage voor het aantal huishoudens in Nederland.
Artikel 16. Onderzoek en wetenschapsbeleid
De uitgaven voor onderzoek en wetenschapsbeleid zijn in 2026 gelijk aan die in 2031. In de tussenliggende jaren zijn de uitgaven hoger. Dit wordt veroorzaakt door het feit dat de middelen van het fonds voor Onderzoek en Wetenschap tijdelijk waren en de intensiveringen uit het kabinet-Jetten ingaan voordat de initiële looptijd van het fonds is verstreken. Daarom zijn er incidenteel extra middelen beschikbaar, deze zijn o.a. bestemd voor de opvolger van de nationale supercomputer, de Einstein Telescoop en de versterking van de veiligheid en weerbaarheid van hogeronderwijsinstellingen. Kabinet-Jetten investeert structureel 428 mln. in onderzoek en wetenschap, waardoor de uitgaven in 2031 relatief gestegen zijn.
Artikel 25. Emancipatie
De uitgaven aan emancipatiebeleid stijgen tussen 2026 en 2031 met 11 miljoen euro. Dit wordt hoofdzakelijk veroorzaakt door een toename van de middelen voor gender- en LHBTI-gelijkheid vanaf 2027.
Artikel 95. Apparaat
De apparaatsuitgaven dalen met 108 miljoen euro in de periode 2026-2031. Dit wordt hoofdzakelijk veroorzaakt door de rijksbrede taakstellingen op het apparaatsbudget.
Financiën (inclusief Nationale Schuld)
Financiën
IX FINANCIEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
13.986
13.998
11.537
11.187
11.051
11.317
Totaal ontvangsten
9.360
4.060
4.416
5.247
4.647
6.566
1
Belastingen
Uitgaven
4.110
4.128
3.668
3.560
3.456
3.421
Ontvangsten
1.757
1.843
1.707
1.686
1.705
1.727
2
Financiële markten
Uitgaven
37
32
33
31
30
30
Ontvangsten
67
10
10
10
10
10
3
Financieringsactiviteiten publiek-private sector
Uitgaven
688
487
259
109
109
109
Ontvangsten
6.843
1.622
1.703
3.232
2.466
4.317
4
Internationale financiële betrekkingen
Uitgaven
134
484
212
371
460
790
Ontvangsten
456
34
38
119
269
314
5
Exportkredietverzekeringen, -garanties en investeringsverzekeringen
Uitgaven
217
219
188
179
167
167
Ontvangsten
137
132
129
114
114
114
6
BTW-Compensatiefonds
Uitgaven
5.030
5.030
5.030
5.030
5.030
5.030
Ontvangsten
8
Apparaat
Uitgaven
498
473
443
424
412
407
Ontvangsten
74
63
63
61
59
58
9
Douane
Uitgaven
929
982
970
948
909
897
Ontvangsten
25
357
767
25
25
25
10
Nog onverdeeld
Uitgaven
18
35
52
50
37
42
Ontvangsten
13
Toeslagen
Uitgaven
2.324
2.128
682
484
441
422
Ontvangsten
0
Algemeen
De uitgaven van Financiën bestaan voornamelijk uit de apparaatskosten voor de Belastingdienst, Toeslagen en de Douane, de hersteloperatie Toeslagen en de uitgaven vanuit het Btw-compensatiefonds. De ontvangsten betreffen onder andere rente en boetes van belastingen, dividenden van staatsdeelnemingen en aflossingen van internationale leningen. De begroting van Financiën kent in 2031 een lichte daling ten opzichte van 2026. Dit komt met name door de apparaatstaakstelling van kabinet Schoof en kabinet Jetten, de lening aan TenneT en doordat Toeslagen Herstel een tijdelijk karakter heeft. Van 2027 tot en met 2030 stijgt de begroting per saldo ten opzichte van 2026. Dit heeft te maken met fluctuerende ontvangsten door de verkoop van TenneT Duitsland en de aflossing op de overbruggingslening van TenneT aan de staat.
Toelichting per artikel
Artikel 1. Belastingen
Dit artikel ziet toe op de uitvoeringskosten en de niet-belastingontvangsten van de Belastingdienst. De komende jaren dalen de uitgaven met 689 miljoen euro. De uitgaven zijn tot en met 2027 hoger in verband met de werkzaamheden die de Belastingdienst voor Toeslagen Herstel uitvoert. De afname die daarna volgt, komt door de apparaatstaakstellingen van kabinet Jetten. De niet-belastingontvangsten blijven grotendeels gelijk.
Artikel 2. Financiële Markten
Op dit artikel staan de middelen voor beleid en regelgeving voor een stabiele en integere werking van de financiële markten. De komende jaren dalen de uitgaven met 7 miljoen euro. In 2026 zijn de uitgaven beperkt hoger door de schadeloosstelling SNS REAAL Holding (SRH). Vanaf 2027 zijn de uitgaven stabiel. De ontvangsten dalen de komende jaren met 57 miljoen euro. In 2026 zijn de ontvangsten hoger door de boeteontvangsten van De Nederlandsche Bank (DNB) en de Autoriteit Financiële Markten (AFM), die dit jaar relatief veel hoge boetes hebben opgelegd. Vanaf 2027 zijn de ontvangsten stabiel.
Dit artikel omvat uitgaven en ontvangsten die te maken hebben met het beheren, aangaan, investeren en afstoten van staatsdeelnemingen. De komende jaren dalen de uitgaven op dit artikel met 579 miljoen euro. Deze daling wordt veroorzaakt door de kapitaalinjecties voor Invest-NL en Invest International die lopen tot en met 2028. De ontvangsten dalen komende jaren met 2,5 miljard euro, al zijn er veel schommelingen tussen de jaren. In 2026 zijn er incidenteel hogere ontvangsten door de gedeeltelijke verkoop van TenneT Duitsland en ABN AMRO. Vanaf 2029 is er een verdere stijging te zien doordat TenneT begint met de reguliere terugbetalingen van de aandeelhouderslening. Daarnaast ontvangt de Staat nog 1,5 miljard euro in 2029 aan aanvullende verkoopopbrengsten uit de verkoop van TenneT Duitsland.
Artikel 4. Internationale Financiële Betrekkingen
Dit artikel ziet toe op de bijdragen aan (inter-)nationale organisaties en (rente)ontvangsten op internationale leningen. De komende jaren stijgen de uitgaven met 656 miljoen euro. De fluctuaties bij de uitgaven ontstaan voornamelijk door wisselende bijdragen aan de Wereldbank. De ontvangsten dalen de komende jaren met 142 miljoen euro. In 2027 en 2028 zijn er lagere ontvangsten door vervroegde aflossingen op de lening aan Griekenland in eerdere jaren. Vanaf 2030 lopen de ontvangsten op doordat Oekraïne naar verwachting zal starten met het betalen van rente op de door Nederland verstrekte lening.
Artikel 5. Exportkredietverzekeringen, -garanties en investeringsverzekeringen (EKV)
Op dit artikel staan middelen geserveerd voor de EKV. De EKV beschermt bedrijven tegen het risico dat een buitenlandse afnemer niet betaalt voor goederen, diensten of investeringen. De uitgaven op dit artikel dalen de komende jaren met 50 miljoen euro en de ontvangsten met 23 miljoen euro. Fluctuaties komen voort uit schade-uitkeringen en schaderestituties. Het verschilt per jaar hoeveel bedrijven een beroep doen op de EKV en hoeveel schades gerestitueerd worden.
Artikel 6. Btw-compensatiefonds
Op dit artikel staan de middelen die gemeenten en provincies terugkrijgen voor de btw over extern ingekochte goederen en diensten. De uitgaven aan het Btw-compensatiefonds (BCF) zijn stabiel begroot. Een onder- of overschrijding bij het BCF komt namelijk ten laste of ten gunste van het gemeente- en provinciefonds.
Artikel 8. Apparaat
Dit artikel betreft de ontwikkeling van de apparaatsuitgaven van het kerndepartement. De komende jaren dalen de uitgaven met 91 miljoen euro. De afname komt door de apparaatstaakstellingen van kabinet Schoof en kabinet Jetten. De apparaatsontvangsten dalen ook als gevolg van de taakstellingen de komende jaren met 16 miljoen euro.
Artikel 9. Douane
Op dit artikel staan voornamelijk middelen gereserveerd voor het personeel en materieel van de Douane. De komende jaren dalen de uitgaven met 32 miljoen euro. De afname wordt verklaard door de apparaatstaakstellingen van het kabinet Jetten. De incidentele piek in 2027 en 2028 komt door het ingroeipad van de invoering van de Europese Handling Fee. De ontvangsten blijven de komende jaren grotendeels gelijk. In 2027 en 2028 is er een piek in de ontvangsten doordat Nederland tijdelijk de ontvangsten uit de invoering van een Europese Handling Fee mag houden. In latere jaren worden deze aan de Europese Commissie afgedragen.
Artikel 10. Nog onverdeeld
Op dit artikel staan onder andere middelen gereserveerd voor de uitvoeringskosten van fiscale wet- en regelgeving door Belastingdienst, Toeslagen en Douane en onvoorziene tegenvallers.
Artikel 13. Toeslagen
Dit artikel ziet op het aandeel van het ministerie van Financiën in de middelen voor Toeslagen Herstel en de uitvoeringskosten van Dienst Toeslagen. De komende jaren dalen de uitgaven met 1,9 miljard euro. Deze daling komt doordat Toeslagen Herstel een tijdelijk karakter heeft, waarbij het herstel zo snel mogelijk plaatsvindt. Een deel van de gereserveerde middelen voor de hersteloperatie staat nog op de Aanvullende Post. De middelen voor Toeslagen Herstel lopen tot en met 2029. Vanaf 2030 bestaat de begroting van het artikel alleen nog uit uitvoeringskosten Dienst Toeslagen.
Nationale Schuld
IXA NATIONALE SCHULD
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
43.109
50.826
51.206
52.719
55.472
56.903
Totaal ontvangsten
77.962
88.432
81.465
84.849
86.323
87.464
11
Financiering staatsschuld
Uitgaven
37.482
44.085
44.743
45.499
47.415
47.880
Ontvangsten
63.494
73.050
63.353
65.384
63.808
62.480
12
Kasbeheer
Uitgaven
5.627
6.741
6.463
7.220
8.057
9.022
Ontvangsten
14.468
15.382
18.112
19.465
22.515
24.984
Algemeen
De uitgaven en ontvangsten van de Nationale Schuld hebben betrekking op de extern gefinancierde staatsschuld en het schatkistbankieren van de deelnemende instellingen. De uitgaven bestaan uit de rentelasten en aflossingen van vaste en vlottende schuld. De hoogte van de aflossingen van de bestaande schuld ligt vast als gevolg van eerder gemaakte keuzes ten aanzien van de schuldfinanciering. De schommelingen in de ontvangsten zijn vooral het gevolg van schommelingen in de financieringsbehoefte van het Rijk en mutaties in rekeningen-courant van de deelnemers aan het schatkistbankieren. De financieringsbehoefte bepaalt de uitgifte van vaste en vlottende schuld.
Toelichting per artikel
Artikel 11. Financiering staatsschuld
Dit artikel heeft betrekking op de extern gefinancierde staatsschuld. De uitgaven bestaan voornamelijk uit de aflossing van vaste schuld, de rentelasten en eventueel de mutatie van de vlottende schuld. Het aflossingspatroon van de vaste schuld zorgt voor grote verschillen van jaar tot jaar. De uitgaven stijgen komende jaren met circa 7 miljard euro. De ontvangsten bestaan voornamelijk uit de uitgifte van vaste schuld en eventueel de mutatie van de vlottende schuld. Met de uitgifte van vaste en vlottende schuld wordt voorzien in de jaarlijkse financieringsbehoefte. De jaarlijkse financieringsbehoefte bestaat uit de aflossingen van de vaste schuld, de stand van de vlottende schuld aan het einde van het vorige jaar en het geraamde kastekort. De ontvangsten zijn hoger geraamd in 2027 en nemen daarna af met 10 miljard euro. Deze ontwikkeling is een direct gevolg van de benodigde financieringsomvang in die jaren. In 2031 wordt op dit moment rekening gehouden met een lager kastekort ten opzichte van 2026.
Artikel 12. Kasbeheer
Op dit artikel staan de geldstromen die betrekking hebben op het schatkistbankieren van de deelnemende instellingen. De uitgaven bestaan enerzijds uit de rentevergoeding over de saldi die in de schatkist worden aangehouden door baten-lastendiensten, rechtspersonen met een wettelijke taak (RWT’s), decentrale overheden en sociale fondsen. Anderzijds bestaan de uitgaven uit verstrekte leningen en, in sommige jaren, uit een afname van het rekening-couranttegoed van de deelnemers aan het schatkistbankieren. De uitgaven stijgen in de komende jaren met circa 4 miljard euro met name als gevolg van hogere rentevergoedingen aan de sociale fondsen. De ontvangsten bestaan uit rentebaten, aflossingen op leningen en, in sommige jaren, uit een toename van het rekening-couranttegoed van de deelnemers aan het schatkistbankieren. De schommelingen van de ontvangsten op dit artikel worden met name veroorzaakt door mutaties in de rekening-courant van sociale fondsen. In 2031 stijgen de ontvangsten naar verwachting met 10,5 miljard euro ten opzichte van 2026 met name doordat sociale fondsen meer middelen aanhouden in de schatkist.
De Defensiebegroting betreft voornamelijk personele uitgaven voor de krijgsmachtonderdelen, de ondersteunende en dienstverlenende defensieonderdelen en het kerndepartement. Bij het coalitieakkoord van kabinet Jetten is een intensivering beschikbaar gesteld om de krijgsmacht structureel te versterken. Door de intensivering groeien de NAVO-uitgaven naar 2,8% van het bbp in 2030 en 3,5% van het bbp in 2035. De middelen van 2027 tot en met 2031 staan deels op de begroting van Defensie (X) en deels op het Defensiematerieelbegrotingsfonds. Na 2031 blijven de middelen gereserveerd op de Aanvullende Post. De NAVO-uitgaven in 2027 bedragen 2,36% van het bbp. De uitgaven in 2026 liggen incidenteel hoger vanwege de affinanciering van de begrotingsgefinancierde militaire pensioenen. Hiervoor is op dit moment 8,73 miljard euro gereserveerd. Daarnaast liggen de uitgaven in 2026 tot en met 2029 hoger vanwege de middelen voor militaire Oekraïnesteun. Dit betreft een aflopende reeks na 2029.
Toelichting per artikel
Artikel 1. Inzet
Op dit artikel worden de uitgaven voor inzet ten behoeve van de hoofdtaken van de krijgsmacht verantwoord. Voor hoofdtaak 1, de verdediging en bescherming van het eigen en het bondgenootschappelijke grondgebied, is jaarlijks circa 60 miljoen euro begroot. Hoofdtaak 2 omvat de bevordering van de internationale rechtsorde en stabiliteit. Hieronder valt ook de militaire steun aan Oekraïne. Onder hoofdtaak 2 vallen ook de uitgaven voor het Budget Internationale Veiligheid (BIV), een voorziening die het mogelijk maakt om op internationale ontwikkelingen te reageren. Voor hoofdtaak 3, het verlenen van militaire bijstand voor de openbare orde en nationale veiligheid, staat er jaarlijks rond de 4 miljoen euro begroot. Op dit artikel wordt ook overige inzet begroot die niet onder één van de hoofdtaken valt, zoals bijvoorbeeld de Vessel Protection Detachments. De begrote ontvangsten komen voornamelijk voort uit samenwerkingen rondom Oekraïnesteun.
Artikel 2. Koninklijke Marine
Op dit artikel wordt de begroting van de Koninklijke Marine verantwoord, met als meest omvangrijke uitgave de kosten voor het personeel. De personele uitgaven voor de Marine stijgen geleidelijk vanwege de beoogde uitbreiding van het personeelsbestand. De overige uitgaven op dit artikel betreffen middelen voor de kustwacht, gereedstelling en materiële exploitatie.
Artikel 3. Koninklijke Landmacht
Op dit artikel wordt de begroting van de Koninklijke Landmacht verantwoord, met als omvangrijkste uitgave de kosten voor het personeel. De personele uitgaven voor de Landmacht stijgen geleidelijk vanwege de beoogde uitbreiding van het personeelsbestand.
Artikel 4. Koninklijke Luchtmacht
Op dit artikel wordt de begroting van de Koninklijke Luchtmacht verantwoord, met als omvangrijkste uitgave de kosten voor het personeel. De personele uitgaven voor de Luchtmacht stijgen geleidelijk vanwege de beoogde uitbreiding van het personeelsbestand.
Artikel 5. Koninklijke Marechaussee
Op dit artikel wordt de begroting van de Koninklijke Marechaussee verantwoord, met als omvangrijkste uitgave de kosten voor het personeel. De personele uitgaven voor de Marechaussee stijgen geleidelijk vanwege de beoogde uitbreiding van het personeelsbestand en ten behoeve van grensbewaking. De overige uitgaven op dit artikel betreffen middelen voor gereedstelling en materiële exploitatie.
Artikel 7. Commando Materieel en IT
Het Commando Materieel en IT (COMMIT) zorgt voor de verwerving van materieel en de beschikbaarstelling van IT-middelen, brandstof, munitie, kleding en uitrusting aan de Defensieonderdelen. Het budget voor personele uitgaven stijgt ten behoeve van de beoogde uitbreiding van het personeelsbestand. Ook stijgt het budget voor gereedstelling door een toename van de geraamde uitgaven voor brandstof die worden gedaan voor oefenactiviteiten.
Artikel 8. Defensie Ondersteuningscommando
Het Defensie Ondersteuningscommando (DOSCO) ondersteunt de krijgsmacht door te zorgen voor personele diensten, zoals werving en opleidingen, maar ook vastgoed, catering, beveiliging, bewaking, facilitaire zaken, gezondheidszorg, logistiek en transport. In de periode 2026 tot en met 2031 stijgt vooral het budget voor eigen personeel. Vanaf 2026 daalt het budget voor externe inhuur. Externe inhuur wordt namelijk aangewend voor het vervullen van bepaalde urgente taken en functies die niet op korte termijn door eigen personeel kunnen worden ingevuld.
Artikel 9. Algemeen
Op dit artikel worden de algemene Defensietaken verantwoord, zoals subsidies, schadevergoedingen en kennisopbouw. In de komende jaren loopt de contributie aan de NAVO op. De overige uitgaven op dit artikel zijn stabiel.
Artikel 10. Apparaat kerndepartement
Op dit artikel worden de apparaatsuitgaven van het kerndepartement verantwoord, met als omvangrijkste uitgave de kosten voor het personeel. In 2026 is er sprake van een incidentele verhoging van de uitgaven ter hoogte van 8,73 miljard euro vanwege het beschikbaar stellen van budget ten behoeve van de affinanciering van de begrotingsgefinancierde militaire pensioenen die zijn opgebouwd vóór 1 juni 2001. De in de jaren daarna geraamde pensioenuitkeringen vanaf de begroting komen hiermee te vervallen. Daarnaast stijgt het budget voor eigen personeel vanwege de beoogde uitbreiding van het personeelsbestand. Het budget voor externe inhuur daalt vanaf 2026 geleidelijk, externe inhuur wordt namelijk aangewend voor het vervullen van bepaalde urgente taken en functies die op korte termijn niet door eigen personeel kunnen worden ingevuld.
Artikel 11. Geheim
De inhoud van dit artikel is geheim en wordt via daarvoor geschikte kanalen met de Kamer gedeeld, volgens provisies van de CW.
Artikel 12. Nog onverdeeld
De uitgaven op dit artikel betreffen middelen die op een later moment worden verdeeld naar de beleidsartikelen, in afwachting van nadere uitwerking.
Defensiematerieelbegrotingsfonds
DEFENSIEMATERIEELBEGROTINGSFONDS (2026-2031)
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
13.127
14.132
18.347
20.465
22.823
24.825
Totaal ontvangsten
172
163
171
159
158
149
1
Defensiebreed Materieel
Uitgaven
2.179
2.601
1.398
1.461
4.367
2.927
Ontvangsten
89
86
104
91
90
87
2
Maritiem Materieel
Uitgaven
1.998
2.434
3.021
2.928
2.919
4.052
Ontvangsten
34
27
15
15
15
15
3
Land Materieel
Uitgaven
2.614
3.183
5.083
6.791
5.653
5.849
Ontvangsten
3
3
3
3
3
3
4
Lucht Materieel
Uitgaven
2.135
2.228
3.201
2.890
2.494
2.102
Ontvangsten
10
11
13
13
14
8
5
Infrastructuur en Vastgoed
Uitgaven
1.812
1.509
2.103
1.871
1.555
2.017
Ontvangsten
20
20
20
20
20
20
6
IT
Uitgaven
2.388
1.995
1.794
1.832
2.205
2.662
Ontvangsten
17
17
17
17
17
17
8
Overige Uitgaven en Ontvangsten
Uitgaven
1
182
1.748
2.691
3.629
5.217
Ontvangsten
DEFENSIEMATERIEELBEGROTINGSFONDS (2032-2041)
In miljoenen euro
2032
2033
2034
2035
2036
2037
2038
2039
2040
2041
Totaal uitgaven
24.762
24.943
24.829
24.953
24.967
24.927
24.959
24.885
25.045
25.049
Totaal ontvangsten
150
142
143
143
143
143
142
142
142
142
1
Defensiebreed Materieel
Uitgaven
3.849
1.864
4.587
4.944
4.611
5.199
4.683
4.896
4.826
4.656
Ontvangsten
87
87
87
87
87
87
87
87
87
87
2
Maritiem Materieel
Uitgaven
3.715
4.251
3.381
3.296
2.801
2.640
3.491
2.474
2.402
64
Ontvangsten
15
15
15
15
15
15
15
15
15
15
3
Land Materieel
Uitgaven
5.210
6.537
5.310
5.523
5.725
5.612
4.505
4.665
4.903
5.263
Ontvangsten
3
3
3
3
3
3
3
3
3
3
4
Lucht Materieel
Uitgaven
2.689
3.257
2.542
2.441
2.936
2.555
2.779
3.089
2.953
1.251
Ontvangsten
8
1
1
1
1
1
1
1
1
1
5
Infrastructuur en Vastgoed
Uitgaven
1.843
2.577
1.977
1.768
1.911
1.687
1.692
1.766
1.808
5.349
Ontvangsten
20
20
20
20
20
20
20
20
20
20
6
IT
Uitgaven
3.089
2.584
3.586
3.664
4.182
4.030
4.065
4.065
4.370
4.418
Ontvangsten
17
17
17
17
17
17
17
17
17
17
8
Overige Uitgaven en Ontvangsten
Uitgaven
4.367
3.873
3.445
3.317
2.799
3.204
3.743
3.930
3.783
4.048
Ontvangsten
Algemeen
De begroting van het Defensiematerieelbegrotingsfonds betreft voornamelijk materieelinvesteringen conform het geactualiseerde Defensie Lifecycle Plan. Bij het coalitieakkoord van kabinet Jetten is een intensivering beschikbaar gesteld om de krijgsmacht structureel te versterken. Door de intensivering groeien de NAVO-uitgaven naar 2,8% van het bbp in 2030 en 3,5% van het bbp in 2035. De middelen van 2027 tot en met 2031 staan deels op de begroting van Defensie (X) en deels op het Defensiematerieelbegrotingsfonds. Na 2031 blijven de middelen gereserveerd op de Aanvullende Post. De NAVO-uitgaven in 2027 bedragen 2,36% van het bbp.
Toelichting per artikel
Artikel 1. Defensiebreed Materieel
Op dit artikel wordt het verwerven en instandhouden van het Defensiebreed materieel verantwoord. Materieel dat door alle operationele commando's wordt ingezet en niet specifiek gericht is op maritiem, land- of luchtoptreden, wordt begroot binnen het artikel Defensiebreed Materieel. Hieronder vallen bijvoorbeeld kleding en de aanschaf van generieke munitiesoorten. Daarnaast vallen de uitgaven aan kennis, innovatie en duurzaamheid onder dit artikel. Op artikel 1 wordt bijvoorbeeld significant geïntensiveerd in het ophogen van de inzetvoorraden en opslagcapaciteit aan de hand van het Beleidskader Inzetvoorraden (BKI). Hiermee worden de voorraden munitie, kleding en uitrusting en Chemisch, Biologisch, Radiologisch en Nucleair (CBRN) vergroot door de bestaande contracten uit te breiden.
Artikel 2. Maritiem Materieel
Op dit artikel wordt het verwerven en instandhouden van het maritieme materieel verantwoord, zoals fregatten en onderzeeboten. Op artikel 2 wordt de komende vijftien jaar de Koninklijke Marine versterkt door een grootschalige vlootvernieuwing. Dit betreft investeringen in de vervanging van de onderzeeboten, fregatten voor onderzeebootbestrijding, luchtverdedigings- en commandofregatten, amfibische transportschepen, mijnenbestrijdingsvaartuigen en hulp- en ondersteuningsvaartuigen.
Artikel 3. Land Materieel
Op dit artikel wordt het verwerven en instandhouden van het landmaterieel verantwoord, zoals Patriot-lanceersystemen en pantservoertuigen. De versterking van de gevechtskracht op land is een prioritaire NAVO-doelstelling voor Nederland. Op artikel 3 intensiveert Defensie de invulling van de NAVO-capaciteitsdoelstellingen voor de zware gemechaniseerde brigade (Heavy Infantry Brigade, HIB), de medium infanterie brigade (MIB) en de luchtmobiele brigade (Airmobile Brigade, AMB).
Artikel 4. Lucht Materieel
Op dit artikel wordt het verwerven en instandhouden van het luchtmaterieel verantwoord, zoals helikopters en vliegtuigen. Defensie schaft via dit artikel onder andere extra F-35-toestellen aan.
Artikel 5. Infrastructuur en Vastgoed
Op dit artikel wordt het verwerven en instandhouden van Infrastructuur het Defensievastgoed verantwoord. Voor artikel 5 worden de extra middelen de komende jaren onder andere ingezet voor het faciliteren van de groeiende Defensieorganisatie.
Artikel 6. IT
Op dit artikel wordt het verwerven en instandhouden van het IT-domein verantwoord, zoals bijvoorbeeld op de projecten Grensverleggende IT (GrIT) en Foxtrot.
Artikel 8. Overige Uitgaven en Ontvangsten
De uitgaven op dit artikel betreffen middelen die op een later moment worden verdeeld naar de beleidsartikelen, in afwachting van nadere uitwerking.
Infrastructuur en Waterstaat (inclusief Mobiliteitsfonds en Deltafonds)
Infrastructuur en Waterstaat
XII INFRASTRUCTUUR EN WATERSTAAT
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
4.100
4.251
3.886
3.725
3.724
3.613
Totaal ontvangsten
612
1.156
1.154
1.191
1.149
1.148
11
Integraal waterbeleid
Uitgaven
101
84
65
67
58
56
Ontvangsten
1
13
Bodem en Ondergrond
Uitgaven
121
128
115
109
135
135
Ontvangsten
1
14
Wegen en verkeersveiligheid
Uitgaven
313
487
466
316
316
98
Ontvangsten
6
6
6
6
6
6
15
Vrachtwagenheffing
Uitgaven
246
456
518
579
707
924
Ontvangsten
555
1.117
1.121
1.116
1.117
1.116
16
Openbaar vervoer en spoor
Uitgaven
405
227
41
25
25
24
Ontvangsten
17
Luchtvaart
Uitgaven
112
188
206
148
88
66
Ontvangsten
14
8
1
0
0
0
18
Scheepvaart en havens
Uitgaven
125
156
170
213
155
140
Ontvangsten
5
19
Internationaal Beleid
Uitgaven
11
10
10
9
10
10
Ontvangsten
1
1
1
1
1
1
20
Lucht en geluid
Uitgaven
61
93
92
85
83
82
Ontvangsten
1
1
1
1
1
1
21
Circulaire Economie
Uitgaven
71
0
0
0
0
0
Ontvangsten
2
22
Omgevingsveiligheid en milieurisico's
Uitgaven
88
162
100
107
108
82
Ontvangsten
1
0
0
0
0
0
23
Meteorologie, seismologie en aardobservatie
Uitgaven
88
81
77
72
66
67
Ontvangsten
24
Handhaving en toezicht
Uitgaven
256
252
248
245
240
231
Ontvangsten
17
17
18
18
18
18
25
Brede doeluitkering
Uitgaven
1.405
1.291
1.222
1.222
1.222
1.221
Ontvangsten
97
Algemeen departement
Uitgaven
132
132
85
65
54
53
Ontvangsten
2
1
1
44
1
1
98
Apparaatsuitgaven Kerndepartement
Uitgaven
565
504
473
462
456
427
Ontvangsten
6
5
5
4
4
4
99
Nog Onverdeeld
Uitgaven
0
0
0
0
0
0
Ontvangsten
Algemeen
De beleidsbegroting van IenW daalt van 4,1 miljard euro in 2026 naar 3,6 miljard euro in 2031. Deze daling is te verklaren door het aflopen van subsidies en de ingevoerde subsidie- en apparaatstaakstellingen. Dit wordt uitgebreider beschreven in de toelichting per artikel.
Toelichting per artikel
Artikel 11. Integraal waterbeleid
De budgetten voor integraal waterbeleid dalen van 101 miljoen euro in 2026 naar 56 miljoen euro in 2031. Vanaf 2026 lopen verschillende budgetten af. Het gaat hierbij onder andere om de subsidie voor ruimtelijke adaptatie, en verschillende Nationaal Groeifonds (NGF) middelen voor bijvoorbeeld het project NL2120 en het groeiplan Watertechnologie.
Artikel 13. Bodem en ondergrond
Vanaf 2026 tot 2029 lopen de bedragen beperkt af vanwege onder meer een aflopende subsidieregeling voor Caribisch Nederland en aflopende subsidies ten behoeve van saneringsmaatregelen voor bedrijven. Hierna lopen de budgetten weer op tot 135 miljoen euro in 2030 en 2031 vanwege een toename in het budget voor de Fysieke Leefomgevingswet, de Bedrijvenregeling en de bijdrage aan medeoverheden voor het Meerjarenprogramma Bodem.
Artikel 14. Wegen en verkeersveiligheid
De budgetten lopen van 313 miljoen euro in 2026 op tot 487 miljoen euro in 2027. Deze toename komt door de start van de inruilregeling oude fossiele brandstofauto's om de gevolgen van de hoge energieprijzen te beperken en door verschillende opdrachten en subsidies op het gebied van laadfinfrastructuur in de bouw en het wegvervoer. Hierna lopen de budgetten af tot 98 miljoen euro in 2031. Dit wordt met name veroorzaakt doordat de Klimaat- en Energiefondsmiddelen die tot en met 2030 zijn toegekend, aflopen.
Artikel 15. Vrachtwagenheffing
Deze reeks betreft de uitgaven van de vrachtwagenheffing en bestaat uit de exploitatiekosten, de personeelskosten, netto-opbrengsten en invoeringskosten. De uitgaven aan de vrachtwagenheffing belasten het uitgavenkader, maar worden opgehaald binnen de transportsector via de vrachtwagenheffing die valt onder het inkomstenkader. De opbrengsten en de uitgaven stijgen vanaf 2027 doordat de voertuigclassificaties gelijk zijn getrokken met EU-regelgeving. Hierdoor neemt een extra voertuigklasse deel aan de vrachtwagenheffing.
Artikel 16. Openbaar vervoer en spoor
De uitgaven voor openbaar vervoer (OV) en spoor lopen fors af: van 405 miljoen euro in 2026 naar 24 miljoen euro vanaf 2031. Dit heeft te maken met de afronding van het coronasteunpakket voor het OV (maatregelenpakket OVS), de afronding (in 2025/2026) van de generieke bijdragen voor de BVOV, en incidentele correcties voor Nederlandse Spoorwegen (NS). Na 2027 zijn alleen nog structurele uitgaven en kleinere bijdragen opgenomen.
Artikel 17. Luchtvaart
De uitgaven aan luchtvaart groeien in eerste instantie tot een piek van 206 miljoen euro in 2028 (mede door subsidies voor innovatie/NGF en geluidssanering Schiphol), waarna ze na 2028 dalen naar 66 miljoen euro in 2031. Dit patroon wordt grotendeels bepaald door het aflopen van het grote subsidies voor o.a. het NGF-project ‘Luchtvaart in Transitie’ en het beëindigen van Geluidsisolatie Schiphol Fase 4.
Artikel 18. Scheepvaart en havens
Uitgaven stijgen van 125 miljoen euro in 2026 tot ruim 213 miljoen euro miljoen euro in 2029, vanwege de uitrol van de verduurzaming binnenvaart en duurzame scheepvaart. Hierna lopen de budgetten weer af tot 155 miljoen euro in 2030 en 140 miljoen euro in 2031, onder meer door aflopende Klimaat- en Energiefondsmiddelen.
Artikel 19. Internationaal beleid
Vanuit dit artikel worden uitgaven aan internationale coördinatie en samenwerking gedaan. De uitgaven bestaan voor het grootste deel uit basisbijdragen aan internationale samenwerking, multilaterale programma’s en diplomatie. De uitgaven blijven stabiel.
Artikel 20. Lucht en geluid
In 2027 neemt het budget toe ten opzichte van 2026, vooral door hogere bijdragen aan medeoverheden voor saneringsmaatregelen van geluid en lucht (o.a. via het Schone Lucht Akkoord en sanering verkeerslawaai). In latere jaren stabiliseert het niveau op ruim 80 miljoen euro aan structurele inzet geluid en luchtkwaliteit.
Artikel 21. Circulaire economie
In 2026 staat er 71 miljoen euro op dit artikel voor onder andere het stimuleren van duurzame productketens, verschillende subsidieregelingen zoals de Demonstratie Energie- en Klimaatinnovatie Circulaire Economie (DEI+CE) en het stimuleren van circulair doen en gedrag en bijdragen aan de agentschappen Rijkswaterstaat (RWS) en de Rijksdienst voor Ondernemend Nederland (RVO). Vanaf 2027 is het ministerie van EZK beleidsverantwoordelijk voor circulaire economie. Om deze reden lopen de budgetten vanaf 2027 af naar 0 in 2030.
Artikel 22. Omgevingsveiligheid en milieurisico's
De uitgaven op dit artikel nemen toe: van 88 miljoen euro in 2026 tot 162 miljoen euro in 2027. De stijging van de uitgaven komt met name door toegenomen opdrachten in het kader van omgevingsveiligheid, asbest en het stelsel van Vergunningverlening, Toezicht en Handhaving (VTH). Daarnaast wordt er extra ingezet op asbest en zijn er hogere kosten rond nucleaire veiligheid (o.a. opdrachten voor het radionuclidenlab). Na 2029 lopen de budgetten weer af tot 82 miljoen euro in 2031 door de afbouw van subsidies.
Artikel 23. Meteorologie, seismologie en aardobservatie
De uitgaven aan de agentschapsbijdragen aan het Koninklijk Nederlands Meteorologisch Instituut (KNMI) voor meteorologie, seismologie en aardobservatie zijn redelijk stabiel, met uitgaven van 88 miljoen euro in 2026, langzaam dalend naar 66-67 miljoen euro richting 2031, vooral door kleine kortingen door apparaatstaakstellingen.
Artikel 24. Handhaving en toezicht
De uitgaven van de Inspectie Leefomgeving en Transport dalen tussen 2026 en 2031 licht van 256 miljoen euro naar 231 miljoen euro door lagere materiele uitgaven aan onder andere ICT en de bijdrage aan Shared Service Organisaties (SSO). Ondanks de taakstellingen blijft het merendeel van de begroting bestemd voor het personeelsbudget. In 2026 en 2027 zijn extra (tijdelijke) taken toegevoegd, zoals toezicht op de nieuwe vrachtwagenheffing en versterking van markttoezicht aan de grens.
Artikel 25. Brede doeluitkering
De jaarlijkse brede doeluitkering (BDU) aan de Vervoerregio Amsterdam en de Metropoolregio Rotterdam Den Haag is geraamd op 1,4 miljard euro in 2026, en daalt vanaf 2028 structureel naar ongeveer 1,2 miljard euro. Dit is te verklaren door de overheveling van specifieke uitkeringen naar het Gemeente- en Provinciefonds (afspraak uit het Hoofdlijnenakkoord) met bijbehorende korting van 10%. In 2027 wordt deze korting gedempt door een kostenverdeling tussen IenW, de regio en reizigers. IenW dekt haar aandeel uit de investeringsruimte op het Mobiliteitsfonds. De uitkeringen worden verstrekt op basis van de formules in de Wet BDU verkeer en vervoer.
Artikel 97. Algemeen departement
De departementsuitgaven lopen op tot 2028 door onder andere onderhoud van het regeringsvliegtuig. Daarna dalen de uitgaven weer, waarna het constant blijft op 53 miljoen euro.
Artikel 98. Apparaatsuitgaven kerndepartement
De apparaatsuitgaven van het kerndepartement dalen van 565 miljoen euro in 2026 tot 427 miljoen euro in 2031. Dit verloopt volgt uit de ingevoerde apparaatstaakstelling van het kabinetten Schoof en Jetten, die beoogt de organisatie structureel te laten krimpen via jaarlijkse verlagingen van 5% (2025-2028) en 2% vanaf 2029 (cumulatief 22%). De taakstelling wordt gerealiseerd door lagere uitgaven aan externen, eigen personeelsinzet en onderliggende operationele kosten, zoals Shared Service Organisaties (SSO’s) en Information and Communication Technologies (ICT).
Artikel 99. Nog onverdeeld
Dit betreft een administratief artikel, wat betekent dat er geen daadwerkelijke uitgaven ten laste van artikel 99 worden gedaan.
Mobiliteitsfonds
MOBILITEITSFONDS (2026 ‒ 2031)
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
11.156
10.738
11.208
11.793
11.503
11.419
Totaal ontvangsten
632
338
345
319
355
401
11
Verkenningen, reserveringen en investeringsruimte
Uitgaven
14
146
540
878
1.524
1.766
Ontvangsten
12
Hoofdwegennet
Uitgaven
5.101
4.658
4.700
4.870
4.177
4.023
Ontvangsten
183
101
91
88
102
157
13
Spoorwegen
Uitgaven
3.243
3.502
3.254
3.119
2.797
2.819
Ontvangsten
325
150
153
150
163
166
14
Regionale infrastructuur en bereikbaarheidsprogramma's
Uitgaven
399
401
501
498
610
666
Ontvangsten
15
Hoofdvaarwegennet
Uitgaven
1.620
1.672
1.462
1.662
1.733
1.687
Ontvangsten
20
16
8
10
11
0
17
Megaprojecten Verkeer en Vervoer
Uitgaven
778
358
749
765
662
458
Ontvangsten
103
71
92
71
79
78
18
Overige uitgaven en ontvangsten
Uitgaven
2
1
1
Ontvangsten
0
MOBILITEITSFONDS (2032 ‒ 2040)
In miljoenen euro
2032
2033
2034
2035
2036
2037
2038
2039
2040
Totaal uitgaven
10.873
10.609
10.486
10.476
9.975
9.889
9.843
9.462
9.432
Totaal ontvangsten
536
509
437
454
439
441
443
694
464
11
Verkenningen, reserveringen en investeringsruimte
Uitgaven
1.742
1.479
1.965
1.810
1.410
1.185
1.130
1.241
2.498
Ontvangsten
12
Hoofdwegennet
Uitgaven
4.066
3.672
3.724
4.079
4.097
3.533
3.882
3.177
3.122
Ontvangsten
323
278
269
270
271
273
275
451
221
13
Spoorwegen
Uitgaven
2.583
2.920
2.511
2.316
2.244
2.670
2.869
2.936
2.237
Ontvangsten
168
170
166
184
167
167
167
243
243
14
Regionale infrastructuur en bereikbaarheidsprogramma's
Uitgaven
359
180
203
116
45
Ontvangsten
15
Hoofdvaarwegennet
Uitgaven
1.658
1.754
1.644
1.612
1.699
1.697
1.573
1.687
1.575
Ontvangsten
0
0
0
0
0
0
0
0
0
17
Megaprojecten Verkeer en Vervoer
Uitgaven
465
605
438
544
480
803
388
421
Ontvangsten
45
60
1
18
Overige uitgaven en ontvangsten
Uitgaven
Ontvangsten
Algemeen
De uitgaven van het Mobiliteitsfonds laten over de periode 2026-2031 een licht stijgende trend zien: van ongeveer 11,2 miljard euro in 2026 naar een piek van 11,7 miljard euro in 2029 en 11,5 miljard euro in 2030, waarna de begroting weer daalt tot circa 9,9 miljard euro in 2037 en verder afloopt naar circa 9,4 miljard euro in 2040. De belangrijkste oorzaken zijn aanvullende incidentele middelen voor woningbouwontsluiting (onder andere ‘de Oude Lijn’) en fluctuaties door de verschillende aanlegprojecten in planning en uitvoering. Deze reeksen zijn nog exclusief de middelen die op de Aanvullende Post staan voor extra investeringen in beheer en onderhoud van spoor en wegen (incidenteel 4,4 miljard euro in 2032-2035 en structureel 0,5 miljard euro per jaar). Met deze middelen wordt de afloop van het budget minder.
Toelichting per artikel
Artikel 11. Verkenningen, reserveringen en investeringsruimte
Dit artikel bevat alle (plan)flexibele budgetten die zijn gereserveerd voor het verbeteren van de bereikbaarheid en het opgvangen van (toekomstige) risico's bij lopende projecten. De uitgaven op artikel 11 nemen fors toe vanaf 2026 (14 miljoen euro) naar een piek van ruim 1,7 miljard euro in 2031, met daarna opnieuw oplopende uitgaven richting 2040 (2,5 miljard euro). Dit verloop weerspiegelt het principe van de planflexibele budgetten. Budgetten voor projecten die vergevorderd zijn in de verkenning- en planuitwerkingsfase worden, zodra hierover besluitvorming heeft plaatsgevonden, overgeboekt naar het desbetreffende uitvoeringsartikel op het MF. Hier is met name sprake van in de eerdere jaren van het fonds en is ook terug te zien in het beschikbare budget in die jaren. Verder in de tijd zijn projecten vaak minder ver uitgewerkt waardoor er minder wordt overgeboekt naar de uitvoeringsartikelen en er meer budget blijft gereserveerd op het artikel. Het verloop van het reserveringsartikel is daarmee sterk afhankelijk van de doorstroom van projecten en de programmatische actualisaties, evenals van het behouden van investeringsruimte om onvoorziene risico’s op te vangen. De ontvangsten op dit artikel zijn structureel nihil, conform verwachting dat reserveringen niet direct leiden tot externe bijdragen.
Artikel 12. Hoofdwegennet
Op dit artikel worden de producten op het gebied van het hoofdwegennet verantwoord. Dit betreft de onderdelen exploitatie, onderhoud en vernieuwing, ontwikkeling, geïntegreerde contractvormen/PPS, en netwerkgebonden kosten. De uitgaven aan het hoofdwegennet pieken in 2026 met ruim 5 miljard euro en nemen daarna af tot 3,1 miljard euro in 2040. In de eerste jaren zijn de uitgaven hoog vanwege diverse lopende aanleg- en vernieuwingsprojecten. De ontvangsten, deels bestaande uit tolopbrengsten en bijdragen van derden, dalen door het uitfaseren van tijdelijke tolprojecten (zoals Blankenburg en ViA15) en afronding van projecten met externe financiering.
Artikel 13. Spoorwegen
De uitgaven aan het spoorwegennet pieken in de eerste paar jaar van het fonds (2026-2029) met circa 3 miljard euro per jaar. De uitgaven dalen daarna in 2039–2040. Oorzaken zijn onder meer de intensivering van instandhoudingsopgaven, uitvoering van het European Rail Traffic Management System (ERTMS)-programma en projecten als Spoorcapaciteit 2030. In de periode 2031–2040 wordt meer nadruk gelegd op onderhoud en vernieuwing. Ontvangsten nemen af van 325 miljoen euro in 2026 naar 243 miljoen euro in 2040, vanwege fluctuaties in de boeking van externe bijdragen en concessievergoedingen.
Artikel 14. Regionale infrastructuur en bereikbaarheidsprogramma's
Op dit artikel worden de producten op het gebied van regionale/lokale infrastructuur, de impulsen inzake de Regionale Mobiliteitsfondsen en de bereikbaarheidsprogramma's voor ontsluiting van de woningbouw op korte termijn en mobiliteitspakketten toegelicht. De uitgaven op dit artikel vertonen een daling: van 399 miljoen euro in 2026 naar 45 miljoen euro in 2036. Dit wordt verklaard doordat de middelen voor regionale bereikbaarheid, woningbouwontsluiting en mobiliteitspakketten vooral in de beginjaren van het fonds worden uitgekeerd in de vorm van specifieke bijdragen aan regionale projecten. Na deze initiële investeringsgolf nemen de verplichtingen sterk af omdat bestaande programma’s worden afgerond en nog geen grote nieuwe regionale projecten zijn voorzien. Ontvangsten blijven (zoals gebruikelijk) nihil, aangezien het bij dit artikel vrijwel uitsluitend om Rijksbijdragen aan regio’s gaat.
Artikel 15. Hoofdvaarwegennet
Op dit artikel worden de producten op het gebied van rijksvaarwegen verantwoord. Dit betreffen de onderdelen exploitatie, onderhoud en vernieuwing, ontwikkeling, geïntegreerde contractvormen/Publiek Private Samenwerking (PPS), netwerkgebonden kosten en de investeringsruimte. Bij het hoofdvaarwegennet is sprake van redelijk stabiele uitgaven, uiteenlopend tussen 1,6 en 1,7 miljard euro per jaar in de periode 2026–2040. Het patroon laat pieken zien in jaren waar grote vernieuwingsopgaven (sluisrenovaties, bruggen, waterveiligheid) uitgevoerd worden, evenals onderhoud aan bestaande infrastructuur. Tekorten of extra benodigde middelen voor urgente instandhoudingsopgaven kunnen in piek- of daljaren tot budgetverschuivingen leiden. Ontvangsten variëren van 0 tot 20 miljoen euro, voornamelijk door bijdragen van derden aan vaarwegenprojecten.
Artikel 17. Megaprojecten verkeer en vervoer
Onder dit artikel vallen de projecten Project Mainportontwikkeling Rotterdam, European Rail Traffic Management System (ERTMS), Zuidasdok en het Programma Hoogfrequent Spoorvervoer (PHS). De uitgaven aan megaprojecten (ERTMS, Zuidasdok, PHS) hebben een relatief stabiel verloop over het merendeel van de fondsperiode met afwisslende kleine pieken en dalen. De middelen bouwen af richting 2040 naarmate projecten worden afgerond en minder nieuwe megaprojecten van start gaan. Grote schommelingen zijn het gevolg van de afwikkeling van meerjarige projectfasen (vooral bij Zuidasdok en ERTMS). Ontvangsten bestaan vooral uit bijdragen van derden (zoals gemeente Amsterdam bij Zuidasdok), die eveneens afbouwen conform de projectkasstroom.
Artikel 18. Overige uitgaven en ontvangsten
Dit artikel bevat incidentele posten en laat doorgaans zeer beperkte bedragen zien. Naarmate het fonds oude verplichtingen afwikkelt, worden deze posten kleiner. Ontvangsten zijn nihil of marginaal in deze jaren, zoals gebruikelijk bij een restpost.
Deltafonds
DELTAFONDS (2026 ‒ 2031)
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
2.046
2.065
1.965
1.782
1.821
2.101
Totaal ontvangsten
182
168
188
195
198
218
1
Investeren in waterveiligheid
Uitgaven
684
454
622
495
682
558
Ontvangsten
181
164
186
195
198
218
2
Investeren in zoetwatervoorziening
Uitgaven
47
45
79
16
6
4
Ontvangsten
0
3
Beheer, Onderhoud en vernieuwing
Uitgaven
490
591
525
532
467
740
Ontvangsten
4
Experimenteren cf. art. III Deltawet
Uitgaven
94
78
68
66
67
93
Ontvangsten
5
Netwerkgebonden kosten en overige uitgaven
Uitgaven
397
380
428
401
443
647
Ontvangsten
7
Investeren in Waterkwaliteit
Uitgaven
334
517
244
271
155
60
Ontvangsten
1
4
1
DELTAFONDS (2032 ‒ 2040)
In miljoenen euro
2032
2033
2034
2035
2036
2037
2038
2039
2040
Totaal uitgaven
1.942
1.925
1.921
1.974
2.030
2.016
2.008
1.969
1.977
Totaal ontvangsten
220
204
229
203
209
201
202
199
205
1
Investeren in waterveiligheid
Uitgaven
540
564
493
578
637
826
821
779
538
Ontvangsten
220
204
229
203
209
201
202
199
205
2
Investeren in zoetwatervoorziening
Uitgaven
2
2
0
0
0
0
0
0
0
Ontvangsten
3
Beheer, Onderhoud en vernieuwing
Uitgaven
685
658
683
691
692
698
698
647
636
Ontvangsten
4
Experimenteren cf. art. III Deltawet
Uitgaven
54
61
60
59
59
58
55
76
53
Ontvangsten
5
Netwerkgebonden kosten en overige uitgaven
Uitgaven
587
578
610
644
641
433
433
466
749
Ontvangsten
7
Investeren in Waterkwaliteit
Uitgaven
74
62
75
1
1
1
0
0
0
Ontvangsten
Algemeen
Het begrotingsbeeld van het Deltafonds laat in de periode 2026–2031 een lichte fluctuatie zien, met uitgaven van 1,8 miljard euro tot 2,1 miljard euro per jaar. Deze schommelingen worden voornamelijk veroorzaakt door de programmering en kasplanning van waterveiligheidsmaatregelen (inclusief het Hoogwaterbeschermingsprogramma), investeringen in maatregelen om te voldoen aan de Kaderichtlijn Water, de uitvoering van het Deltaplan Zoetwater en het ritme van grote vernieuwingsprojecten aan het hoofdwatersysteem. Ook wordt het kasritme deels beïnvloed door de timing van Design, Build, Finance and Maintain (DBFM) betalingen aan projecten zoals de Afsluitdijk, en door budgettaire aanpassingen voor de instandhouding van netwerken naar aanleiding van de meerjarenafspraak tussen IenW en Rijkswaterstaat.
Toelichting per artikel
Artikel 1. Investeren in Waterveiligheid
De uitgaven op dit artikel dalen in 2027 fors ten opzichte van 2026 (van 684 miljoen euro naar 454 miljoen euro) als gevolg van de afbouw van het Tweede Hoogwaterbeschermingsprogramma (HWBP-2) en de afronding van enkele grote projecten zoals Maaswerken en Ruimte voor de Rivier. Vanaf 2028 stijgen de uitgaven weer door intensivering in nieuwe projecten van het HWBP. De spreiding van projecten in verkenning, planuitwerking én realisatie veroorzaakt een schommelend verloop. De ontvangsten bestaan vrijwel geheel uit bijdragen van de waterschappen aan het HWBP en zijn structureel van aard.
Artikel 2. Investeren in zoetwatervoorziening
De uitgaven op dit artikel zijn de komende jaren relatief beperkt en nemen na 2028 verder af. Dit is het gevolg van het aflopen van de uitvoering van Deltaplan Zoetwater fase 2 en het beëindigen van enkele grote investeringsprojecten. De projecten in de eerste jaren zijn vooral gericht op de robuuste inrichting van het hoofdwatersysteem en het tegengaan van regionale knelpunten in de beschikbaarheid van zoetwater. Vanaf 2029/2030 resteert enkel een kleine beheer- en monitoringstaak.
Artikel 3. Beheer, onderhoud en vernieuwing
Hier is een redelijk stabiel kasritme zichtbaar rond de 500 à 600 miljoen euro per jaar. De hogere uitgaven in 2027 en 2028 ten opzichte van 2026 zijn het gevolg van het samenvallen van meerdere grote onderhouds- en vernieuwingsopgaven, zoals renovaties van bijvoorbeeld stuwen, sluizen en gemalen. De prioritering en fasering van deze projecten worden bepaald aan de hand van een meerjarige instandhoudingsopdracht. Incidentele pieken zijn toe te schrijven aan het planmatig vernieuwen van objecten met het oog op levensduur, veiligheid en beschikbaarheid van het hoofdwatersysteem. In 2031 is er een piek van 740 miljoen euro door overhevelingen van de Aanvullende Post voor Beheer en Onderhoud.
Artikel 4. Experimenteren cf. Art. III Deltawet
Dit artikel bevat de DBFM-beschikbaarheidsbetalingen voor het project Afsluitdijk en enkele overige geïntegreerde contracten. De uitgaven tonen een daling door het wegvallen van opleverings- en mijlpaalbetalingen, waarna er een stabilisatie optreedt in de jaarlijkse exploitatievergoedingen vanaf 2028. Na deze periode lopen de contracten uit en wordt het ritme constant, totdat het project opnieuw in beheer bij Rijkswaterstaat komt.
Artikel 5. Netwerkgebonden kosten en overige uitgaven
De uitgaven op dit artikel vertonen een oplopend verloop van circa 397 miljoen euro in 2026 naar ruim 443 miljoen euro in 2030. De stijging komt deels door een intensievere opgave op kennis, innovatie en beleidsontwikkeling, en deels door reserveringen voor programma’s als de Programmatische Aanpak Grote Wateren (PAGW) en toekomstige risico’s. Daarnaast vallen hieronder de apparaatskosten van Rijkswaterstaat en de Deltacommissaris. Richting 2040 zijn ook extra reserveringen zichtbaar voor onzekerheden rondom toekomstige opgaven (o.a. PAGW, KRW).
Artikel 7. Investeren in waterkwaliteit
De fluctuaties op dit artikel zijn vooral het gevolg van het kasritme voor de uitvoering van de Kaderrichtlijn Water. In 2027 is een duidelijke piek zichtbaar door het samenkomen van tweede en derde tranche KRW-maatregelen en de deadline vanuit Europese regelgeving. Na deze piek nemen de uitgaven geleidelijk af doordat het zwaartepunt van de uitvoering achter de rug is en meer nadruk komt te liggen op beheer, monitoring en de afronding van grote projecten. Richting het einde van de meerjarenperiode resteert vooral onderhoud en beperkte investeringen.
Economische Zaken en Klimaat (inclusief Nationaal Groeifonds, Klimaat en Groene Groei en Klimaat- en energiefonds)
Economische Zaken en Klimaat
XIII ECONOMISCHE ZAKEN EN KLIMAAT
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
3.236
3.486
3.298
2.921
2.651
2.428
Totaal ontvangsten
613
243
271
360
246
252
1
Goed functionerende economie en markten
Uitgaven
445
582
519
472
446
405
Ontvangsten
45
46
47
48
48
48
2
Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei
Uitgaven
1.978
1.872
1.756
1.572
1.521
1.453
Ontvangsten
251
128
154
128
127
130
3
Toekomstfonds
Uitgaven
194
383
422
331
179
128
Ontvangsten
221
36
36
152
40
43
9
Digitaliseringsbeleid samenleving en overheid
Uitgaven
36
36
36
36
33
Ontvangsten
40
Apparaat
Uitgaven
619
613
565
509
469
409
Ontvangsten
96
33
34
31
30
30
41
Nog onverdeeld
Uitgaven
0
0
0
0
0
0
Ontvangsten
Algemeen
De uitgaven op de begroting van het ministerie van Economische Zaken en Klimaat (EZK) dalen van 3,2 miljard euro in 2026 naar 2,4 miljard euro in 2031. Deze forse daling wordt onder andere veroorzaakt door het aflopen van incidentele subsidies die onder meer gefinancierd zijn uit het Nationaal Groeifonds (NGF). Ook lopen een aantal budgetten uit het Toekomstfonds af richting 2031 en dalen de uitgaven aan het apparaat van EZK in de komende jaren.
Toelichting per artikel
Artikel 1. Goed functionerende economie en markten
De uitgaven op dit artikel hebben met name betrekking op de bijdrage aan agentschappen (Rijksinspectie Digitale Infrastructuur en Rijksdienst voor Ondernemend Nederland) en bijdrage aan zelfstandige bestuursorganen en rechtspersonen met een wettelijke taak (met name Centraal Bureau voor de Statistiek). Daarnaast staan er op dit artikel ook middelen voor verschillende projecten uit het NGF. De uitgaven op dit artikel laten een daling zien vanaf 2027. Dit is vooral het gevolg van de incidentele uitgaven aan EZK-projecten van het NGF in 2026-2031 en afloop van andere incidentele instrumenten zoals Digital Europe. De ontvangsten hebben onder meer betrekking op boetes die worden opgelegd door bijvoorbeeld de ACM en waar – in het kader van het zogenaamde High Trust-beleid – een meerjarige constante raming voor wordt aangehouden.
Artikel 2. Bedrijvenbeleid: innovatie en ondernemerschap voor duurzame welvaartsgroei
De uitgaven op dit artikel zijn bestemd voor onder andere bijdragen aan ZBO’s/RWT’s (zoals ‘De Nederlandse Organisatie voor toegepast-natuurwetenschappelijk onderzoek’ (TNO) en de Kamer van Koophandel), (inter)nationale organisaties (zoals de Privaat-Publieke Samenwerkingen-innovatieregling en de European Space Agency) en subsidies ter stimulering van innovatie en ondernemen (waaronder verschillende projecten uit het NGF). De uitgaven op dit artikel laten een daling zien tussen 2026 en 2031. Die wordt veroorzaakt door het aflopen van de subsidie voor verschillende NGF-projecten en de afloop van andere incidentele instrumenten zoals Important Projects of Common European Interest (IPCEI's). De ontvangsten zijn grotendeels afkomstig uit terugontvangsten van de Rijksoctrooiwet, de Borgstelling MKB-kredieten en de Garantie Ondernemingsfinanciering. De ontvangsten vertonen vanaf 2026 een dalende trend. Dit komt voornamelijk doordat de ontvangsten uit de Tegemoetkoming Vaste Lasten alleen in 2026 nog worden verwacht.
Artikel 3. Toekomstfonds
De uitgaven op dit artikel bestaan voornamelijk uit leningen (en terugontvangsten) die gericht zijn op (risico)financiering voor bedrijven en onderzoek. De uitgaven laten een daling zien tussen 2026 en 2031. Dit wordt met name veroorzaakt door de ombuiging op het Toekomstfonds uit het Coalitieakkoord. Ook lopen verschillende incidentele budgetten af in deze periode. De uitgaven staan in een kasritme gezet dat aansluit bij de verwachte vraag naar leningen en bij de uitvoering daarvan. De ontvangsten laten een daling zien vanaf 2026. Dat komt doordat de corona-overbruggingsleningen, die door de Regionale Ontwikkelingsmaatschappijen worden beheerd, deels in tranches en deels in het laatste jaar van de looptijd (2026) worden afgelost. Op de ontvangsten is een verhoging te zien in 2029. De ontvangsten van verschillende leningen worden verwacht in het laatste jaar van de looptijd van deze leningen (2029).
Artikel 9. Digitale weerbaarheid
Bij het aantreden van het kabinet Jetten is een deel van de beleidsverantwoordelijkheid voor digitalisering ondergebracht bij de staatssecretaris Digitale Economie en Soevereiniteit. De bijbehorende budgetten worden vanaf 2027 op de EZK-begroting geplaatst. De uitgaven laten een daling zien in 2031. Dit komt door aflopende incidentele budgetten voor Caribisch Nederland.
Artikel 40. Apparaat
De uitgaven op dit artikel hebben betrekking op de personele en materiële uitgaven van de kerndepartement Economische Zaken en Klimaat en Groene Groei en enkele uitvoerende diensten. Deze uitgaven kennen een dalend verloop vanwege de taakstelling op het Rijksapparaat uit het Hoofdlijnenakkoord en de taakstellingen op het Rijksapparaat uit het Coalitieakkoord.
Artikel 41. Nog onverdeeld
Op het onverdeeld artikel staan momenteel geen middelen. Hierop wordt bijvoorbeeld bij de Voorjaarsnota de loon- en prijsbijstelling uitgekeerd om daarna door te verdelen.
Nationaal Groeifonds
L NATIONAAL GROEIFONDS (2026-2031)
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
0
230
669
591
825
777
Totaal ontvangsten
1
Kennisontwikkeling
Uitgaven
0
182
278
258
299
230
Ontvangsten
2
Onderzoek, ontwikkeling en innovatie
Uitgaven
0
48
391
334
526
547
Ontvangsten
L NATIONAAL GROEIFONDS (2032-2034)
In miljoenen euro
2032
2033
2034
Totaal uitgaven
234
21
12
Totaal ontvangsten
1
Kennisontwikkeling
Uitgaven
41
9
4
Ontvangsten
2
Onderzoek, ontwikkeling en innovatie
Uitgaven
193
11
8
Ontvangsten
Algemeen
De middelen op het Nationaal Groeifonds (NGF) zijn bestemd voor de uitvoering van projecten die in de eerste t/m derde ronde een voorwaardelijke toekenning of reservering hebben gekregen en in latere jaren mogelijk een definitieve toekenning ontvangen. De middelen staan geraamd in het ritme waarin de consortia verwachten hun investeringen te doen. Richting 2034 dalen de uitgaven.
Toelichting per artikel
Artikel 1. Kennisontwikkeling
Op dit artikel staan middelen voor onder andere de projecten Innovatieprogramma Onderwijshuisvesting (359 miljoen euro) en Tech kwadraat (206 miljoen euro). Het Innovatieprogramma Onderwijshuisvesting richt zich op de vraag hoe sneller en kostenefficiënter kwalitatief betere schoolgebouwen kunnen worden gerealiseerd. Tech kwadraat heeft als doel om technologieonderwijs voor kinderen en jongeren te verbeteren. De middelen voor deze projecten staan geraamd in het ritme waarin de consortia verwachten hun investeringen te doen.
Artikel 2. Onderzoek, ontwikkeling en innovatie
Op dit artikel staan middelen voor onder andere de projecten Groenvermogen (192 miljoen euro) en Holomicrobioom (140 miljoen euro). GroenvermogenNL richt zich op de versnelling van een goed werkende markt voor industrieel gebruik van groene waterstof en de totstandkoming van een waterstofmaakindustrie in Nederland. Met de oprichting van het Holomicrobioom Instituut (HMB) ontstaat een publiek-privaat samenwerkingsverband dat het groeiende microbioom-onderzoek in Nederland zal bundelen. Het instituut richt zich op het in kaart brengen van interacties binnen en tussen microbiomen in domeinen die tot nu toe grotendeels los van elkaar opereren: mens, dier, plant, bodem en water.
Klimaat en Groene Groei
XXIII KLIMAAT EN GROENE GROEI
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
13.214
14.882
8.355
6.900
7.593
5.547
Totaal ontvangsten
2.753
9.561
13.216
4.553
3.986
4.552
31
Een doelmatige energievoorziening en beperking van de klimaatverandering
Uitgaven
13.214
14.882
8.355
6.900
7.593
5.547
Ontvangsten
2.753
9.561
13.216
4.553
3.986
4.552
71
Nog onverdeeld
Uitgaven
0
0
0
0
0
0
Ontvangsten
Algemeen
De uitgaven op de KGG-begroting dalen van 14,9 miljard euro in 2027 naar 5,5 miljard euro in 2031. De hoge uitgaven in 2026 en 2027 worden verklaard door het beschikbaar stellen van een leenfaciliteit aan Energie Beheer Nederland (EBN) voor het vullen van de gasopslagen, met respectievelijk 7,8 miljard euro aan uitgaven in 2026 en 8 miljard euro in 2027. De terugbetaling van deze lening leidt tot hogere ontvangsten in 2027 en 2028.
De grootste regeling op de KGG-begroting is de subsidie Stimulering Duurzame Energieproductie en Klimaattransitie (SDE++) en haar voorgangers. Verder worden er omvangrijke uitgaven geraamd voor de opschalingsinstrumenten waterstof, de Investeringssubsidie Duurzame Energie en energiebesparing (ISDE) en de uitvoeringskosten klimaat van medeoverheden.
In 2027 is 2,5 miljard euro aan uitgaven op de KGG-begroting beschikbaar gesteld vanuit het Klimaat- en energiefonds. Dit blijft relatief stabiel tot en met 2030, hierna lopen de middelen uit het Klimaat- en energiefonds grotendeels af. In 2031 staat er nog 1,1 miljard euro vanuit het Klimaat- en energiefonds op de begroting van KGG. Het Klimaat- en energiefonds heeft een eigen begrotingshoofdstuk dat loopt t/m 2035.
Toelichting per artikel
Artikel 31. Een doelmatige energievoorziening en beperking van de klimaatverandering
De uitgaven op de KGG-begroting dalen van 14,9 miljard euro in 2027 naar 5,5 miljard euro in 2031. De afloop na 2027 wordt met name veroorzaakt door het beschikbaar stellen van een leenfaciliteit aan EBN voor het vullen van de gasopslagen. Daarnaast lopen de geraamde uitgaven voor de ISDE-regeling af in 2031. Verder stijgen de uitgaven voor de Warmtenetten Investeringssubsidie (WIS) van 86 miljoen euro in 2027 naar 953 miljoen euro in 2030 en dalen deze naar 0 in 2031. Voor IPCEI-waterstof is 195 miljoen euro beschikbaar in 2027, maar deze uitgaven lopen geheel af in 2030.
Tegenover de aflopende budgetten staan ook enkele budgetten die toenemen. De uitgaven voor de SDE++ en haar voorgangers stijgen van 1,6 miljard euro in 2027 naar 2,2 miljard euro in 2031. Ook staat vanaf 2027 een bijdrage aan Energie Beheer Nederland (EBN) op de begroting voor de kosten van de schadeafhandeling en versterkingsoperatie in Groningen, deze bijdrage loopt op naar 213 miljoen euro in 2031. De uitgaven voor de uitvoeringskosten klimaat bij medeoverheden zijn tot en met 2027 overgeheveld naar het Gemeentefonds en Provinciefonds, maar voor latere jaren nog niet. Hier staat van 2028 tot en met 2030 circa 840 miljoen euro per jaar op de KGG-begroting.
De ontvangsten op de KGG-begroting nemen toe van 9,6 miljard euro in 2027 naar 13,2 miljard euro in 2028 en lopen vervolgens af naar 4,6 miljard euro in 2031. De toename wordt vooral verklaard door de uitbreiding van het Europese emissiehandelssysteem voor CO2 (ETS2) in 2028 en de aflossing van de leenfaciliteit EBN in 2027 en 2028. Tegenover deze toename staat een afloop van de geplande onttrekkingen uit de begrotingsreserve Duurzame energie en klimaattransitie van 838 miljoen euro in 2027 naar 4 miljoen euro in 2031.
Artikel 70. Apparaat
De personele en materiële uitgaven worden op de EZK-begroting verantwoord.
Artikel 71. Onverdeeld
Op het artikel onverdeeld staan momenteel geen middelen.
Klimaat- en energiefonds
M KLIMAAT- EN ENERGIEFONDS (2026-2031)
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
0
772
1.742
2.210
2.164
2.099
Totaal ontvangsten
1
Kernenergie
Uitgaven
0
1
613
1.051
1.235
1.520
Ontvangsten
3
Energie-infrastructuur
Uitgaven
0
229
303
311
99
38
Ontvangsten
4
Vroege fase opschaling
Uitgaven
0
60
251
389
567
433
Ontvangsten
5
Verduurzaming industrie
Uitgaven
0
483
572
438
264
108
Ontvangsten
6
Verduurzaming gebouwde omgeving
Uitgaven
0
0
3
22
0
0
Ontvangsten
7
Onverdeeld
Uitgaven
0
0
0
0
0
0
Ontvangsten
M KLIMAAT- EN ENERGIEFONDS (2032-2035)
In miljoenen euro
2032
2033
2034
2035
Totaal uitgaven
2.641
2.720
2.539
2.560
Totaal ontvangsten
1
Kernenergie
Uitgaven
2.059
2.220
2.320
2.320
Ontvangsten
3
Energie-infrastructuur
Uitgaven
31
10
8
4
Ontvangsten
4
Vroege fase opschaling
Uitgaven
433
371
96
88
Ontvangsten
5
Verduurzaming industrie
Uitgaven
119
119
114
147
Ontvangsten
6
Verduurzaming gebouwde omgeving
Uitgaven
0
0
0
0
Ontvangsten
7
Onverdeeld
Uitgaven
0
0
0
0
Ontvangsten
Algemeen
De begroting van het Klimaat- en energiefonds toont de middelen in het Klimaat- en energiefonds die nog niet zijn overgeheveld naar departementale begrotingen. Bij Miljoenennota 2027 gaat dit om een totaalbedrag van 19,4 miljard euro t/m 2035. De uitgaven lopen op van 772 miljoen euro in 2027 tot ruim 2 miljard euro per jaar in 2029 t/m 2035. Het Klimaat- en energiefonds is ingedeeld in zeven percelen, voor elk perceel staat een artikel op de begroting. In het Klimaat- en energiefonds staan middelen die gekoppeld zijn aan maatregelen die voorwaardelijk zijn toegekend of gereserveerd. Daarnaast staan er middelen die nog niet zijn toebedeeld aan maatregelen. Het kasritme van de middelen in het Klimaat- en energiefonds is gebaseerd op het verwachte kasritme van de onderliggende maatregelen. Het Klimaat- en energiefonds heeft geen ontvangsten.
Toelichting per artikel
Artikel 1. Kernenergie
Binnen dit perceel is 13,3 miljard euro beschikbaar voor de opschaling van kernenergie in Nederland en daaraan gerelateerde randvoorwaardelijke maatregelen. De middelen staan in het fonds in de jaren 2027 t/m 2035. Aangezien de bouw van nieuwe kerncentrales naar verwachting pas over enkele jaren van start gaat, staat het grootste deel van deze middelen (circa 10 miljard euro) na 2030.
Artikel 3. Energie-infrastructuur
Binnen dit perceel is 1,0 miljard euro beschikbaar voor investeringen in de energie-infrastructuur. Het merendeel van deze middelen staat in de periode t/m 2030. Dit betreft onder andere voorwaardelijke toekenningen voor de Nationale Deelneming Warmte (137 miljoen euro) en de deelname van Energie Beheer Nederland (EBN) in de infrastructuur voor CO2-opslag (639 miljoen euro). Deze voorwaardelijke toekenningen moeten nog nader worden uitgewerkt.
Artikel 4. Vroege fase opschaling
Binnen het perceel Vroege fase opschaling is 2,7 miljard euro beschikbaar. Hiervan is onder andere 1,3 miljard euro voorwaardelijk toegekend aan productiesubsidies van waterstof. Het zwaartepunt van deze reeks staat in de jaren 2030 t/m 2033. Ook is er 662 miljoen euro voorwaardelijk toegekend aan vraagsubsidies voor waterstof. Het grootste deel van deze voorwaardelijke toekenning staat in de jaren 2030 t/m 2035.
Artikel 5. Verduurzaming industrie
Binnen het perceel Verduurzaming industrie en innovatie mkb is 2,4 miljard euro beschikbaar. In 2027 t/m 2029 is er circa 500 miljoen euro per jaar beschikbaar, dit daalt naar naar 264 miljoen euro in 2030 en ruim 100 miljoen euro per jaar in 2031 t/m 2035. Binnen dit perceel is 176 miljoen gereserveerd voor de Nationale Investeringsregeling Klimaatprojecten Industrie (NIKI). In de periode 2027 t/m 2035 is er 964 miljoen euro voorwaardelijk toegekend voor maatwerkafspraken met bedrijven die veel CO2 uitstoten en 662 miljoen euro voor een regeling die bijdraagt aan het CO2-opslagproject Aramis.
Artikel 6. Verduurzaming gebouwde omgeving
Binnen het perceel Verduurzaming gebouwde omgeving resteert 25 miljoen euro in de jaren 2028 en 2029, waarvan 22 miljoen euro voor een voorwaardelijke toekenning voor de ophoging van de Investeringssubsidie duurzame energie en energiebesparing (ISDE).
Artikel 7. Onverdeeld
Op het artikel onverdeeld staan momenteel geen middelen.
Landbouw, Visserij, Voedselzekerheid en Natuur (inclusief Diergezondheidsfonds)
Landbouw, Visserij, Voedselzekerheid en Natuur
XIV LANDBOUW, VISSERIJ, VOEDSELZEKERHEID EN NATUUR
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
3.352
4.309
5.064
4.740
4.278
4.238
Totaal ontvangsten
231
84
87
89
89
93
21
Land- en tuinbouw
Uitgaven
977
380
365
335
264
229
Ontvangsten
71
26
26
26
26
26
22
Natuur, visserij en landelijk gebied
Uitgaven
970
925
853
864
866
517
Ontvangsten
85
32
31
31
30
24
23
Kennis en innovatie
Uitgaven
399
391
358
354
342
256
Ontvangsten
11
9
9
9
9
9
24
Uitvoering en toezicht
Uitgaven
729
665
582
557
540
527
Ontvangsten
56
25
Fonds voor Stikstof, Landbouw en Natuur
Uitgaven
0
1.513
1.974
1.325
338
95
Ontvangsten
10
15
18
20
30
26
Reservering voor Fonds voor Stikstof, Landbouw en Natuur
Uitgaven
111
652
1.021
1.637
2.332
Ontvangsten
50
Apparaat
Uitgaven
271
283
263
258
241
232
Ontvangsten
8
7
7
5
4
4
51
Nog onverdeeld
Uitgaven
5
42
17
25
51
49
Ontvangsten
Algemeen
De LVVN-begroting loopt op in de komende jaren met een piek in 2028, waarna de hoogte constanter wordt. Deze hoogte wordt veroorzaakt door de middelen uit het Coalitieakkoord die aan de LVVN-begroting zijn toegevoegd ten behoeve van de stikstofaanpak, de tijdelijke piek zit met name in de middelen voor beëindigingsregelingen in die jaren.
Toelichting per artikel
Artikel 21. Land- en tuinbouw
Het budget voor Land -en tuinbouw loopt vanaf 2027 geleidelijk af van 380 miljoen euro in 2027 tot 229 miljoen euro in 2031. Dit komt door het aflopen van incidentele subsidieregelingen. Het budget in 2026 is significant hoger omdat hier nog stikstofmiddelen onder vallen die vanaf 2027 op het fondsartikel 25 staan. De ontvangsten zijn stabiel vanaf 2027 op 26 miljoen euro.
Artikel 22. Natuur, visserij en landelijk gebied
Het budget voor natuur, visserij en landelijk gebied loopt geleidelijk af voor de jaren tot en met 2030 van 925 miljoen euro in 2026 tot 866 miljoen euro in 2030. De grote daling in 2031 naar 517 miljoen euro wordt verklaard door verschillende budgetten voor natuur en visserij die tot 2030 beschikbaar zijn, zoals Programma Natuur. De incidenteel hogere ontvangsten in 2026 worden verklaard door een terugontvangst uit een SPUK van 51 miljoen euro.
Artikel 23. Kennis en innovatie
Het budget voor kennis en innovatie daalt van 399 miljoen euro in 2026 naar 256 miljoen euro in 2031. Dit is onder andere toe te schrijven aan budgetten onder het Nationaal Groeifonds die in 2030 eindigen.
Artikel 24. Uitvoering en toezicht
Het budget voor uitvoering en toezicht betreft voornamelijk bijdragen aan de Nederlandse Voedsel- en Warenautoriteit (NVWA) en de Rijksdienst voor Ondernemend Nederland (RVO). De daling van 729 miljoen euro in 2026 naar 527 miljoen euro in 2031 is vooral toe te schrijven aan het afnemende budget voor RVO. Er vinden geen ontvangsten plaats op artikel 24, behalve in 2026. Dit betreft terugontvangsten vanuit de RVO en de NVWA op basis van de jaarafrekening 2025.
Artikel 25. Fonds voor Landbouw, Natuur en Stikstof
Het budget op artikel 25 is met name in de jaren 2027-2029 hoog en daalt daarna met meer dan een miljard euro. Dit komt doordat het gaat om incidentele budgetten, waaronder middelen voor beëindiging en voor de aanpak prioritaire gebieden. Daarnaast betreft dit het bestedingsartikel van het fonds, er staan in latere jaren ook middelen gereserveerd voor de stikstofaanpak op het reserveringsartikel 26. Met die middelen inbegrepen is het budget redelijk constant tot en met 2035. De oploop van de ontvangsten komt door de Nationale Grondbank.
Artikel 26. Reservering voor Fonds voor Landbouw, Natuur en Stikstof
Het budget op het reserveringsartikel loopt sterk op omdat dit gaat om een indicatieve reservering voor maatregelen die nog worden uitgewerkt en die vanaf artikel 25 zullen worden uitgevoerd.
Artikel 50. Apparaat
De apparaatsbudgetten lopen met 39 miljoen euro af in de periode 2027 tot en met 2031. Dit wordt verklaard door de taakstellingen van kabinetten Schoof en Jetten. De ontvangsten in de periode 2026 tot en met 2031 nemen af van 8 naar 4 miljoen euro.
Artikel 51. Nog onverdeeld
Het nog onverdeelde budget op dit artikel betreft diverse posten, waaronder resterende loonbijstelling, reserveringen voor de High Containment Unit en voor ICT.
Diergezondheidsfonds
DIERGEZONDHEIDSFONDS
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
49
43
43
44
44
44
Totaal ontvangsten
88
58
43
44
44
44
1
Bewaking en bestrijding van dierziekten
Uitgaven
49
43
43
44
44
44
Ontvangsten
88
58
43
44
44
44
Algemeen
Het Diergezondheidsfonds heeft één artikel. Op het Diergezondheidsfonds vinden de mutaties plaats voor de bewaking en bestrijding van dierziekten. Het uitgavenbudget van het Fonds blijft stabiel in de jaren 2027-2031. In 2026 zijn de ontvangsten hoger doordat het fondssaldo 2025 is toegevoegd aan de ontvangsten van 2026. In 2027 zijn de ontvangsten hoger vanwege het aanvullen van de crisisreserves van de pluimvee- en rundveesectoren door eenmalig hogere heffingen in 2027.
Sociale Zekerheid
Sociale Zaken en Werkgelegenheid
XV SOCIALE ZAKEN EN WERKGELEGENHEID
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
66.432
68.335
71.061
74.327
76.611
79.521
Totaal ontvangsten
2.689
2.676
2.673
2.651
2.568
2.484
1
Arbeidsmarkt
Uitgaven
458
473
406
409
390
403
Ontvangsten
15
15
15
15
15
15
2
Bijstand, Participatiewet en Toeslagenwet
Uitgaven
9.468
9.838
9.810
10.067
10.332
10.617
Ontvangsten
63
48
14
9
9
9
3
Arbeidsongeschiktheid
Uitgaven
267
256
2
1
1
1
Ontvangsten
4
Jonggehandicapten
Uitgaven
5.064
5.127
5.089
5.057
5.100
5.140
Ontvangsten
5
Werkloosheid
Uitgaven
99
100
102
109
95
57
Ontvangsten
1
6
Ziekte en verlofregelingen
Uitgaven
23
24
27
29
31
31
Ontvangsten
3
7
Kinderopvang
Uitgaven
6.235
6.672
7.862
8.885
8.804
8.864
Ontvangsten
2.145
2.187
2.230
2.222
2.144
2.064
8
Oudedagsvoorziening
Uitgaven
68
70
74
78
83
87
Ontvangsten
0
9
Nabestaanden
Uitgaven
3
3
3
4
4
4
Ontvangsten
10
Tegemoetkoming ouders
Uitgaven
10.149
10.133
9.838
9.706
9.641
9.608
Ontvangsten
299
283
273
264
259
256
11
Uitvoering
Uitgaven
777
747
707
694
671
673
Ontvangsten
12
Rijksbijdragen
Uitgaven
32.665
33.678
35.854
37.991
40.192
42.811
Ontvangsten
13
Inburgering en Integratie
Uitgaven
466
482
514
505
458
456
Ontvangsten
57
5
5
5
5
5
96
Apparaat Kerndepartement
Uitgaven
671
674
618
596
616
574
Ontvangsten
106
138
136
136
136
136
99
Nog onverdeeld
Uitgaven
18
57
154
196
194
195
Ontvangsten
Algemeen
De stijging van de uitgaven op begrotingshoofdstuk 15 Sociale Zaken en Werkgelegenheid wordt voornamelijk verklaard door de toenemende uitgaven aan de kinderopvangtoeslag, de bijstand en de rijksbijdragen. De stijging van uitgaven aan de kinderopvangtoeslag komt onder andere door de voorgenomen invoering van het nieuwe financieringsstelsel. De uitgaven voor de bijstand nemen tussen 2026 en 2031 ook toe, dit komt onder andere door een verwachte oploop van de werkloze beroepsbevolking richting evenwichtswerkloosheid. Ten slotte nemen de rijksbijdragen tussen 2026 en 2031 toe met circa 9,7 miljard euro. Dit komt vooral door de rijksbijdragen aan het Ouderdomsfonds; deze rijksbijdragen vullen de premie-inkomsten van het Ouderdomsfonds aan.
Toelichting per artikel
Artikel 1. Arbeidsmarkt
Artikel 1 van de begroting bevat verschillende subsidieregelingen en inkomensoverdrachten op het gebied van arbeidsmarktbeleid. De voornaamste uitgaven op het begrotingsartikel zijn de loonkostenvoordelen en de Stimuleringsregeling LLO in het MKB (SLIM). Een andere omvangrijke post is de Maatwerkregeling Duurzame Inzetbaarheid en Eerder Uittreden (MDIEU). De uitgaven aan deze regeling lopen af, omdat het laatste aanvraagtijdvak reeds is gesloten. De ontvangsten vanaf 2025 bestaan voornamelijk uit de geschatte boeteontvangsten van de Nederlandse Arbeidsinspectie.
Artikel 2. Bijstand, Participatiewet en Toeslagenwet
Het grootste gedeelte van dit begrotingsartikel bestaat uit het macrobudget Participatiewetuitkeringen, zijnde de bijstand, loonkostensubsidie, inkomensvoorziening oudere en gedeeltelijk arbeidsongeschikte werkloze werknemers (IOAW), inkomensvoorziening oudere en gedeeltelijk arbeidsongeschikte zelfstandigen (IOAZ) en bijstand voor zelfstandig ondernemers (Bbz-levensonderhoud). Over de periode 2026 t/m 2031 stijgt het macrobudget met circa 1 miljard euro door een stapsgewijze groei van de werkloze beroepsbevolking richting evenwichtswerkloosheid. Daarnaast nemen de uitgaven aan de AIO (Aanvullende inkomensvoorziening ouderen) in deze periode toe met circa 112 miljoen euro. De voornaamste verklaring hiervoor is het toenemende aantal ouderen door vergrijzing.
Artikel 3. Arbeidsongeschiktheid
De begrotingsgefinancierde middelen bestaan onder andere uit de vergoedingen binnen de Wet werk en inkomen naar arbeidsvermogen (WIA) met betrekking tot de loonloze tijdvakken en de herstelacties WIA-dagloon en WIA-indexatie. Deze tijdelijke vergoedingsregeling loopt tot en met 2027 waardoor er na 2027 nauwelijks meer begrotingsgefinancierde middelen op dit artikel staan. Na 2027 blijven alleen de middelen voor de ongevallenverzekering voor Caribisch Nederland over.
Artikel 4. Jonggehandicapten
De totale uitkeringslasten aan de Wajong stijgen beperkt in de periode 2026-2031, met zo'n 90 miljoen euro. Over de jaren groeit het aantal personen in de Wajong2015. Deze groei is groter dan de afname van het aantal personen in de oude Wajongregelingen. De gemiddelde jaaruitkering zal ook toenemen doordat personen die instromen in de Wajong2015 een volledige Wajonguitkering ontvangen, omdat de Wajong2015 alleen toegankelijk is voor jonggehandicapten die volledig en duurzaam arbeidsongeschikt zijn. Tegenover de stijgende uitkeringslasten staat een kleine daling van de re-integratiemiddelen op dit begrotingsartikel, van circa 12 miljoen euro.
Artikel 5. Werkloosheid
De grootste begrotingsgefinancierde uitgavenpost onder dit artikel is de Wet inkomensvoorziening voor oudere werklozen (IOW). De IOW uitgaven volgen met vertraging het verwachte aantal WW-uitkeringen voor 60+ers. Daarmee nemen de IOW-uitgaven tot 2029 toe en vanaf 2030 af omdat het vanaf 2030 niet meer mogelijk is om een IOW-uitkering aan te vragen.
Artikel 6. Ziekte en verlofregelingen
De begrotingsgefinancierde uitgaven op dit artikel bestaan voornamelijk uit uitkeringslasten voor de Regeling Tegemoetkoming Asbestslachtoffers (TAS), Ziekteverzekering Caribisch Nederland en Tegemoetkomingsregeling stoffengerelateerde beroepsziekten (TSB).
Artikel 7. Kinderopvang
De geraamde uitgaven aan kinderopvang nemen in de periode toe. Het kabinet is voornemens om een nieuw financieringsstelsel voor kinderopvang in te voeren met een inkomensonafhankelijke vergoeding. In de jaren die hieraan voorafgaan is er al sprake van een ingroeipad. Dit verklaart de toename van de verwachte uitgaven aan kinderopvangtoeslag met circa 2,6 miljard euro in de periode 2026-2031. De terugontvangsten nemen in de periode 2026-2031 af met circa 150 miljoen euro. Als er sprake is van een inkomensonafhankelijke vergoeding in combinatie met directe financiering, zal het aantal terugvorderingen afnemen. Dit verklaart voor een groot deel de afname van terugontvangsten.
Artikel 8. Oudedagsvoorziening
De begrotingsgefinancierde uitgaven op dit artikel bestaan voornamelijk uit uitkeringslasten aan de Algemene Ouderdomsverzekering Caribisch Nederland (AOV). De oploop in uitgaven komt voornamelijk door de vergrijzing in combinatie met de bevolkingsgroei op de eilanden.
Artikel 9. Nabestaanden
De begrotingsgefinancierde uitgaven op dit artikel bestaan uit uitkerings lasten aan de Algemene weduwen- en wezenverzekering (AWW) op Caribisch Nederland. Deze uitgaven laten een beperkte oploop zien als gevolg van een toename van het aantal uitkeringsgerechtigden.
Artikel 10. Tegemoetkoming ouders
De tegemoetkoming ouders bevat de uitgaven aan de kinderbijslag en het kindgebonden budget. De geraamde uitgaven aan kinderbijslag nemen de in de periode van 2027 ‒ 2030 af en daarna beperkt toe. Deze ontwikkeling volgt het demografisch verloop. De geraamde uitgaven voor het kindgebonden budget nemen af, met circa 700 miljoen euro in de periode 2026-2031. Deze afname is met name toe te schrijven aan het invoeren van een tweede knikpunt in de inkomensafhankelijke afbouw. De ontvangsten voor het kindgebonden budget volgen met vertraging het patroon van de uitgaven.
Artikel 11. Uitvoeringskosten
De uitvoeringskosten van de regelingen van Sociale Zaken en Werkgelegenheid staan op twee verschillende begrotingshoofdstukken, hoofdstuk 15 en hoofdstuk 40. In het coalitieakkoord van kabinet Jetten is besloten tot taakstellende ombuigingen op het ambtenarenapparaat. Deze worden op deze begroting deels ingevuld met een korting op de uitvoeringskosten van uitvoerders de Sociale Verzekeringsbank (SVB) en het Uitvoeringsinstituut Werknemersverzekeringen (UWV). Verder blijven de uitvoeringskosten op begrotingshoofdstuk 15 Sociale Zaken en Werkgelegenheid grotendeels stabiel.
Artikel 12. Rijksbijdragen
De uitgaven op het artikel Rijksbijdragen laten een toename zien, dit komt vooral door de rijksbijdragen aan het Ouderdomsfonds. Deze rijksbijdragen vullen de premie-inkomsten van het Ouderdomsfonds aan, omdat de AOW- premies alleen niet voldoende zijn om de AOW-uitkeringen te betalen. Aangezien de AOW-uitgaven als gevolg van vergrijzing de komende jaren toenemen, stijgen ook deze rijksbijdragen.
Artikel 13. Integratie en maatschappelijke samenhang
De begrotingsgefinancierde uitgaven op dit artikel bestaan vooral uit de specifieke uitkering (SPUK) inburgeringsvoorzieningen. Het aantal inburgeringstrajecten voor het lopende jaar wordt gebaseerd op de Huisvestingtaakstelling (HVT). Een inburgeringstraject duurt drie jaar, waardoor de effecten van de HVT 2026 ook in 2027 en 2028 meegenomen worden in de raming. Uit de HVT volgt een hoger aantal inburgeraars, wat leidt tot hogere kosten in 2027 en 2028. Voor de jaren 2027 en verder is een verhoogd aantal inburgeringstrajecten verwacht gebaseerd op de Meerjaren Productie Prognose asiel (MPP). De ontvangsten in 2026 bestaan grotendeels uit de nabetalingen van de SPUK inburgeringsvoorzieningen, doordat het aantal asielstatushouders lager was in 2025 dan gedacht, waardoor er minder inburgeraars met hun inburgering starten.
Artikel 96. Apparaat Kerndepartement
Tussen 2026 en 2031 nemen de uitgaven aan apparaat bij het ministerie van Sociale Zaken en Werkgelegenheid af. Dit is te verklaren door de taakstellende ombuigingen op het ambtenarenapparaat van de laatste kabinetten. Hiertegenover staat een toename van de uitgaven die wordt verklaard door de Wet toelating terbe-schikkingstelling van arbeidskrachten (Wtta). De beoogde inwerkingtre-dingsdatum is 1 januari 2027. Deze wordt door de Nederlandse Autoriteit Uitleenmarkt (NAU) uitgevoerd, die als eigenstandige eenheid binnen SZW is ondergebracht. Dit leidt tevens tot een toename van de verwachte ontvangsten.
Artikel 99. Nog onverdeeld
Op dit artikel staan middelen gereserveerd die verdeeld worden op het moment dat de precieze invulling en voorwaarden bekend zijn. Dit betreft onder andere middelen voor arbeidsmarktmaatregelen en uitvoeringskosten voor het wetsvoorstel proactieve dienstverlening. De nog onverdeelde middelen zijn in 2031 hoger dan in 2026 omdat de meeste gereserveerde middelen in het lopende jaar al zijn overgeboekt naar het beleidsartikel. De precieze invulling van plannen in de jaren erna moet nog vorm krijgen. Daarom staan deze middelen nog gereserveerd op artikel 99.
Sociale Verzekeringen
SOCIALE VERZEKERINGEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
93.507
99.532
104.343
109.404
113.038
117.023
Totaal ontvangsten
296
306
362
404
365
378
1
Arbeidsmarkt
Uitgaven
687
748
270
0
0
0
Ontvangsten
3
Arbeidsongeschiktheid
Uitgaven
19.203
20.736
22.098
22.952
23.685
24.335
Ontvangsten
5
Werkloosheid
Uitgaven
5.245
5.642
6.422
7.108
5.945
4.964
Ontvangsten
296
306
362
404
365
378
6
Ziekte en verlofregelingen
Uitgaven
7.071
7.515
7.946
8.390
8.831
9.266
Ontvangsten
8
Oudedagsvoorziening
Uitgaven
58.413
61.857
64.235
67.562
71.128
74.886
Ontvangsten
9
Nabestaanden
Uitgaven
365
365
375
373
374
375
Ontvangsten
11
Uitvoeringskosten
Uitgaven
2.524
2.669
2.998
3.019
3.075
3.197
Ontvangsten
Algemeen
De weergegeven uitgavenontwikkeling is in tegenstelling tot de meeste andere begrotingen inclusief loon- en prijsontwikkeling. Dit verklaart een groot deel van de stijging. Bij een schoning voor loon- en prijsontwikkeling laten vooral de uitgaven aan de Algemene Ouderdomswet (AOW) en de Wet werk en inkomen naar arbeidsvermogen (WIA) een stijging zien. De AOW-uitgaven stijgen in de periode 2026 ‒ 2031 met circa 5,9 miljard euro, in constante prijzen, als gevolg van een toename van het aantal personen die een AOW-uitkering genieten. De uitgaven aan de regelingen binnen de WIA stijgen tussen 2026 en 2031 met circa 2,8 miljard euro (inclusief het gereserveerde deel op de Aanvullende Post, niet meegenomen in bovenstaande tabel). Dit komt vooral doordat de WIA nog een ingroeiende regeling is (tot circa 2060) en door de groei van het aantal verzekerden voor de WIA. Daar tegenover staat een daling van de verwachte uitkeringslasten van de WAO en WAZ omdat dit aflopende regelingen zijn. Tot slot zijn bij ontwerpbegroting 2026 de uitgaven aan werkgeverspremies die worden betaald over de verschillende regelingen op de SZW-begroting als uitgaven aan de begroting toegevoegd. Deze uitgaven stijgen in de periode 2026-2031 met circa 1,4 miljard euro. Deze uitgaven zijn niet relevant voor het uitgavenkader.
Toelichting per artikel
Artikel 1. Arbeidsmarkt
De uitgaven op artikel 1 arbeidsmarkt komen voort uit de compensatieregeling transitievergoeding (CRTV). De CRTV wordt per 1 januari 2028 afgeschaft.
Artikel 3. Arbeidsongeschiktheid
De uitgaven aan arbeidsongeschiktheidsverzekeringen WIA, WAO en WAZ stijgen in de periode 2026 ‒ 2031 met 5,6 miljard euro (inclusief het gereserveerde deel van de WIA op de Aanvullende Post), waarvan circa 3,3 miljard euro indexatie. Naast door indexatie nemen de uitgaven toe vanwege de werkgeverspremies die worden betaald over de uitkeringen. Deze stijgen in de periode 2026-2031 met circa 1 miljard euro. De resterende stijging komt voornamelijk doordat de WIA nog een ingroeiende regeling is (tot circa 2060) en door de groei van het aantal verzekerden voor de WIA. Daar tegenover staat een daling van de verwachte uitkeringslasten van de WAO en WAZ omdat dit aflopende regelingen zijn. Daarnaast leiden langere wachttijden voor WIA-beoordelingen tot hogere uitgaven aan WIA-voorschotten.
Artikel 5. Werkloosheid
De uitgaven aan de Werkloosheidswet (WW) dalen in de periode 2026-2031 als gevolg van de voorgenomen beleidswijzingen binnen de WW. Dit zorgt mede, in constante prijzen, voor een daling van de uitgaven aan de WW met circa 922 miljoen euro. De verwachte indexatie in de periode 2026-2031 stijgt met circa 608 miljoen euro. Per saldo komen de WW-uitkeringslasten in 2031 in totaal lager uit dan in 2026. Daarnaast nemen de uitgaven in de periode 2026 ‒ 2031 met circa 26 miljoen euro af vanwege de werkgeverspremies die worden betaald over de uitkeringen.
Artikel 6. Ziekte en verlofregelingen
In de periode 2026 ‒ 2031 nemen de premiegefinancierde uitgaven aan de ziekte en verlofregelingen toe met in totaal circa 2,2 miljard euro. Hiervan is het grootste deel indexatie, namelijk circa 1,2 miljard euro. De uitgaven aan de verlofregelingen stijgen verder onder andere vanwege een hoger gebruik, specifiek van het geboorte- en ouderschapsverlof. De uitgaven aan de Ziektewet stijgen in de periode 2026 ‒ 2031 in constante prijzen met circa 194 miljoen euro met als voornaamste reden een toename in het aantal eindedienstverbanders en het aantal zwangere mensen met een Ziektewet uitkering. Daarnaast nemen de uitgaven in de periode 2026 ‒ 2031 toe vanwege de werkgeverspremies die worden betaald over de uitkeringen. Deze toename bedraagt circa 397 miljoen euro.
Artikel 8. Oudedagsvoorziening
Op dit artikel staan premiegefinancierde uitgaven aan de Algemene Ouderdomswet (AOW). De uitgaven stijgen in de periode 2026-2031 met 16,4 miljard euro, waarvan met 10,5 miljard als gevolg van indexatie van de uitkeringen. In constante prijzen in de stijging circa 5,9 miljard euro. De voornaamste verklaring voor de stijging in constante prijzen is de toename van het aantal personen met een AOW-uitkering, voornamelijk door vergrijzing.
Artikel 9. Nabestaanden
Op dit artikel staan premiegefinancierde uitgaven aan de Algemene Nabestaandewet (Anw). Tussen 2026 en 2031 stijgen de uitgaven hieraan met circa 10 miljoen euro. Deze stijging is voornamelijk het gevolg van toekomstige indexatie, van cica 45 miljoen euro. In constante prijzen dalen de uitgaven aan de Anw met circa 35 miljoen euro. Dit komt onder andere door een afname van het aantal Anw-gerechtigden, onder andere in de groep Anw-gerechtigden die arbeidsongeschikt zijn. Daarnaast nemen de uitgaven met circa 1 miljoen euro toe in de periode 2026-2031 vanwege de werkgeverspremies die worden betaald over de uitkeringen.
Artikel 11. Uitvoeringskosten
In het coalitieakkoord van kabinet Jetten is besloten tot taakstellende ombuigingen op het ambtenarenapparaat. Deze worden op deze begroting deels ingevuld met een korting op de uitvoeringskosten van uitvoerders SVB en UWV. In totaal nemen de uitvoeringskosten voor UWV en SVB aan premiegefinancierde regelingen tussen 2026 en 2031 toe met circa 674 miljoen euro. Dit wordt grotendeels verklaard door toekomstige indexatie, dit bedraagt circa 487 miljoen euro. Ook nemen de uitvoeringskosten bij UWV en SVB in constante prijzen toe met circa 186 miljoen euro als gevolg van de stijgend gebruik aan de door UWV en SVB uitgevoerde regelingen.
Koppeling Uitkeringen
KOPPELING UITKERINGEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
0
1.132
2.184
3.236
4.227
5.265
Totaal ontvangsten
0
7
13
19
24
30
2
Bijstand, Participatiewet en Toeslagenwet
Uitgaven
0
401
715
1.009
1.307
1.619
Ontvangsten
3
Arbeidsongeschiktheid
Uitgaven
0
0
0
0
0
0
Ontvangsten
4
Jonggehandicapten
Uitgaven
0
201
388
559
736
918
Ontvangsten
5
Werkloosheid
Uitgaven
0
4
8
12
13
10
Ontvangsten
6
Ziekte en verlofregelingen
Uitgaven
0
1
2
3
5
6
Ontvangsten
7
Kinderopvang
Uitgaven
0
220
546
908
1.199
1.516
Ontvangsten
8
Oudedagsvoorziening
Uitgaven
0
2
5
8
11
15
Ontvangsten
9
Nabestaanden
Uitgaven
0
0
0
0
0
1
Ontvangsten
10
Tegemoetkoming ouders
Uitgaven
0
302
519
735
954
1.179
Ontvangsten
0
7
13
19
24
30
13
Integratie en Maatschappelijke Samenhang
Uitgaven
0
1
1
1
2
2
Ontvangsten
Algemeen
Op hoofdstuk 83 staat alleen de nominale ontwikkeling bestemd voor hoofdstuk 15: Sociale Zaken en Werkgelegenheid. De nominale ontwikkeling voor hoofdstuk 40: Sociale verzekeringen is al verwerkt op hoofdstuk 40. De raming van de nominale ontwikkeling (verwachte indexatie van de uitkeringsregelingen op de SZW-begroting) is geactualiseerd op basis van de economische ramingen van het CPB. De geraamde indexatie van deze regelingen loopt op omdat er elk jaar nieuwe middelen nodig zijn om de uitkeringen te indexeren naar de dan geldende prijspeilen.
Zorg
Volksgezondheid, Welzijn en Sport
XVI VOLKSGEZONDHEID, WELZIJN EN SPORT
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
38.528
40.702
43.197
45.402
46.982
49.208
Totaal ontvangsten
969
801
812
825
849
865
1
Volksgezondheid
Uitgaven
2.201
2.049
1.940
1.820
1.737
1.727
Ontvangsten
146
84
58
58
58
58
2
Curatieve zorg
Uitgaven
827
1.123
1.088
1.065
844
670
Ontvangsten
101
85
81
75
79
75
3
Langdurige zorg en ondersteuning
Uitgaven
1.050
1.490
1.355
1.184
1.050
1.080
Ontvangsten
13
10
10
10
10
10
4
Zorgbreed beleid
Uitgaven
1.337
1.308
1.234
1.071
1.018
1.016
Ontvangsten
33
13
13
13
13
13
5
Jeugd
Uitgaven
241
183
138
114
113
111
Ontvangsten
3
3
3
3
3
3
6
Sport en bewegen
Uitgaven
414
504
485
486
467
459
Ontvangsten
48
10
10
10
10
10
7
Oorlogsgetroffenen en Herinnering Tweede Wereldoorlog
Uitgaven
216
204
165
148
134
120
Ontvangsten
3
3
3
3
3
3
8
Tegemoetkomingen en Rijksbijdragen
Uitgaven
31.543
33.199
36.264
39.043
41.175
43.589
Ontvangsten
609
584
626
645
664
685
9
Algemeen
Uitgaven
58
51
38
37
33
31
Ontvangsten
10
Apparaatsuitgaven
Uitgaven
638
601
534
474
457
453
Ontvangsten
12
9
9
9
9
8
11
Nog onverdeeld
Uitgaven
2
‒ 10
‒ 46
‒ 40
‒ 47
‒ 47
Ontvangsten
Algemeen
De begrotingsgefinancierde uitgaven aan de zorg laten een groei zien tussen 2026 en 2031 van 10,7 miljard euro. De stijging van de uitgaven is voornamelijk het gevolg van een stijging van artikel 8 Tegemoetkomingen en Rijksbijdragen. De Rijksbijdrage Wlz stijgt van 2026 naar 2031 met 9,8 miljard euro omdat de Wlz-premie beleidsmatig is bevroren op 9,65% terwijl de Wlz-uitgaven stijgen. Daarnaast lopen de uitgaven van de zorgtoeslag van 2026 naar 2031 op met 1,4 miljard euro. De overige artikelen laten per saldo een dalende trend zien tussen 2026 en 2031. Dit is met name het gevolg van aflopende middelen voor het Pallas nieuwbouw programma en middelen voor ZonMw.
Toelichting per artikel
Artikel 1. Volksgezondheid
De uitgaven op artikel 1 dalen over de begrotingsperiode met 474 miljoen euro. De middelen voor gezondheidsbeleid lopen af door onder andere aflopend budget voor ZonMw en het RIVM. Dit heeft onder meer te maken met tijdelijke bijdragen aan deze organisaties. Daarnaast wordt de daling van het budget op artikel 1 ook mede veroorzaakt door de specifieke uitkering (SPUK) AZWA. De structurele middelen voor deze SPUK zijn vanaf 2027 herschikt van artikel 1 naar artikel 3.
Artikel 2. Curatieve zorg
De uitgaven op artikel 2 dalen over de begrotingsperiode met 157 miljoen euro. Uitgaven voor de vermogensverschaffing aan Pallas lopen af over de begrotingsperiode. Ook lopen de middelen voor het Zorginstituut Nederland, de raming voor de regeling medisch noodzakelijke zorg aan onverzekerden en de regeling veelbelovende zorg af. Het budget voor passende zorg stijgt daarentegen door een kasschuif uit de eerste suppletoire begroting 2026.
Artikel 3. Langdurige zorg en ondersteuning
De uitgaven op artikel 3 stijgen tussen 2026 en 2027 met 440 miljoen euro en nemen tussen 2027 en 2031 weer af met 410 miljoen euro. Dit uitgavenpatroon wordt mede veroorzaakt door de specifieke uitkering (SPUK) AZWA. De middelen voor deze SPUK zijn vanaf 2027 herschikt van artikel 1 naar artikel 3.
Artikel 4. Zorgbreed beleid
De uitgaven op artikel 4 dalen over de begrotingsperiode met 321 miljoen euro. Dit komt voor 247 miljoen euro door de overheveling van middelen naar de premiegefinancierde zorguitgaven voor strategisch opleiden in de medisch-specialistische zorg per 2027 en voor 60 miljoen euro voor opleiden in de wijkverpleging per 2028. De subsidie voor het stagefonds (jaarlijks ca. 130 miljoen euro) stopt na het collegejaar 2026-2027, maar daarna komen er via het AZWA middelen voor opleiden beschikbaar, oplopend tot 185 miljoen euro. Daarnaast is er sprake van investeringen in de standaardisatie van gegevensuitwisseling tot en met 2029.
Artikel 5. Jeugd
De uitgaven op artikel 5 dalen met 130 miljoen euro over de begrotingsperiode. Dit wordt onder andere veroorzaakt door het aflopende budget voor de specifieke uitkering (SPUK) ‘Niet beoogde kosten jeugdzorg vanwege verblijf in gemeente’, de overboeking naar het Gemeentefonds van de bijdrage voor de kosten kinderopvang en BSO voor pleegouders en door de aflopende middelen voor de Hervormingsagenda Jeugd.
Artikel 6. Sport en bewegen
De uitgaven op artikel 6 stijgen met 45 miljoen euro over de begrotingsperiode. Deze stijging is met name het gevolg van de coalitieakkoordmiddelen voor sport die per 2027 ingaan. Daarnaast dalen de ontvangsten op dit artikel met 38 miljoen euro. Dit komt door een jaarlijkse desaldering in het kader van terugvorderingen en nabetalingen voor de SPUK Stimulering Sport.
Artikel 7. Oorlogsgetroffenen en Herinnering Tweede Wereldoorlog
Door afname van het aantal nog levende verzetsdeelnemers en oorlogsgetroffenen dalen de uitgaven aan pensioenen en uitkeringen op dit artikel (-96 miljoen euro).
Artikel 8 . Tegemoetkomingen en Rijksbijdragen
De uitgaven op artikel 8 stijgen met 12,0 miljard euro over de begrotingsperiode. De Rijksbijdrage Wlz stijgt in de begrotingsperiode met 9,8 miljard euro, de Rijksbijdrage 18- stijgt met 0,6 miljard euro en de Bijdrage in kosten van kortingen (BIKK) stijgt met 0,3 miljard euro. De Rijksbijdrage Wlz stijgt als gevolg van het stabiliseren van de Wlz-premie op 9,65% terwijl de Wlz-uitgaven stijgen. Daarnaast stijgen de uitgaven aan de zorgtoeslag met 1,4 miljard euro over de begrotingsperiode. De stijging van de uitgaven aan de zorgtoeslag is het gevolg van de toename van de zorgpremie, bevolkingsgroei en de economische ontwikkeling.
Artikel 9. Algemeen
De uitgaven op artikel 9 dalen met 24 miljoen euro over de begrotingsperiode, voornamelijk als gevolg van de aflopende eigenaarsbijdrage aan het RIVM.
Artikel 10. Apparaatsuitgaven
De uitgaven op artikel 10 dalen over de begrotingsperiode met 185 miljoen euro. Dit heeft onder meer te maken met de (tijdelijke) inzet van programmadirecties en bijdragen aan uitvoeringsorganisaties die nog in latere jaren in de apparaatsuitgaven moeten worden verwerkt. Daarnaast bezuinigt het kabinet op de apparaatsuitgaven in het kader van de efficiencytaakstelling en de vernieuwing rijksdienst vanaf 2027.
Artikel 11. Nog onverdeeld
Op artikel 11 staan de resterende LPO-middelen, de resterende middelen voor Werk aan Uitvoering en de taakstellende besparing voor de aanpak van zorgfraude. Deze taakstellende besparing staat tijdelijk op dit artikel, omdat de uitwerking nog moet worden ingevuld.
Zorg
ZORG
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
110.636
117.249
121.395
126.541
132.049
138.093
Totaal ontvangsten
6.219
6.543
7.036
7.274
7.524
7.791
11
Zorgverzekeringswet
Uitgaven
69.428
73.262
74.860
76.843
79.588
82.601
Ontvangsten
3.443
3.648
4.007
4.118
4.269
4.419
12
Wet langdurige zorg
Uitgaven
41.208
43.987
46.535
49.698
52.462
55.492
Ontvangsten
2.777
2.895
3.028
3.156
3.254
3.371
Algemeen
De zorguitgaven stijgen van 2026 naar 2031 met 27,5 miljard euro en de ontvangsten stijgen van 2026 naar 2031 met 1,6 miljard euro. De stijging in de uitgaven zit voor 13,2 miljard euro in de Zorgverzekeringswet en voor 14,3 miljard euro in de Wet langdurige zorg. De zorguitgaven groeien jaar-op-jaar door de verwachte loon- en prijsontwikkelingen en volumefactoren. Dit kabinet kiest voor hervormingen in de zorg. De hervormingen in de zorg zijn nodig om te zorgen dat het stelsel bestendig blijft en om sociale voorzieningen ook voor toekomstige generaties beschikbaar te houden.
Toelichting per artikel
Artikel 11. Zorgverzekeringswet
De raming van de groei van de uitgaven onder de Zorgverzekeringswet (Zvw) in de huidige kabinetsperiode is gebaseerd op de middellange termijnraming 2027-2033 van het CPB. Deze wordt bepaald door de verwachte loon- en prijsontwikkeling en volumefactoren zoals demografie, economische groei en technologische ontwikkeling.
Artikel 12. Wet langdurige zorg
De raming van de groei van de uitgaven onder de Wet langdurige zorg (Wlz) in de huidige kabinetsperiode is gebaseerd op de middellangetermijn raming 2027-2033 van het CPB. Deze wordt bepaald door de loon- en prijsontwikkeling, en volumefactoren zoals demografie, economische groei en technologische ontwikkeling.
Gemeentefonds en Provinciefonds (inclusief accres)
Gemeentefonds
GEMEENTEFONDS
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
48.316
49.956
47.200
46.020
45.905
45.845
Totaal ontvangsten
1
Gemeentefonds
Uitgaven
48.316
49.956
47.200
46.020
45.905
45.845
Ontvangsten
Algemeen
Bij Voorjaarsnota 2024 is besloten om de bbp-systematiek als vervanging van de trap-op-trap-af systematiek vervroegd in te voeren. Het besluit tot het vervroegd invoeren van de nieuwe financieringssystematiek had invloed op de lopende begroting van gemeenten en provincies. Om die reden is besloten de impact hiervan volledig (2024) en deels (2025) te dempen. Ook voor 2026 tot en met 2029 vindt compensatie plaats. Verder is in 2025 besloten in totaal circa 3 miljard euro cumulatief beschikbaar voor jeugdzorg en gemeenten voor de jaren 2025 tot en met 2027, waarvan ook middelen voor de terugval in 2026 in het Gemeentefonds.
Provinciefonds
PROVINCIEFONDS
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
4.299
4.070
4.042
3.912
3.690
3.644
Totaal ontvangsten
1
Provinciefonds
Uitgaven
4.299
4.070
4.042
3.912
3.690
3.644
Ontvangsten
Algemeen
Bij Voorjaarsnota 2024 is besloten om de bbp-systematiek als vervanging van de trap-op-trap-af systematiek vervroegd in te voeren. Het besluit tot het vervroegd invoeren van de nieuwe financieringssystematiek had invloed op de lopende begroting van gemeenten en provincies. Om die reden is besloten de impact hiervan volledig (2024) en deels (2025) te dempen. Ook voor 2026 tot en met 2029 vindt compensatie plaats. De daling van de uitgaven in 2030 wordt verklaard doordat in dat jaar de gewichtscorrectie voor volledige elektrische personenauto’s voor de periode 2026-2029 in de motorrijtuigenbelasting vervalt, waartoe is besloten bij Voorjaarsnota 2025. De tariefkorting in de motorrijtuigenbelasting werkt ook door in de provinciale opcenten. De provincies zijn voor de lagere inkomsten uit de provinciale opcenten in de periode 2026 ‒ 2029 gecompenseerd via het Provinciefonds. Dit gaat om cumulatief 569 miljoen euro, van 107 miljoen euro in 2026 oplopend tot 165 miljoen euro in 2029.
Accres gemeentefonds
ACCRES GEMEENTEFONDS
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
0
435
2.822
4.958
7.780
10.119
Totaal ontvangsten
1
Accres gemeentefonds
Uitgaven
0
0
2.010
3.784
6.007
7.951
Ontvangsten
2
Reservering BCF
Uitgaven
0
360
568
769
1.186
1.413
Ontvangsten
3
Indexatie WMO
Uitgaven
0
75
150
225
300
375
Ontvangsten
4
Indexatie beschermd wonen
Uitgaven
0
0
93
181
287
380
Ontvangsten
Algemeen
Vanaf 2024 is het accres gekoppeld aan de bbp-normeringssystematiek. Uitgangspunt is dat de fondsen meerjarig de ontwikkeling van het nominaal bruto binnenlands product volgen. De normering wordt gesplitst in een volumedeel en een prijsdeel. De volumeontwikkeling van de fondsen wordt gebaseerd op een 8-jaars (t-9 t/m t-2) historisch gemiddelde van de ontwik-keling van het bbp, waardoor het fonds minder schommelt. Het prijsdeel volgt de prijsontwikkeling van het bbp van het lopende jaar.
Met de Vereniging Nederlandse Gemeenten (VNG) is afgesproken dat in de toekomst (een nader te bepalen deel) van de Wmo niet langer via de algemene uitkering van het Gemeentefonds gaat, maar via een aparte financiering. Afhankelijk van de gekozen bekostigingsvorm wordt een passende geobjectiveerde indexering onderzocht die ook rekening houdt met de kostenontwikkeling en demografie/vergrijzing. Vooruitlopend op de uitwerking is een jaarlijks tranche van 75 miljoen euro vanaf 2026 oplopend tot 450 miljoen euro in 2031 gereserveerd voor een aanvullende indexering voor demografie.
Accres provinciefonds
ACCRES PROVINCIEFONDS
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
0
172
388
580
810
997
Totaal ontvangsten
1
Accres provinciefonds
Uitgaven
0
0
188
351
527
688
Ontvangsten
2
Reservering BCF
Uitgaven
0
172
201
228
283
309
Ontvangsten
Algemeen
Vanaf 2024 is het accres gekoppeld aan de bbp-normeringssystematiek. Uitgangspunt is dat de fondsen meerjarig de ontwikkeling van het nominaal bruto binnenlands product volgen. De normering wordt gesplitst in een volumedeel en een prijsdeel. De volumeontwikkeling van de fondsen wordt gebaseerd op een 8-jaars (t-9 t/m t-2) historisch gemiddelde van de ontwik-keling van het bbp, waardoor het fonds minder schommelt. Het prijsdeel volgt de prijsontwikkeling van het bbp van het lopende jaar.
Prijsbijstelling
PRIJSBIJSTELLING
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
0
1.964
3.998
5.797
7.967
8.874
Totaal ontvangsten
1
Rijksbegroting in enge zin
Uitgaven
0
1.564
3.107
4.437
6.125
6.530
Ontvangsten
3
EU-afdrachten
Uitgaven
316
704
1.077
1.476
1.887
Ontvangsten
4
Niet-plafondrelevant
Uitgaven
0
85
187
284
366
457
Ontvangsten
Algemeen
Op begrotingshoofdstuk Prijsbijstelling worden middelen gereserveerd die nodig zijn om de prijsgevoelige uitgaven op de Rijksbegroting (artikel 1), EU-afdrachten (artikel 3) en die niet-kaderrelevant zijn (artikel 4) op het uitgavenpeil van het desbetreffende jaar te brengen. De oploop in de cijfers ontstaat doordat jaarlijks een structurele reservering wordt opgenomen om de begrotingsuitgaven (zoals deze op de afzonderlijke begrotingen zijn opgenomen) van constante naar lopende prijzen te brengen.
Arbeidsvoorwaarden
ARBEIDSVOORWAARDEN
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
0
3.857
6.938
9.958
13.439
16.286
Totaal ontvangsten
1
Arbeidsvoorwaardenruimte
Uitgaven
0
3.857
6.938
9.958
13.439
16.286
Ontvangsten
Algemeen
Op begrotingshoofdstuk Arbeidsvoorwaarden worden middelen gereserveerd die nodig zijn om de loongevoelige uitgaven op de Rijksbegroting op het uitgavenpeil van het desbetreffende jaar te brengen. De oploop in de cijfers komt doordat per jaar een structurele reservering is opgenomen.
Aanvullende Post
AANVULLENDE POST
In miljoenen euro
2026
2027
2028
2029
2030
2031
Totaal uitgaven
‒ 5.271
735
7.000
6.195
7.356
9.555
Totaal ontvangsten
3
Koninkrijksrelaties
Uitgaven
0
8
1
1
1
1
Ontvangsten
4
Eindejaarsmarge
Uitgaven
‒ 5.375
‒ 3.333
‒ 3.250
‒ 700
Ontvangsten
5
Buitenlandse Zaken
Uitgaven
0
2
3
4
48
6
Ontvangsten
6
Justitie en Veiligheid
Uitgaven
0
5
10
20
20
Ontvangsten
7
Binnenlandse Zaken en Koninkrijksrelaties
Uitgaven
4
351
355
479
366
777
Ontvangsten
8
Onderwijs, Cultuur en Wetenschap
Uitgaven
0
43
76
191
256
194
Ontvangsten
9
Financiën
Uitgaven
0
2.232
5.898
690
269
205
Ontvangsten
10
Defensie
Uitgaven
0
676
1.751
3.003
4.147
5.381
Ontvangsten
12
Infrastructuur en Waterstaat
Uitgaven
0
6
11
17
28
115
Ontvangsten
14
Landbouw, Natuur en Voedselkwaliteit
Uitgaven
0
0
0
1
0
0
Ontvangsten
15
Sociale Zaken en Werkgelegenheid
Uitgaven
0
11
606
722
805
834
Ontvangsten
16
Volksgezondheid, Welzijn en Sport
Uitgaven
0
0
373
676
350
350
Ontvangsten
20
Asiel en Migratie
Uitgaven
0
65
220
28
18
7
Ontvangsten
22
Volkshuisvesting en Ruimtelijke Ordening
Uitgaven
6
7
1
1
1
1
Ontvangsten
23
Klimaat en Groene Groei
Uitgaven
0
92
374
448
402
986
Ontvangsten
55
Diversen
Uitgaven
91
328
329
375
398
433
Ontvangsten
56
Loon- en prijs ontwikkeling
Uitgaven
0
1
1
1
0
0
Ontvangsten
81
RA Openbaar bestuur
Uitgaven
0
246
246
246
246
246
Ontvangsten
99
Meerdere departementen
Uitgaven
2
1
1
2
0
Ontvangsten
Algemeen
De Aanvullende Post is het begrotingshoofdstuk waar middelen worden gereserveerd voor maatregelen waartoe is besloten maar die in afwachting zijn van nadere uitwerking. Ook wordt op dit begrotingshoofdstuk de in=uit-taakstelling en de aanvullende onderuitputting verantwoord. De aanvullende post wordt beheerd door het ministerie van Financiën.
Toelichting per artikel
Departementale artikelen
Op de departementale artikelen staan middelen gereserveerd in afwachting van nadere uitwerking. Dit zijn onder andere middelen uit het Coalitieakkoord. Voor een aantal reserveringen geldt dat uiteindelijke besteding op meerdere begrotingen wordt gerealiseerd. In dat geval is de reservering onder het coördinerend departement opgenomen. Reserveringen voor klimaat worden bijvoorbeeld opgenomen onder het ministerie van Klimaat en Groene Groei.
Artikel 4. Eindejaarsmarge
In 2026 is de in=uit-taakstelling als tegenhanger van de uitgekeerde eindejaarsmarges ingeboekt. Dit onder de veronderstelling dat departementen ieder jaar een soortgelijk bedrag aan onderuitputting doorschuiven met behulp van de eindejaarsmarge. Daarnaast is voor de jaren 2026 t/m 2029 aanvullende onderuitputting ingeboekt.
Artikel 55. Diversen
Op dit artikel staan middelen gereserveerd voor de Traditioneel Eigen Middelen (TEM) en domeinoverstijgende risico's.
Artikel 81. RA Openbaar Bestuur
Dit betreft een reservering voor de pensioentransitie werkgevers voor de categorie zorg en overheid.
Artikel 99. Meerdere departementen
Op dit artikel staan de resterende middelen voor het programma Werk aan Uitvoering (WaU).
11 MONITOR INVESTERINGSFONDSEN
Monitor investeringsfondsen
Scope investeringsmonitor
Sinds de afschaffing van de deelplafondsystematiek is de focus van deze monitor verschoven naar enkel de traditionele begrotingsfondsen: het Mobiliteitsfonds en Deltafonds onder beheer van het ministerie van Infrastructuur en Waterstaat en het Defensiematerieelbegrotingsfonds (DMF) onder beheer van het ministerie van Defensie.
Algemeen
Figuur 11.1 Horizontale Ontwikkeling Investeringsfondsen
Figuur 11.1 toont het totaal aan investeringen binnen de drie genoemde fondsen zoals gepresenteerd in de Miljoenennota 2027. De gezamenlijke uitgaven aan investeringen nemen, zoals in de grafiek zichtbaar, na een lichte groei sinds 2026 in de komende jaren toe en stabiliseren zich vervolgens. In 2026 is het totaal aan uitgaven aan investeringsfondsen opgelopen tot ongeveer 26,3 miljard euro voor het Mobiliteitsfonds, Deltafonds en Defensiematerieelbegrotingsfonds samen. Na 2026 schommelt het volume van de fondsen gedurende de duur van de programmering; het Mobiliteitsfonds kent een afname in het kasritme richting 2031, waarna een lichte daling volgt. Het Deltafonds is in verhouding kleiner en stabieler geprogrammeerd, met beperkte fluctuaties rond 2 miljard euro per jaar vanaf 2027. Het Defensiematerieelbegrotingsfonds (DMF) groeit vanwege de intensiveringen uit het coalitieakkoord.
Figuur 11.2 Kasschuiven Fondsen in 2026
Het afgelopen jaar stond opnieuw in het teken van het verder aanscherpen van het kasritme en het vergroten van de trefzekerheid van begrotingsramingen voor de grote investeringsfondsen. Net als voorgaande jaren is hierbij kritisch gekeken naar de aansluiting van geplande uitgaven op de feitelijke uitvoeringscapaciteit van markt en overheid, rekening houdend met arbeidsmarktkrapte, vergunningenproblematiek en fysieke beperkingen. In lijn met de aanbevelingen uit de Expertgroep Realistisch Ramen zijn ook bij deze begrotingscyclus substantiële kasschuiven toegepast in het Mobiliteitsfonds, Deltafonds en het DMF. Het doel is en blijft om onderuitputting en overschrijding te beperken, kas- en realisatiecijfers dichter bij elkaar te brengen en de uitvoerbaarheid van de investeringsagenda te waarborgen.
In de periode 2026-2031 zijn per saldo circa 1,9 miljard euro aan middelen tussen de jaarschijven verplaatst binnen de investeringsfondsen. De grootste kasschuiven zijn zichtbaar in het Mobiliteitsfonds – waar in 2026 en 2027 in totaal 751 miljoen euro extra aan kasruimte is toegevoegd, en in de jaren 2028 t/m 2031 juist respectievelijk 291 miljoen, 398 miljoen, 47 miljoen en 15 miljoen euro is weggeschoven. Voor het Deltafonds geldt dat in 2026 netto 225 miljoen euro is toegevoegd, en dat in 2027 hetzelfde bedrag weer uit dat jaar is weggezet naar latere jaren. Bij het DMF is in 2026 juist sprake van een weghalen van 953 miljoen euro uit dat jaar, met in de opvolgende jaren extra kasruimte: respectievelijk een positieve kasschuif van 211 miljoen in 2027, 55 miljoen in 2028 en 687 miljoen euro in 2029. Dit is terug te zien in de bovenstaande figuur.
Mobiliteitsfonds
Op het Mobiliteitsfonds zijn bij de Voorjaarsnota 2026 en Ontwerpbegroting 2027 substantiële kasschuiven doorgevoerd. Per saldo is 751 miljoen euro kasbudget naar de periode 2026-2027 verschoven uit de jaren 2028-2031. Dit is onder andereom versnellingen in projecten en tegenvallers te kunnen opvangen. Denk hierbij bijvoorbeeld aan het voorkomen van vertraging enkele vernieuwingsprojecten (tunnels), het kunnen voldoen aan verplichtingen op het gebied van ontsluiting van woningbouwprojecten en omdat meer werk in 2026 is verricht dan verwacht bij de bouw van Zuidasdok. Het beschikbare kasbudget sluit dankzij de kasschuiven beter aan op de programmering.
Deltafonds
Binnen het Deltafonds is in 2026 225 miljoen euro toegevoegd aan het kasritme om uitvoering van projecten op waterveiligheid, zoetwater en Programmatische Aanpak Grote Wateren (PAGW) te versnellen waar mogelijk. Dit budget is afkomstig uit 2027. De begroting van het Deltafonds is met deze kasschuif realistischer geworden. Bij Voorjaarsnota 2027 wordt bekeken of de beschikbare kasbudgetten voor het jaar 2027 in overeenstemming zijn met de programmering.
Defensiematerieelbegrotingsfonds
Het kabinet investeert structureel in de versterking van de krijgsmacht. Hiermee groeien de Nederlandse NAVO-uitgaven naar 2,8% van het bbp in 2030 en 3,5% bbp in 2035. Hierdoor groeien de komende jaren de uitgaven op het Defensiematerieelbegrotingsfonds (DMF) van 13,0 miljard euro in 2026 tot 24,7 miljard euro in 2031. Gedurende 2026 is via meerdere kasschuiven het kasritme van enkele projecten geactualiseerd. Het betreft onder andere projecten rondom de verwerving van maritieme lucht- en raketverdediging, de modernisering van de Chinook helikopters en het project «vervanging onderzeeboten».
12 INTEGRAAL OVERZICHT KLIMAAT
In deze bijlage wordt een overzicht geboden van de gevolgen van het klimaatbeleid voor de Rijksfinanciën. In tabel 12.1 staan alle uitgaven van het Rijk ten behoeve van het klimaatbeleid en de verduurzaming van de energievoorziening. Deze tabel is overgenomen uit de begroting van Klimaat en Groene Groei en bevat alle voorgenomen uitgaven op departementale begrotingen die onder de gestelde definitie van klimaatuitgaven vallen. De definitie, zoals expliciet gedefinieerd in de kabinetsreactie op het rapport ‘Inzicht in uitgaven klimaatbeleid’ van de Algemene Rekenkamer27, luidt:
Kimaatuitgaven zijn alle uitgaven die als hoofddoel hebben om bij te dragen aan het nationale klimaatbeleid gericht op de reductie van broeikasgassen en de verduurzaming van de energievoorziening. Hierbij kan het gaan om uitgaven gericht op de productie en het gebruik van broeikasgasneutrale energie, op energiebesparing, op directe beperking van uitstoot van broeikasgassen of om vastlegging van broeikasgassen.
De klimaatuitgaven worden op dezelfde manier gepresenteerd als in de budgettaire tabel van de begroting van het departement dat de beleidsinhoudelijke verantwoordelijkheid draagt. De uitgaven zijn gegroepeerd op basis van de sectorindeling van het Klimaatplan waaraan de uitgaven het meest direct bijdragen. Sommige uitgaven dragen echter ook bij aan de verduurzaming van andere sectoren. Het overzicht geeft weer in welke departementale begroting en welk beleidsartikel de uitgaven feitelijk staan. Hier is ook de toelichting van de uitgaven te vinden. In tabel 12.2 worden de relevante fiscale voordelen vermeld die onder bovenstaande definitie vallen, hoewel dit feitelijk gezien geen uitgaven zijn maar gederfde inkomsten.
In tabel 12.3 zijn de inkomsten uit klimaatgerelateerde belastingen en lasten opgenomen die onder de gestelde definitie vallen. De definitie, zoals toegelicht in de kabinetsreactie op het advies van de Raad van State bij de Miljoennota 2024 met betrekking tot klimaatinclusief begroten28, luidt:
Klimaatgerelateerde belastingen zijn belastingen die, naast het zorgen van inkomsten voor de schatkist, als hoofddoel hebben om bij te dragen aan het nationale klimaatbeleid gericht op de reductie van broeikasgassen en de verduurzaming van de energievoorziening. Hierbij kan het gaan om belastingmaatregelen die ook zijn gericht op de productie en het gebruik van broeikasgasneutrale energie, op energiebesparing, op directe beperking van uitstoot van broeikasgassen of om vastlegging van broeikasgassen.
In tabel 12.4 wordt een overzicht gegeven van de bijdragen van het Rijk aan de netbeheerders. Deze bijdragen staan op de rijksbegroting en vallen onder de definitie van klimaatuitgaven, maar zijn van een andere aard dan de rest van de uitgaven in het overzicht klimaatuitgaven. Het betreft financiële transacties zonder effect op het EMU-saldo. In bijlage 15 worden de investeringsprognoses van de netbeheerders weergegeven.
Het voornemen was om vanaf deze Miljoenennota ook de uitgaven aan klimaatadaptatiebeleid op te nemen in deze bijlage. Dit is met een jaar vertraagd. De Tweede Kamer is reeds geïnformeerd over de definitie van klimaatadaptatie-uitgaven die zal worden gehanteerd om dit overzicht te kunnen vullen.29
Toelichting belangrijkste mutaties
In het coalitieakkoord van het kabinet-Jetten zijn aanvullende middelen beschikbaar gesteld voor het klimaatbeleid en gereserveerd op de Aanvullende Post. Bij Voorjaarsnota 2026 en Miljoenennota 2027 zijn middelen overgeheveld naar de begroting van KGG voor de openstellingsrondes van de subsidie Stimulering duurzame Energieproductie en Klimaattransitie (SDE++) in 2027 t/m 2030, voor tenders voor subsidies en Contracts for Difference voor Wind op Zee in 2026 t/m 2028 en voor de openstelling en uitbreiding van de Indirecte Kostencompensatie (IKC) ETS t/m 2030.
In het Meerjarenprogramma (MJP) Klimaat- en energiefonds 2027 wordt in totaal 2,4 miljard euro toegekend voor specifieke maatregelen. Hiervan is 860 miljoen euro reeds overgeheveld bij Voorjaarsnota 2026. Bij Miljoenennota 2027 is aanvullend 1,7 miljard euro overgeheveld, waarvan 878 miljoen euro reeds verwerkt is via een Nota van Wijziging op de 1e suppletoire begrotingen. Het betreft onder andere toekenningen van 533 miljoen euro voor subsidies voor de realisatie van waterstofopslagen, 280 miljoen euro voor de derde openstellingsronde van de productiesubsidie waterstof (OWE3), 200 miljoen euro voor de IPCEI Nucleair voor innovaties op het gebied van kernenergie en 100 miljoen euro voor intensivering van de DEI+-regeling voor innovatieve klimaattechnologieën in de industrie. Ook is er als onderdeel van het maatregelenpakket Acties Weerbaarheid Energieschok 262 miljoen euro toegekend voor verduurzamingen van woningen, leningen voor het midden- en kleinbedrijf en Nederland Dal Vrij Trein. Alle Klimaatfondsmutaties worden toegelicht in het Meerjarenprogramma Klimaat- en energiefonds 2027 en de Klimaat- en energiefondsbegroting 2027.
Bij Miljoenennota 2027 heeft het kabinet besloten om een subsidie van 1,3 miljard euro toe te kennen aan het CO2-opslagproject Aramis, om het risico te mitigeren dat de vraag naar ruimte voor CO2-opslag niet snel genoeg op gang komt. Daarnaast wordt 77 miljoen euro aan vrije middelen binnen de Indirecte Kostencompensatie (IKC) ETS ingezet voor een nieuwe openstellingsronde van de Versnelde klimaatinvesteringen industrie (VEKI).
In december 2025 is als onderdeel van de herziening van de Europese Klimaatwet besloten om de inleverplicht en veilingen van het ETS2 met een jaar uit te stellen naar 2028. Dit heeft geleid tot een cumulatieve derving tot 2032 van 3,1 miljard euro aan verwachte ETS2-ontvangsten. Daarnaast heeft het kabinet besloten de CO2-heffing voor afvalverbrandingsinstallaties langzamer in te voeren, waardoor de verwachte opbrengsten tot en met 2030 dalen en vanaf 2031 stijgen.
Voor de leenfaciliteit voor TenneT was bij Miljoenennota 2026 23,8 miljard euro geraamd in 2025 en 2026. Vanwege het afgeven van een instellingsgarantie aan TenneT Nederland maakt TenneT Nederland minder gebruik van deze leenfaciliteit, waardoor de geraamde uitgaven zijn gedaald naar 11,9 miljard euro in 2025.
Tabel 12.1 Uitgavenoverzicht klimaat (in duizenden euro)
2025
2026
2027
2028
2029
2030
2031
Totale uitgaven in het kader van het klimaatbeleid
7.568.781
6.527.464
7.676.486
9.051.625
7.591.828
8.271.389
5.444.043
Elektriciteit
4.016.492
3.467.309
3.300.773
3.250.499
3.357.184
3.417.053
2.989.570
[KGG, art 31, subsidie] SDE
614.390
347.437
439.091
434.157
420.771
337.137
67.877
[KGG, art 31, subsidie] SDE+
1.748.221
884.375
999.253
951.089
930.285
915.614
825.629
[KGG, art 31, subsidie] SDE++ (incl. kolenmaatregelen en statistische overdracht)
91.782
610.290
201.460
376.316
616.846
874.065
1.324.900
[KGG, art 31, subsidie] Flankerend beleid WOZ
62.412
101.569
83.233
88.667
65.303
72.124
[KGG, art 31, subsidie] Structurele kosten WOZ
7.754
15.200
25.564
27.836
27.522
22.571
[KGG, art 31, subsidie] Flankerend beleid SDE+
81.041
34.151
22.038
20.615
20.615
9.060
[KGG, art 31, subsidie] Subsidiering TenneT Net op Zee
181.000
181.000
181.000
181.000
181.000
181.000
[KGG, art 31, subsidie] Tijdelijk ondersteuningsmechanisme Windenergie Op Zee
215.916
[KGG, art 31, subsidie] Subsidieregeling Coöperatieve Energieopwekking (SCE)
7.485
6.244
5.247
17.661
15.478
18.021
18.432
[KGG, art.31, storting] Storting in begrotingsreserve duurzame energie
822.413
293.433
[KGG, art 31, subsidie] ISDE-regeling
522.586
501.040
498.971
473.344
419.792
346.991
31
[KGG, art 31, subsidie] Missiegedreven Onderzoek Ontwikkeling en Innovatie (MOOI)
60.899
68.891
78.806
70.338
61.945
33.330
15.543
[KGG, art 31, subsidie] Demonstratieregeling Klimaat en Energie-innovatie (DEI+)
52.575
79.976
301.324
300.174
283.894
384.726
114.541
[KGG, art 31, subsidie] Hernieuwbare Energietransitie (HER+)
18.719
11.203
6.834
1.092
[KGG, art 31, subsidie] NGF-project Circulaire zonnepanelen
14.876
28.683
18.413
15.171
9.000
27.328
[KGG, art 31, subsidie] Efficiëntere benutting elektriciteitsnetten
3.171
2.079
37.664
28.892
22.022
19.685
[KGG, art 31, subsidie] Realisatie Zon op Zee
60
1.643
11.238
6.945
17
[KGG, art 31, subsidie] Subsidieregeling flexibiliteit
10.085
29.854
33.082
3.500
[KGG, art 31, subsidie] Energiecoöperaties en burgerbetrokkenheid energietransitie
265
3.844
3.747
3.673
900
[KGG, art 31, subsidie] Correctieregeling duurzame warmte
426
[KGG, art 31, subsidie] Diverse subsidies kernenergie
758
12.000
68.190
60.000
30.000
20.000
[KGG, art 31, opdracht] Projecten Kernenergie
16.018
56.711
80.151
44.399
29.857
26.938
2.665
[KGG, art 31, opdracht] Programma Opwerk Energie op Rijksvastgoed (OER)
17.830
16.396
20.368
3.093
796
[KGG, art 31, opdracht] Onderzoek en opdrachten
14.691
21.626
37.507
38.174
20.703
19.161
12.844
[KGG, art 31, opdracht] CfD tender Hernieuwbaar op Land (SDE-domein)
627
6.557
[KGG, art 31, lening] Lening NEO.NL
68.600
58.400
[KGG, art 31, vermogensverschaffing] Kapitaalstorting NEO.NL
45.000
[KGG, art 31, bijdrage mede-overheden] Gebiedsinvestering
57.019
125.297
102.456
146.760
88.990
79.880
Industrie
319.119
565.164
1.354.334
2.164.028
1.075.023
1.060.929
1.389.109
[KGG, art 31, subsidie] Verduurzaming industrie
43.077
7.811
39.214
67.918
73.185
65.976
[KGG, art 31, subsidie] Maatwerkaanpak industrie
37.527
150.811
134.869
24.854
19.963
[KGG, art 31, subsidie] Studies voor Duurzame Industrie (STUDI)
25.245
17.988
7.341
1.450
[KGG, art 31, subsidie] VEKI
123.699
131.500
86.984
42.218
15.435
7.700
[KGG, art 31, subsidie] NIKI
4.490
34.032
64.520
30.253
14.100
28.099
[KGG, art 31, subsidie] Infrastructuur duurzame industrie (PIDI)
41
[KGG, art 31, subsidie] NGF - project Groenvermogen van de Nederlandse economie
55.393
79.009
67.450
72.450
72.450
91.200
111.250
[KGG, art 31, subsidie] NGF - project Circulaire Plastics
12.787
22.354
28.267
26.131
15.337
11.450
10.500
[KGG, art 31, subsidie] Stimuleringsprogramma koolstofverwijdering klimaat- en energiefonds
3.262
5.200
8.500
9.400
8.250
7.950
[KGG, art 31, opdracht] Energie-efficiency
1.326
1.746
1.750
1.324
1.593
1.598
1.606
[KGG, art 31, subsidie] Investeringen Verduurzaming Industrie - Klimaatfonds
61.110
[KGG, art 31, subsidie] Subsidie project Djewels
295
12.636
25.893
11.629
[KGG, art 31, subsidie] Opslag waterstof
200
[KGG, art 31, subsidie] Carbon Capture Storage CCS
1.885
2.650
11.753
333.997
334.274
333.918
329.228
[KGG, art 31, subsidie] MIEK
1.626
3.624
5.831
5.497
5.246
4.324
[KGG, art 31, subsidie] Subsideregeling Duurzame Scheepsbouw (SDS)
2.319
1.878
429
[KGG, art 31, subsidie] Opschalingsinstrument waterstof
14.662
98.811
427.875
669.557
298.631
291.858
878.287
[KGG, art 31, subsidie] Investeringen waterstofbackbone
53.300
154.961
393.822
70.000
[KGG, art 31, subsidie] IPCEI Waterstof
34.683
86.318
195.438
219.066
71.862
183.983
[KGG, art 31, subsidie] Invest NL
15.000
[KGG, art 31, subsidie] NGF - project Biobased Circular
10.725
33.502
22.450
15.450
9.950
4.450
[KGG, art 31, lening] Verduurzaming industrie
10.500
16.546
28.013
[KGG, art 31, opdracht] Verduurzaming industrie
2.041
[KGG, art 31, bijdrage mede-overheden] Regeling toezicht energiebesparingsplicht
8.849
9.902
16.946
16.960
14.320
14.424
14.489
Gebouwde omgeving
1.595.733
1.556.374
1.620.139
1.348.245
1.015.864
1.694.099
496.236
[VRO, art 2, subsidie] Subsidie verduurzaming en onderhoud huurwoningen
11.308
23.013
16.396
35.654
17.947
25.761
15.311
[VRO, art 2, subsidie] Nationaal isolatie Programma
980
980
980
980
[VRO, art 2, subsidie] Energiebeparing Koopsector
34.387
50.296
56.281
30.378
21.152
24.604
35
[VRO, art 2, subsidie] Verduurzaming Maatschappelijk Vastgoed
228.924
141.376
438.631
430.137
311.275
175.316
197.011
[VRO, art 2, subsidie] Energietransitie en duurzaamheid
26.666
22.684
20.693
19.113
15.394
14.095
9.697
[VRO, art 2, subsidie] Renovatieversneller
31.837
20.136
13.627
11.341
3.150
2.350
[VRO, art 2, subsidie] SAH
59.896
24.605
22.760
15.980
6.360
10.200
42.500
[VRO, art 2, subsidie] Warmtefonds
216.031
339.460
103.020
112.850
112.300
96.059
[VRO, art 2, subsidie] Energiehuis
3.800
3.800
3.800
3.800
[VRO, art 2, subsidie] Nationaal Groeifonds
19.367
16.827
24.360
11.000
2.400
[VRO, art 2, subsidie] Biobased Bouwen
12.818
10.965
5.906
4.974
[VRO, art 2, subsidie] Ontzorgen Vereiniging van Eigenaren
6.257
4.365
4.777
5.303
5.072
4.919
[VRO, art 2, subsidie] Maatschappelijk Vastgoed Fonds
49.900
30.000
55.000
30.000
30.000
30.000
[VRO, art 2, subsidie] verduurzaming Groningen en Noord-Drenthe
77.074
77.419
78.250
1.500
1.500
1.500
1.500
[VRO, art 2, subsidie] SAH warmteprojecten
15.000
23.500
38.500
[VRO, art 2, subsidie] Digitalisering en innovatie
7.157
5.906
5.356
5.424
1.597
150
[VRO, art 2, opdracht] Nationaal Programma Lokale Warmtetransitie
2.058
2.208
2.284
2.024
2.023
2.023
[VRO, art 2, opdracht] Energietransitie en duurzaamheid
2.571
7.971
2.486
500
500
500
500
[VRO, art 2, opdracht] verduurzaming Groningen en Noord-Drenthe
620
178
[VRO, art 2, opdracht] Digitalisering en innovatie
294
200
200
200
200
200
[VRO, art 2, bijrage ZBO/RWT) Energietransitie en Duurzaamheid
785
2.084
2.000
993
496
500
470
[VRO, art 2, bijrage ZBO/RWT) verduurzaming Groningen en Noord-Drenthe
273
780
750
750
750
750
694
[VRO, art 2, bijrage ZBO/RWT) Digitalisering en innovatie
672
168
500
500
500
[VRO, art 2, bijdrage aan medeoverheden] Aardgasvrije wijken
4.866
[VRO, art 2, bijdrage aan medeoverheden] Ventilatie in scholen
127
[VRO, art 2, bijdrage aan medeoverheden] Nationaal Isolatie Programma (Lokale aanpak woningisolatie)
466.638
[VRO, art 2, bijdrage aan medeoverheden] Verduurzaming Maatschappelijk Vastgoed
172
13.496
9.349
10.000
[VRO, art 2, bijdrage aan medeoverheden] Nationaal Programma Lokale Warmtetransitie
16.149
9.285
9.000
9.000
9.000
9.000
[VRO, art 2, bijdrage aan medeoverheden] Nationaal Isolatie Programma (Soortenmanagement)
77
4.000
5.000
5.000
6.000
[VRO, art 2, bijdrage aan medeoverheden] Verduurzaming Groningen en Noord-Drenthe
254.267
159.228
155.694
144.740
142.193
140.773
145.703
[VRO, art 2, bijdrage aan medeoverheden] Nationaal Groeifonds
5.112
[VRO, art 2, bijdrage aan medeoverheden] Ondersteuning aanpak energiearmoede
45.000
45.000
5.000
[VRO, art 2, bijdrage aan medeoverheden] Energiehuis SCF ( Klimaatfonds)
156
42.747
976
467
467
467
[VRO, art 2, bijdrage aan agentschappen] RVO (Uitvoering Energieakkoord)
421
358
8.820
10.331
9.946
10.033
9.301
[VRO, art 2, bijdrage aan agentschappen] Dienst Publiek en Communicatie
1.802
451
1.769
1.752
1.751
1.769
4
[VRO, art 2, bijdrage aan agentschappen] RVO (Energiestransitie en Duurzaamheid)
27.276
22.723
23.984
15.664
12.744
12.635
8.198
[VRO, art 2, bijdrage aan agentschappen] Verduurzaming Maatschappelijk Vastgoed
21.849
1.492
[VRO, art 2, bijdrage aan agentschappen] RVB (circulaire rijksinkopen)
857
1.981
2.479
2.556
2.548
3.071
1.759
[VRO, art 2, bijdrage aan agentschappen] Digitalisering en innovatie
571
539
500
500
500
500
[VRO, art 2, bijdrage aan andere begrotingshoofdstukken] Verduurzaming Maatschappelijk Vastgoed
15.710
42.234
60.951
56.865
51.856
29.147
[VRO, art 2, bijdrage aan andere begrotingshoofdstukken] EGO (innovatie)
4.080
11.600
11.979
7.743
9.040
15.497
[VRO, art 2, bijdrage aan andere begrotingshoofdstukken] Handhaving Energielabel C
1.600
1.600
1.600
1.600
1.600
1.600
[IenW, art 21, opdracht] KF: Biobased bouwen
296
200
[KGG, art 31, opdracht] KF: Biobased bouwen
6.800
3.728
950
1.600
[IenW, art 21, subsidie] KF: Biobased bouwen
54
581
[KGG, art 31, subsidie] KF: Biobased bouwen
320
[KGG, art 31, subsidie] Warmtenetten investeringssubsidie (WIS)
1.998
17.064
86.150
154.917
151.541
952.556
[KGG, art 31, subsidie] NGF-project NieuweWarmteNu!
2.535
41.135
42.533
41.197
13.242
30.545
[KGG, art 31, subsidie] Aardwarmte
12.500
2.500
10.000
[KGG, art 31, subsidie] WarmtelinQ
3.000
229.900
69.425
114.500
53.500
14.500
14.500
[KGG, art 31, subsidie] Subsidie Nationale Deelneming Warmte
5.000
7.000
5.000
5.000
4.000
[KGG, art 31, vermogensverschaffing] Kapitaalstorting Nationale Deelneming Warmte
21.000
40.000
[KGG, art 31, storting/onttrekking begrotingsreserve] Storting in begrotingsreserve warmtenetten
174.500
[KGG, art 31, subsidie] Geothermie (KEF)
249
577
113.494
25.852
51
Mobiliteit
437.272
554.758
892.747
1.035.730
937.541
906.545
318.664
[IenW, art 14, opdracht] Klimaatakkoord
2.556
12.053
25.551
24.400
14.424
[IenW, art 14, opdracht] KF: Laadinfra wegverkeer
258
9.652
545
1.557
28.869
[IenW, art 14, opdracht] Programma Vergroening Reisgedrag
1.457
2.320
6.692
5.848
2.408
36.567
25.924
[IenW, art 14, opdracht] Verduurzaming logistiek
9.509
5.320
13.000
9.000
9.010
9.000
[IenW, art 14, opdracht] KF: Laadinfra bouw
58.754
56.023
54.205
15.084
[IenW, art 14, opdracht] KF: Zero-emissie zones
134
1.832
2.582
1.664
332
[IenW, art 14, opdracht] overige opdrachten
13.083
12.272
6.280
4.848
3.762
3.732
1.689
[IenW, art 14, subsidie] Duurzame mobiliteit
7.961
15.150
18.100
35.479
22.701
[IenW, art 14, subsidie] Elektrisch vervoer
66.073
21.830
11.728
7.622
[IenW, art 14, subsidie] Laad en AanZET
52.521
42.406
[IenW, art 14, subsidie] KF: Laadinfra wegvervoer
41.649
50.948
103.823
79.703
38.136
49.736
[IenW, art 14, subsidie] KF: Laadinfra bouw
7.190
7.500
31.500
25.000
2.500
12.500
[IenW, art 14, subsidie] Vergroenen Reisgedrag
1.584
2.500
8.671
8.671
5.921
5.484
1.750
[IenW, art 14, subsidie] KF: SWIM
14.662
6.516
23.722
28.722
38.722
59.522
[IenW, art 14, subsidie] KF: inruilregeling
30.193
22.207
[IenW, art 14, subsidie] Overige subsidies
3.382
3.352
1.874
1.560
240
[IenW, art 14, bijdrage aan medeoverheden] Duurzame mobiliteit
27.767
13.960
13.400
21.290
10.000
[IenW, art 14, bijdrage aan medeoverheden] KF: Laadinfra
15.493
2.500
2.500
[IenW, art 14, bijdrage aan agentschappen] RVO
19.341
18.103
9.020
5.685
3.502
3.398
1.577
[IenW, art 15, subsidie] Zero-Emissie Trucks (aanZET)
143.500
242.100
259.400
260.000
302.000
99.000
[IenW, art 15, subsidie] Private Laadinfrastructuur bij bedrijven
34.000
64.100
92.100
102.400
114.000
45.454
[IenW, art 15, subsidie] Waterstof in Mobiliteit (SWiM)
5.000
5.000
11.500
11.500
6.500
500
[IenW, art 15, subsidie] Electric Road System (ERS)
11.000
52.000
52.000
[IenW, art 15, subsidie] Logistieke efficiëntie
5.000
7.000
15.000
20.000
20.000
5.000
[IenW, art 17, opdracht] NGF Project - Luchtvaart in Transitie
117
307
300
300
300
2.504
[IenW, art 17, opdracht] KF: Luchtvaartverkeer energie
704
1.240
193
193
193
193
193
[IenW, art 17, opdracht] KF: Alcohol-to-jet en Duurzame Luchtvaartbrandstoffen
59
200
200
200
241
100
[IenW, art 17, subsidie] Klimaatbeleid
56
56
56
56
56
56
[IenW, art 17, subsidie] NGF-project Luchtvaart in transitie
31.321
67.529
86.697
45.310
23.470
19.864
[IenW, art 17, subsidie] KF: Alcohol-to-jet
12.228
42.626
16.853
12.887
[IenW, art 17, subsidie] KF: Duurzame luchtvaartbrandstoffen
30.725
102.913
41.038
12.963
17.763
[IenW, art 17, subsidie] KF: Aandrijftechnologieën
5.000
8.000
5.000
[IenW, art 18, opdracht] Topsector logistiek
6.429
8.713
50
[IenW, art 18, opdracht] NGF: Maritiem Masterplan
2
150
100
3.230
7.300
6.050
5.076
[IenW, art 18, opdracht] KF: Verduurzaming Zeevaart
101
115
20
115
115
94
20
[IenW, art 18, opdracht] KF: Verduurzaming Binnenvaart
68
144
585
562
548
600
987
[IenW, art 18, subsidie] Subsidie verduurzaming binnenvaartschepen
28.692
2.301
6.136
7.670
7.670
3.083
[IenW, art 18, subsidie] NGF: Zero-emissie binnenvaart batterij-elektrisch
595
4.167
6.333
[IenW, art 18, subsidie] Walstroom
54.383
30.912
9.017
19.560
25.521
2.970
[IenW, art 18, subsidie] KF: Walstroom
10.471
10.000
8.938
18.466
23.963
8.006
[IenW, art 18, subsidie] NGF: Maritiem Masterplan
21.572
34.432
37.297
26.502
19.317
11.430
32.838
[IenW, art 18, subsidie] KF: Verduurzaming Binnenvaart
174
2.510
14.079
34.541
48.538
55.580
52.907
[IenW, art 18, subsidie] KF: Verduurzaming Zeevaart
8.700
26.100
27.940
28.245
11.860
[IenW, art 18, bijdrage aan agentschappen] NGF-project Maritiem Masterplan RVO
579
359
462
400
400
410
Landbouw en landgebruik
71.886
114.189
228.828
223.062
176.874
179.098
118.959
[LVVN, art 22, opdracht] Klimaatimpuls Natuur en Biodiversiteit
3.351
[LVVN, art 22, subsidie] Natuur en Biodiversiteit Grote Wateren
2.100
300
300
[LVVN, art 22, opdracht] Natuur en Biodiversiteit Grote Wateren
6.606
19.274
41.488
70.287
31.753
25.646
11.799
[LVVN, art 22, opdracht] Duurzame visserij
3.319
12.363
38.612
40.887
37.768
53.991
4.934
[LVVN, art 22, subsidie] Noordzeeakkoord (RVO)
28.397
42.766
189
2.323
2.323
[LVVN, art 21, subsidie] Glastuinbouw en weerbare planten en teeltsystemen
56.510
53.855
105.662
111.888
107.164
97.138
99.903
Sectoroverstijgende en overige maatregelen
1.128.279
269.670
279.665
1.030.061
1.029.342
1.013.665
131.505
[IenW, art 21, opdracht] KF: Circulair doen en gedrag
392
219
[KGG, art 31, opdracht] KF: Circulair doen en gedrag
2.506
2.742
2.792
2.792
[IenW, art 21, opdracht] KF: Plastics norm
139
[IenW, art 21, opdracht] Uitvoering duurzame productieketens
9.607
11.368
[IenW, art 21, opdracht] Overige opdrachten
7.290
1.433
[KGG, art 21, opdracht] Uitvoering duurzame productieketens
3.899
2.941
2.446
3.867
4.015
[IenW, art 21, subsidie] Duurzame productketens
16.802
12.523
[KGG, art 31, subsidie] Duurzame productketens
12.899
9.033
7.138
5.521
1.710
[IenW, art 21, subsidie] KF: DEI+CE
1.270
4.372
[IenW, art 21, subsidie] KF: Circulair doen en gedrag
224
2.610
[KGG, art 31, subsidie] KF: Circulair doen en gedrag
3.114
4.064
4.264
1.304
[IenW, art 21, subsidie] KF: Plastics norm
4.118
2.283
[KGG, art 31, subsidie] KF: Plastics normering
4.358
306
[IenW, art 22, opdracht] KF: NVS
1.849
8.942
25.197
24.696
[KGG, art 31, subsidie] Projecten Klimaat en Energieakkoord
2.235
[KGG, art 31, subsidie] Overige subsidies
12.195
6.406
12.587
11.819
2.192
898
[KGG, art 31, subsidie] Social Climate Fund
9.000
[KGG, art 31, subsidie] Energiebesparing MKB
40.834
10.965
5.835
420
1.570
[KGG, art 31, bijdrage aan agentschappen] Bijdrage RVO
181.535
201.497
112.480
109.000
112.695
113.054
96.626
[KGG, art 31, bijdrage aan agentschappen] Bijdrage Nea
21.774
15.418
27.055
27.010
27.174
27.625
25.334
[KGG, art 31, bijdrage aan mede-overheden] Uitvoeringskosten klimaat medeoverheden
870.698
11.541
49.084
843.239
839.609
833.488
2.250
Tabel 12.2 Overzicht fiscale groene subsidies (in miljoenen euro)
2025
2026
2027
2028
2029
2030
2031
Totale fiscale groene subsidies
1.810
1.730
964
989
965
548
471
Energie-investeringsaftrek (EIA)
286
460
454
443
464
459
452
BPM vaste voet numemissiemotorrijwielen en numemissie bijzondere personenauto's
5
12
14
16
18
21
IB/LB korting op de bijtelling voor nulemissieauto's
233
243
245
201
132
68
19
MRB halftarief plug-in hybride auto's (3/4-tarief in 2025)
In deze bijlage wordt, conform toezegging in de Miljoenennota 2024, een geactualiseerd overzicht gegeven met betrekking tot fossiele voordelen in Nederland. Het overzicht bouwt voort op het overzicht dat vorig jaar in bijlage 13 van de Miljoenennota 2026 is opgenomen. De samenstelling is gebaseerd op een ambtelijke analyse, input van stakeholders en doorrekeningen van het Centraal Planbureau (CPB) en het Planbureau voor de Leefomgeving (PBL). Het is een dynamisch overzicht, waarbij in latere jaren op basis van nieuwe inzichten regelingen aan het overzicht kunnen worden toegevoegd of juist kunnen worden verwijderd. Voor het overzicht worden er twee verschillende benaderingen gehanteerd om de omvang van fossiele voordelen in Nederland inzichtelijk te maken. Deze aanpak volgt de methodiek uit de studie ‘Afschaffing fossiele-energiesubsidies: eerder een hersenkraker dan een no-brainer’ van PBL en CPB die in oktober 2023 is gepubliceerd. Voor een uitgebreide beschrijving van de methodieken, de voor- en nadelen van beide benaderingen, en de achterliggende overwegingen, verwijzen wij u naar bijlage 23 'Fossiele Regelingen' in de Miljoenennota 2025.
Box 13.1 Optelling van fossiele voordelen inventarisatie- en externe kostenbenadering
Het totale bedrag aan fossiele voordelen volgens de externe kostenbenadering komt op basis van de emissies en beprijzing in 2025 uit op 18,3 miljard euro voor emissies die gepaard gaan met het gebruik van fossiele energiedragers (inclusief uitgestelde emissies die worden toegerekend aan niet-energetisch gebruik van fossiele energiedragers) en 23,3 miljard euro voor alle broeikasgasemissies (ook emissies die niet gerelateerd zijn aan het gebruik van fossiele energiedragers worden meegeteld). Belangrijke kanttekening is dat de hoogte van het totaalbedrag conform de externe kostenmethode sterk afhankelijk is van de gekozen referentieprijs.
In deze bijlage wordt bij de inventarisatiebenadering per subsidieregeling (zoals fiscale vrijstellingen, verlaagde tarieven in heffingen, of financiële tegemoetkomingen vanuit de overheid) die een specifiek voordeel geeft aan een bepaalde groep gebruikers van fossiele energiedragers een budgettair belang genoemd. Dit geeft weer hoeveel uitgaven of gederfde inkomsten gepaard gaan met de respectievelijke regelingen. Dergelijke regelingen worden hier ‘fossiele regelingen’ genoemd.
Het budgettair belang voor alle opgetelde fossiele regelingen in de inventarisatiebenadering in 2026 bedraagt 29,6 miljard euro. Dit bedrag ligt 0,1 miljard lager dan de inventarisatie van vorig jaar. Dit komt met name door de lagere budgettaire belangen voor de degressiviteit in de energiebelasting dit jaar, deze budgettaire belangen vallen lager uit door een afname in de geraamde grondslag en door tariefaanpassingen die sinds begin dit jaar gelden.
Het genoemde budgettair belang is een brutobedrag, waarin gedragseffecten niet zijn meegenomen. Bij afschaffing van alle fossiele regelingen wordt dit bedrag dus niet daadwerkelijk opgehaald. Om tot het nettobedrag te komen, moeten de gedragseffecten nog worden afgetrokken van dit bedrag. Een andere belangrijke kanttekening is dat in deze optelsom geen rekenschap is gegeven van interactie met ander beprijzend beleid. Er kan dus niet per definitie worden geconcludeerd dat afschaffing van geïnventariseerde voordelen vanwege het klimaatbeleid nodig is, want dat is niet het geval als er voldoende alternatief beprijzend en normerend beleid geldt in de ketens van winning tot en met het gebruik van de fossiele energiedragers. Dit is voor beprijzing in kaart gebracht met de externe kostenbenadering.
Het bedrag van de externe kostenbenadering mag niet worden opgeteld bij de inventarisatiebenadering. Het kan er ook niet goed mee worden vergeleken, omdat beide benaderingen verschillende aspecten meten. De regelingen die met de inventarisatiebenadering in kaart zijn gebracht, maken voor zover ze van invloed zijn op het beprijzingsniveau ook onderdeel uit van de externe kostenmethode.
1. Externe kostenbenadering
Onderstaande figuur visualiseert de externe kostenbenadering in de verschillende sectoren voor alle broeikasgasemissies. Aangezien voor het lopende jaar onvoldoende data beschikbaar is, is net als vorig jaar de analyse gemaakt op basis van data uit het voorgaande jaar. Dit betreft in deze bijlage het jaar 2025. De inventarisatiebenadering kijkt daarentegen voor ieder jaar naar data van het lopende jaar, hier 2026. De figuur voor de externe kostenbenadering is opgesteld door het PBL. De horizontale as toont de totale emissies van broeikasgassen die de relevante basis zijn voor de beprijzing, gebaseerd op de emissies als gevolg van het gebruik van fossiele brandstoffen en andere emissies die niet gerelateerd zijn aan fossiele brandstoffen. Op de verticale as wordt de hoogte weergegeven van zowel de expliciete als impliciete prijzen per ton CO2-equivalent. Elk vak in de figuur komt overeen met een bepaald deel van de emissies waarvoor dezelfde CO2-prijs geldt. De breedte van de vakken geeft aan welk deel van de emissies onderhevig is aan deze CO2-prijs. De kleuren geven aan welke beleidsinstrumenten bijdragen aan welk gedeelte van de totale effectieve CO2-prijs. De paarse stippellijn geeft de gebruikte hoogte aan van de externe kosten voor wat betreft het klimaat. Dit geldt als referentieprijs en bedraagt 187,4 euro/ton CO2 in 2025.
Het beprijzingstekort - oftewel ‘fossiele voordeel’ - wordt berekend door het verschil tussen de referentieprijs van de externe klimaatkosten en de geldende CO2-beprijzing te berekenen voor alle broeikasgasemissies in een sector. Hierbij wordt niet gesaldeerd voor eventuele overschotten in beprijzing. Overschotten worden dus niet in mindering gebracht op het beprijzingstekort. Voor de berekening van het beprijzingsgat wordt bij de broeikasgasemissies die beprijsd worden door het EU-ETS uitgegaan van de prijs van de rechten, ongeacht of deze gratis zijn verkregen of aangekocht. Gratis ETS-rechten tellen in de berekening dus mee als CO2-beprijzing, aangezien er aan de marge een prikkel wordt gegeven om emissies te reduceren (bedrijven kunnen deze rechten immers verkopen). Wel wordt het deel dat gratis is toegewezen apart in de figuur gevisualiseerd, omdat dit wel leidt tot een verlaging van de ETS-kosten.
Figuur 13.1 Externe kostenmethode voor alle broeikasgasemissies (emissies en beprijzing in 2025)
Tabel 13.1 Beprijzingstekort 2025 per sector (zichtjaar 2025)
Sector
Beprijzingstekort BKG-emissies (in mld.)
Elektriciteit
2,1
Industrie
4,9
Mobiliteit
0,4
Gebouwde omgeving
0,2
Landbouw
4,2
Bunkers scheepvaart
5,4
Bunkers luchtvaart
1,2
Niet-energetisch
4,9
Totaal
23,3
Het klimaatbeprijzingstekort is tussen 2024 en 2025 gedaald met netto 0,4 miljard euro (prijspeil 2025). Door het beprijzingstekort voor deze twee jaren uit te drukken in hetzelfde prijspeil wordt er gecorrigeerd voor inflatie en is te zien wat het effect is geweest van: 1) veranderingen in broeikasgasemissies; 2) tarieven (ten opzichte van automatische indexatie); en 3) de milieuprijs. Ten eerste vond er in 2025 ten opzichte van het jaar ervoor minder uitstoot van broeikasgasemissies plaats in de sectoren industrie, bij de levering van bunkerbrandstoffen voor de internationale scheepvaart, bij de levering van bunkerbrandstoffen voor de luchtvaart, landbouw en niet-energetische emissies. Daarnaast is de beprijzing toegenomen door onder andere de hogere ETS-prijs (in 2023 66,5 euro/ton CO2 en in 2025 74,3 euro/ton CO2) en hebben hogere nationale belastingtarieven (voor een aantal sectoren) tot een afname van het beprijzingstekort hebben geleid. Tot slot is de milieuprijs van klimaatschade dit jaar gestegen, waar het niveau van beprijzing tegen afgezet wordt (in 2024 174 euro/ton CO2 en in 2025 187,4 euro/ton CO2). Het effect op het beprijzingstekort door de toename in de klimaatschade was in 2025 echter kleiner dan het effect van de emissieafname en de stijging in de tarieven, waardoor het beprijzingstekort netto is afgenomen, wanneer wordt gecorrigeerd voor inflatie. In elke sector ligt een deel van het beprijzingsniveau nog steeds lager dan de gehanteerde referentieprijs voor het beprijzen van externe klimaatkosten van 187,4 euro/ton CO2.
In dit overzicht is het beprijzingstekort van bio-energie niet berekend in verband met het klimaatneutrale karakter. In het PBL-rapport ‘Klimaatverandering in de prijzen in 2025'30, dat gelijktijdig met Prinsjesdag wordt gepubliceerd, wordt een nadere toelichting gegeven op het integrale overzicht van de externe kostenbenadering.
Naast de externe klimaatkosten van fossiele voordelen die worden uitgelicht in dit overzicht, kunnen fossiele voordelen ook negatieve effecten hebben op de biodiversiteit.31 Klimaatverandering en activiteiten rondom fossiele brandstoffen, zoals mijnbouw en verbranding, hebben effect op leefomstandigheden in natuurgebieden.
2. Inventarisatiebenadering
Het kabinet heeft volgens dezelfde methodiek als in de voorgaande publicaties Miljoenennota een brede inventarisatie uitgevoerd van de regelingen die zijn te kwalificeren als fossiele regelingen volgens de inventarisatiebenadering. Het overzicht van fossiele regelingen is gesplitst in drie tabellen:
3. Tabel 3: niet-fiscale regelingen met een directe relatie tot fossiel energiegebruik (uitgavenkant).
In de tabellen is per regeling een korte toelichting opgenomen met 1) een korte beschrijving van de maatregel, 2) eventuele juridische aandachtspunten en 3) ander relevant beprijzend beleid. Voor een aantal regelingen geldt dat het weergegeven voordeel niet volledig ‘fossiel’ is en dus een overschatting is, omdat een deel van het voordeel ook naar niet-fossiele energiedragers gaat. Als moeilijk te bepalen is welk deel van het energiegebruik fossiel is, is bij de berekeningen aangenomen dat het volledige energiegebruik fossiel is. Dit is bijvoorbeeld het geval bij de belastingvermindering in de energiebelasting. Om deze reden is het berekende budgettaire belang hoger dan wat daadwerkelijk aan fossiele energie kan worden toegerekend.
In tekstvak 13.2 is een overzicht opgenomen van de beleidswijzigingen ten opzichte van het overzicht in de Miljoenennota 2026 (2025) en toekomstige beleidswijzigingen ten opzichte van onderstaand overzicht.
Box 13.2 Beleidswijzigingen fossiele regelingen
In onderstaande tabel is weergegeven wat de impact is van beleidsmatige wijzigingen op de omvang van regelingen. Hierbij is onderscheid gemaakt tussen beleid dat reeds in werking is getreden en beleid dat is aangekondigd en nog (deels) in werking moet treden. Dit laatste gaat bijvoorbeeld over toekomstige wijzigingen ingevolge het Belastingplan 2024, zoals het afschaffen van het verlaagd tarief in de energiebelasting voor glastuinbouw (met een afbouwpad van 2025 tot 2035) en het beperken van de inputvrijstelling voor elektriciteitsopwekking in de energiebelasting (met een ingroeipad van 2025 tot 2030). Om een goede vergelijking te kunnen maken met het overzicht van 2025, wordt in de berekening de grondslag (zoals energieverbruik) en het prijspeil gelijk gehouden aan het niveau van 2026. Ook zijn beleidsmatige wijzigingen opgenomen die zijn aangekondigd sinds het moment van publicatie van het overzicht in de Miljoenennota 2026. Dit betreft onder andere het weer afbouwen van de tijdelijke verlaging van de mrb voor bestelauto's van ondernemers en voor vrachtauto's. Tot slot wordt weergegeven welke beleidsmatige wijzigingen in werking zijn getreden het afgelopen jaar sinds de publicatie van het overzicht in de Miljoenennota 2026. Dit zijn tariefwijzigingen of de afbouw van regelingen die afgelopen jaar hebben plaatsgevonden. Regelingen waaraan gedacht kan worden zijn de wijzigingen in de tarieven van de energiebelasting en de versobering van het kwarttarief voor kampeerauto's in de mrb naar een halftarief per 1 januari 2026. Alle weergegeven wijzigingen in de tabel hieronder zijn verwerkt in de geactualiseerde overzichten (Overzichten I, II en III).
Tabel 13.2 Voorgestelde beleidswijzigingen fossiele voordelen (grondslag o.b.v. jaar 2026 en tarieven o.b.v. eindsituatie)
Regeling
Budgettair belang (zie ook overzicht I, II en III)
Toelichting
Beleidswijzigingen m.b.t. uitbreiding en afbouw fossiele regelingen die in de toekomst in werking zullen treden
Afschaffen verlaagd tarief in de energiebelasting voor glastuinbouw met afbouwpad tot 2035
‒ 139
Opgenomen in Belastingplan 2024
Beperken inputvrijstelling elektriciteitsopwekking in de energiebelasting met ingroeipad tot 2030
‒ 197
Opgenomen in Belastingplan 2024
De mrb vrijstelling voor oldtimers wordt vanaf 2028 versoberd naar een vrijstelling voor auto's met bouwjaar tot 1988
‒ 138
Opgenomen in Belastingplan 2024
Het nihiltarief in de mrb voor OV-autobussen op liquified petroleum gas (LPG) of aardgas wordt per 2030 afgeschaft
0
Opgenomen in Belastingplan 2024
Degressiviteit energiebelasting aardgas. Beleidswijzigingen tot 2030
‒ 106
Opgenomen in Belastingplan 2023 + Hoofdlijnenakkoord 2024
Degressiviteit energiebelasting elektriciteit. Beleidswijzigingen tot 2030
‒ 430
Opgenomen in Belastingplan 2023 + Hoofdlijnenakkoord 2024
Afschaffen kolenbelasting duaal en non-energetisch verbruik per 1-1-2027
‒ 84
Opgenomen in Belastingplan 2025
Er is budget vrijgemaakt voor de subsidieregeling indirecte kostencompensatie ETS (IKC) tot 2035
‒ 1.245
Opgenomen in Voorjaarsnota 2025
Het kwarttarief werktuig of werkplaats wordt afgeschaft per 2028
0
Opgenomen in Belastingplan 2026
Het kwarttarief kermis- en circusvoertuigen wordt afgeschaft per 2028
0
Opgenomen in Belastingplan 2026
Verlaagd benzinetarief ten opzichte van regulier geïndexeerd tarief
‒ 1.018
Opgenomen in Belastingplan 2026
Tijdelijke verlaging van de mrb voor bestelauto’s van ondernemers met 50% wordt afgebouwd
‒ 160
Voorgesteld in Belastingplan 2027
Tijdelijke verlaging van de mrb voor vrachtauto’s naar nihil wordt afgebouwd
‒ 35
Voorgesteld in Belastingplan 2027
Steun voor hogere bedrijfskosten visserij verloopt
Ja. De inputvrijstelling is vastgelegd in de Energy Tax Directive (ETD), maar kan Nederland - mits uit milieubeleidsoverwegingen – zelf op nationaal niveau aanpassen.
Verschilt per belastingplichtige: deels ETS1 en deels (vanaf 2028) ETS2
Belastingvermindering energiebelasting (vast bedrag per elektriciteitsaansluiting)
1.652, met afslag voor aandeel hernieuwbare energie van 58% (percentage is extrapolatie van CBS-data)
Ja, mits tarieven minimaal gelijk zijn aan de minimumbelastingtarieven uit de ETD
ETS1, CO2-heffing industrie*, ETS2 (vanaf 2028)
Teruggaveregeling energiebelasting voor instellingen
30
Ja
ETS2 vanaf 2028
Vrijstelling (artikel 51) en nultarief (artikel 59) voor energieproducten die op eigen inrichting zijn ontstaan en daar weer worden ingezet
87
Nee, art. 21, lid 3 ETD: Het verbruik van energieproducten binnen een bedrijf dat energieproducten produceert, wordt niet beschouwd als een belastbaar feit waardoor belasting verschuldigd wordt, indien dat verbruik bestaat uit binnen het bedrijf geproduceerde energieproducten.
Scope 1 emissies vallen onder ETS1 en CO2-heffing
Teruggaafregeling energiebelasting voor gebruik aardgas als brandstof voor vaartuigen op communautaire wateren (inclusief visserij, exclusief particuliere pleziervaartuigen)
0
Nee, in overeenstemming met artikel 14, lid 1 c van Richtlijn 2003/96/EG ('Energy Taxation Directive', 'ETD'), komen exploitanten van commerciële schepen die aardgas als brandstof gebruiken voor de vaart op communautaire wateren in aanmerking voor teruggave van energiebelasting. Deze teruggave is van toepassing op aardgas dat wordt gebruikt als brandstof voor vaartuigen, inclusief de visserij, en geldt niet voor particuliere pleziervaartuigen.
ETS2 vanaf 2028
Kolenbelasting
Vrijstellingen in de kolenbelasting voor duaal en non-energetisch verbruik*
84
Ja. De vrijstellingen vervallen per 01-01-2027.
Scope 1 emissies vallen onder ETS1 en de CO2-heffing industrie*
Vrijstelling gebruik van kolen voor elektriciteitsopwekking
48
Ja. De inputvrijstelling is vastgelegd in de ETD, maar kan Nederland - mits uit milieubeleidsoverwegingen – zelf op nationaal niveau aanpassen.
ETS1 en de CO2-minimumprijs*. Interfereert ook met wettelijke verbod op gebruik kolen bij elektriciteitsproductie per 2030.
Accijns
Raffinaderijvrijstelling
224
Deels: de vrijstelling voor minerale oliën die extern worden ingekocht en vervolgens direct energetisch in het proces worden ingezet, kan op nationaal niveau worden afgeschaft. De vrijstelling voor minerale oliën die in de raffinaderij zelf worden geproduceerd en energetisch worden ingezet, is verplicht volgens de ETD.
Scope 1 emissies vallen onder ETS1 en de CO2-heffing industrie*.
Lager accijnstarief voor diesel dan voor benzine
1.825
Ja
Dieseltoeslagen bpm/mrb
ETS2 (per 2028)
Lager accijnstarief voor LPG dan voor benzine
304
Ja
ETS2 (per 2028)
Lager benzinetarief ten opzichte van regulier tarief*
1.018
Ja
ETS2 (per 2028)
Vrijstelling gebruik van kerosine in het luchtverkeer
2.990
Deels: gebruik van kerosine in het internationale luchtverkeer is verplicht vrijgesteld in de ETD. Daarnaast geldt dat wederuitvoer of uitvoer onder de accijns geen belastbare feiten zijn, waardoor de kerosine voor vluchten buiten de EU evengoed niet belast kan worden. De vrijstelling van kerosine bij binnenlandse vluchten kan wel nationaal worden afgeschaft. Eerdere afschaffing is teruggedraaid i.v.m. zeer beperkte opbrengsten en o.a. hoge uitvoeringskosten
Vliegbelasting: per vertrekkende passagier vanaf een Nederlandse luchthaven. Per 2027 wordt de vliegbelasting gedifferentieerd op basis van afstand
ETS 1: Binnenlandse en internationale vluchten tussen Europese luchthavens
CORSIA: internationale luchtvaart
Vrijstelling gebruik van stookolie (met name zeescheepvaart)2
5.988
Nee, energieproducten die worden gebruikt in de commerciële zeescheepvaart zijn verplicht vrijgesteld van accijns in de ETD. Daarnaast geldt dat wederuitvoer of uitvoer onder de accijns geen belastbare feiten zijn, waardoor de stookolie voor scheepvaart naar buiten de EU evengoed niet belast kan worden.
ETS1
Vrijstelling gebruik van diesel/benzine (met name binnenvaart en werktuigen op schepen/pontons)2
1.354
Ja, het heffingsverbod accijns op energieproducten die worden gebruikt voor de binnenvaart staat in het gasolieprotocol3. Nederland zou dat gasolieprotocol eenzijdig kunnen opzeggen (mogelijk in strijd met Herziene Rijnvaartakte4). Diesel die wordt gebruikt in de zeescheepvaart is verplicht vrijgesteld op basis van de ETD en kan niet op nationaal niveau worden afgeschaft.
ETS2 vanaf 2028
Btw*
Btw-vrijstelling kerosine
12
Nee, er geldt een verplicht btw-nultarief in de Europese btw-richtlijn.
Vliegbelasting
* In deze tabel is alleen het budgettair belang per afzonderlijke regeling weergegeven. De doorwerking van de btw over de andere belastinggrondslagen is een tweede orde gedragseffect en wordt hier niet meegenomen. Een lagere btw-opbrengst over energie door de degressieve tariefstructuur van de energiebelasting is daarom bijvoorbeeld buiten beschouwing gelaten in het overzicht.
1
2
Voor de energiedragers stookolie, benzine en diesel is niet bekend welk aandeel wordt gebruikt voor de accijnsvrijstelling bij het commercieel gebruik van brandstoffen in de zeevaart en welk aandeel geldt voor de accijnsvrijstelling bij het commercieel gebruik van gasolie (diesel) in de binnenvaart. Wel is het mogelijk om het totaal budgettair belang van de accijnsvrijstelling voor stookolie (hoofdzakelijk toegepast in de zeevaart) en voor benzine en diesel (vooral gebruikt in de binnenvaart) te bepalen. Om die reden zijn deze ramingen opgenomen, zonder onderscheid te maken naar het specifieke gebruik.
3
Overeenkomst betreffende het douane- en belastingregime voor gasolie, die in de Rijnvaart als boordvoorraad wordt verbruikt, Straatsburg, 16-05-1952
Voor verbruik van aardgas in de glastuinbouw geldt onder voorwaarden een verlaagd tarief in de eerste, tweede en derde belastingschijf. Deze verlaagde tarieven zijn geïntroduceerd om de belastingdruk op energie in de glastuinbouw gelijk te houden met de belastingdruk op energie in de energie-intensieve industrie. De glastuinbouw kent namelijk veel kleine energie-intensieve bedrijven, waardoor er door het degressieve stelsel een relatief hoog tarief voor energiebelasting wordt betaald. De Europese Commissie heeft de verlaagde tarieven voor de glastuinbouw als geoorloofde staatssteun beoordeeld. De Europese Commissie heeft een goedkeurende beschikking van staatssteun verleend tot en met 2024. In de Wet fiscale klimaatmaatregelen glastuinbouw in het Belastingplan 2024 is vastgelegd dat het verlaagd tarief tussen 2025 en 2035 stapsgewijs geheel wordt afgebouwd.
Vrijstellingen energiebelasting aardgas voor metallurgische en mineralogische procedés en voor elektriciteit gebruikt voor chemische reductie en elektrolytische en metallurgische procedés
Voor aardgas voor mineralogische en metallurgische processen en elektriciteit voor metallurgische procedés gelden vrijstellingen van de energiebelasting. Het gaat dan bijvoorbeeld om het verwarmen van ovens voor keramische processen of het smelten van staal. Dit verbruik valt buiten de werkingssfeer van de EU-Richtlijn energiebelastingen, dus het staat de Europese lidstaten vrij om hier een eigen fiscale behandeling voor te kiezen. De meeste Europese lidstaten kiezen ervoor om dit verbruik vrij te stellen. Momenteel is de energiemix in Nederland nog voor het merendeel van fossiele oorsprong. Naarmate de energiemix minder gebaseerd is op fossiele energiedragers, neemt de omvang af van het fossiele voordeel van de vrijstellingen binnen de energiebelasting voor elektriciteit verbruikt voor voor chemische reductie en elektrolytische en metallurgische procedés.
Inputvrijstelling aardgas elektriciteitsopwekking
Het aardgasverbruik dat wordt ingezet in een installatie waarmee elektriciteit wordt opgewekt was voor 2025 vrijgesteld van energiebelasting, mits de omzettingsefficiëntie naar elektriciteit van deze installatie meer dan 30% is. De gedachte achter deze vrijstelling is dat wordt voorkomen dat zowel belasting wordt geheven op aardgas als de elektriciteit die daarmee wordt opgewekt en geleverd via het net, dus dat er twee maal in de keten wordt belast. Het aardgasverbruik dat wordt omgezet in warmte output wordt daardoor ook niet belast, terwijl dit niet later in de keten wordt belast. In de Wet fiscale klimaatmaatregelen glastuinbouw is in het Belastingplan 2024 vastgelegd dat de hoogte van de inputvrijstelling afhankelijk is van de elektriciteit die met de installatie wordt opgewekt. De inputvrijstelling wordt hiermee tussen 2025 ‒ 2030 stapsgewijs ingeperkt.
Belastingvermindering energiebelasting
De energiebelasting kent een belastingvermindering per elektriciteitsaansluiting op een WOZ-object met een verblijfsfunctie. Alle huishoudens en het overgrote deel van alle bedrijven met een elektriciteitsaansluiting ontvangen deze belastingvermindering. Momenteel is de energiemix in Nederland nog voor het merendeel van fossiele oorsprong. Naarmate de energiemix minder gebaseerd is op fossiele energiedragers, neemt de omvang van het fossiele voordeel binnen de belastingvermindering af. Omdat niet precies te herleiden is voor welk deel het energiegebruik fossiel is van partijen die voor de belastingvermindering in aanmerking zijn gekomen, is het budgettaire belang van de gehele belastingvermindering in de tabel opgenomen. In de praktijk is dit dus niet in zijn geheel daadwerkelijk een fossiel voordeel.
Degressieve tariefstructuur energiebelasting aardgas en elektriciteit
In de energiebelasting wordt een degressieve tariefstructuur gehanteerd. De degressieve structuur wordt gehanteerd met het oog op de concurrentiepositie van grotere afnemers van gas en elektriciteit ten opzichte van hun buitenlandse concurrenten. Door de relatief hoge energiebelastingtarieven op het eerste deel van het verbruik gaat met name voor de gebouwde omgeving een energiebesparingsprikkel uit van de energiebelasting. De belastingvermindering drukt tegelijkertijd het bedrag van de totale energiebelasting op de energierekening met name voor huishoudens.
Teruggaveregeling energiebelasting voor religieuze en non- profitinstellingen
De teruggaveregeling van energiebelasting over het aardgas- en elektriciteitsverbruik van religieuze en non-profit instellingen geldt voor het verbruik in een onroerende zaak die is bestemd voor een openbare eredienst of het houden van een bezinningsbijeenkomst van levensbeschouwelijke aard of die in gebruik is door een algemeen nut beogende instelling. Uitgezonderd zijn instellingen die hoofdzakelijk werkzaam zijn op het gebied van sport, gezondheidszorg of onderwijs. Het gaat dus hoofdzakelijk om gebouwen met een religieuze aard en non-profit instellingen. Deze hebben recht op teruggave van de helft van de door hen betaalde energiebelasting.
Vrijstelling in de energiebelasting voor energieproducten die op eigen inrichting zijn ontstaan en daar weer worden ingezet
Voor raffinaderijen geldt een uitzondering voor energieproducten die ontstaan op de productielocatie zelf (artikel 51 Wet belastingen op milieugrondslag). Naast deze specifieke vrijstelling geldt in algemene zin (dus niet alleen voor raffinaderijen) een nihiltarief voor restgassen die ontstaan en worden ingezet op de eigen locatie (artikel 59 Wet belastingen op milieugrondslag). Het gaat dan bijvoorbeeld om restgassen uit een productieproces die voor ondervuring worden gebruikt. De facto is dit verbruik daarmee van heffing vrijgesteld. Deze verplichte vrijstellingen vallen onder de EU-Richtlijn energiebelastingen en Nederland kan deze daarom niet zelfstandig afschaffen.
Teruggaveregeling energiebelasting voor gebruik aardgas als brandstof voor vaartuigen op communautaire wateren (inclusief visserij, exclusief particuliere pleziervaartuigen)
In overeenstemming met de EU-Richtlijn energiebelastingen komen exploitanten van commerciële schepen die aardgas als brandstof gebruiken voor de vaart op communautaire wateren in aanmerking voor teruggave van energiebelasting. Deze teruggave is van toepassing op aardgas dat wordt gebruikt als brandstof voor vaartuigen, inclusief die van de visserij, en geldt niet voor particuliere pleziervaartuigen.
Vrijstellingen in de kolenbelasting voor duaal gebruik en non-energetisch gebruik van kolen
Duaal en non-energetisch gebruik van kolen zijn vrijgesteld in de kolenbelasting. De EU-Richtlijn energiebelastingen voorziet in de mogelijkheid daartoe. Het overgrote deel van het vrijgestelde kolengebruik valt onder de cokes-, ijzer- en staalindustrie. Voor buitenlandse concurrenten gelden ook vrijstellingen. Emissies van deze sectoren worden op Europees niveau beprijsd onder het EU ETS. In het Belastingplan 2025 is opgenomen om de vrijstelling in de kolenbelasting voor duaal en non-energetisch gebruik per 1 januari 2027 af te schaffen.
Vrijstelling gebruik van kolen voor elektriciteitsopwekking
Gebruik van kolen voor elektriciteitsopwekking is vrijgesteld in de kolenbelasting. Uitfasering van kolengebruik voor elektriciteitsopwekking per 2030 wordt geborgd door de Wet verbod op kolen bij elektriciteitsproductie.
Raffinaderijvrijstelling in de accijns
De accijns moet worden betaald wanneer het accijnsgoed wordt uitgeslagen tot verbruik. Dat is in principe het geval als de goederen de accijnsgoederenplaats verlaten. In een accijnsgoederenplaats kunnen onder schorsing van accijns accijnsgoederen worden geproduceerd of verwerkt. Als voorbeeld is bij de levering van benzine aan het benzinestation sprake van uitslag tot verbruik en dient de leverancier accijns te betalen. Accijns is alleen verschuldigd bij minerale oliën die worden gebruikt als motorbrandstof of verwarmingsbrandstof (energetische verbruik van accijnsgoederen, bijvoorbeeld de inzet van benzine in auto’s). Niet-energetisch gebruik van minerale oliën, bijvoorbeeld gebruik als grondstof, valt niet onder de accijns. Ruwe olie wordt niet gebruikt als motorbrandstof of verwarmingsbrandstof, maar wordt eerst verwerkt in een raffinaderij tot bruikbare producten. Ruwe olie valt daarmee niet onder de reikwijdte van accijns.
Wanneer minerale oliën als brandstof worden gebruikt voor het produceren/ verwerken van minerale oliën, dan geldt er in de Wet op de accijns een vrijstelling (artikel 2, lid 9). In dit kader kan worden gedacht aan minerale oliën die in raffinaderijen worden gebruikt voor de verhitting van benodigde installaties.
De vrijstelling onder artikel 2, lid 9 kan worden gesplitst in twee delen:
1. Minerale oliën die extern worden ingekocht en vervolgens direct energetisch worden ingezet in het raffinaderijproces, bijvoorbeeld ter ondervuring. Dit deel van de vrijstelling is optioneel onder de ETD en kan Nederland dus zelfstandig afschaffen. Naar verwachting zal de budgettaire opbrengst nihil zijn, omdat raffinaderijen vrijwel geen minerale oliën extern inkopen en direct energetisch inzetten.
2. De minerale oliën die binnen de raffinaderij worden geproduceerd en in plaats van levering aan een externe partij zelf energetisch worden ingezet in de raffinaderij. Dit deel is verplicht vrijgesteld onder de Europese Richtlijn energiebelastingen (ETD) en Nederland kan dit dus niet zelfstandig afschaffen.
Accijns – Lager accijnstarief voor diesel dan voor benzine
In de Wet op de accijns is voor diesel een lager accijnstarief per 1.000 liter opgenomen dan voor benzine. De lagere brandstofaccijns voor diesel vindt zijn oorsprong in het internationale karakter van het zakelijke (vracht)verkeer, dat voornamelijk op diesel rijdt. Met de brandstoftoeslagen in de autobelastingen (de bpm en mrb) is vervolgens beoogd het verschil in fiscale druk op het autorijden ingeval van personenauto’s en motorrijwielen bij gebruik van diesel enerzijds en benzine anderzijds te verminderen. In de raming wordt het lagere accijnstarief van diesel afgezet tegen het reguliere geïndexeerde benzinetarief.
Accijns – Lager accijnstarief voor LPG dan voor benzine
In de Wet op de accijns is voor LPG een lager accijnstarief per 1.000 liter opgenomen dan voor benzine. Ten opzichte van diesel is er bij LPG een voordeel wat betreft de uitstoot van NOX.
Accijns – Lager accijnstarief voor benzine ten opzichte van reguliere geïndexeerde tarief
Het accijnstarief voor ongelode benzine is vanaf 1 april 2022 verlaagd. Per 1 juli 2023 is de verlaging gedeeltelijk teruggedraaid. Tijdens de behandeling van het Belastingplan 2024 heeft de Tweede Kamer bij amendement het tarief per 1 januari 2024 een jaar gelijk gehouden aan de tarieven per 1 juli 2023. Tijdens de behandeling van het Belastingplan 2025 is opnieuw besloten het tarief ook voor 2025 gelijk te houden. In het Belastingplan 2026 is vastgelegd dat het tarief voor benzine wordt verlaagd tot 0,84469 euro per liter, wat minder is dan het geïndexeerde reguliere tarief van 1,00207 euro per liter. Deze tariefverlaging zal per 2028 komen te vervallen.
Vrijstelling van het commercieel gebruik van brandstoffen in het internationale luchtverkeer
Kerosine die wordt geleverd voor gebruik als brandstof in de commerciële luchtvaart is op grond van de ETD verplicht vrijgesteld van accijns. Plezier luchtvaart is uitgezonderd en niet vrijgesteld op grond van deze richtlijn.
Lidstaten zijn vrij om kerosine gebruikt voor binnenlandse commerciële vluchten te belasten. Een accijns op vliegtuigbrandstoffen voor vluchten tussen lidstaten binnen de EU is op grond van de ETD evenwel mogelijk als de EU-lidstaten onderling bilaterale overeenkomsten sluiten. Bij de introductie van de vliegbelasting is aangegeven dat het kabinet destijds geen voorstander was van een lappendeken aan bilaterale regelingen binnen de EU. Dit doet namelijk afbreuk aan het concept van één interne markt, creëert onduidelijkheid over de tussen lidstaten geldende regels en kan de concurrentiepositie van Nederlandse luchtvaartmaatschappijen verstoren. Daarom is het kabinet er destijds toe overgegaan een vliegbelasting in te voeren.
Mocht de verplichte vrijstelling uit de ETD in de toekomst worden afgeschaft dan sorteert dit voor de internationale luchtvaart geen effect omdat voor het gebruik van kerosine voor vluchten naar buiten de EU op basis van het Douanewetboek van de Unie sprake zal zijn van wederuitvoer of uitvoer. Wederuitvoer of uitvoer zijn geen belastbare feiten waardoor de kerosine evengoed niet belast kan worden. Het gaat immers om verbruik van kerosine buiten de EU. Dit geldt ook voor de plezierluchtvaart, ook hier is sprake van wederuitvoer of uitvoer als het gaat om vluchten die de EU verlaten.
Naast in de ETD zijn in luchtvaartverdragen en -overeenkomsten ook vaak vrijstellingen voor kerosine vastgelegd. Een voorbeeld hiervan is de Luchtvervoersovereenkomst tussen de EU en haar lidstaten en de VS (het EU-VS Open Skies luchtvaartakkoord), waarin een vrijstelling voor zowel extra-EU als intra-EU vluchten is vastgelegd. Wel wordt in bilaterale- en EU-luchtvaartverdragen steeds vaker vastgelegd dat een accijnsheffing op vluchten binnen het Europees grondgebied in de toekomst mogelijk moet zijn.
Ook in luchtvervoersovereenkomsten, waarin landingsrechten met derde landen zijn afgesproken, wordt over het algemeen de vrijstelling vastgelegd. Dit geldt bijvoorbeeld ook op grond van de Luchtvervoersover eenkomst tussen de EU en haar lidstaten en de VS (het EU-VS Open Skies luchtvaartakkoord), voor zowel extra-EU als intra-EU vluchten. Wel wordt in bilaterale- en EU-luchtvaartverdragen vastgelegd dat een accijnsheffing op vluchten binnen het Europees grondgebied in de toekomst mogelijk moet zijn.
Accijnsvrijstelling van het commercieel gebruik van brandstoffen in de zeevaart
Brandstof die wordt geleverd voor gebruik in de commerciële vaart op communautaire wateren is op grond van de ETD verplicht vrijgesteld van accijns. Dit geldt niet voor de pleziervaart, het verbruik van brandstof is niet vrijgesteld op grond van deze richtlijn.
Mocht de verplichte vrijstelling uit de ETD in de toekomst worden afgeschaft dan laat het voor het gebruik van brandstof voor vaarten naar buiten de EU waarbij je naar open zee vertrekt onverlet dat op basis van het Douanewetboek van de Unie sprake zal zijn van wederuitvoer of uitvoer. Wederuitvoer of uitvoer zijn geen belastbare feiten waardoor de brandstof evengoed niet belast kan worden. Het gaat immers om verbruik van brandstof buiten de EU. Dit geldt ook voor de pleziervaart, ook hier is sprake van wederuitvoer of uitvoer als het gaat om vaarten die de EU verlaten.
Accijnsvrijstelling van het commercieel gebruik van gasolie (diesel) in de binnenvaart
Brandstof gebruikt voor de commerciële vaart op binnenwateren is op grond van de Wet op de accijns vrijgesteld van accijns. Op basis van de ETD is dit een keuze die lidstaten mogen maken. De pleziervaart moet op basis van deze richtlijn evengoed belast blijven. De vrijgestelde brandstof is gekleurd en wordt ook wel rode diesel genoemd. In de Akte van Mannheim uit 1868 is een verbod vastgelegd op het heffen van rechten die uitsluitend op het beoefenen van de scheepvaart zijn gegrond. In het Gasolieprotocol 1952 is een specifieke regeling voor de douane- en belastingvrijstelling voor gasolie die als boordvoorraad wordt verbruikt vastgelegd, ter overbrugging van de meningsverschillen over het regime dat volgt uit de Akte zelf. Het Gasolieprotocol 1952 bevat een opzegbepaling, wat betekent dat Nederland zelf kan besluiten om dit deel op te zeggen en accijns te heffen over de brandstof voor de binnenvaart. Indien hiervoor gekozen wordt zou dit echter voor zowel fossiele als hernieuwbare brandstoffen gelden.
Nederland zou hiermee de eerste lidstaat van de Akte van Mannheim zijn die voor de binnenvaart accijns heft op de brandstof. Nederland heeft in de Centrale Commissie voor de Rijnvaart (CCR) voorgesteld om samen toe te werken naar het gezamenlijk opheffen van het heffingsverbod richting 2030. Hierbij is door de leden een politiek-bestuurlijke afspraak gemaakt dat, als hier naartoe wordt gewerkt, alle deelnemers unaniem moeten instemmen bij een opzegging of aanpassing van het Gasolieprotocol.
Btw-nultarief kerosine
De levering van kerosine voor luchtvaartuigen die hoofdzakelijk worden ingezet voor internationaal vervoer van personen of goederen is belast tegen het btw- nultarief (Tabel II, post a-3, onderdeel e bij de Wet op de omzetbelasting 1968). Dit nultarief is verplicht op grond van de btw-richtlijn (artikel 148, onderdeel e, btw-richtlijn). Het is dus niet mogelijk om btw te heffen op de levering van kerosine voor deze luchtvaartuigen. Ook al zou heffing van btw op kerosine mogelijk zijn dan leidt dit niet tot duurdere vliegtickets.
Luchtvaartmaatschappijen hebben recht op aftrek van de aan hen in rekening gebrachte btw. De btw die in rekening zou kunnen worden gebracht bij de aankoop van kerosine zou dus ook in aftrek kunnen worden gebracht. Dit geldt niet voor vrijgestelde sectoren zoals de publieke sector. Btw op kerosine die gebruikt wordt door bijvoorbeeld defensie, de politie of gezondheidszorg kan door deze partijen niet worden afgetrokken omdat zij geen btw belaste prestaties verrichten. De btw zou dan bij deze sectoren blijven drukken.
Tabel 13.4 Overzicht II – overige fiscale regelingen m.b.t. non-energetisch en indirect gebruik fossiele brandstoffen
Definitie: Gederfde overheidsinkomsten (o.a. belastingteruggaven, vrijstellingen, buiten scope reguliere belasting, etc.) gerelateerd aan het non-energetisch gebruik of indirect gebruik van fossiele brandstoffen.
*Voor de met een * gemarkeerde regelingen is reeds een besluit genomen over een afbouwpad
Maatregel
Budgettaire omvang per jaar (2026) in mln. euroBenchmark: reguliere tarief (tenzij anders aangegeven)
Juridisch mogelijk om nationaal aan te passen?
Ander relevant beprijzend beleid voor regeling
Vrijstelling voor non energetisch verbruik van aardgas
105
Ja
Scope 1 emissies en een deel van de scope 3 emissies vallen onder ETS1 en CO2- heffing industrie*. Overig aardgasverbruik wordt niet beprijsd.
Vrijstelling voor non-energetisch verbruik LPG in stoomkrakers (onderdeel algemene vrijstelling onder artikel 65 van de Wet op accijns)
773
Nee, het gaat om een verplichte vrijstelling o.g.v. artikel 2 lid 4 onder b Richtlijn 2003/96/EG.
Scope 1 emissies vallen onder ETS1 en de CO2-heffing industrie*.
Btw-nultarief internationaal personenvervoer (schepen en luchtvaartuigen)
125
Deels: Het vervoer van personen is volgens de Europese btw-richtlijn dáár belastbaar waar dat vervoer feitelijk plaatsvindt. Het nultarief voor het deel dat zich op Nederlands grondgebied kan daarom worden afgeschaft, maar niet voor de rest van de reis.
Luchtvaart: nationale vliegbelasting en ETS1
Scheepvaart: ETS1 (vanaf 2024)
Verlaagd tarief in de mrb voor bestelauto ondernemers
1393
Ja
Brandstofaccijnzen, ETS2 (vanaf 2028)
Verlaagd tarief vrachtwagenheffing*
35
Ja
Brandstofaccijnzen, ETS2 (vanaf 2028)
Overige regelingen voor verschillende doelgroepen in de mrb:
472
Ja
Brandstofaccijnzen, ETS2 (vanaf 2028)
Gewichtscorrectie rolstoelinstallatie
Brandstoftoeslag nihil of verlaagd voor LNG, CNG en LPG G3
Halftarief kampeerauto
Nihiltarief OV-autobussen op LPG of aardgas (tot 2030)*
Kwarttarief kermis- en circusvoertuigen (tot 2028)*
Kwarttarief werktuig of werkplaats (tot 2028)*
Vrijstelling ambulance
Vrijstelling lijkwagens
Vrijstelling dierenambulances
Vrijstelling voor defensie- en politiemotorrijtuigen
Vrijstelling brandweer
Vrijstelling reinigingsdiensten
Vrijstelling wegenbouw
Vrijstelling gebruik openbare weg over geringe afstand
Vrijstelling taxi’s of openbaar vervoer
Verlaagd tarief bestelauto gehandicapten
Vrijstelling motorrijtuigen ouder dan 40 jaarvrijstelling voor oldtimers (vanaf 2028 begrensd tot voertuigen met een bouwjaar vóór 1988)*
In de energiebelasting geldt een vrijstelling voor het non-energetische verbruik van aardgas. Het gaat hierbij onder andere om de productie van (grijze) waterstof uit aardgas. De waterstof wordt vervolgens hoofdzakelijk ingezet ten behoeve van industriële processen zoals de productie van kunstmest. Deze vrijstelling is onder de EU-Richtlijn energiebelastingen niet verplicht, dus kan Nederland zelf op nationaal niveau afschaffen.
Vrijstelling voor non-energetisch verbruik LPG in stoomkrakers (onderdeel algemene vrijstelling onder artikel 65 van de Wet op accijns)
In de wet op accijns wordt onder artikel 65 het verbruik vrijgesteld van accijnsgoederen die als grondstof worden ingezet voor het produceren van niet-accijnsgoederen. Voor een deel gaat het hierbij om het non-energetisch verbruik van LPG in stoomkrakers (voorheen onderdeel van de bredere regeling met budgettair belang van 14 miljard euro, zie ook tekstbox 23.4 uit Bijlage 23 van MJN2025). Het budgettair belang hiervan is gekwantificeerd in bovenstaande tabel.
Btw-nultarief internationaal personenvervoer (schepen en luchtvaartuigen)Het vervoer van personen is dáár belastbaar waar dat vervoer feitelijk plaatsvindt (artikel 6c, eerste lid van de Wet op de omzetbelasting 1968 en artikel 48, btw-richtlijn). Voor het vervoer van personen per vliegtuig en per zeeschip moet voor het btw-tarief onderscheid worden gemaakt tussen binnenlandse en buitenlandse vluchten/bootreizen. Binnenlandse vluchten/bootreizen zijn belast met btw. Vluchten/bootreizen naar of vanuit het buitenland zijn belast tegen het btw-nultarief (Tabel II, post b-3 behorende bij de Wet op de omzetbelasting 1968). Dit btw-nultarief houdt in dat ondernemers geen btw in rekening hoeven te brengen over hun diensten, maar wel recht hebben op aftrek van voor belasting. Vanwege uitvoeringsproblematiek maken lidstaten gebruik van het btw-nultarief voor vluchten naar of vanuit het buitenland. De toepassing van het btw-nultarief is echter niet verplicht op grond van de btw-richtlijn. In theorie is het dus denkbaar dat Nederland afziet van het toepassen van dit btw-nultarief. Dit zou echter betekenen dat voor alle vluchten vanuit en naar Nederland moet worden vastgesteld welk gedeelte boven Nederlands grondgebied is gevlogen, want alleen dat gedeelte is belastbaar met Nederlandse btw. Dit is echter vrijwel niet uitvoerbaar.
Bovendien is het gedeelte van een internationale reis dat plaatsvindt op of boven Nederlands grondgebied veelal beperkt, wat gevolgen heeft voor de afweging van heffing versus uitvoering. De discussie over btw op luchtvaart wordt in Europees verband al tientallen jaren gevoerd, tot op heden echter zonder dat dit heeft geleid tot een andere werkwijze. De Europese Commissie heeft aangekondigd op korte termijn, waarschijnlijk in de tweede helft van 2026, met een voorstel te komen om de Europese btw-regels op dit punt aan te passen.
Verlaagd tarief in de mrb voor bestelauto ondernemers
In de mrb geldt een verlaagd tarief voor bestelauto’s van ondernemers. Dit verlaagd tarief geldt ongeacht de aandrijflijn. De regeling zorgt ervoor dat ook voor fossiele voertuigen een lagere mrb hoeft te worden betaald. Hierdoor wordt indirect het gebruik van fossiele brandstof lager belast. Voor emissievrije bestelauto’s geldt vanaf 1 januari 2025 niet langer een tariefkorting.
Verlaagd tarief in de vrachtwagenheffing
Per 1 juli 2026 geldt in Nederland de vrachtwagenheffing. Eigenaren van vrachtwagens betalen per gereden kilometer. De heffing geldt op snelwegen en op sommige provinciale en gemeentelijke wegen. Van 1 september tot en met 31 december 2026 geldt een tijdelijke verlaging van 22,3% op het tarief vanwege de sterk gestegen brandstofkosten door het conflict in het Midden-Oosten. Het verlaagde tarief zorgt ervoor dat ook voor fossiele voertuigen een lagere mrb hoeft te worden betaald. Hierdoor wordt indirect het gebruik van fossiele brandstof lager belast.
Overige bijzondere regelingen bpm/mrb
Er gelden een aantal bijzondere regelingen (teruggaveregelingen, kwarttarieven, etc.) in de mrb en bpm voor specifieke voertuigen. Deze regelingen zijn niet specifiek voor fossiele brandstof voertuigen. Wel zorgen deze regelingen ervoor dat voor die voertuigen geen of een lagere autobelasting hoeft te worden betaald, waardoor indirect het gebruik van fossiele brandstof lager wordt belast. In de komende jaren, bij verdere elektrificatie, krijgen elektrische voertuigen eenzelfde voordeel en verdwijnt het indirecte voordeel voor fossiele voertuigen automatisch.
Tabel 13.5 Overzicht III - niet-fiscale regelingen met een directere relatie tot fossiel energiegebruik
*Voor de met een * gemarkeerde regelingen is reeds een besluit genomen over een afbouwpad (zie toelichting voor meer informatie)
Maatregel
Budgettaire omvang in mln. per jaar (2026)
Juridisch mogelijk om nationaal aan te passen?
Gratis verstrekte rechten in kader van EU-ETS (EU-beleid)*
Investeringsaftrek t.b.v. opsporen en winning aardgas kleine velden Noordzee (mijnbouwheffing)
Niet bekend
Ja
Noodfonds Energie
0
Ja
Steun voor hogere bedrijfskosten visserij
13,5
Ja
Toelichting regelingen overzichtstabel 3
Gratis verstrekte rechten in kader van EU-ETS (EU-beleid)
Binnen het ETS dienen bedrijven die rechtstreeks CO2 uitstoten hiervoor emissierechten in te leveren. Indien meer emissierechten nodig zijn dan het bedrijf beschikbaar heeft, dient een bedrijf deze rechten te kopen of CO2-reducerende maatregelen te treffen. Om te voorkomen dat bedrijven die op de wereldmarkt concurreren hun productie naar buiten Europa verplaatsen (waardoor koolstoflekkage kan optreden), krijgen bepaalde industriële sectoren een deel van hun emissierechten gratis toegedeeld, o.b.v. een vergelijking van de uitstoot per hoeveelheid product met die van de 10% best presterende bedrijven in de EU. Voor sectoren waar geen significant risico op koolstoflekkage is vastgesteld, loopt het aantal gratis emissierechten af tot nul in 2030. Voor sectoren waar wel een significant risico op koolstoflekkage is vastgesteld, maar waar het recent ingestelde Carbon Border Adjustment Mechanism (CBAM) alternatieve bescherming biedt tegen koolstoflekkage, loopt het aantal gratis emissierechten af tot nul in 2034. Voor de overige sectoren (significant risico op koolstoflekkage, geen bescherming via CBAM) wordt een dalende hoeveelheid gratis emissie-rechten verstrekt tot en met omstreeks2045. Het jaar 2045 geldt na implementatie van de huidig voorzieningsvoorstellen. Als dit geïmplementeerd wordt, is het ETS plafond rond 2045 nihil en worden er dus geen nieuwe ETS rechten meer verleend (gratis noch geveild). Deze berekening is gemaakt op basis van een geïnterpoleerde ETS-prijs en het voorlopige aantal toewijzingen van gratis ETS-rechten voor 2026. In de komende maanden zal de NEa de definitieve toewijzingen voor 2026 gaan bepalen.
Het Europese systeem van emissiehandel verplicht Europese elektriciteits producenten om emissierechten aan te kopen voor hun CO2-uitstoot. De kosten hiervan berekenen deze producenten door in de groothandels prijzen voor elektriciteit. Dit verhoogt de elektriciteitskosten voor onder meer bedrijven binnen de EU. Zij ervaren daarom mogelijk een concurrentienadeel ten opzichte van ondernemingen uit landen buiten de EU. Dit veroorzaakt een risico op verplaatsing van productie van elektriciteitsintensieve bedrijven van binnen de EU naar buiten de EU, en daarmee gepaard gaande koolstoflekkage. De regeling Indirecte Kostencompensatie ETS (IKC-ETS) verlaagt dit risico door de indirecte ETS-kosten die bedrijven maken bij hun productie te compenseren. De regeling is beschikbaar voor bedrijven uit specifieke bedrijfssectoren die zijn vastgesteld door de EC en Nederland heeft geld voor de regeling beschikbaar gesteld tot en met 2035. Het genoemde budget is gebaseerd op een prognose op basis van productiecijfers van de IKC-bedrijven in voorgaande jaren en de geschatte EU-ETS prijs van 2026 aangeleverd door de NEa.’’
Investeringsaftrek t.b.v. opsporen en winning aardgas kleine velden Noordzee (mijnbouwheffing)
De (niet-fiscale) investeringsaftrek voor investeringen in het opsporen en winnen van aardgas uit de kleine velden in de Noordzee kan alleen worden toegepast bij de berekening van de specifieke afdracht van het winstaandeel, wat een extra heffing voor mijnbouwbedrijven is krachtens de Mijnbouwwet naast de vennootschapsbelasting. Dit leidt voor mijnbouwondernemingen tot een hoge(re) effectieve belastingdruk dan voor andere ondernemingen die alleen vennootschapsbelasting afdragen. Met de investeringsaftrek wordt beoogd het opsporen en winnen van aardgas uit de kleine velden in de Noordzee te stimuleren. Gezien het feit dat het opstarten van een nieuwe exploratie tijdrovend is, is er tot op heden nog geen (substantieel) beroep gedaan op deze investeringsaftrek. De verwachting is dat aardgas de komende decennia nog noodzakelijk is voor bijvoorbeeld de productie van elektriciteit en de energie- en warmtebehoefte van huishoudens in Nederland. Gaswinning uit kleine velden op de Noordzee maakt Nederland minder afhankelijk van gaswinning uit het buitenland en draagt daarmee bij aan energieleveringszekerheid. Daarnaast is de CO2-voetafdruk van geïmporteerd gas door de lange transportafstanden aanzienlijk groter dan die van in Nederland gewonnen gas. Uit de analyse van CE-Delft (november 2022) blijkt dat gaswinning op de Noordzee per saldo een positief effect heeft op de uitstoot van emissies vergeleken met de situatie waarin gas uit Rusland of de Verenigde Staten wordt geïmporteerd.
Noodfonds Energie
Het Rijk heeft in 2026 geen middelen uitgegeven om huishoudens met een laag inkomen en hoge energiekosten middels het Noodfonds Energie tegemoet te komen. Voor de winter van 2027 beschikt het Rijk over middelen om deze huishoudens tegemoet te komen in de gemaakte kosten voor energie. De tegemoetkoming wordt in de meeste gevallen direct verrekend op de energierekening, en is dus geen vrij besteedbaar inkomen. Doordat alleen huishoudens in aanmerking komen die zowel een laag inkomen als een hoge energierekening hebben, is het een relatief gericht instrument om kwetsbare huishoudens te compenseren. De beschikbaar gestelde middelen zijn volledig uitgegeven in 2025. Momenteel is de energiemix in Nederland nog voor het merendeel van fossiele oorsprong. Naarmate de energiemix minder gebaseerd is op fossiele energiedragers, neemt de omvang van het fossiele voordeel binnen het Noodfonds Energie af. Omdat niet precies te herleiden is voor welk deel het energiegebruik fossiel is van partijen die middelen hebben ontvangen uit het Noodfonds Energie, is het budgettaire belang van de gehele publieke bijdrage aan het Noodfonds Energie in de tabel opgenomen. In de praktijk is dit dus niet in zijn geheel daadwerkelijk een fossiel voordeel.
Steun voor hogere bedrijfskosten visserij
Door het conflict in het Midden-Oosten zijn de brandstofprijzen in 2026 gestegen. Dit heeft ook impact op de visserij. Om de visserij- en schelpdiersector weerbaar te maken tegen deze prijsfluctuaties zal op 28 september 2026 een energie-efficiëntieregeling worden opengesteld32. Om de visserij te ondersteunen in de directe gevolgen van het conflict, is daaraan voorafgaand op 20 augustus jl. de regeling «Steun voor hogere bedrijfskosten» onder het European Maritime, Fisheries and Aquaculture Fund (EMFAF) opengesteld. De regeling dient ter overbrugging tot de openstelling van de energie-efficiëntieregeling33. In navolging van motie-Flach c.s.34 wordt voor deze regeling gebruik gemaakt van het door de Europese Commissie geactiveerde crisismechanisme onder het EMFAF. De gestegen bedrijfskosten bestaan voornamelijk uit brandstofkosten. Daarom wordt voor het subsidiebedrag gekeken naar het verschil tussen de gemiddelde gasolieprijs van desbetreffende maand in 2026 en de gemiddelde brandstofprijs uit 2025. Voor de regeling is een budget beschikbaar van € 13,5 miljoen.
30
Brink, C. en H. Vrijburg (2026), , Den Haag: Planbureau voor de Leefomgeving
31
Zie Kamerbrief Biodiversiteit van 21 mei 2026, Kamerstukken 26407, nr. 166
Tijdens de Algemene Financiële Beschouwingen in de Eerste Kamer op 19 november 2024 is er toegezegd om een totaaloverzicht van de fondsen te delen.
Tabel 14.1 bevat begrotingsfondsen op grond van artikel 2.11 van de CW 2016. Begrotingsfondsen werken in beginsel net als andere posten op de Rijksbegroting. Het is niet zo dat op één moment in de tijd kapitaal wordt geïnvesteerd, zoals de term fonds in de volksmond impliceert. Uitgaven en ontvangsten worden net als andere posten zo realistisch mogelijk geraamd op de Rijksbegroting. Begrotingsfondsen tellen net als andere begrotingen mee in de totale geraamde uitgaven van de Rijksoverheid in een begrotingsjaar. Afgezet tegen de geraamde inkomsten van het Rijk leidt dat tot een saldo en een kapitaalbehoefte, wat van invloed is op de staatschuld. Vaak is er ook sprake van structureel geld. Het belangrijkste verschil met de departementale begrotingen is een instellingswet nodig is voor de oprichting en dat over- of onderbesteding via het uit de wet volgende fondssaldo wordt meegenomen naar het volgende begrotingsjaar.
Tabel 14.2 bevat revolverende fondsen. In deze fondsen stort de overheid publiek geld dat dient om projecten met een maatschappelijk doel te financieren. Die financiering vindt meestal plaats door het verstrekken van leningen of door het gebruik van leningen in combinatie met risicodragend kapitaal. Het idee van revolverende fondsen is dat opbrengsten – zoals rente, afgeloste leningen, dividend en geld uit de verkoop van aandelen – terugvloeien naar het fonds, waardoor het geld opnieuw ingezet kan worden voor het financieren van andere projecten. Revolverende fondsen kunnen op de Rijksbegroting worden beheerd, waarbij de inkomsten en uitgaven via het budgetrecht aan uw Kamer worden voorgelegd. Een voorbeeld hiervan is het Dutch Good Growth Fund. Daarnaast zijn er revolverende fondsen zich buiten de Rijksbegroting bevinden na een initiële storting via de Rijksbegroting, zoals het Toekomstfonds. Cumulatief is er tot eind 2025 4,53 miljard euro in revolverende fondsen geplaatst.
Tabel 14.3 bevat reguliere budgetten op de Rijksbegroting die fonds heten. In sommige gevallen is er sprake van 100%-eindejaarsmarge, waardoor een regulier budget zich in de praktijk gedraagt als middelen op een begrotingsfonds. In andere gevallen is de keuze voor het woord fonds puur semantisch en zijn er geen gevolgen voor de begrotingssystematiek.
Tabel 14.1 Begrotingsfondsen op grond van artikel 2.11 uit de CW
Vindplaats begrotingen
Verantwoordelijke minister
Naam
Fondsbeheerder
Type
Doel
H14 artikel 21
Minister LVVN
Diergezondheidsfonds
LVVN
Begrotingsfonds
Vanuit het DGF worden kosten en uitgaven betaald voor het voorkomen, bestrijden en onderzoeken van dierziekten.
H50 B
De minister van Binnenlandse Zaken en Koninkrijksrelaties samen met Minister van Financiën (gedelegeerd aan staatssecretaris van Financiën, Fiscaliteit, Belastingdienst en Douane)
Gemeentefonds
De minister van Binnenlandse Zaken en Koninkrijksrelaties samen met Minister van Financiën (gedelegeerd aan staatssecretaris van Financiën, Fiscaliteit, Belastingdienst en Douane)
Begrotingsfonds
Middelen uitkeren aan gemeentes
H51 C
De minister van Binnenlandse Zaken en Koninkrijksrelaties samen met Minister van Financiën (gedelegeerd aan staatssecretaris van Financiën, Fiscaliteit, Belastingdienst en Douane)
Provinciefonds
De minister van Binnenlandse Zaken en Koninkrijksrelaties samen met Minister van Financiën (gedelegeerd aan staatssecretaris van Financiën, Fiscaliteit, Belastingdienst en Douane)
Begrotingsfonds
Middelen uitkeren aan provincies
H55 A
Minister van Infrastructuur en Waterstaat
Mobiliteitsfonds
Minister van Infrastructuur en Waterstaat
Begrotingsfonds
Het doel van het Mobiliteitsfonds is het financieren van investeringen in mobiliteit, zoals wegen, spoorwegen en vaarwegen. Het fonds maakt het mogelijk om deze infrastructuurprojecten op een flexibele en integrale manier aan te pakken. Zo draagt het fonds bij aan een beter bereikbare, veilige en duurzame mobiliteit in Nederland.
H64 H
Minister van Binnenlandse Zaken en Koninkrijksrelaties
BESfonds
Minister van Binnenlandse Zaken en Koninkrijksrelaties
Begrotingsfonds
Bijdragen Rijk aan de Caribische openbare lichamen Bonaire, Sint Eustatius en Saba
H65 J
Minister van Infrastructuur en Waterstaat
Delta fonds
Ministerie van Infrastructuur en Waterstaat
Begrotingsfonds
Het doel van het Deltafonds is het financieren van waterveiligheid, zoetwatervoorziening en de bescherming tegen overstromingen in Nederland. Het fonds zorgt ervoor dat er structureel geld beschikbaar is voor het uitvoeren van het nationaal Deltaprogramma.
H66 artikel 1
Minster van Defensie
Defensiematerieelbegrotingsfonds
Defensie
Begrotingsfonds
Het DMF zorgt voor de financiering en de bekostiging van de investeringen en de instandhouding van het materieel, de infrastructuur en het vastgoed en de IT-middelen van Defensie. Door een apart fonds voor het defensiematerieel wordt voorzien in een meerjarig integraal beheer van de financiering en de bekostiging van de ontwikkeling, de verwerving, de instandhouding en de afstoting van het materieel, de infrastructuur en het vastgoed en de IT-middelen van het ministerie van Defensie teneinde te komen tot een meer schokbestendige begroting.
H70 L
Minister van Economische Zaken
Nationaal Groeifonds
MEZK en MF
Begrotingsfonds
Bijdragen aan het duurzame verdienvermogen van Nederland.
H71 M
Minister van Klimaat en Groene Groei
Klimaatfonds
Minister van Klimaat en Groene Groei
Begrotingsfonds
Het Klimaatfonds is bedoeld voor het behalen van de doelen uit de Klimaatwet: een vermindering van de uitstoot van broeikasgassen met ten minste 55 procent in 2030 ten opzichte van 1990, en klimaatneutraliteit in 2050.
Tabel 14.2 Revolverende fondsen
Vindplaats begrotingen
Verantwoordelijke minister
Naam
Fondsbeheerder
Type
Doel
Rijksbijdragen t/m 2026 (cum.)
H8 artikel 14
Minister van OCW
Nationaal Restauratiefonds
Stichting Nationaal Restauratiefonds
(Deels) Revolverend fonds
Bevorderen van herstel en behoud van rijksmonumenten.
€ 576.500.000,00
H13 artikel 3
Minister EZK
Dutch Growth Co-investment Programme
Via Invest-NL; EIF beheerder en uitvoerder
Revolverend fonds
Het Dutch Growth Co-investment Programme is bedoeld om de toegang tot risicokapitaal te verbeteren voor snelgroeiende, innovatieve Nederlandse ondernemingen.
€ 50.000.000,00
H13 artikel 3
Minister EZK
Dutch Venture Initiative
Oost-NL/EIF
Revolverend fonds
Het Dutch Venture Initiative (DVI) investeert in fondsen die risicokapitaal verschaffen aan innovatieve snelgroeiende mkb-bedrijven. De bedrijven krijgen zo toegang tot investeringskapitaal en kunnen andere private investeerders aantrekken.
€ 94.073.000,00
H13 artikel 3
Minister EZK
Dutch Venture Initiative II
Oost-NL/EIF
Revolverend fonds
Het Dutch Venture Initiative (DVI) investeert in fondsen die risicokapitaal verschaffen aan innovatieve snelgroeiende mkb-bedrijven. De bedrijven krijgen zo toegang tot investeringskapitaal en kunnen andere private investeerders aantrekken.
€ 64.500.000,00
H13 artikel 2
Minister EZK
Qredits
Stichting
Revolverend fonds
Qredits beoogt het mogelijk te maken voor kleine ondernemers om hun plannen te verwezen_x0002_lijken indien de reguliere markt geen financiering verstrekt
€ 44.630.000,00
H13 artikel 3
Minister EZK
Dutch Future Fund
Invest-NL
Revolverend fonds
Het Dutch Future Fund (DFF) met een omvang van € 300 mln wordt uitgevoerd door het EIF in samenwerking met Invest-NL.
€ 25.000.000,00
H13 artikel 3
Minister EZK
Deep Tech Fund
Invest-NL
Revolverend fonds
Het Deep Tech Fonds betreft een fonds dat investeringen in bedrijven met innovatieve complexe technologie mogelijk maakt. Voor innovatieve ondernemingen die zowel kennis- als kapitaalintensief zijn, is het vaak moeilijk om financiering te vinden. Vaak gaat het om nieuwe technologieën die zich nog niet bewezen hebben en waar relatief grote risico’s aan kleven. Het fonds is uitgewerkt als co-investeringsfonds en als separaat fonds ondergebracht bij Invest-NL.
€ 155.000.000,00
H13 artikel 3
Minister EZK
Fonds alternatieve Financiering (DACI)
Invest-NL
Revolverend fonds
Samen met Invest-NL en het EIF is een fonds opgericht voor de funding van alternatieve financiers. De fondsomvang bedraagt € 200 mln, waarvan € 50 mln door EZK wordt ingebracht. Met het fonds kan het aanbod van funding voor alternatieve financiers worden vergroot. Hierdoor verkrijgen alternatieve financiers meer slagkracht om leningen te verstrekken aan ondernemers en kunnen zij een aantrekkelijk alternatief bieden voor bancaire financiering. Zo draagt het fonds bij aan een divers financieringslandschap.
€ 50.000.000,00
H13 artikel 3
Minister EZK
BEV
Invest-NL
Revolverend fonds
De Beschermingsvoorziening Economische Veiligheid is een instrument van de Rijksoverheid om ongewenste zeggenschap bij bedrijven te voorkomen. Het kan gezien worden als aanvulling op de Wet veiligheidstoets, investeringen, fusies en overnames.
€ 122.735.000,00
H13 artikel 3
Minister EZK
ETCI 1
EIF
Revolverend fonds
Het European Tech Champions Initiative (ETCI) is een Europees fonds dat grootschalig durfkapitaal verstrekt aan veelbelovende technologiebedrijven in hun groeifase via een fonds in fonds constructie.
€ 56.900.000,00
H13 artikel 3
Minister EZK
SecFund
Brabantse Onwikkelingsmaatschappij (BOM)
Revolverend fonds
Het fonds biedt startkapitaal voor start-ups, scale-ups en mkb die in de innovatiebehoefte van Defensie voorzien.
€ 100.000.000,00
H14 artikel 22
Minister LVVN
Nationaal Groenfonds
Stichting Nationaal Groenfonds
Revolverend fonds
verstrekken van leningen voor investeringen in de landbouwsector die niet door reguliere geldschieters worden verstrekt
€ 44.450.000,00
Hoofdstuk 17 artikel 1
Minister voor Buitenlandse handel en Ontwikkelingshulp
Dutch Good Growth Fund (track 1)
Invest International
Revolverend fonds
Financiering van Nederlands midden- en kleinbedrijf dat ontwikkelingsrelevante investeringen wil doen in lage- en middeninkomenslanden.
€ 218.200.000,00
Hoofdstuk 17 artikel 1
Minister voor Buitenlandse handel en Ontwikkelingshulp
Dutch Good Growth Fund (track 2)
Triple Jump/PWC
Revolverend fonds
Financiering van midden- en kleinbedrijf in lage- en middeninkomenslanden.
€ 385.000.000,00
Hoofdstuk 17 artikel 1
Minister voor Buitenlandse handel en Ontwikkelingshulp
Dutch Trade and Investment Fund
Invest International
Revolverend fonds
Financiering van Nederlandse bedrijven voor investeringen in niet-ontwikkelingslanden.
€ 77.900.000,00
Hoofdstuk 17 artikel 1
Minister voor Buitenlandse handel en Ontwikkelingshulp
Building Prospects
FMO
Revolverend fonds
Het (deels) financieren van infrastructuurprojecten in ontwikkelingslanden.
€ 424.500.000,00
Hoofdstuk 17 artikel 1
Minister voor Buitenlandse handel en Ontwikkelingshulp
MASSIF
FMO
Revolverend fonds
Het verbeteren van toegang tot financiering voor het MKB in ontwikkelingslanden.
€ 365.000.000,00
Hoofdstuk 17 artikel 1
Minister voor Buitenlandse handel en Ontwikkelingshulp
Private Infrastructure Development Group
Private Infrastructure Development Group
Revolverend fonds
Ontwikkelen en financieren van private infrastructuur in ontwikkelingslanden.
€ 174.580.000,00
Hoofdstuk 17 artikel 1
Minister voor Buitenlandse handel en Ontwikkelingshulp
One Acre Fund
One Acre Fund
Revolverend fonds
Ondersteuning van kleine boeren in Afrika met de financiering van noodzakelijke activa.
€ 25.800.000,00
Hoofdstuk 17 artikel 1
Minister voor Buitenlandse handel en Ontwikkelingshulp
Farm Fit Fund
IDH Farm Fit Fund B.V.
Revolverend fonds
Het fonds dient ter financiering van een programma voor versterking van en toegang tot financiële diensten voor kleine boeren en MKB in de agrarische sector in ontwikkelingslanden in samenwerking met het internationale bedrijfsleven.
€ 37.400.000,00
Hoofdstuk 17 artikel 2
Minister voor Buitenlandse handel en Ontwikkelingshulp
Global Agriculture and Food Security Program
IFC
Revolverend fonds
Het Private Sector Window van dit fonds richt zich op innovatieve financiering met als doel commerciële mogelijkheden van het MKB en kleinere boerenbedrijven in de logica van lokale, nationale en internationale productketens te ontwikkelen
€ 100.600.000,00
Hoofdstuk 17 artikel 2
Minister voor Buitenlandse handel en Ontwikkelingshulp
Access to Energy Fund
FMO
Revolverend fonds
Het Access to Energy Fund is opgericht met als doel energietoegang voor mensen in ontwikkelingslanden te vergroten. Met behulp van risicodragend kapitaal maakt AEF investeringen in hernieuwbare energie in ontwikkelingslanden «bankable».
€ 151.600.000,00
Hoofdstuk 17 artikel 2
Minister voor Buitenlandse handel en Ontwikkelingshulp
Climate Investor One
FMO
Revolverend fonds
Climate Investor One is door FMO ontworpen om private investeringen in hernieuwbare energie projecten in ontwikkelingslanden verder te versnellen.
€ 47.800.000,00
Hoofdstuk 17 artikel 2
Minister voor Buitenlandse handel en Ontwikkelingshulp
Dutch Fund for Climate and Development
FMO
Revolverend fonds
Het Dutch Fund for Climate and Development is een fonds voor klimaatactie in ontwikkelingslanden gericht op het tegengaan van klimaatverandering en versterking van de weerbaarheid tegen de gevolgen van klimaatverandering, als uitvloeisel van de Nederlandse toezeggingen onder de Overeenkomst van Parijs.
€ 183.700.000,00
Hoofdstuk 17 artikel 2
Minister voor Buitenlandse handel en Ontwikkelingshulp
AGRI3 Fund
Stichting Title Holder Agri3
Revolverend fonds
Het AGRI3 Fund heeft tot doel banken, andere financiële instellingen enlandbouwbedrijven te stimuleren zakenmodellen te ontwikkelen metbosbescherming, herbebossing en implementatie van innovatieve landbouwoplossingen terwijl de levensstandaard van lokale boeren wordt verbeterd.
€ 30.100.000,00
Hoofdstuk 17 artikel 2
Minister voor Buitenlandse handel en Ontwikkelingshulp
Mobilising Finance for Forest
FMO
Revolverend fonds
Het Mobilising Finance for Forest fonds helpt agrarische bedrijven met het opzetten van een duurzame bedrijfsvoering, o.a. door het investeren in bossen en ontbossingsvrije productie aantrekkelijk te maken.
€ 16.900.000,00
H22 artikel 2
Minister VRO
Fonds Duurzaam Funderingsherstel
Stichting
Revolverend fonds
Het mogelijk maken dat noodzakelijk funderingsherstel per bouwblok eerder van de grond komt,en dat urgent funderingsherstel van particuliere woningen wordt uitgevoerd.
€ 40.000.000,00
H22 artikel 2
Minister VRO
Nationaal warmtefonds
Stichting
Revolverend fonds
Het financieel toegankelijk en betaalbaar maken van woningverduurzaming voor alle eigenaar-bewoners en Verenigingen van Eigenaren (VvE's). Het fonds helpt huishoudens energiezuiniger te wonen en de CO2-uitstoot te verlagen, ook als zij minder spaargeld hebben of elders moeilijk een lening krijgen.
€ 697.000.000,00
H22 artikel 1
Minister VRO
Revolverend fonds coöperatief wonen (beheerd door stimuleringsfonds volkshuisvesting)
Stichting
Revolverend fonds
Idee is om verschillende cooperatieve woonvormen een kans te geven door middel van leningen vanuit het Rijk. Denk aan cooperatieven of woon-zorgprojecten. Deze projecten krijgen vaag lastig een lening van de bank.
€ 60.600.000,00
H22 artikel 1
Minister VRO
Nationaal fonds betaalbare koopwoningen (beheerd door stimuleringsfonds volkshuisvesting)
Stichting
Revolverend fonds
Idee is om «betaalbare koop» te stimuleren middels leningen aan huiseigenaren. Min of meer gelijk aan de vroegere premie-A-woningen. Het Rijk deelt ook mee in eventuele waardestijging- of daling.
€ 100.000.000,00
H66 artikel 1
Minister van Defensie
CODEMO
COMMIT
Revolverend fonds
Het stimuleren van projecten op het gebied van militair materieel door de Nederlandse Defensie_x0002_gerelateerde Industrie. Het versterken van de internationale concurrentiepositie en het bevorderen van de export.
€ 11.800.000,00
Tabel 14.3 Reguliere budgetten aangeduid als fonds
Naam
Begrotingshoofdstuk en - artikel
Mensenrechtenfonds
Hoofdstuk 05 (Buitenlandse Zaken), Artikel 1
Veiligheidsfonds
Hoofdstuk 05 (Buitenlandse Zaken), artikel 2
Stabiliteitsfonds
Hoofdstuk 05 (Buitenlandse Zaken), artikel 2
Nederlands Fonds voor Regionale Partnerschappen (NFRP)
Hoofdstuk 05 (Buitenlandse Zaken), artikel 2
Europees Ontwikkelingsfonds
Hoofdstuk 05 (Buitenlandse Zaken), artikel 3
Europees Herstelfonds
Hoofdstuk 05 (Buitenlandse Zaken), artikel 3
Stichting Arbeidsmarkt en Opleidingsfonds Politie
Hoofdstuk 06 (Justitie en Veiligheid), artikel 31.3
Commissie Schadefonds Geweldsmisdrijven
Hoofdstuk 06 (Justitie en Veiligheid), artikel 34.4
Schadefonds Geweldsmisdrijven
Hoofdstuk 06 (Justitie en Veiligheid), artikel 34.4
Slavernijverleden: fonds en herdenkingscomité
Hoofdstuk 7 (Binnenlandse Zaken en Koninkrijksrelaties), artikel 14.0
Clustering en gebiedsfonds
Hoofdstuk 7 (Binnenlandse Zaken en Koninkrijksrelaties), artikel 15.3.14.40
Stichting Vervangingsfonds en Particpatiefonds
Hoofdstuk 08 (Onderwijs, Cultuur en Wetenschap), artikel 01
Regionaal investeringsfonds
Hoofdstuk 08 (Onderwijs, Cultuur en Wetenschap), artikel 04
Nationaal Museaal Aankoopfonds
Hoofdstuk 08 (Onderwijs, Cultuur en Wetenschap), artikel 14
Stichting Fonds voor Cultuurparticipatie
Hoofdstuk 08 (Onderwijs, Cultuur en Wetenschap), artikel 14
Stichting Nederlands Fonds voor de Film
Hoofdstuk 08 (Onderwijs, Cultuur en Wetenschap), artikel 14
Stichting Mondriaan Fonds
Hoofdstuk 08 (Onderwijs, Cultuur en Wetenschap), artikel 14
Stichting Nederlands Letterenfonds
Hoofdstuk 08 (Onderwijs, Cultuur en Wetenschap), artikel 14
Nederlands Fonds voor Podiumkunsten
Hoofdstuk 08 (Onderwijs, Cultuur en Wetenschap), artikel 14
Stichting Stimuleringsfonds Creatieve Industrie
Hoofdstuk 08 (Onderwijs, Cultuur en Wetenschap), artikel 14
Co-productiefonds Binnenlandse Omroep
Hoofdstuk 08 (Onderwijs, Cultuur en Wetenschap), artikel 15
Stimuleringsfonds voor de Journalistiek
Hoofdstuk 08 (Onderwijs, Cultuur en Wetenschap), artikel 15
Btw-compensatiefonds
Hoofdstuk 09 (Financiën), artikel 6
EIB pan-Europees garantiefonds
Hoofdstuk 09 (Financiën), artikel 4
Herstelfonds leningendeel - garantie
Hoofdstuk 09 (Financiën), artikel 4
Multilaterale ontwikkelingsbanken en fondsen
Hoofdstuk 09 (Financiën), artikel 4
Nationaal Fonds Ereschuld (NFE)
Hoofdstuk 10 (Defensie), artikel 8
Europees Defensie Fonds cofinanciering
Hoofdstuk 13 (Economische Zaken), artikel 2
Toekomstfonds
Hoofdstuk 13 (Economische Zaken), artikel 3
Investeringfonds voor Duurzame Landbouw
Hoofdstuk 14 (Landbouw, Visserij, Voedselzekerheid en Natuur), artikel 21
Europese fondsen visserij
Hoofdstuk 14 (Landbouw, Visserij, Voedselzekerheid en Natuur), artikel 21
Nationaal Groenfonds
Hoofdstuk 14 (Landbouw, Visserij, Voedselzekerheid en Natuur), artikel 22
Stikstoffonds
Hoofdstuk 14 (Landbouw, Visserij, Voedselzekerheid en Natuur), artikel 25 en 26
Waarborgfonds Saneringskredieten
Hoofdstuk 15 (Sociale Zaken en Werkgelegenheid), artikel 2
(Tijdelijk) Noodfonds Energie
Hoofdstuk 15 (Sociale Zaken en Werkgelegenheid), artikel 2
OPS-fonds
Hoofdstuk 15 (Sociale Zaken en Werkgelegenheid), artikel 6
Energiefonds
Hoofdstuk 15 (Sociale Zaken en Werkgelegenheid), artikel 12
Pensioenfonds WSW
Hoofdstuk 15 (Sociale Zaken en Werkgelegenheid), artikel 17
Waarborgfonds voor de Zorgsector (garantiestelling)
Hoofdstuk 16 (Volksgezondheid. Welzijn en Sport), artikel 9
Hoofdstuk 17 (Buitenlandse Handel en Ontwikkelingshulp), artikel 3
Civic Space fund (budgettaire reservering)
Hoofdstuk 17 (Buitenlandse Handel en Ontwikkelingshulp), artikel 3
Global Fund to fight Aids Malaria and Tuberculosis (GFATM) (bijdrage aan internationale organisatie)
Hoofdstuk 17 (Buitenlandse Handel en Ontwikkelingshulp), artikel 3
Klimaatfonds
Hoofdstuk 17 (Buitenlandse Handel en Ontwikkelingshulp), artikel 3
Multilaterale klimaatfondsen
Hoofdstuk 17 (Buitenlandse Handel en Ontwikkelingshulp), artikel 3
Waarborgfonds eigen woningen (WEW) (risicovoorziening nhg)
Hoofdstuk 22 (Volkshuisvesting en Ruimtelijke Ordening), artikel 1.1
Waarborgfonds Sociale Woningbouw (WSW) (Risicovoorziening Sanerings- en projectsteun Woningcorporaties)
Hoofdstuk 22 (Volkshuisvesting en Ruimtelijke Ordening), artikel 1.1
Koopstartfonds (valt onder instrument subsidies: Betaalbare Koopwoningen Starters)
Hoofdstuk 22 (Volkshuisvesting en Ruimtelijke Ordening), artikel 1.1
Volkshuisvestingsfonds
Hoofdstuk 22 (Volkshuisvesting en Ruimtelijke Ordening), artikel 1.2
Maatschappelijk vastgoedfonds
Hoofdstuk 22 (Volkshuisvesting en Ruimtelijke Ordening), artikel 2.1
15 INVESTERINGEN NETBEHEERDERS
In lijn met het advies van de 17e Studiegroep Begrotingsruimte en het IBO Bekostiging elektriciteitsinfrastructuur zijn in deze bijlage de investeringsprognoses van de netbeheerders en de verwachte ontwikkeling in de nettarieven weergeven. De in deze bijlage genoemde cijfers komen uit het rapport Financiële Impact Energietransitie voor Netbeheerders (FIEN2026) dat is gemaakt door PwC in opdracht van Netbeheer Nederland. Omdat dit rapport jaarlijks in het voorjaar wordt gepubliceerd, wordt deze bijlage vanaf volgend jaar enkel in de Voorjaarsnota opgenomen.
De investeringen van de netbeheerders maken geen onderdeel uit van de Rijksbegroting, maar zijn voorgefinancierd met eigen vermogen, verstrekt door de aandeelhouders ((mede)overheden), en vreemd vermogen aangetrokken op de markt. Deze investeringen worden terugverdiend via de nettarieven, de maximale tarieven worden vastgesteld door de Autoriteit Consument en Markt (ACM).
De netbeheerkosten bestaan uit de kapitaalkosten en de operationele kosten die de netbeheerders moeten maken voor het beheren van het elektriciteitsnet. Samen met het tarifeerbare volume bepalen de netbeheerkosten de uiteindelijke netwerktarieven.
Ten opzichte van de Miljoenennota 2026 neemt de geraamde investeringsopgave voor het elektriciteitsnet tussen nu en 2040 toe. Waar in de Miljoenennota 2026 – uitgaande van 38 GW Wind op Zee – de investeringsopgave voor elektriciteitsinfrastructuur tussen 2024 en 2040 werd geraamd op cumulatief 195 miljard euro (met een bandbreedte van 136 tot 254 miljard euro, prijspeil 2024), is de recente prognose bij 30 GW Wind op Zee dat de investeringsopgave in de periode 2026-2040 oploopt tot cumulatief 212 miljard euro (met een bandbreedte van 148 tot 276 miljard euro, prijspeil 2026). Bij 40 GW Wind op Zee is de investeringsprognose in dezelfde periode cumulatief 246 miljard euro (met een bandbreedte van 172 tot 320 miljard euro, prijspeil 2026).
Het verschil tussen de eerdere en huidige prognose laat zien dat de geraamde investeringsopgave met grote onzekerheid is omgeven. Volgens het rapport komt de huidige toename enerzijds door prijseffecten – de inputkosten van netbeheerders zijn afgelopen twee jaar sterker gestegen dan de algemene inflatie in Nederland, als gevolg van schaarste in zowel arbeid als in kritieke netmaterialen. Anderzijds komt de toename volgens de netbeheerders door meer investeringen om de energietransitie te faciliteren, meer projecten voor nieuwe klantaansluitingen die naar voren zijn gehaald en een aanpassing van de prognoses bij TenneT wat leidt tot een groter volume door de langere zichtperiode van TenneT (van 2035 naar 2040). Hierbij geldt dat de toename wordt verspreid over een periode van 15 jaar (2026 tot 2040) en dat de investeringen langjarig worden afgeschreven, afhankelijk van de technische levensduur van de verschillende onderdelen van de elektriciteitsinfrastructuur.
Ondanks de hogere investeringsopgave komen uit de huidige prognoses lagere tariefstijgingen voor alle gebruikers. In de vorige prognoses stegen de elektriciteitsnettarieven met gemiddeld 5% per jaar over alle gebruikers tussen 2024 en 2040. Specifiek voor een gemiddeld huishouden stegen deze met gemiddeld 6,5% per jaar. Voor huishoudens en overige kleinverbruikers komen de lagere tariefstijgingen doordat er een nieuw tariefstelsel wordt ingevoerd. In het nieuwe tariefstelsel voor kleinverbruikers worden de nettarieven de komende jaren omgevormd naar een tijdsafhankelijk kWh-gebaseerd tarief, waarbij gebruikers buiten de piekmomenten een lager nettarief betalen. Voor naar schatting 60% van de huishoudens resulteert dit in een demping van de tariefstijging. Voor sommige huishoudens betekent dit ook een stijging van de nettarieven. Voor grootverbruikers voorspellen de nieuwe scenario's (NBNL-SE2025) meer aansluitingen, waardoor de kosten over meer aangeslotenen verdeeld worden.
Bij 30 GW Wind op Zee loopt de range van 3,7% voor groot mkb (middenspanning, MS) en klein mkb (laagspanning, LS) tot 6,3% voor grootindustriële gebruikers (hoogspanning, HS). Voor huishoudens en andere kleinverbruikers in het nieuwe tariefstelsel geldt een gemiddelde stijging 4,7%. Bij een scenario met 40 GW Wind op Zee loopt de range van 4,7% voor groot mkb (MS) en klein mkb (LS) tot 7,7% voor grootindustriële gebruikers (HS). Voor huishoudens en andere kleinverbruikers in het nieuwe tariefstelsel geldt een gemiddelde stijging van 5,7%.35 Indien het huidige kleinverbruik tariefstelsel als basis wordt gehanteerd voor huishoudens en andere kleinverbruikers stijgen de netbeheerkosten met respectievelijk 7,5% bij 30 GW Wind op Zee en bij 40 GW Wind op Zee met 8,4%.
Het kabinet heeft in het coalitieakkoord middelen vrijgemaakt tot en met 2050 voor investeringen in Wind op Zee. Conform het geactualiseerde Nationaal Plan Energiesysteem (NPE) richt het kabinet zich hierbij op 30 GW windenergie op zee in 2040 en de verkenning van de doorgroei naar 40 GW rond 2040.
Tabel 15.1 Investeringsprognoses netbeheerders in miljarden euro
2026
2027
2028
2029
2030
2031
2032
2033
2034
2035
2036
2037
2038
2039
2040
Investeringsopgave 30 GW
12,4
14,7
15,6
15,2
15,9
15,2
14,5
13,3
14
13,5
15,5
14,8
12,9
12,8
11,9
Investeringsopgave 40 GW
12,4
14,7
15,6
15,8
17,1
17,1
17,2
17,4
18,3
18,2
20,3
18,8
15,9
14,5
12,7
Tabel 15.2 Tariefprognoses jaar op jaar per gebruikersgroep tussen 2026 en 2040
30 GW
40 GW
Groot industrieel bedrijf (extra hoogspanning)
5,6%
7,2%
Groot industrieel bedrijf (hoogspanning)
6,3%
7,7%
Klein industrieel bedrijf (tussenspanning)
5,0%
5,9%
Groot mkb (middenspanning) en klein mkb (laagspanning)
3,7%
4,7%
Klein zakelijk en huishoudens (laagspanning) – nieuwe tariefstelsel
4,7%
5,7%
35
Dit percentage wijkt af van het percentage dat was opgenomen in Voorjaarsnota 2026 i.v.m. een correctie.
16 AANVULLENDE POST
Tabel 16 toont de reserveringen op de Aanvullende Post.