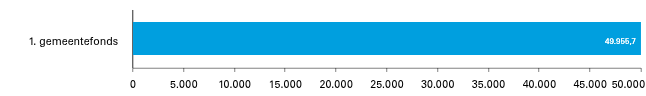
Figuur 1 Geraamde uitgaven artikel 1 gemeentefonds (bedragen x € 1 mln.). Totaal € 49.955.681.000
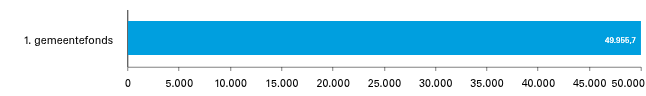
Figuur 2 Geraamde ontvangsten artikel 1 gemeentefonds (bedragen x € 1 mln.). Totaal € 49.955.681.000
A. ARTIKELSGEWIJZE TOELICHTING BIJ HET BEGROTINGSWETSVOORSTEL
Wetsartikel 1
De begrotingsstaten die onderdeel zijn van de Rijksbegroting, worden op grond van artikel 2.3, eerste lid, van de Comptabiliteitswet 2016 elk afzonderlijk bij de wet vastgesteld.
Het wetsvoorstel strekt ertoe om de onderhavige begrotingsstaat voor het aangegeven jaar vast te stellen.
Alle voor dit jaar vastgestelde begrotingswetten tezamen vormen de Rijksbegroting voor dat jaar. Een toelichting bij de Rijksbegroting als geheel is opgenomen in de Miljoenennota.
Met de vaststelling van dit wetsartikel worden de uitgaven, de verplichtingen en de ontvangsten vastgesteld. De in de begrotingsstaat opgenomen begrotingsartikelen worden in onderdeel B van deze memorie van toelichting toegelicht (de zogenoemde begrotingstoelichting).
Wetsartikel 3
Ingevolge artikel 5, eerste lid, van de Financiële-verhoudingswet hebben gemeenten gezamenlijk recht op het bedrag dat in de begroting als verplichting voor het totaal van de algemene uitkering en de aanvullende uitkeringen is opgenomen. Ingevolge artikel 5, tweede lid, van de Financiële-verhoudingswet hebben de gemeenten gezamenlijk recht op de bedragen die in de begroting als verplichting voor het totaal van de integratie-uitkeringen en het totaal van de decentralisatie-uitkeringen zijn opgenomen.
De in dit wetsartikel opgenomen bedragen zijn niet rechtstreeks uit de begrotingsstaat af te leiden. De bedragen worden nader onderbouwd in deze memorie van toelichting.
De Minister van Binnenlandse Zaken en Koninkrijksrelaties,P.E. Heerma
De Staatssecretaris van Financiën,E. Eerenberg
B. ARTIKELSGEWIJZE TOELICHTING BIJ DE BEGROTINGSARTIKELEN
1. Leeswijzer
Algemeen
Inleiding
Voor u ligt de begroting 2027 van het gemeentefonds.
Groeiparagraaf
Indeling en opzet van de begroting van het gemeentefonds is niet gewijzigd ten opzichte van vorig jaar.
Gemeentefonds
De gemeentefondsbegroting maakt onderdeel uit van de Rijksbegroting, maar heeft daarbinnen een eigen karakter. Zo kent de gemeentefondsbegroting in tegenstelling tot een departementale begroting slechts één beleidsartikel: het gemeentefonds. Het beleid dat wordt gevoerd ter realisatie van de algemene beleidsdoelstelling is direct verbonden met dit beleidsartikel. Voorts zijn de fondsbeheerders systeemverantwoordelijk voor het gemeentefonds en niet voor de resultaten die gemeenten met hun budget uit dit fonds realiseren. Gemeenten zijn, met inachtneming van de wet- en regelgeving, autonoom in het voeren van hun beleid bekostigd uit het gemeentefonds. De begroting van het gemeentefonds bevat geen output- en/of outcomegegevens. Deze worden door de gemeenten in hun begrotingen gepresenteerd.
Beleidsagenda
De beleidsagenda geeft een overzicht van de hoofdlijnen van beleid. Tevens is een overzicht opgenomen met de belangrijkste mutaties.
Beleidsartikel
In het beleidsartikel komen de met het beleid samenhangende algemene beleidsdoelstelling, de rol en verantwoordelijkheid, de beleidswijzigingen, de budgettaire gevolgen van beleid en de toelichting op de uitgavencategorieën aan bod.
Tabel budgettaire gevolgen van beleid
De apparaatsuitgaven in de zin van materiële en personele uitgaven van de medewerkers bij de ministeries van Binnenlandse Zaken en Koninkrijksrelaties en van Financiën die betrokken zijn bij het fondsbeheer, zijn niet in de tabel budgettaire gevolgen van beleid opgenomen. Deze kosten worden in de respectievelijke departementale begrotingen verantwoord. Dit geldt eveneens voor het algemene beleid inzake decentrale overheden, waarbij deze uitgaven zijn terug te vinden in de begroting van het ministerie van Binnenlandse Zaken en Koninkrijksrelaties.
Gemeentefonds in breder perspectief
In hoofdstuk 4 wordt het gemeentefonds in een breder perspectief geplaatst, waarbij ook wordt ingegaan op de overige inkomstenbronnen van de gemeenten, zoals specifieke uitkeringen en lokale belastingen en heffingen.
Bijlagen
Deze begroting wordt afgesloten met diverse bijlagen.
2. Beleidsagenda
2.1 Beleidsprioriteiten
Inwoners verlangen in toenemende mate maatwerk van de overheid. Dat vraagt om een overheid die in kan spelen op hun individuele behoeften en om kan gaan met uiteenlopende maatschappelijke opgaven op verschillende schaalniveaus. Daarnaast zijn er grote maatschappelijke opgaven die we als overheden alleen samen met de samenleving kunnen oplossen. Om hier goed op in te kunnen spelen organiseren we de overheid zo dicht mogelijk bij de burger en met betrokkenheid van de burger.
Met het oog op deze doelen is een gezamenlijke inzet van gemeenten, provincies, waterschappen en het Rijk nodig.
De slagvaardigheid en legitimatie van het openbaar bestuur vraagt om een zo helder mogelijke taakverdeling tussen de overheden, financiering die daarbij aansluit, draagkracht in de uitvoering, onderlinge afstemming en samenwerking, betrokkenheid van burgers, ruimte voor maatwerk en zorg voor en toerusting van de mensen werkzaam in het openbaar bestuur.
Op basis van de Financiële-verhoudingswet (Fvw) hebben de minister van Binnenlandse Zaken en Koninkrijksrelaties en de Minister van Financiën – namens deze de Staatssecretaris van Financiën (de fondsbeheerders) –een regisserende en financierenderol ten aanzien van het gemeentefonds. Zij dragen daarbij zorg voor een adequate omvang alsmede een goede werking van de verdeelsystematiek van het gemeentefonds. Tevens zorgen zij voor een adequate uitbetaling en vaststelling van de algemene uitkering, de integratie-uitkeringen en decentralisatie-uitkeringen aan de verschillende gemeenten. Wat betreft de adequate omvang zijn we aan de slag met de adviezen van de ROB over Afrekenen met Disbalans en Meters maken met medebewind. Samen met de Vereniging Nederlandse Gemeenten (VNG) en het Interprovinciaal Overleg (IPO) wordt momenteel een verkenning uitgevoerd om te bezien hoe vormen van financiële en niet-financiële monitoring kunnen bijdragen om het gesprek over disbalans op bestaande medebewindstaken te verbeteren. In de verkenning zullen verschillende varianten uitgewerkt worden, die als doel hebben het inzicht in en overzicht van medebewindstaken te verkrijgen, versterken en borgen. Hiermee samenhangend kan deze ertoe bijdragen dat de informatiepositie en -voorziening van zowel parlement en kabinet als van de gemeenten en provincies verbeterd worden. De verkenning moet leiden tot een concreet voorstel. Het voorstel maakt onderdeel uit van een brede inzet van het kabinet en medeoverheden om te komen tot een goede samenwerking de komende jaren. Het kabinet werkt hiertoe aan het opstellen van een Samenwerkinsgagenda (Kamertukken II, 2025/26, 29697 nr. 186). Wat betreft de verdeling, vindt in 2027 aanpassing en doorontwikkeling van het verdeelmodel van het gemeentefonds plaats, opdat ook in de toekomst de verdeling van de middelen aansluit op het uitgavenpatroon van gemeenten (Kamerstukken II, 2025/26, 36800 B, nr. 25).
Op basis van artikel 2 van de Fvw wordt van beleidsvoornemens van het Rijk, die leiden tot een wijziging van de uitoefening van taken of activiteiten door gemeenten, aangegeven wat de financiële gevolgen zijn van deze wijziging voor gemeenten. Hiernaast dient te worden aangegeven via welke bekostigingswijze de financiële gevolgen voor de gemeenten kunnen worden opgevangen. Een belangrijk instrument om de uitvoerbaarheid van rijksbeleid te vergroten is het standaard uitvoeren van een Uitvoerbaarheidstoets Decentrale Overheden (UDO). Deze UDO wordt toegepast bij nieuwe of gewijzigde taken of beleid, die gevolgen hebben voor medeoverheden, vanaf de start van de beleidsvorming. De UDO is een verplichte kwaliteitseis binnen het beleidskompas. In 2027 wordt ingezet op het vergroten van de bekendheid en de kwaliteit van de toepassing van dit instrument.
Het is belangrijk dat er een balans blijft tussen bestuurlijke en financiële sturing. In dat kader, is het wetsvoorstel herziening uitkeringsstelsel financiële verhoudingen op 6 juli jongsleden bij de Kamer ingediend (Kamerstukken II, 2025/26, 36988, nr. 2). Dit wetsvoorstel strekt ertoe wijzigingen in de Financiële-verhoudingswet aan te brengen om zo tot een aangepast, toekomstbestendig uitkeringsstelsel te komen. Met het uitkeringsstelsel wordt geborgd dat de inrichting van de financiële verhoudingen past bij de wijze waarop het Rijk en medeoverheden maatschappelijke opgaven oppakken. Zo introduceert het wetsvoorstel een nieuwe uitkeringsvorm (de bijzondere-fondsuitkering). Deze uitkering kan een alternatief bieden voor de specifieke uitkering. Daarnaast wordt ingezet op het verminderen van de lasten die samenhangen met specifieke uitkeringen voor zowel Rijk als medeoverheden. In 2027 wordt ingezet op de implementatie van het wetsvoorstel.
Op basis van de Gemeentewet is de minister daarnaast verantwoordelijk voor de interbestuurlijke verhoudingen en het Rijksbeleid dat de medeoverheden raakt. De minister van BZK coördineert hierbij het overleg tussen het Rijk en de medeoverheden. Door de Wet gemeenschappelijke regelingen waarvoor de minister verantwoordelijk is, kunnen gemeenten, provincies en waterschappen samenwerken in publiekrechtelijke constructies.
2.2 Belangrijkste mutaties
Door wijzigingen in beleid van verschillende departementen kan worden overgegaan tot het beleggen of juist weghalen van taken bij gemeenten. Soms gaat dit gepaard met een toevoeging aan of een uitname uit het gemeentefonds. In de tabel met belangrijkste mutaties worden de mutaties groter dan € 30 mln. weergegeven.
Tabel 1 Belangrijkste uitgaven- en ontvangstenmutaties ten opzichte van vorig jaar (bedragen x € 1.000)
2026
2027
2028
2029
2030
2031
Stand begroting 2026
47.531.353
46.140.147
44.562.109
44.453.917
44.339.255
0
Belangrijkste mutaties
Eerste suppletoire begroting 2026 (inclusief NvW)
430.024
1.377.426
415.303
‒ 604.948
‒ 604.086
43.675.614
1) CA 44 Huishoudelijke hulp uit de Wmo met vangnet
9) Compensatieregeling niet beoogde kosten jeugdzorg
‒ 60.000
0
0
0
0
0
10) Capaciteit decentrale overheden klimaat- en energiebeleid (CDOKE)
0
670.515
0
0
0
0
11) Uitstel invoering inkomensafhankelijke eigen bijdrage Wmo
0
265.700
0
0
0
0
12) Extrapolatie
0
0
0
0
0
44.278.107
13) Overige mutaties
145.937
54.029
38.214
31.025
34.915
39.092
Mutaties begroting 2027
354.635
2.438.108
2.222.362
2.171.412
2.169.367
2.169.417
14) Accres tranche 2027
0
2.166.382
2.041.520
1.989.164
1.986.934
1.987.461
15) Accres tranche 2027 Beschermd Wonen
0
94.911
94.911
94.911
94.911
94.911
16) Ruimte onder plafond BCF 2026
190.876
0
0
0
0
0
17) Openbare Bibliotheken
0
62.045
0
0
0
0
18) Wet Versterking regie volkshuisvesting
65.922
59.172
59.172
59.172
59.172
59.172
19) Uitvoeringskosten inburgering
31.000
0
0
0
0
0
20) Overige mutaties
66.837
55.598
26.759
28.165
28.350
27.873
Stand ontwerpbegroting 2027
48.316.012
49.955.681
47.199.774
46.020.381
45.904.536
45.845.031
Toelichting
14) Accres tranche 2027
De accres tranche 2027 wordt in deze begroting toegevoegd aan de begroting van het gemeentefonds
15) Accres tranche 2027 Beschermd Wonen
De gereserveerde middelen voor volumegroei en loon- en prijsbijstellingen voor de integratie-uitkering Beschermd Wonen zijn verplaatst van de begroting van het ministerie van Volksgezondheid, Welzijn en Sport (VWS) naar het accreshoofdstuk (H60). Hierdoor wordt vanaf uitkeringsjaar 2027 volgens de normeringssystematiek accres uitgekeerd over de integratie-uitkering Beschermd Wonen. Het betreft een overboeking van structureel € 94,9 mln.
16) Ruimte onder plafond BCF 2026
De ontwikkeling van het BTW-compensatiefonds (BCF) en het bijbehorende plafond leiden conform het Financieel Akkoord Rijk/VNG/IPO met ingang van 2015 tot een toename of afname van de algemene uitkering van de fondsen. Voor 2026 is vooralsnog sprake van ruimte onder het plafond, met als gevolg een toevoeging aan de algemene uitkering van € 190,9 mln.
17) Openbare bibliotheken
Dit betreft een overboeking van incidenteel € 62 mln. in 2027 van het ministerie van Onderwijs, Cultuur en Wetenschap (OCW). De middelen worden aan gemeenten beschikbaar gesteld middels een decentralisatie-uitkering voor openbare bibliotheken. De gemeenten ontvangen deze middelen vanwege de gewijzigde Wet stelsel openbare bibliotheekvoorzieningen (Wsob). Deze wet verplicht gemeenten te zorgen voor toegankelijke bibliotheekvoorzieningen binnen redelijke afstand voor inwoners.
18) Wet Versterking regie volkshuisvesting
Dit betreft een overboeking van jaarlijks € 56 mln. structureel vanaf 2026 van het ministerie van Volkshuisvesting en Ruimtelijke Ordening (VRO) en een overboeking van € 10 mln. in 2026 en structureel € 3 mln. vanaf 2027 van het ministerie van VWS. Er worden middelen overgeheveld naar de algemene uitkering van het gemeentefonds voor de extra werkzaamheden die de medeoverheden op basis van het nog in werking te treden wetsvoorstel Versterking regie volkshuisvesting (WVRV) in verband met het Wmo-beleidsplan krijgen.
19) Uitvoeringskosten inburgering
Om gemeenten tegemoet te komen in de tekorten op de uitvoeringskosten inburgering stelt het Ministerie van Sociale Zaken en Werkgelegenheid € 31 mln. beschikbaar in 2026.
20) Overige mutaties
De overige mutaties hebben met name betrekking op de decentralisatie-uitkering IBO Problematische schulden (€19,7 mln.), de decentralisatie-uitkering Vrouwenopvang (€ 18 mln.), de dentralisatie-uitkering Spreidingswet (€ 15,3 mln.), de denctralisatie-uitkering Pilot wijkgerichte vaccinatieaanpak (€ 6,6 mln.), de decentralisatie-uitkering Faciliteitenbesluit opvangcentra (€ 6,6 mln.) en de decentralisatie-uitkering impulsbudget arbeidsmarktregio's (€ 5,6 mln.)
2.3 Beleidsevaluaties
Al het beleid dat valt onder een beleidsartikel uit de Rijksbegroting moet tenminste eens in de zeven jaar worden geëvalueerd. Er vindt echter geen afzonderlijke beleidsevaluatie of periodieke rapportage plaats van het beleidsartikel van het gemeentefonds. Evaluatie van de bestuurlijke en financiële verhoudingen met de decentrale overheden, die ten grondslag liggen aan het fonds, vindt plaats via artikelonderdeel 1.1 van de begroting van Binnenlandse Zaken en Koninkrijksrelaties (VII).
De laatste beleidsevaluatie van artikelonderdeel 1.1 Bestuur en regio is afgerond in 2024. In 2028 wordt dit beleid volgens de nieuwe systematiek van de periodieke rapportage geëvalueerd.
Via het gemeentefonds wordt bewerkstelligd dat de gemeenten middelen krijgen toebedeeld om hun taken naar behoren uit te voeren. Deze doelstelling valt uiteen in twee beleidsthema’s:
1. gemeenten via het gemeentefonds voorzien van voldoende financiële middelen voor de uitvoering van hun taken;
2. een verdeling van de beschikbare financiële middelen over gemeenten, die elk van de gemeenten in staat stelt om hun inwoners een gelijkwaardig voorzieningenpakket tegen globaal gelijke lastendruk te kunnen leveren.
De fondsbeheerders, de minister van Binnenlandse Zaken en Koninkrijksrelaties en de minister van Financiën – namens deze de Staatssecretaris van Financiën hebben een regisserende en financierende rol ten aanzien van het gemeentefonds. De fondsbeheerders zijn op basis van de Financiële-verhoudingswet verantwoordelijk voor de financiële verhoudingen tussen Rijk en gemeenten. Zij dragen daarbij zorg voor een adequate omvang alsmede een goede werking van de verdeelsystematiek van het gemeentefonds. Tevens zorgen zij voor een adequate uitbetaling en vaststelling van de algemene uitkering, de integratie-uitkeringen en decentralisatie-uitkeringen aan de verschillende gemeenten.
Van tijd tot tijd kunnen vragen opkomen of gemeenten als collectiviteit andere prioriteiten zouden kunnen stellen, bijvoorbeeld ter ondersteuning van gezamenlijk onderschreven maatschappelijke opgaven. Naast de fondsbeheerders hebben hierbij ook de desbetreffende vakministers een rol.
Voor de realisatie van de beschreven beleidsthema's is er een aantal instrumenten en activiteiten.
Beleidsthema 1: gemeenten via het gemeentefonds voorzien van voldoende financiële middelen voor de uitvoering van hun taken.
A) Normeringssystematiek
De jaarlijkse ontwikkeling van de omvang van de algemene uitkering van het gemeentefonds wordt – naast taakmutaties – bepaald door de normeringssystematiek. De normeringssystematiek houdt in dat de ontwikkeling van het fonds sinds 2024 gekoppeld is aan de ontwikkeling van het nominaal bruto binnenlands product. De indexatie wordt gesplitst in een volumedeel en een prijsdeel. De volumeontwikkeling van het fonds is gebaseerd op een 8-jaars (t-9 t/m t-2) historisch gemiddelde van de ontwikkeling van het bbp, waardoor het fonds minder schommelt. De indexatie voor inflatie volgt de prijs bbp van het lopende jaar, waardoor het fonds reëel ‘op niveau’ blijft. De jaarlijkse toe- of afname van het gemeentefonds die voortvloeit uit de koppeling aan het bbp, wordt het accres genoemd. Het betreft een generieke indexatie die naar eigen inzicht van een individuele gemeenten kan worden ingezet. De normeringssystematiek berust op een bestuurlijke afspraak tussen het Rijk, de Vereniging van Nederlandse Gemeenten (VNG) en het Interprovinciaal Overleg (IPO).Rijk en medeoverheden hebben overeenstemming bereikt over de evaluatie van de normeringssystematiek. Hierbij is afgesproken om begin 2027 een eerste evaluatie uit te voeren. Hierbij worden zowel overgangsjaar 2024 toten met het laatste afgeronde jaar (2026) meegenomen. Deze evaluatie inn 2027 wordt gevolgd door een evaluatie in 2029, wanneer over een langereperiode informatie beschikbaar is. In de evaluatie zal aandacht zijn voor dewerking van de normeringssystematiek, ervaringen, cijfermatige analyses van de geraamde CPB-cijfers en gerealiseerde cijfers alsmede wensen voor mogelijke aanpassingen. De uitkomsten van de evaluatie worden besproken in het Bestuurlijk Overleg Financiële verhoudingen.
B) Artikel 2 Financiële-verhoudingswet
Er zijn jaarlijks diverse specifieke taakmutaties die tot toevoegingen en/of onttrekkingen aan het gemeentefonds kunnen leiden. Uitgangspunt hierbij is artikel 2 van de Financiële-verhoudingswet. Dit artikel geeft aan dat indien beleidsvoornemens van het Rijk leiden tot een wijziging van de uitoefening van taken of activiteiten door gemeenten, in een afzonderlijk onderdeel van de bijbehorende toelichting met redenen wordt omkleed en met kwantitatieve gegevens wordt gestaafd, wat de financiële gevolgen van deze wijziging voor de gemeenten zijn. Tevens wordt aangegeven via welke bekostigingswijze de financiële gevolgen voor gemeenten kunnen worden opgevangen.
C) Bestuurlijk overleg financiële verhoudingen
Het Bestuurlijk overleg financiële verhouding (Bofv) tussen de fondsbeheerders, de VNG, het IPO en de Unie van Waterschappen (Unie) vindt in principe twee keer per jaar plaats. Iedere partij kan agendapunten inbrengen. Zo nodig kunnen ook andere bewindspersonen dan de fondsbeheerders aan het overleg deelnemen.
D) Benchmark woonlasten
De OZB-opbrengsten van gemeenten werd tot en met 2019 op macroniveau gemaximeerd door jaarlijks een percentage vast te stellen waarmee de som van de OZB-opbrengsten van alle gemeenten mocht groeien. Met ingang van 2020 is een benchmark woonlasten geïntroduceerd ter vervanging van de macronorm OZB.
E) Artikel 12-gemeenten
Indien een gemeente grote financiële tekorten op de begroting heeft over langere tijd, dan kan de gemeente om een extra uitkering uit het gemeentefonds vragen. De gemeente krijgt dan een artikel 12-status en komt onder toezicht te staan van de provincie. Het aantal gemeenten dat een beroep doet op artikel 12 van de Financiële-verhoudingswet is een indicator voor de financiële positie van gemeenten. In onderstaande tabel is het aantal artikel 12 gemeenten opgenomen.
Tabel 2 Gemeenten artikel 12 Financiële-verhoudingswet (bedragen x € 1.000)
2018
2019
2020
2021
2022
2023
2024
2025
2026
Aantal gemeenten
2
2
2
2
2
2
2
2
2
Uitgekeerd bedrag o.b.v. artikel 12
22.105
39.469
27.597
24.233
22.442
20.002
26.102
19.480
n.n.b.
Beleidsthema 2: een verdeling van de beschikbare financiële middelen over gemeenten, die elk van de gemeenten in staat stelt om hun inwoners een gelijkwaardig voorzieningenpakket tegen globaal gelijke lastendruk te kunnen leveren.
G) Verdeelmaatstaven
Het budget van de algemene uitkering van het gemeentefonds wordt over de gemeenten verdeeld via een systeem van verdeelmaatstaven. De fondsbeheerders zijn verantwoordelijk voor ontwikkeling en onderhoud van het systeem van verdeelmaatstaven. Dit verdeelsysteem heeft als doel gemeenten in staat te stellen hun voorzieningen op een onderling gelijkwaardig niveau te brengen tegen globaal gelijke lastendruk en rekening houdend met de structuurkenmerken van de gemeenten.
Zolang voor een uitkeringsjaar de voor de verdeelmaatstaven noodzakelijke statistische gegevens nog niet bekend of definitief zijn, worden de gemeenten bevoorschot op basis van voorlopige cijfers. Hierbij wordt ernaar gestreefd de voorschotten zo goed mogelijk aan te laten sluiten op de algemene uitkering waarop een gemeente uiteindelijk recht heeft, zoals deze wordt vastgesteld nadat de statistische gegevens definitief zijn vastgesteld.
Dit streven geldt ook voor integratie- en decentralisatie-uitkeringen. Als er gedurende en na afloop van het uitkeringsjaar definitieve volumegegevens beschikbaar komen, leidt dit tot bijstellingen in de bevoorschotting. Aangezien voor het gemeentefonds de verplichtingen leidend zijn, zullen deze altijd tot uitkering komen.
H) Periodiek onderhoudsrapport
Voor de verdeling van de financiële middelen is het Periodiek onderhoudsrapport (POR) de belangrijkste indicator. Daarin wordt door de fondsbeheerders bijgehouden of de verdeling nog adequaat is. De verdeling is adequaat als deze nog voldoende aansluit bij de daadwerkelijke uitgaven, zoals blijkt uit de gemeentelijke begrotingen. Het POR verschijnt in principe jaarlijks bij de begroting.
I) Onderzoeksagenda
Op 28 mei 2026 (Kamerstukken II 2025/26, 36800 B nr. 25) hebben de fondsbeheerders de Kamer geïnformeerd over de herziening van het verdeelmodel per 1 januari 2027. Wat de aanpassingen van het verdeelmodel betreft is door de fondsbeheerders aangesloten bij het voorstel van de ROB en de VNG om per 2027 twee kleine wijzigingen door te voeren. Ten eerste, de berekening van de maatstaf ‘Huishoudens met een laag inkomen’ met procenten in plaats van met honderdtallen. Ten tweede, de rekentarieven van de OZB aan te passen aan de werkelijke gemiddelde OZB-tarieven en de verevening van de overige eigen middelen met hetzelfde bedrag te verlagen.
Er wordt vervolgonderzoek gedaan naar het sociaal domein, namelijk de clusters Individuele voorzieningen Jeugd, Individuele voorzieningen Wmo en Sociale basisvoorzieningen. Uit het onderzoek Grootstedelijke kosten zijn, zoals de kamerbrief van 7 februari 2025 (Kamerstukken II 2024/25, 36600 B, nr. 24 ) vermeld, eveneens aanvullende inzichten gekomen met betrekking tot het sociaal domein. Deze inzichten zullen ook bij dit vervolgtraject worden betrokken. Verder zullen de clusters Participatie, Onderwijs en Orde en veiligheid worden herschat. Dit aangezien nader onderzoek nodig is naar de vervanging van de huidige maatstaf ‘niet-westerse migranten’ en ter verbetering van de huidige maatstaf ‘huishoudens laag inkomen met drempel’. Tot slot wordt vervolgonderzoek gedaan naar de verevening van de inkomsten. Dit betreft de aftopping van de OZB en de overige eigen middelen. Voor meer informatie verwijzen we naar de brief van 28 mei jl.
De relevante beleidswijzigingen zijn beschreven in de beleidsagenda (hoofdstuk 2). De financiële consequenties van deze beleidswijzigingen staan vermeld in tabel 1
In onderstaande tabel worden voor zowel de verplichtingen, de uitgaven als de ontvangsten de budgettaire gevolgen van beleid van het gemeentefonds weergegeven.
Tabel 3 Budgettaire gevolgen van beleid artikel 1. gemeentefonds (bedragen x € 1.000)
2025
2026
2027
2028
2029
2030
2031
Verplichtingen
47.701.991
48.181.405
49.955.681
47.199.774
46.020.381
45.904.536
45.845.031
Uitgaven
47.701.568
48.316.012
49.955.681
47.199.774
46.020.381
45.904.536
45.845.031
Financiering gemeenten
Bijdrage aan medeoverheden
47.700.661
48.311.997
49.953.720
47.197.813
46.018.420
45.902.575
45.843.070
Algemene uitkering en de aanvullende uitkeringen
42.182.130
42.142.074
43.991.633
42.128.319
41.080.381
41.028.157
41.038.323
Decentralisatie-uitkeringen
1.560.690
2.120.866
1.886.864
1.105.812
1.044.910
1.049.910
1.050.914
Integratie-uitkering Voogdij 18+
0
1
0
0
0
0
0
Integratie-uitkeringen Overig
0
1
0
0
0
0
0
Integratie-uitkering Beschermd wonen
1.833.044
1.915.147
2.010.058
2.010.058
2.010.058
2.010.058
2.010.058
Integratie-uitkering Participatie
2.124.797
2.133.908
2.065.165
1.953.624
1.883.071
1.814.450
1.743.775
Kosten Financiële-verhoudingswet
Opdrachten
327
2.795
1.111
1.111
1.111
1.111
1.111
Onderzoeken verdeelsystematiek
327
2.795
1.111
1.111
1.111
1.111
1.111
Bijdragen aan ZBO's/RWT's
580
1.120
850
850
850
850
850
Onderzoeken verdeelsystematiek
580
1.120
850
850
850
850
850
Bijdragen aan agentschappen
0
100
0
0
0
0
0
Onderzoeken verdeelsystematiek
0
100
0
0
0
0
0
Ontvangsten
47.701.568
48.316.012
49.955.681
47.199.774
46.020.381
45.904.536
45.845.031
Geschatte budgetflexibiliteit
In tegenstelling tot een departementale begroting zijn bij de uitkeringen uit het gemeentefonds de verplichtingen leidend. Dit houdt in dat zij, eenmaal geaccordeerd, altijd geheel tot uitbetaling komen. Geld dat in enig jaar nog niet aan gemeenten wordt uitgekeerd, wordt daarom aan de uitgaven van het volgende begrotingsjaar toegevoegd.
Op basis van de Financiële-verhoudingswet vermeldt de begroting het bedrag dat als verplichting geldt voor het totaal van de algemene uitkering. In de begroting kunnen ook decentralisatie-uitkeringen en integratie-uitkeringen als verplichting worden opgenomen om aan gemeenten te worden uitgekeerd. Het verplichtingenpercentage van de Bijdrage aan medeoverheden is 100%.
Van de geraamde middelen voor Opdrachten en de Bijdrage aan ZBO's/RWT's is respectievelijk 19% en 91% juridisch verplicht. Het restant is beleidsmatig gereserveerd.
Naast de algemene uitkering en integratie-uitkeringen kent het gemeentefonds ook decentralisatie-uitkeringen. De verdeling van de decentralisatie-uitkering volgt evenmin als die van de integratie-uitkering de regels van de verdeling van de algemene uitkering van het gemeentefonds. Anders dan bij de integratie-uitkering, waar de termijn van overheveling naar de algemene uitkering van tevoren vaststaat, ontbreekt bij de decentralisatie-uitkering een dergelijke termijn. Voor een overzicht van de decentralisatie-uitkeringen wordt verwezen naar bijlage 2.
Integratie-uitkeringen
Dit betreft de uitkering die wordt toegepast als rechtstreekse overheveling van middelen naar de algemene uitkering bezwaarlijk is vanwege de omvang van de herverdeeleffecten. De integratie-uitkering voorziet dan in een geleidelijke overgang naar de algemene uitkering. De uitkering is gebaseerd op artikel 5 lid 2 van de Financiële-verhoudingswet. Voor een overzicht van de integratie-uitkeringen wordt verwezen naar bijlage 1.
Uitkeringen per inwoner
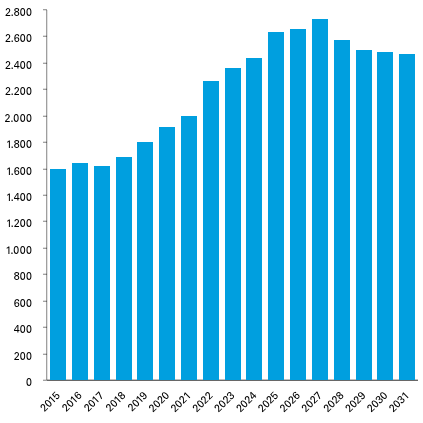
De figuur hieronder geeft ter informatie het verloop van de uitkeringen uit het gemeentefonds per inwoner van 2015–2031 weer. De bedragen 2015 tot en met 2025 zijn op basis van de jaarverslagen van het gemeentefonds. De bedragen 2026 tot en met 2031 zijn op basis van de cijfers in de voorliggende begroting. De accrestranches voor 2028 en verder zijn hier nog niet in verwerkt.
Figuur 3 Uitkeringen gemeentefonds in € per inwoner per jaar
De gemeenten ontvangen in 2027 uit het gemeentefonds € 49.953.720.000. Per inwoner komt de uitkering uit op een landelijk gemiddelde van € 2.741 per inwoner. Ten opzichte van 2026 betekent dit een mutatie van € 77 per inwoner.
Meer informatie over de mutaties in de verschillende uitkeringen en over de verdeling van de uitkeringen over de gemeenten is te vinden in de circulaires van het gemeentefonds. Deze circulaires zijn te raadplegen op Rijksoverheid.nl.
Opdrachten en Bijdragen ZBO's/RWT's
Kosten Financiële-verhoudingswet
Dit betreft het budget dat elk jaar is gereserveerd voor de uitvoering van onderzoeken op het vlak van de omvang en verdeling van het gemeentefonds en het onderhoud van de applicatie waarmee de uitkeringen worden berekend en van het betaalsysteem.
Ontvangsten
Ten behoeve van de dekking van de uitgaven is een post ontvangsten opgenomen. Artikel 4, eerste lid, van de Financiële-verhoudingswet bepaalt dat bij (begrotings)wet voor ieder uitkeringsjaar een bedrag aan middelen van het Rijk wordt afgezonderd ten behoeve van het gemeentefonds. Op grond van het tweede lid van dat artikel zijn de uitgaven en de inkomsten van het fonds per uitkeringsjaar aan elkaar gelijk.
4. Gemeentefonds in breder perspectief
In dit hoofdstuk wordt het gemeentefonds in een breder perspectief geplaatst. Daarbij wordt een overzicht gegeven van de (overige) inkomstenbronnen van gemeenten en hoe die zich verhouden tot de uitkering uit het gemeentefonds (paragraaf 4.1). Daarnaast wordt nader ingegaan op de specifieke uitkeringen (paragraaf 4.2) en de lokale belastingen en heffingen (paragraaf 4.3). Tot slot is het Periodiek Onderhoudsrapport (POR) hier opgenomen (paragraaf 4.4).
4.1 Inkomstenbronnen van gemeenten
De uitgaven van gemeenten worden uit verschillende inkomstenbronnen bekostigd. Onderstaande tabel bevat een overzicht van de verschillende inkomstenbronnen van de gemeenten voor de periode 2021-2026. De cijfers tot en met 2024 zijn op basis van de jaarrekeningen. De cijfers 2025 en 2026 zijn op basis van de begrotingen.
Bron realisatiecijfers OSU. Bron begrotingscijfers departementen (met bewerking BZK).
3
Bron CBS Statline.
4
Bron CBS Statline met bewerking BZK.
Inkomsten vanuit het Rijk
De grootste inkomstenbron van gemeenten (54% in 2026) is het gemeentefonds. Het bedrag in de tabel betreft het totale verplichtingenbedrag voor het gemeentefonds en omvat de algemene uitkering, de integratie-uitkeringen en de decentralisatie-uitkeringen.
De specifieke uitkeringen vormen een andere inkomstenbron die vanuit het Rijk afkomstig is. Op de specifieke uitkeringen wordt in paragraaf 4.2 nader ingegaan.
Inkomsten uit eigen bronnen
Naast de uitkeringen van het Rijk hebben de gemeenten inkomsten uit de Onroerende zaakbelasting (OZB), retributies en overige belastingen en heffingen. Op deze opbrengsten uit lokale belastingen en heffingen wordt in paragraaf 4.3 ingegaan. Daarnaast is sprake van onttrekkingen uit de reserves en van overige middelen.
4.2 Specifieke uitkeringen
De belangrijkste informatiebron voor specifieke uitkeringen is het Onderhoudsrapport Specifieke Uitkeringen (OSU). Het doel van het OSU is inzicht geven in het stelsel van specifieke uitkeringen en in het onderhoud van het stelsel. Het rapport bevat een overzicht van de specifieke uitkeringen en de daarmee gemoeide bedragen. Het OSU wordt op grond van artikel 20 van de Financiële-verhoudingswet (Fvw) jaarlijks aan de Tweede Kamer aangeboden (Kamerstukken II 2025/26, 36 800 B, nr. 24). Het OSU bevat de definitieve cijfers (rekeningcijfers) over aantal en omvang van de specifieke uitkeringen op basis van de jaarverslagen van de betreffende departementen.
De cijfers voor het lopende begrotingsjaar zijn afkomstig uit de bijlage specifieke uitkeringen in de ontwerpbegroting 2026 van de departementen. Die bijlage bevat een overzicht van de bedragen die de diverse departementen in hun ontwerpbegrotingen hebben opgenomen voor specifieke uitkeringen.
Onderstaande tabel geeft inzicht in het aantal verstrekte specifieke uitkeringen in de periode 2021–2026 en omvat niet alleen de specifieke uitkeringen aan gemeenten, maar ook die aan provincies en gemeenschappelijke regelingen.
Tabel 5 Aantal specifieke uitkeringen per departement; aan gemeenten, provincies en gemeenschappelijke regelingen; 2021-2026
Bron 2026: Ontwerpbegrotingen departementen 2026 (begrotingscijfers met bewerking BZK)
4.3 Opbrengst lokale belastingen en heffingen
Tabel 6 bevat een overzicht van de opbrengsten van de lokale belastingen en heffingen van de gemeenten. Hierbij wordt onderscheid gemaakt tussen de OZB, overige belastingen en retributies. Retributies zijn lokale heffingen waar een concrete dienst tegenover staat. Van deze retributies zijn de opbrengst van de rioolheffing en de opbrengst van de reinigingsheffing wettelijk gemaximeerd tot 100% kostendekkendheid op het niveau van de verordening.
De in dit overzicht gebruikte gegevens zijn afkomstig van het Centraal Bureau voor de Statistiek (CBS) en het Centrum voor Onderzoek van de Economie van de Lagere Overheden (COELO). De toelichtende cijfers bij deze belastingen in de overige tabellen in dit onderdeel zijn gebaseerd op de gemiddelden zoals gepubliceerd in de jaarlijkse Atlas Lokale Lasten van het COELO.
Tabel 6 Opbrengsten lokale belastingen en heffingen gemeenten 2022-2026 (bedragen x € 1 mln.)
Realisatie 2022
Realisatie 2023
Realisatie 2024
Begroting 2025
Begroting 2026
% stijging t.o.v. 2025
OZB
Onroerende zaakbelasting
4.881
5.109
5.492
5.962
6.339
6,3
Overige belastingen
Parkeerbelasting
1.086
1.192
1.321
1.475
1.605
8,8
Toeristenbelasting
396
429
539
600
654
9,0
Precariobelasting
27
40
45
52
54
3,8
Andere belastingen
135
141
138
140
147
5,0
Retributies
Secretarieleges
263
215
328
369
427
15,7
Reinigingsheffingen
2.269
2.380
2.529
2.667
2.804
5,1
Rioolrechten
1.784
1.852
1.974
2.093
2.203
5,3
Baten begraafplaatsrechten
120
121
125
133
135
1,5
Bouwvergunningen
717
613
628
676
724
7,1
Overige leges (inclusief marktgeld)
161
158
177
187
195
4,3
Totale opbrengst
11.839
12.250
13.296
14.354
15.287
6,5
De begrote opbrengsten uit gemeentelijke lokale belastingen en heffingen bedragen in 2026 ca. € 15,3 mld. In vergelijking met 2025 is dit een stijging van 6,5%.
Reinigingsheffing
De begrote opbrengsten uit reinigingsheffingen (afvalstoffenheffing en reinigingsrecht inclusief volume-effect) stijgen in 2026 met circa € 137 mln. tot circa € 2,8 mld. Ten opzichte van 2025 is dit een stijging van 5,1%. Gemeenten hebben de tarieven voor de afvalstoffenheffing verhoogd omdat het tarief voor de landelijke afvalstoffenbelasting is verhoogd en de kosten van verwerking per eenheid is toegenomen.
Tabel 7 geeft het gemiddelde tarief voor één- en meerpersoonshuishoudens voor reinigingsheffing. Het gemiddelde is gebaseerd op het gewogen gemiddelde van huishoudens.
Tabel 7 Reinigingsheffing per gezinshuishouden 2024-2026 (gemiddelde in €)
2024
2025
2026
ontwikkeling 2024-2025
ontwikkeling 2025-2026
Eenpersoonshuishouden
279
291
303
4,3%
4,1%
Meerpersoonshuishouden
346
364
381
5,2%
4,7%
Rioolheffing
De begrote opbrengsten uit rioolheffingen stijgen in 2026 met € 110 mln. tot circa € 2,2 mld. Dit is ten opzichte van 2025 een stijging van 5,3%.
Tabel 8 geeft aan wat gemiddeld aan rioolheffing per jaar wordt betaald door een één- en door een meerpersoonshuishouden. Het gemiddelde is gebaseerd op het gewogen gemiddelde van huishoudens.
Tabel 8 Rioolheffing per gezinshuishouden 2024-2026 (gemiddelde in €)
2024
2025
2026
ontwikkeling 2024-2025
ontwikkeling 2025-2026
Eenpersoonshuishouden
210
220
228
4,8%
3,6%
Meerpersoonshuishouden
225
235
245
4,4%
4,3%
Onroerende zaakbelasting (OZB)
De begrote opbrengsten uit de onroerende zaakbelastingen stijgen in 2026 met € 377 mln. tot circa € 6,3 mld. Dit is een stijging van 6,3 % ten opzichte van 2025.
In tabel 9 staat bij een gemiddelde woningwaarde per gemeente de gemiddelde OZB-aanslag per woning.
Tabel 9 Onroerende zaakbelasting 2024-2026 (gemiddelde in €)
2024
2025
2026
ontwikkeling 2024-2025
ontwikkeling 2025-2026
Gemiddelde aanslag woning (bij gemiddelde woningwaarde per gemeente)
423
453
470
7,1%
3,8%
Landelijk gemiddelde woningwaarde
484.000
506.000
555.000
4,5%
9,7%
4.4 Periodiek Onderhoudsrapport (POR)
De achtergrond van het Periodiek Onderhoudsrapport (POR) ligt in de parlementaire behandeling van de Financiële-verhoudingswet (Fvw) in 1996/1997. Toen werd geconstateerd dat het nodig is om het verdeelstelsel van het gemeentefonds voortdurend op zijn werking te bezien en indien nodig bij te stellen. Jaarlijks voeren de fondsbeheerders dit periodiek onderhoud uit en de uitkomsten daarvan worden opgenomen in het POR, dat aan de Tweede Kamer wordt aangeboden als technische bijlage bij de begroting van het gemeentefonds. In het POR worden de veronderstelde uitgaven en inkomsten in het verdeelstelsel afgezet tegen de begrote uitgaven en inkomsten volgens de gemeentelijke begrotingen met als doel te analyseren of de verdeling van de middelen van het Gemeentefonds het actuele uitgavenpatroon van gemeenten volgt (de aansluiting).
Het verdeelmodel van het Gemeentefonds heeft als doel om iedere gemeente een gelijkwaardige financiële uitgangspositie te geven, zodat gemeenten een gelijkwaardig voorzieningenniveau kunnen realiseren tegen gelijke belastingdruk.
Aan de uitgavenkant bij de verdeling van de middelen van het Gemeentefonds wordt rekening gehouden met de kosten die gemeenten moeten maken, gegeven de objectieve kostenbepalende kenmerken van elke gemeente (kostenoriëntatie). Daarnaast wordt aan de inkomstenkant rekening gehouden met verschillen in de mogelijkheden die gemeenten hebben om een deel van hun uitgaven uit eigen middelen te bekostigen (inkomstenverevening).
Zo ontvangen gemeenten waar bijvoorbeeld relatief veel mensen in de bijstand zitten of relatief veel ouderen wonen, of gemeenten die relatief veel last hebben van verzakking van de infrastructuur door een slappere bodem (via de verschillende verdeelmaatstaven) hogere bijdragen uit het Gemeentefonds.
Het POR richt zich uitsluitend op de mate van aansluiting tussen hetgeen het verdeelmodel verdeelt over de gemeenten en het daadwerkelijke uitgavenpatroon van gemeenten. In het POR wordt dus niet getoetst of het reeds aanwezig voorzieningenniveau binnen de gemeente voldoende is. Het POR doet ook geen uitspraken over een eventuele noodzaak om aanvullende investeringen te doen in bepaalde gemeenten om het gewenste voorzieningenniveau te bereiken.
Het POR is dit jaar gebaseerd op de cijfers van de jaarrekeningen 2023 tot en met 2025. In 2027 vindt doorontwikkeling van het verdeelmodel van het gemeentefonds plaats, opdat ook in de toekomst de verdeling van de middelen aansluit op het uitgavenpatroon van gemeenten (Kamerstukken II, 2025/26, 36800 B, nr. 25).
Aan de uitgavenkant is bij de doorontwikkeling in het bijzonder aandacht voor de clusters in het sociaal domein (Jeugd, Wmo, basisvoorziening) en hun onderlinge samenhang. De nu voorliggende POR-resultaten laten zien dat op basis van de jaarrekeningen 2023 tot en met 2025 blijkt dat gemeenten met relatief veel ouderen een positiever aansluitverschil hebben dan gemeenten met relatief minder ouderen. In de doorontwikkeling van het verdeelmodel zal hier expliciet naar worden gekeken.
Voor de jeugdzorg geldt dat op basis van de jaarrekeningen 2023 tot en met 2025 blijkt dat gemeenten met relatief veel jongeren hebben een negatiever aansluitverschil dan gemeenten met minder jongeren. Waarbij opgemerkt dient te worden dat gemeenten in 2025 nog incidentele middelen hebben ontvangen voor de tekorten in de jeugdzorg 2023 en 2024, zie de begroting van het Gemeentefonds 2026 (Kamerstukken II, 2025/26, 36800 B, nr. 1). Deze middelen zijn niet in de gepresenteerde resultaten verwerkt. In de doorontwikkeling van het verdeelmodel zal hier expliciet naar worden gekeken.
Aan de inkomstenkant is bij de doorontwikkeling in het bijzonder aandacht voor de verevening van de inkomsten, waaronder de Overige eigen middelen en de onroerende zaak belasting en parkeerbelasting. Over de parkeerbelasting heeft de ROB in zijn advies van 1 april jl.1 geschreven: «Het is de ROB bekend dat u de parkeerbelasting indeelt bij het cluster Infrastructuur, Ruimte en Milieu. De praktijk bij de gemeenten is dat de parkeerbelasting steeds meer als algemeen dekkingsmiddel wordt gebruikt. De opbrengst daarvan stijgt snel.« In het POR is te zien dat er een toenemend positieve aansluitverschil op het cluster infrastructuur, ruimte & milieu. Er is in voorliggend gekeken of er een verband is met de inkomsten van gemeenten uit parkeerbelasting. Het blijkt dat gemeenten met een relatief hoge parkeerbelasting een minder positief aansluitverschil hebben dan gemeenten met relatief lage inkomsten uit de parkeerbelasting.
Tot slot, samen met de VNG en gemeenten zijn we aan de slag om de toegankelijkheid van de data van het Periodiek Onderhoudsrapport te verbeteren. De website waarop de financiële gegevens van gemeenten staan (www.findo.nl) is onlangs vernieuwd en kent reeds een optie om een gemeente met andere gemeente(n) te vergelijken. We zijn nu samen met gemeenten aan het verkennen hoe deze functie gebruikersvriendelijker te maken.
1
Brief over adviesaanvraag ROB – Deel 2 Herziening verdeling gemeentefonds per 1 januari 2027
5. Bijlagen
Bijlage 1: Integratie-uitkeringen
Tabel 10 Integratie-uitkeringen (bedragen x € 1.000)
2026
2027
2028
2029
2030
2031
Voogdij 18+
1
0
0
0
0
0
Beschermd wonen
1.915.147
2.010.058
2.010.058
2.010.058
2.010.058
2.010.058
Participatie
2.133.908
2.065.165
1.953.624
1.883.071
1.814.450
1.743.775
Wijziging betalingsverloop integratie uitkeringen
1
0
0
0
0
0
Stand ontwerpbegroting 2027
4.049.057
4.075.223
3.963.682
3.893.129
3.824.508
3.753.833
Bijlage 2: Decentralisatie-uitkeringen
Tabel 11 Decentralisatie-uitkeringen (bedragen x € 1.000)
2026
2027
2028
2029
2030
2031
Aanpak high impact crimes
3.143
3.287
0
0
0
0
Aanpak laaggeletterdheid
5.000
5.000
5.000
0
0
0
Aanpak ondermijning zeehavens
172
128
0
0
0
0
Aanpak overlast asielzoekers
14.256
0
0
0
0
0
Aanpak rivaliserende jeugdgroepen
294
0
0
0
0
0
Aanpak van criminele machtsstructuren
385
0
0
0
0
0
Aanvullende ondersteuning lokale energiehulp
19.653
0
0
0
0
0
Actieagenda mkb-dienstverlening
248
0
0
0
0
0
AI Analysemodel en chatbot
147
0
0
0
0
0
Alleenverdienersproblematiek
27.499
0
0
0
0
0
Alleenverdienersproblematiek 2023 & 2024 (aanvulling voor 2024)
6.012
0
0
0
0
0
Almere
10.134
10.134
10.134
10.134
10.134
10.134
Amendement Clemminck - van den Brink
5.450
0
0
0
0
0
Basisregistratie Personen (BRP): centralisering inschrijving vergunninghouders
515
0
0
0
0
0
Beeldende kunst en vormgeving
13.500
13.500
13.500
13.500
13.500
13.500
Bodembescherming
8.636
8.636
8.636
8.636
8.636
8.636
BRP centralisering inschrijving vergunninghouders
7.591
7.856
7.856
7.856
7.856
7.856
Bureau regioburgemeesters
880
880
880
880
880
880
Capaciteit decentrale overheden klimaat- en energiebeleid (CDOKE)
Work in NL Betrekken zelforganisaties en sleutelpersonen
350
0
0
0
0
0
Zonnepanelenproblematiek DGEC
5.800
0
0
0
0
0
Stand ontwerpbegroting 2027
2.120.866
1.886.864
1.105.812
1.044.910
1.049.910
1.050.914
In artikel 13, lid 5, van de Financiële-verhoudingswet wordt bepaald dat jaarlijks, in overleg met de ministers die het aangaat, wordt bezien of een decentralisatie-uitkering kan worden gewijzigd in een integratie-uitkering of een algemene uitkering. In het licht van het traject dat de fondsbeheerders gestart zijn om het uitkeringsstelsel te vereenvoudigen zullen geen nieuwe integratie-uitkeringen meer worden gecreëerd. Voor de decentralisatie-uitkeringen betekent dit dat alleen een mogelijke omzetting naar de algemene uitkering aan de orde kan zijn.
In bovenstaande tabel is te zien dat de meeste decentralisatie-uitkeringen niet structureel zijn. Van omzetting naar de algemene uitkering is voor die decentralisatie-uitkeringen dan ook vooralsnog geen sprake. Voor de wel structurele decentralisatie-uitkeringen geldt dat deze niet aan alle gemeenten worden uitgekeerd en/of nu nog niet kunnen worden verdeeld via de maatstaven van de algemene uitkering.
Bijlage 3: Periodiek Onderhoudsrapport (POR)
1. INLEIDING EN SAMENVATTING
De achtergrond van het Periodiek Onderhoudsrapport (POR) ligt in de parlementaire behandeling van de Financiële-verhoudingswet (Fvw) in 1996/1997. Toen werd geconstateerd dat het nodig is om het verdeelstelsel van het gemeentefonds voortdurend op zijn werking te bezien en indien nodig bij te stellen. Jaarlijks voeren de fondsbeheerders dit periodiek onderhoud uit en de uitkomsten daarvan worden opgenomen in het POR, dat aan de Tweede Kamer wordt aangeboden als technische bijlage bij de begroting van het gemeentefonds. In het POR worden de veronderstelde uitgaven en inkomsten in het verdeelstelsel afgezet tegen de begrote uitgaven en inkomsten volgens de gemeentelijke begrotingen met als doel te analyseren of de verdeling van de middelen van het Gemeentefonds het actuele uitgavenpatroon van gemeenten volgt (de aansluiting).
Het verdeelmodel van het Gemeentefonds heeft als doel om iedere gemeente een gelijkwaardige financiële uitgangspositie te geven, zodat gemeenten een gelijkwaardig voorzieningenniveau kunnen realiseren tegen gelijke belastingdruk.
Aan de uitgavenkant bij de verdeling van de middelen van het Gemeentefonds wordt rekening gehouden met de kosten die gemeenten moeten maken, gegeven de objectieve kostenbepalende kenmerken van elke gemeente (kostenoriëntatie). Daarnaast wordt aan de inkomstenkant rekening gehouden met verschillen in de mogelijkheden die gemeenten hebben om een deel van hun uitgaven uit eigen middelen te bekostigen (inkomstenverevening).
Zo ontvangen gemeenten waar bijvoorbeeld relatief veel mensen in de bijstand zitten of relatief veel ouderen wonen, of gemeenten die relatief veel last hebben van verzakking van de infrastructuur door een slappere bodem (via de verschillende verdeelmaatstaven) hogere bijdragen uit het Gemeentefonds.
Het POR richt zich uitsluitend op de mate van aansluiting tussen hetgeen het verdeelmodel verdeelt over de gemeenten en het daadwerkelijke uitgavenpatroon van gemeenten. In het POR wordt dus niet getoetst of het reeds aanwezig voorzieningenniveau binnen de gemeente voldoende is. Het POR doet ook geen uitspraken over een eventuele noodzaak om aanvullende investeringen te doen in bepaalde gemeenten om het gewenste voorzieningenniveau te bereiken.
Het POR is dit jaar gebaseerd op de cijfers van de jaarrekeningen 2023 tot en met 2025. In 2027 vindt doorontwikkeling van het verdeelmodel van het gemeentefonds plaats, opdat ook in de toekomst de verdeling van de middelen aansluit op het uitgavenpatroon van gemeenten (Kamerstukken II, 2025/26, 36800 B, nr. 25).
Aan de uitgavenkant is bij de doorontwikkeling in het bijzonder aandacht voor de clusters in het sociaal domein (Jeugd, Wmo, basisvoorziening) en hun onderlinge samenhang. De nu voorliggende POR-resultaten laten zien dat op basis van de jaarrekeningen 2023 tot en met 2025 blijkt dat gemeenten met relatief veel ouderen een positiever aansluitverschil hebben dan gemeenten met relatief minder ouderen. In de doorontwikkeling van het verdeelmodel zal hier expliciet naar worden gekeken.
Voor de jeugdzorg geldt dat op basis van de jaarrekeningen 2023 tot en met 2025 blijkt dat gemeenten met relatief veel jongeren hebben een negatiever aansluitverschil dan gemeenten met minder jongeren. Waarbij opgemerkt dient te worden dat gemeenten in 2025 nog incidentele middelen hebben ontvangen voor de tekorten in de jeugdzorg 2023 en 2024, zie de begroting van het Gemeentefonds 2026 (Kamerstukken II, 2025/26, 36800 B, nr. 1). Deze middelen zijn niet in de gepresenteerde resultaten verwerkt. In de doorontwikkeling van het verdeelmodel zal hier expliciet naar worden gekeken.
Aan de inkomstenkant is bij de doorontwikkeling in het bijzonder aandacht voor de verevening van de inkomsten, waaronder de Overige eigen middelen en de onroerende zaak belasting en parkeerbelasting. Over de parkeerbelasting heeft de ROB in zijn advies van 1 april jl2. geschreven: «Het is de ROB bekend dat u de parkeerbelasting indeelt bij het cluster Infrastructuur, Ruimte en Milieu. De praktijk bij de gemeenten is dat de parkeerbelasting steeds meer als algemeen dekkingsmiddel wordt gebruikt. De opbrengst daarvan stijgt snel. « In het POR is te zien dat er een toenemend positieve aansluitverschil op het cluster infrastructuur, ruimte & milieu. Er is gekeken of er een verband is met de inkomsten van gemeenten uit parkeerbelasting. Het blijkt dat gemeenten met een relatief hoge parkeerbelasting een minder positief aansluitverschil hebben dan gemeenten met relatief lage inkomsten uit de parkeerbelasting.
Tot slot, samen met de VNG en gemeenten zijn we aan de slag om de toegankelijkheid van de data van het Periodiek Onderhoudsrapport te verbeteren. De website waarop de financiële gegevens van gemeenten staan (www.findo.nl) is onlangs vernieuwd en kent reeds een optie om een gemeente met andere gemeente(n) te vergelijken. We zijn nu samen met gemeenten aan het verkennen hoe deze functie gebruikersvriendelijker te maken.
2. ALGEMENE CONTEXT: OMVANG GEMEENTEFONDS
Op basis van de Financiële-verhoudingswet (Fvw) hebben de minister van Binnenlandse Zaken en Koninkrijksrelaties en de Minister van Financiën – namens deze de Staatssecretaris van Financiën – (de fondsbeheerders) een regisserende en financierende rol ten aanzien van het gemeentefonds. Zij dragen daarbij zorg voor een adequate omvang alsmede een goede werking van de verdeelsystematiek van het gemeentefonds. Tevens zorgen zij voor een adequate uitbetaling en vaststelling van de algemene uitkering, de integratie-uitkeringen en decentralisatie-uitkeringen aan de verschillende gemeenten.
Wat betreft deverdeling, vindt in 2027 aanpassing en doorontwikkeling van het verdeelmodel van het gemeentefonds plaats, opdat ook in de toekomst de verdeling van de middelen aansluit op het uitgavenpatroon van gemeenten (Kamerstukken II, 2025/26, 36800 B, nr. 25), zie ook paragraaf 4 van deze bijlage.
Wat betreft de adequate omvang zijn we, zoals in de beleidsagenda van deze begroting staat, aan de slag met de adviezen van de ROB over Afrekenen met Disbalans en Meters maken met medebewind. Samen met de Vereniging Nederlandse Gemeenten (VNG) en het Interprovinciaal Overleg (IPO) wordt momenteel een verkenning uitgevoerd om te bezien hoe vormen van financiële en niet-financiële monitoring kunnen bijdragen om het gesprek over disbalans op bestaande medebewindstaken te verbeteren. De verkenning moet leiden tot een concreet voorstel. Het voorstel maakt onderdeel uit van een brede inzet van het kabinet en medeoverheden om te komen tot een goede samenwerking de komende jaren. Het kabinet en de koepels van medeoverheden werken hiertoe aan het opstellen van een Samenwerkingsagenda.
Naast bovenstaande monitoring is er in het bijzonder aandacht voor de beschikbare middelen passend bij de taken en verantwoordelijkheden in het sociaal domein. Het Rijk en de VNG hebben met elkaar afspraken gemaakt voor de Jeugdzorg en de Wet maatschappelijke ondersteuning 2015 die voor de komende tijd meer duidelijkheid en voorspelbaarheid voor beide partijen bieden. Onderdeel van deze afspraken is dat ook wordt gekeken naar een financieel arrangement dat beter aansluit bij de bestuurlijke verhoudingen.
In afwachting van deze uitwerking is voor de Wmo een reeks van jaarlijks 75 miljoen euro oplopend naar 450 miljoen euro structureel vanaf 2031 gereserveerd voor aanvullende indexatie voor demografie/vergrijzing.
Voor de jeugdzorg is bij de Voorjaarsnota 2025 voor de jaren 2025-2027 cumulatief circa 3 miljard euro beschikbaar gesteld voor gemeenten voor zowel jeugdzorg als voor de terugval in 2026 in het Gemeentefonds. Daarnaast is er 728 miljoen euro aan het gemeentefonds toegevoegd ter compensatie van de incidentele tekorten 2023 en 2024 in de jeugdzorg. Deze middelen kunnen worden ingezet om de benodigde transitie te realiseren. Daarnaast worden maatregelen uit de Hervormingsagenda Jeugd versterkt op inhoud en beheersbaarheid en worden aanvullende maatregelen uitgewerkt. De commissie van deskundigen (onder leiding van Tamara van Ark) zal in januari 2027 een zwaarwegend maatgevend advies uitbrengen aan de partijen van de Hervormingsagenda over de uitvoering van de maatregelen en de gepleegde inspanningen uit de Hervormingsagenda, mede in relatie tot de uitgavenontwikkeling. Besluitvorming over de opvolging van het advies loopt mee met de voorjaarsbesluitvorming in 2027.
3. DE AANSLUITING VAN DE VERDELING VAN DE MIDDELEN IN HET GEMEENTEFONDS BIJ HET UITGAVENPATROON VAN GEMEENTEN
De achtergrond van het Periodiek Onderhoudsrapport (POR) ligt in de parlementaire behandeling van de Financiële-verhoudingswet (Fvw) in 1996/1997. Toen werd geconstateerd dat het nodig is om het verdeelstelsel van het gemeentefonds voortdurend op zijn werking te bezien en indien nodig bij te stellen. Jaarlijks voeren de fondsbeheerders dit periodiek onderhoud uit en de uitkomsten daarvan worden opgenomen in het POR, dat aan de Tweede Kamer wordt aangeboden als technische bijlage bij de begroting van het gemeentefonds. In het POR worden de veronderstelde uitgaven en inkomsten in het verdeelstelsel afgezet tegen de begrote uitgaven en inkomsten volgens de gemeentelijke begrotingen met als doel te analyseren of de verdeling van de middelen van het Gemeentefonds het actuele uitgavenpatroon van gemeenten volgt (de aansluiting).
Uitgangspunten van het verdeelstelsel zijn globaliteit en kostenoriëntatie. Globaliteit omdat het Gemeentefonds geen geoormerkte budgetten bevat, maar een algemene geldstroom vormt, waaraan geen bestedingsvoorwaarden zijn gesteld. Kostenoriëntatie, in de zin dat in de ontwikkeling van het verdeelmodel aansluiting is gezocht bij de uitgavenpatronen van gemeenten. Het doel van het verdeelmodel is om iedere gemeente een gelijkwaardige financiële uitgangspositie te geven, zodat gemeenten een gelijkwaardig voorzieningenniveau kunnen realiseren tegen gelijke belastingdruk. Bij de verdeling van de middelen van het Gemeentefonds wordt dus rekening gehouden met de kosten die gemeenten moeten maken, gegeven de objectieve kostenbepalende kenmerken van elke gemeente.
Het POR heeft als doel te analyseren of de verdeling van de middelen van het Gemeentefonds het actuele uitgavenpatroon van gemeenten volgt (de aansluiting). De clusters fungeren in deze analyse als hulpmiddel. Voor de volledigheid: deze analyse doet niets af aan de bestedingsvrijheid van gemeente ten aanzien van de middelen uit het gemeentefonds.
Het POR is dit jaar gebaseerd op de cijfers van de jaarrekeningen 2023 tot en met 2025. In 2027 vindt doorontwikkeling van het verdeelmodel van het gemeentefonds plaats, opdat ook in de toekomst de verdeling van de middelen aansluit op het uitgavenpatroon van gemeenten (Kamerstukken II, 2025/26, 36800 B, nr. 25).
Data
Voor de gehanteerde bedragen per eenheid per maatstaf voor 2025 is uitgegaan van de bedragen per eenheid voor 2025 zoals gepubliceerd in de decembercirculaire 2024. Voor de volumina per maatstaf voor 2025 is als peildatum de volumina per maatstaf per januari 2026 genomen.
Op de bedragen uit het Gemeentefonds is de volgende bewerking uitgevoerd:
– In het onderzoek dat ten grondslag ligt aan de herijking van het Gemeentefonds is het subcluster Algemene ondersteuning (AO) voor het grootste deel verklaard met de objectieve maatstaven inwoners en woonruimten. Een deel van het subcluster is verklaard door het uitgavenniveau van gemeenten: hoe meer uitgaven de gemeente heeft, hoe meer middelen ze aanwendt voor algemene ondersteuning. Om een zuivere confrontatie mogelijk te maken tussen de omvang van de clusters in het verdeelmodel en de uitgaven van gemeenten is het cluster algemene ondersteuning opgehoogd en is de omvang van de overige clusters naar rato verlaagd. In deze POR is daartoe dezelfde methodiek gehanteerd als in het herijkingsonderzoek Gemeentefonds.
De uitgaven (netto lasten) van gemeenten zijn inzichtelijk gemaakt met de jaarrekeningcijfers boekjaar 2023 tot en met 2025 uit het informatiesysteem Iv3. Om de vergelijking zo zuiver mogelijk te kunnen doen, is een aantal modificaties op de Iv3-data uitgevoerd:
– Om de clusters uit het Gemeentefonds vergelijkbaar te maken met de Iv3-data dient rekening gehouden te worden met het feit dat in de Iv3-data de taakgerelateerde overhead onder taakveld 0.4 Overhead wordt geboekt, terwijl in het verdeelmodel van het Gemeentefonds de taakgerelateerde overhead aan de inhoudelijke clusters wordt toegerekend. In het herijkingsonderzoek Gemeentefonds is onderzocht dat het taakveld 0.4 Overhead voor 25% uit taakgerelateerde overhead bestaat. Dat onderzoek is gebaseerd op de jaarrekening van boekjaar 2017. Omdat het aandeel salarissen (zowel personeel in dienst als inhuur) binnen het taakveld 0.4 Overhead voor de jaren na 2017, inclusief de drie hier onderzochte jaren, een constante reeks vertoont is er in deze POR geen reden om af te wijken van de 25% zoals gehanteerd bij het herijkingsonderzoek. In deze POR is daarom bij iedere gemeente 25% taakgerelateerde overhead uitgenomen uit taakveld 0.4. De uitgenomen overhead is herverdeeld over de inhoudelijke taakvelden naar rato van de salarislasten per inhoudelijk taakveld in het betreffende jaar. Deze POR volgt hiermee de methodiek zoals die tijdens de herijking van het Gemeentefonds is gehanteerd.
– De bedragen die gemeenten hebben ontvangen uit de decentralisatie- en integratie-uitkeringen zijn binnen het desbetreffende Iv3-cluster in mindering gebracht op de netto lasten. Zo wordt een zuivere vergelijking van de algemene uitkering binnen het Gemeentefonds mogelijk gemaakt.
– Gemeenten met opmerkelijke afwijkingen in de Iv3-data, zoals bijvoorbeeld het niet opgeven van uitgaven op de voor het cluster Sociale Basisvoorzieningen relevante taakvelden, zijn uitgesloten van de vergelijking. Daarnaast zijn Vlissingen en Lelystad (Artikel-12 gemeente) niet meegenomen evenals gemeenten die geen Iv3-data hebben aangeleverd. In totaal zijn voor 2025 daarmee 17 gemeenten uitgesloten van de vergelijking in 2025. De uitgesloten gemeenten verschillen over de jaren.
Methodiek
Uitgangspunten van het verdeelstelsel zijn globaliteit en kostenoriëntatie. Globaliteit omdat het Gemeentefonds geen geoormerkte budgetten bevat, maar een algemene geldstroom vormt, waaraan geen bestedingsvoorwaarden zijn gesteld. Kostenoriëntatie, in de zin dat in de ontwikkeling van het verdeelmodel aansluiting is gezocht bij de uitgavenpatronen van gemeenten. Het doel van het verdeelmodel is om iedere gemeente een gelijkwaardige financiële uitgangspositie te geven, zodat gemeenten een gelijkwaardig voorzieningenniveau kunnen realiseren tegen gelijke belastingdruk. Bij de verdeling van de middelen van het Gemeentefonds wordt dus rekening gehouden met de kosten die gemeenten moeten maken, gegeven de objectieve kostenbepalende kenmerken van elke gemeente.
Het POR heeft als doel te analyseren of de verdeling van de middelen van het Gemeentefonds het actuele uitgavenpatroon van gemeenten volgt (de aansluiting). Hiertoe wordt in deze analyse steeds naar de relatieve aansluitverschillen gekeken op clusterniveau. De clusters fungeren in deze analyse als hulpmiddel. Voor de volledigheid: deze analyse doet niets af aan de bestedingsvrijheid van gemeente ten aanzien van de middelen uit het Gemeentefonds. Voor de analyse zijn zowel de bijdrage uit het Gemeentefonds als de netto lasten per uitgavencluster gedefinieerd als het relatieve aandeel dat zij hebben binnen het totaal van de uitgavenclusters.
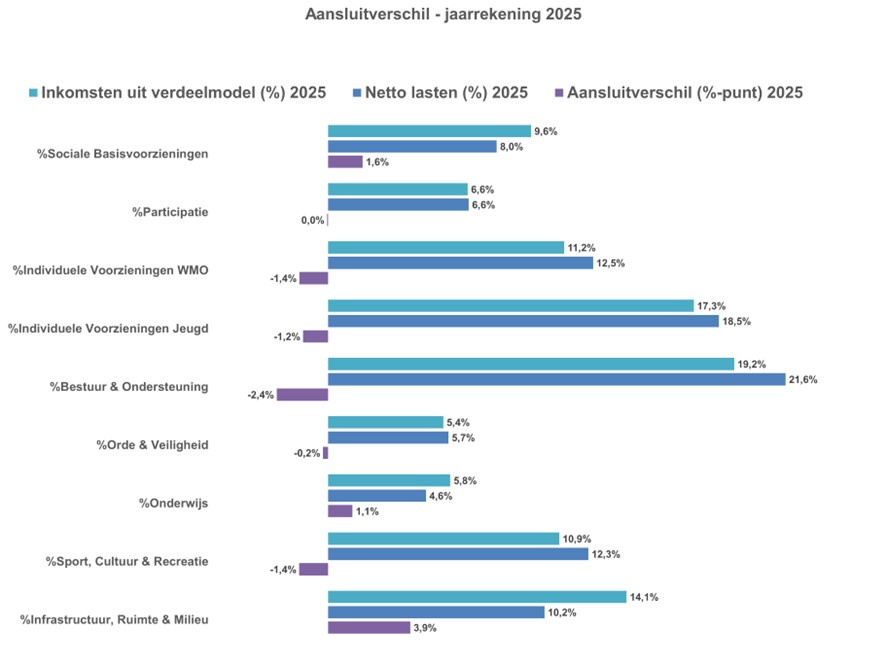
Voor de analyse is gekeken naar de inkomsten uit het verdeelmodel en de netto lasten per uitgavencluster gedefinieerd als het relatieve aandeel dat zij hebben binnen het totaal van de uitgavenclusters. De 5,8% die bijvoorbeeld in de figuur getiteld «Aansluitverschil -jaarrekening 2025» wordt genoemd als inkomsten uit het verdeelmodel voor het cluster Onderwijs wil zeggen dat alle gemeenten samen gemiddeld 5,8% van de inkomsten uit het verdeelmodel ontvangen op basis van het cluster Onderwijs. Volgens dezelfde werkwijze hebben de gemeenten in 2025 volgens hun jaarrekening gemiddeld 4,6% uitgegeven aan het uitgavencluster Onderwijs.
Het aansluitverschil per cluster wordt gedefinieerd als het verschil tussen de inkomsten uit het verdeelmodel en de netto lasten per uitgavencluster (uitgedrukt in het relatieve aandeel van de totale uitgavenclusters). In het hierboven beschreven voorbeeld resulteert dat in een aansluitverschil van 1,1%-punt voor het cluster Onderwijs. Een positief aansluitverschil duidt erop dat het cluster in het verdeelmodel van het Gemeentefonds een groter relatief aandeel heeft t.o.v. het relatieve aandeel in de netto lasten en vice versa.
Uitkomsten
Het beeld op macro-niveau over de jaarrekeningen 2023 tot en met 2025 is redelijk constant met uitzondering van de Wmo, waar het aansluitverschil is toegenomen van ‒ 0,7% in 2023 naar ‒ 1,4% in 2025 en Jeugd waar het aansluitverschil is toegenomen van ‒ 0,1% in 2023 naar ‒ 1,2% in 2025. Bij Infrastructuur, Ruimte&Milieu is het aansluitverschil toegenomen van 3,2% naar 3,9%.
Figuur 4
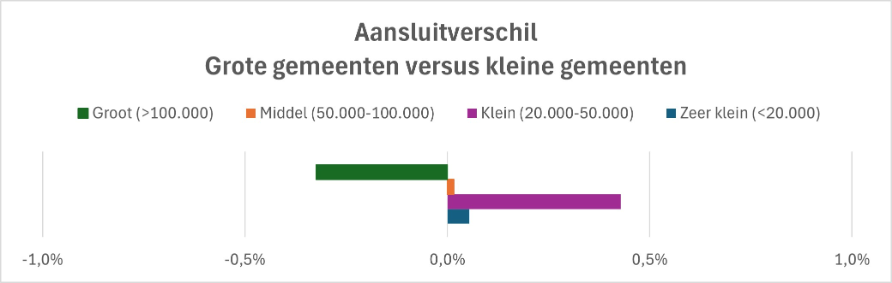
Het verschil tussen grote en kleine gemeenten varieert van ‒ 0,3% voor grote gemeenten tot 0,1% voor de zeer kleine gemeenten zie onderstaand figuur.
Figuur 5
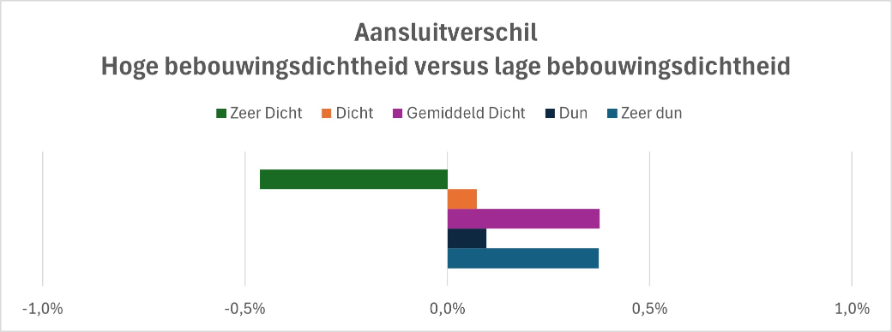
Het verschil tussen gemeenten met een hoge versus lage bebouwingsdichtheid is ‒ 0,5% versus 0,4% zie onderstaand figuur.
Figuur 6
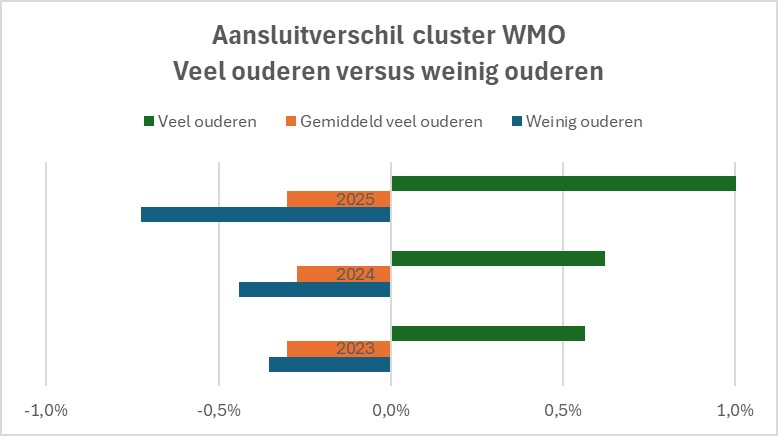
Aan de uitgavenkant is bij de doorontwikkeling in het bijzonder aandacht voor de clusters in het sociaal domein (Jeugd, Wmo, basisvoorziening) en hun onderlinge samenhang. De nu voorliggende POR-resultaten laten zien dat op basis van de jaarrekeningen 2023 tot en met 2025 blijkt dat gemeenten met relatief veel ouderen een positiever aansluitverschil hebben dan gemeenten met relatief minder ouderen. In de doorontwikkeling van het verdeelmodel zal hier expliciet naar worden gekeken.
Figuur 7
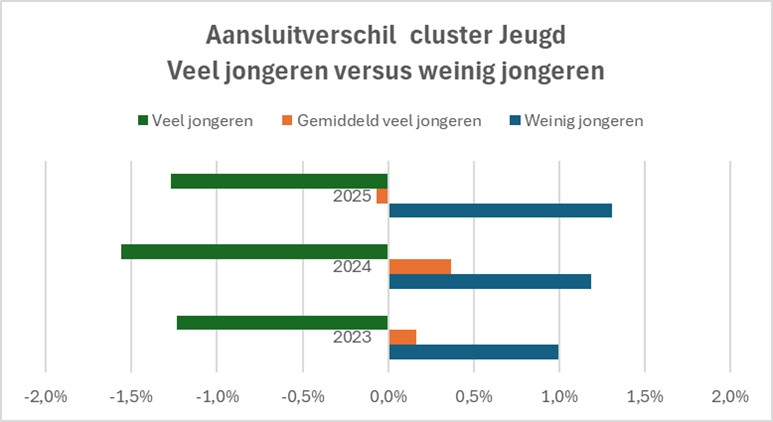
Voor de jeugdzorg geldt dat op basis van de jaarrekeningen 2023 tot en met 2025 blijkt dat gemeenten met relatief veel jongeren hebben een negatiever aansluitverschil dan gemeenten met minder jongeren. Waarbij opgemerkt dient te worden dat gemeenten in 2025 nog incidentele middelen hebben ontvangen voor de tekorten in de jeugdzorg 2023 en 2024, zie de begroting van het Gemeentefonds 2026 (Kamerstukken, 2025/26, 36800 B, nr. 1). Deze middelen zijn niet in de gepresenteerde resultaten verwerkt. In de doorontwikkeling van het verdeelmodel zal hier expliciet naar worden gekeken.
Figuur 8
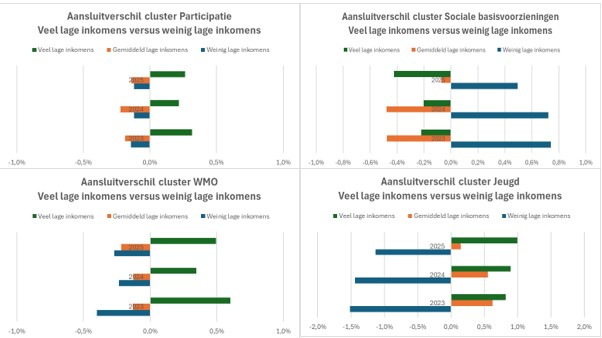
Verder is gekeken naar de aansluitverschillen in het sociaal domein met betrekking tot het aantal huishoudens met een laag inkomen. In het cluster participatie is er beperkt verschil voor gemeenten met veel of weinig lage inkomens. Dit ligt voor de jaren 2023 tot en met 2025 tussen de circa -/+ 0,2% positief voor gemeenten, waarbij gemeenten met veel lage inkomens een positiever aansluitverschil hebben. Ook voor de clusters Jeugd en Wmo geldt dat gemeenten met veel lage inkomens een relatief positiever aansluitverschil hebben. Alleen voor het cluster sociale basisvoorziening is het andersom.
Figuur 9
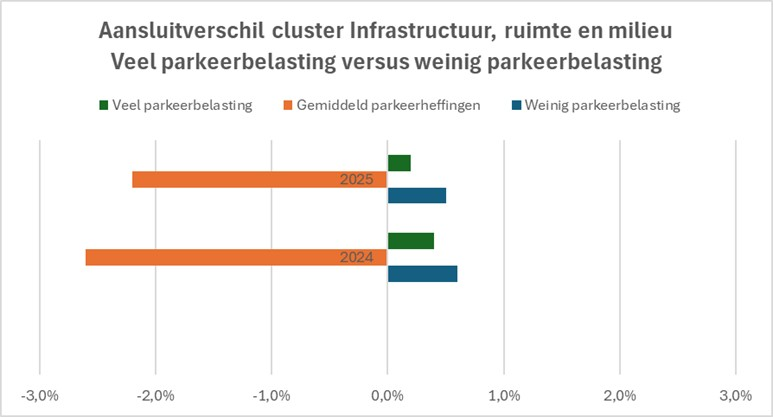
Aan de inkomstenkant is bij de doorontwikkeling in het bijzonder aandacht voor de verevening van de inkomsten, waaronder de Overige eigen middelen en de onroerende zaak belasting en parkeerbelasting. Over de parkeerbelasting heeft de ROB in zijn advies van 1 april jl.3 geschreven: «Het is de ROB bekend dat u de parkeerbelasting indeelt bij het cluster Infrastructuur, Ruimte en Milieu. De praktijk bij de gemeenten is dat de parkeerbelasting steeds meer als algemeen dekkingsmiddel wordt gebruikt. De opbrengst daarvan stijgt snel. « In het POR is te zien dat er een toenemend positieve aansluitverschil op het cluster infrastructuur, ruimte & milieu. Er is gekeken of er een verband is met de inkomsten van gemeenten uit parkeerbelasting. Het blijkt dat gemeenten met een relatief hoge parkeerbelasting een minder positief aansluitverschil hebben dan gemeenten met relatief lage inkomsten uit de parkeerbelasting4.
Figuur 10
Tot slot, samen met de VNG en gemeenten zijn we aan de slag om de toegankelijkheid van de data van het Periodiek Onderhoudsrapport te verbeteren. De website waarop de financiële gegevens van gemeenten staan (www.findo.nl) is onlangs vernieuwd en kent nu een optie om de baten en lasten van een gemeente met andere gemeente(n) te vergelijken al dan niet naar grootteklasse. Het voornemen is deze tool uit te breiden met de gegevens van het gemeentefonds.
4. DE ONDERZOEKSAGENDA
De verdeling van de middelen uit het gemeentefonds dient rekening te houden met de objectieve kenmerken van gemeenten. Om te bekijken of dat goed gebeurt, wordt in het POR geanalyseerd of de uitkomsten van het verdeelmodel van het gemeentefonds aansluiten bij het actuele uitgavenpatroon van gemeenten.
Bij de invoering van het nieuwe verdeelmodel deelden de ROB en VNG in hun adviezen56, de visie dat het nieuwe model een verbetering is ten opzichte van het oude model, maar benadrukten dat verder onderzoek nodig is. De ROB heeft daartoe een onderzoeksagenda voorgesteld, die door de fondsbeheerders is onderschreven. Het model is geen eindstation en zal continu onderhoud vragen.
De fondsbeheerders hebben de Kamer op 7 februari 2025 (Kamerstukken II 2024/25, 36600 B, nr. 24) geïnformeerd over de inmiddels afgeronde onderzoeken met betrekking tot het verdeelmodel en hoe het vervolgtraject verder vorm te geven. Aangegeven is dat bij de verdere analyses aandacht zal zijn voor, zonder uitputtend te zijn, specifieke groepen van gemeenten zoals grote en kleine gemeenten (G4, 100.000 plus, kleine gemeenten), mate van stedelijkheid/bebouwingsdichtheid, groei- en krimpgemeenten, instellingsgemeenten, toeristengemeenten, universiteitssteden en industriesteden, structuurkenmerken (gemeenten met veel jongeren of ouderen, gemeenten met veel lage of hoge inkomens, gemeenten met veel laag of hoog opgeleiden en gemeenten met veel of weinig werkenden.
Op 28 mei 2026 Kamerstukken II 2025/6, 36800 B, nr. 25) hebben de fondsbeheerders de Kamer geïnformeerd over de herziening van het verdeelmodel per 1 januari 2027. Wat de aanpassingen van het verdeelmodel betreft is door de fondsbeheerders aangesloten bij het voorstel van de ROB en de VNG om per 2027 twee kleine wijzigingen door te voeren. Ten eerste, de berekening van de maatstaf «Huishoudens met een laag inkomen» met procenten in plaats van met honderdtallen. Ten tweede, de rekentarieven van de Onroerendezaakbelasting (OZB) aan te passen aan de werkelijke gemiddelde OZB-tarieven en de verevening van de overige eigen middelen met hetzelfde bedrag te verlagen.
Wat het vervolgtraject betreft geldt dat de fondsbeheerders het eens zijn met de ROB dat de inhoudelijke onderbouwing moet komen van mensen die op dat terrein werken, inhoudelijk en/of financieel, bij gemeenten, ministeries, kennisinstituten, belangenorganisaties en dergelijke. Voor het onderzoek in het sociaal domein geldt dat dit door de fondsbeheerders samen met de Minister van Langdurige Zorg, Jeugd en Sport, als beleidsverantwoordelijke voor de jeugdzorg en de Wmo 2015, zal worden vorm gegeven. De fondsbeheerders maken daarbij graag gebruik van het aanbod van de VNG om gezamenlijk tot een ordentelijk proces (tijdpad, rollen en verantwoordelijkheden, (tussen)producten) te komen. Bij de inrichting van dit proces zal ook gebruik worden gemaakt van de reflecties van de leden van de expertgroep en de begeleidingscommissie op het doorlopen proces. Verder zal waar mogelijk en passend worden aangesloten bij bestaande structuren.
Daarbij zal voor het onderzoek in het sociaal domein ook worden gekeken naar eventuele samenhang met reeds lopende trajecten ten aanzien van de jeugdzorg en de Wmo 2015. Dit om synergie in kennis te realiseren, de noodzakelijke inhoudelijke expertise te borgen en voor aansluiting op trajecten die er al lopen. Waarbij benadrukt dient te worden dat dit vervolgtraject niet gaat over de omvang van de middelen, maar over de verdeling van de middelen in het gemeentefonds.
In deze brief worden de volgende vervolgonderzoeken benoemd. Hieronder zijn deze kort toegelicht.
Clusters Sociaal domein: Basisvoorziening, Wmo en Jeugd:
Zoals de ROB in zijn advies aangeeft, vindt de ROB dat het voorstel voor het cluster Jeugd begrijpelijke maatstaven bevat, en ook de gewichten daarvan komen de ROB niet onlogisch over. Echter, het voorstel sluit volgens de ROB nog onvoldoende aan op de kosten van de gemeenten. De VNG roept in haar advies bovendien op om het cluster Jeugd niet geïsoleerd te bezien, maar de aanpassing ervan in samenhang te doen met de verdeelmodellen voor de clusters Wmo en Sociale basisvoorzieningen.
Het voornemen is voor dit vervolgtraject een extern onderzoeksbureau in de arm te nemen. Uit het onderzoek Grootstedelijke kosten zijn, zoals de kamerbrief van 7 februari 2025 vermeld, eveneens aanvullende inzichten gekomen met betrekking tot het sociaal domein. Deze inzichten zullen ook bij dit vervolgtraject worden betrokken.
Herschatting clusters Participatie, Onderwijs en Orde en veiligheid
Er is nader onderzoek nodig ter vervanging van de huidige maatstaf «niet-westerse migranten» en ter verbetering van de huidige maatstaf «huishoudens laag inkomen met drempel». Beide maatstaven zitten in de clusters Onderwijs en het cluster Orde en Veiligheid. De definitie Huishoudens laag inkomen met drempel zit in het cluster Participatie. Deze maatstaven zitten verder ook in de clusters Jeugd, Wmo en Sociale basisvoorzieningen in het Sociaal Domein waar deze definitiewijzigingen integraal meelopen in de herijking van deze verdeelmodellen.
Het voornemen is de clusters Participatie, Onderwijs en Orde en Veiligheid door een extern onderzoeksbureau te laten herschatten. Uitgangspunt hierbij is dat de herverdeling voor gemeenten zoveel mogelijk wordt beperkt. Aanleiding voor de herschatting is immers niet een onvoldoende aansluiting bij de kostenpatronen van gemeenten, maar definitiewijzigingen van maatstaven.
Verevening inkomsten: OZB en overige eigen middelen
– OZB: De ROB geeft aan dat de «aftopping» van de woz-aftrek voor niet-woningen van maximaal € 35.000 per inwoner in zijn ogen tot ongewenste effecten leidt, waarbij de ROB deze effecten niet duidt. De ROB adviseert dit verder te onderzoeken.
– Overige eigen middelen: De ROB ziet nog mogelijkheden voor verbetering, nu de parkeerbelasting en toeristenbelasting de laatste jaren hard stijgen. In de ogen van de ROB fungeren die steeds meer als algemeen dekkingsmiddel en kunnen mogelijk sommige kostencompensaties in het gemeentefonds vervangen. Het betreft volgens de ROB sommige kosten van grootstedelijkheid en van de Wadden.
Het voornemen is de OZB-aftopping en de verevening van de overige eigen middelen en de bestaande kostencompensaties door een extern onderzoeksbureau nader te laten onderzoeken. Daarbij zullen dan ook de resultaten van het onderzoek Grootstedelijke kosten met betrekking tot het fysiek domein, zie ook de kamerbrief van 7 februari 2025, worden betrokken.
2
Brief over adviesaanvraag ROB – Deel 2 Herziening verdeling gemeentefonds per 1 januari 2027
3
Brief over adviesaanvraag ROB – Deel 2 Herziening verdeling gemeentefonds per 1 januari 2027
4
Uitkeringsjaar 2023 is uitgezonderd van deze grafiek vanwege de compensatie derving van inkomsten door covid-19
5
ROB advies, Advies herverdeling gemeentefonds, 19 oktober 2021
6
VNG advies, Herijking gemeentefonds, 10 februari 2022